开放科学(资源服务)标识码(OSID):
This study draws on property rights theory and resource orchestration theory. From the perspective of property rights theory, the pilot policy reduces institutional uncertainty and strengthens firms' benefit expectations. The resource orchestration theory further holds that policy effects depend on enterprises' ability to absorb, integrate, and utilize resources rather than arising automatically. The study constructs an analytical framework of "resource absorption-resource integration-resource utilization", where absorptive capacity denotes the identification, assimilation, and transformation of external data resources and related knowledge; digital intangible asset configuration provides the infrastructural basis for processing and integrating data resources through software, databases, and information systems; and knowledge utilization captures the capacity to match, reorganize, and apply data resources across heterogeneous technologies and scenarios.
To test this framework, this study employs a multi-period difference-in-differences model on China's A-share listed companies from 2019 to 2024, using firm-level patent data to measure digital technology innovation and digital-real technology integration, with the core explanatory variable indicating provincial pilot implementation in a given year. Robustness is verified through parallel-trend dynamic event-study analysis, placebo tests, heterogeneous treatment-effect estimation, propensity-score matching, entropy balancing, alternative dependent-variable measures, lagged policy variables, and exclusion of regions newly added to the pilot in 2024.
The empirical results show that the data intellectual property registration pilot policy significantly promotes enterprise digital technology innovation. It not only increases digital technology innovation output, but also facilitates digital-real technology integration innovation. The moderating effect results further show that the policy effect has clear resource-capability boundaries. Absorptive capacity strengthens the positive effect of the pilot policy on digital technology innovation output, but weakens its positive effect on digital-real technology integration innovation. This may be because enterprises with stronger absorptive capacity are more likely to deepen innovation along the existing technology path, thereby improving the efficiency of digital R &D, while also strengthening path dependence and reducing their willingness to integrate cross-domain heterogeneous data resources. The allocation of digital intangible assets and knowledge diversification have strengthened the positive effect of the pilot policy on the digital technology innovation of enterprises. The heterogeneity test shows that the innovation promotion effect is more significant in large enterprises and enterprises facing lower financing constraints. The policy effect is different between high-tech enterprises and non-high-tech enterprises. For non-high-tech enterprises, the pilot policy mainly promotes digital-real technology integration innovation, while for high-tech enterprises, the pilot policy has a more obvious effect on the improvement of digital technology innovation output.
This study contributes to the literature in three ways. First, it shifts the analysis of enterprise digital technology innovation from conventional intellectual property protection to emerging data rights. Second, by distinguishing digital technology innovation output from digital-real technology integration innovation, it provides a more nuanced understanding of the heterogeneous innovation effects of the pilot policy. Third, the corporate policy response is incorporated into the "absorption-integration-utilization" framework to examine the moderating effects of absorptive capacity, digital intangible asset allocation and knowledge diversification. This helps to clarify the boundary conditions of policy incentives for innovation, and extends the resource orchestration theory to the context of digital innovation of data intellectual property institutions and enterprises.
开放科学(资源服务)标识码(OSID):
随着数字经济的深入发展,数字技术创新正日益成为企业塑造竞争优势和推动高质量发展的重要动力。数字创新主要表现为人工智能、区块链、云计算、大数据等数字技术在研发、生产、组织与业务场景中的嵌入、重组与扩散[1]。在这一过程中,企业既通过数字技术研发等活动产出数字技术创新成果,也借助数字技术向传统技术体系与实体生产过程渗透,实现数实技术融合创新[2]。与传统技术创新相比,数字技术创新具有更强的灵活性、去中心化以及跨界融合等特征[3],不仅对企业绩效[4]和市场竞争优势[5]等产生深刻影响,也逐步成为推动产业升级[6]的重要力量。因此,在数字经济背景下探究企业数字技术创新的影响因素成为亟待深入研究的课题。
围绕企业数字技术创新影响因素的研究不断丰富,现有文献主要从企业内部能力和外部制度环境两个维度展开讨论,认为人工智能应用[7]、数据资产信息披露[8]、高管背景[9]、知识产权保护[10]等均是推动企业数字技术创新的重要因素。从政策赋能视角看,数字基础设施建设[11]、数据要素开放共享[12]、数据要素交易流通[13]等政策措施同样会对企业数字技术创新活动产生积极影响。上述研究为理解企业数字技术创新提供了重要启示,但总体上仍聚焦于技术应用、组织能力或一般性数据制度支持,对数据资源这一核心要素的产权制度安排关注相对有限。
数据已经成为数字经济时代的重要生产要素,其价值释放直接关系企业数字技术创新活动的展开[14]。然而,传统知识产权制度的保护逻辑并不完全适用于数据要素。传统知识产权制度通常以边界相对清晰、形态相对稳定的发明创造、作品或商业标识为保护对象,主要通过排他性权利安排、侵权救济和收益独占来激励创新[15]。与此不同,数据要素具有可复制、非排他、非竞争以及权属边界不清等特征[16],其价值往往形成于持续采集、编排、选择、加工、分析和场景化应用过程,而并非单纯来源于传统意义上的发明创造或独创性表达。因此,企业在数据收集、治理、加工和利用中的投入难以完全依靠既有知识产权制度获得充分保护,数据权益状态不明确、流通边界不清晰和收益预期不稳定等问题仍然较为突出。针对上述问题,数据知识产权登记试点成为优化数据知识产权制度环境、回应数据权益保护难题的重要实践探索。与一般知识产权保护相比,数据知识产权登记制度的独特性并不主要体现为赋予数据资源绝对排他的垄断性权利,而在于围绕登记主体、登记客体、审查规则、权益证明、监管保障和互认机制等制度环节,对数据合法来源、权益状态和流通边界进行制度化呈现[17]。从作用机制看,传统知识产权制度主要通过排他性保护和侵权救济保障创新收益,进而形成创新激励。而数据知识产权登记制度则更多通过权益状态公示和登记信息传递,降低数据交易中的权利识别成本与信任成本,促进数据流通和创新资源配置[18]。我国逐步推进数据知识产权登记试点,国家知识产权局官网数据显示,截至2025年6月底,试点地区已受理数据知识产权登记申请5.8万件,颁发登记证书近3万件,登记主体超90%为企业,可见该项制度已具备一定的实践基础,并在企业层面呈现较强应用需求。
现有研究关于数据知识产权登记试点政策如何影响企业数字技术创新的经验证据相对不足。一方面,现有研究多从专利、版权、商标等传统知识产权制度出发,考察其对创新成果形成与保护的激励作用[10]。另一方面,有关数据政策与数字技术创新的研究则更多关注数据配套设施是否完善、数据资源供给是否充分以及数据要素流通是否顺畅[11-13],对数据权益如何登记、公示并形成稳定预期,进而影响企业数字技术创新活动的关注仍然不够。
基于此,本文以数据知识产权登记试点政策为准自然实验,系统考察其对企业数字技术创新活动的影响,边际贡献主要体现在以下方面。第一,拓展企业数字技术创新影响因素的制度研究视角。本文将数据知识产权登记试点政策作为地区数据知识产权制度环境优化的准自然实验,基于产权理论考察其对企业数字技术创新活动的影响,将既有研究从传统知识产权保护拓展至新兴数据领域,为理解数据知识产权制度如何影响企业数字技术创新活动提供经验证据。第二,丰富企业数字技术创新内涵与实现路径的研究。既有文献多将数字技术创新作为相对笼统的结果变量加以考察,较少区分其内部结构和具体表现形式。本文基于数字技术创新的广义内涵,将企业数字技术创新划分为数字技术创新产出与数实技术融合创新两类形态,并在此基础上分析数据知识产权登记试点政策对不同创新类型的作用差异,有助于更细致地揭示企业数字创新的结构特征及路径分化。第三,本文基于资源编排理论,将企业承接数据知识产权登记试点政策效应的过程纳入“吸收—整合—利用”框架,从吸收能力、数字无形资产配置和知识多元化三个维度刻画企业资源编排能力并检验其调节作用。由此揭示数据知识产权登记试点政策创新效应的适用边界,也将资源编排理论拓展至数据知识产权制度建设与企业数字创新互动关系的研究情境之中。
我国近年来不断强化数据作为新型生产要素的产权保护,数据知识产权登记试点正是这一制度探索的重要举措。国家知识产权局2022年在北京、上海、江苏、浙江、福建、山东、广东、深圳等8个省市开展首批试点,并于2024年将试点范围扩展至天津、河北、山西、安徽、河南、湖北、湖南、贵州、陕西等9个省市。数据知识产权登记试点通过登记、公示等制度安排,对数据相关权益状态加以确认和呈现,为数据要素市场化配置提供了基础性制度支撑。其作用并不局限于权属确认本身,更在于通过降低数据交易中的信息不对称和信任成本,改善市场主体对数据开发利用收益的预期,提升数据资源的可交易性、可配置性和可复用性,进而为企业开展数字技术创新创造相对稳定的制度条件。
1.2.1 数据知识产权登记试点政策与企业数字技术创新活动
产权理论认为,清晰的产权界定能够稳定市场主体对资源收益的预期,从而激励其围绕相关资源开展专用性投资。数据要素具有较低的复制成本,在缺乏制度约束的情况下,企业在数据收集、加工与分析等环节的投入容易被无偿复制或挪用,诱发“搭便车”问题[19],削弱了企业对数据开发利用的收益预期,进而抑制其围绕数据要素开展数字技术创新的积极性。数据知识产权登记通过对数据权益进行确认和公示,在制度层面明晰了数据权属边界,既有助于稳定企业的数据收益预期,也有助于降低数据流通与配置过程中的信息不对称和交易摩擦,从而为企业数字技术创新活动提供制度激励。
首先,数据知识产权登记试点政策有助于促进企业数字技术创新产出。数字技术创新产出依赖于企业持续开展数字研发投入,并将数据资源内化为创新活动中的关键投入要素。在产权边界模糊的情形下,企业难以对数据资源形成稳定的占有、使用和收益预期,相关数据投入也难以转化为可复用、可积累的战略性资源,从而制约其进入研发创新过程。数据知识产权登记试点政策通过登记、公示和证明等制度安排,降低了企业在数据开发利用中的制度不确定性和交易摩擦,进而强化产权激励效应。一方面,较为清晰的数据权益状态能够向市场传递稳定信号,降低企业创新投入的沉没成本风险和收益不确定性,增强企业持续开展数字技术研发的内生动力。另一方面,数据知识产权登记制度通过赋予无形数据相对清晰的资产边界,促进数据资源向数据资产转化[20],这一资产化过程增强了企业的资源配置能力,为数字研发活动提供了更稳定的要素支撑,进而促进企业数字技术创新产出的提升。
其次,数据知识产权登记试点政策有助于促进企业数实技术融合创新。相较于单一的数字技术产出,数实技术融合创新更加强调打破技术边界,实现外部数字要素与内部实体业务场景的深度重组[21]。在缺乏产权登记的交易实践中,数据来源难以追溯、权益归属难以甄别,导致信息不对称。这不仅提高了外部数据的交易成本,也使得企业难以稳定获取高质量的异质性数据[22],进而制约了数实技术融合创新的实现。数据知识产权登记制度通过实施前置审查和持续监管,为数据交易奠定了关键的信任基础与安全保障。官方登记所承载的公信力能够在一定程度上为数据流通提供信用背书,缓解供需双方的信任摩擦,提升外部数据资源的匹配与获取效率[23]。在此基础上,企业能够以更低的成本、更稳定的预期将多源异质的外部数据资源嵌入研发、生产、运营和管理等实体环节,促进数据要素与其他传统生产要素的深度融合,进而实现企业数实技术融合创新。基于此,提出以下假设:
H1a:数据知识产权登记试点政策对企业数字技术创新产出具有正向促进作用;
H1b:数据知识产权登记试点政策对企业数实技术融合创新具有正向促进作用。
1.2.2 资源编排视角下的调节作用
Sirmon等[24]提出的资源编排理论认为,企业竞争优势并非仅源于静态的资源占有,而是在资源构建、捆绑与利用的动态过程中形成。在此基础上,Wang等[25]进一步从能力维度将资源编排过程具体化为“资源吸收、资源整合和资源利用”三个环节,为分析企业如何承接外部资源机会并实现价值转化提供了更具体的解释框架。对于数据知识产权登记试点而言,其通过改善数据资源的识别、获取与使用条件,为企业开展数字技术创新提供了新的外部资源机会。但这一资源机会能否转化为创新绩效,仍取决于企业在组织内部对相关资源进行吸收、整合与利用的过程。
首先,在资源吸收环节,数据知识产权登记试点所释放的外部数据资源机会,能否进一步转化为企业创新活动的有效投入,受到企业资源价值判断、知识吸纳与研发应用能力的影响。吸收能力反映了企业识别外部新信息价值、消化吸收并将其应用于商业目的的能力[26],是企业利用外部数据资源开展研发创新的重要基础。吸收能力较强的企业,往往能更敏锐地察觉外部信息、吸纳新知识并完成学习转化。当面对权属相对清晰、来源可以追溯的数据资源时,这类企业能够更有效地筛选、管理其中有价值的内容,持续将外部知识内化,更新和扩充自身的知识库,进而改善创新绩效[27]。同时,较强的吸收能力有利于企业建立持续的学习机制,借助“学习—应用—反馈”的循环过程,不断提高对外部知识的获取与整合水平[28]。因此,吸收能力越强,企业越有能力利用数据知识产权登记带来的登记公示与可信流通优势,将外部数据资源转化为数字研发、算法迭代和模型训练等关键投入,进而强化该政策对企业数字技术创新产出的促进作用。然而,就数实技术融合创新而言,其更强调数字技术与实体产业之间的跨界组合和场景适配。吸收能力较强的企业多在既有技术领域积累了较深厚的先验知识基础[29],其技术搜索和研发活动也更容易依循原有路径展开。尤其是当企业长期依赖既有知识基础吸纳外部知识时,较高的吸收能力并不必然会驱动跨领域创新,反而可能强化先前的经验和路径依赖[30]。在此情形下,即便数据知识产权登记在一定程度上降低了跨领域数据的搜寻与辨识成本,高吸收能力企业依然可能优先聚焦于与自身技术路线相匹配的数据资源,而对异质性、跨领域数据资源的吸纳与整合动力不足,由此削弱数据知识产权登记试点政策对企业数实技术融合创新的促进作用。因此,本文提出以下假设:
H2a:吸收能力正向调节数据知识产权登记试点政策对企业数字技术创新产出的影响;
H2b:吸收能力负向调节数据知识产权登记试点政策对企业数实技术融合创新的影响。
其次,在资源整合环节,外部数据资源被企业识别和吸收后,还需要依托相应的数字化资源基础,才能进一步融入企业内部研发系统、业务流程和应用场景。数字无形资产配置体现了企业在软件项目、数据库、信息系统等方面的数字化资源积累,是企业承接和利用外部数据资源的重要基础。配置水平越高,表明企业在各类软件项目、数据库、信息系统等方面的积累就越充分,从而具备更高的数据承接、处理与利用能力[31]。在数字技术创新过程中,数据资源通常需要嵌入算法开发、模型训练、软件研发和数字产品优化等具体活动中。较高水平的数字无形资产配置能够减少外部数据导入、转换和应用过程中的技术摩擦,使企业将合法获取、稳定持有的外部数据资源转化为数字研发的过程更为顺畅,从而增强数据知识产权登记试点政策对数字技术创新产出的促进作用。与此同时,数字无形资产配置也关系到数据资源能否进一步进入企业实体生产和经营场景。数字无形资产配置水平较高的企业通常具备更好的场景嵌入能力,能够将产权较为清晰的外部数据资源更有效地接入企业业务流程、生产系统和应用场景,并推动其与企业内部原有数字资产及传统生产要素协同整合,从而强化数据知识产权登记试点政策对企业数实技术融合创新的促进作用。基于此,本文提出以下假设:
H3a:数字无形资产配置正向调节数据知识产权登记试点政策对企业数字技术创新产出的影响;
H3b:数字无形资产配置正向调节数据知识产权登记试点政策对企业数实技术融合创新的影响。
最后,在资源利用环节,外部数据资源完成吸收和整合之后,仍需与企业既有的知识体系相匹配,才能更充分地释放其创新价值。知识多元化反映了企业的知识基础在不同技术领域的分布程度[32],是企业识别数据多元用途、拓展数据适用场景并提升匹配效率的重要认知基础。相较于知识结构相对单一的企业,知识多元化程度较高的企业内部知识体系通常覆盖更广泛的技术领域[33],因而更有可能从不同研发任务中识别外部数据资源的潜在用途,并为其嵌入数字技术研发活动提供相应的知识匹配条件。多元化的知识基础有助于降低企业在知识检索、理解与匹配过程中的认知障碍,使其更有可能从算法开发、软件设计、系统优化和模型训练等数字研发方向判断数据资源的适配场景,并将其转化为数字技术创新所需的知识方案,从而强化数据知识产权登记试点政策对企业数字技术创新产出的促进作用。同时,知识结构多元化的企业在长期创新活动中往往积累了更为丰富的资源整合经验[34],也更容易形成跨技术领域的认知连接,为异质知识的匹配、组合与重构提供基础[35]。因此,知识多元化程度较高的企业能够更顺利地将外部数字技术、数据资源与原有技术体系及业务场景相结合,推动数字技术向传统技术体系渗透与扩散,进而强化数据知识产权登记试点政策对企业数实技术融合创新的促进作用。故本文提出假设:
H4a:知识多元化正向调节数据知识产权登记试点政策对企业数字技术创新产出的影响;
H4b:知识多元化正向调节数据知识产权登记试点政策对企业数实技术融合创新的影响。
2.1.1 被解释变量
本文对企业数字技术创新活动的表现形式进行了划分。数字技术创新不仅表现为数字技术领域内的直接创新产出,还表现为数字技术与传统技术体系的新组合及其嵌入式应用。基于此,本文将企业数字技术创新划分为两种表现形式:一是数字技术领域内的直接研发创新,二是数字技术向传统技术体系渗透形成的融合式创新。分别采用数字技术创新产出(DTI)和数实技术融合创新(DRI)进行刻画,前者反映企业在数字技术领域内的直接创新产出,后者反映数字技术对传统技术体系的渗透与重组。首先,数字技术创新产出(DTI)。参考程中华等[36]的研究,依据《数字经济核心产业分类与国际专利分类参照关系表(2023)》,在IPC小组层面识别企业申请的数字技术专利总量,在“企业—年度”层面加总并加1取自然对数。其次,数实技术融合创新(DRI)。参考黄先海和高亚兴[37]的研究,提取企业申请的各项专利的IPC主分类号及其引用专利的IPC主分类号,并与《数字经济核心产业分类与国际专利分类参照关系表(2023)》进行匹配。若某项专利的IPC主分类号属于非数字产业技术即实体产业技术,且该专利对既有专利的后向引用中至少包含一项数字产业技术专利,则将其认定为一次数实技术融合创新,并在“企业—年度”层面统计融合创新数量后加1取自然对数。
2.1.2 解释变量
本文以数据知识产权登记试点政策(DPR)作为解释变量。DPR为虚拟变量,若企业所在省份在当年已开展数据知识产权登记试点,则该企业在当年及之后年份DPR取值为1,否则取值为0。受企业层面数据知识产权登记信息可得性的限制,本文构建的DPR变量测度的是地区数据知识产权制度环境的优化效应,而非企业个体的确权行为。
2.1.3 控制变量
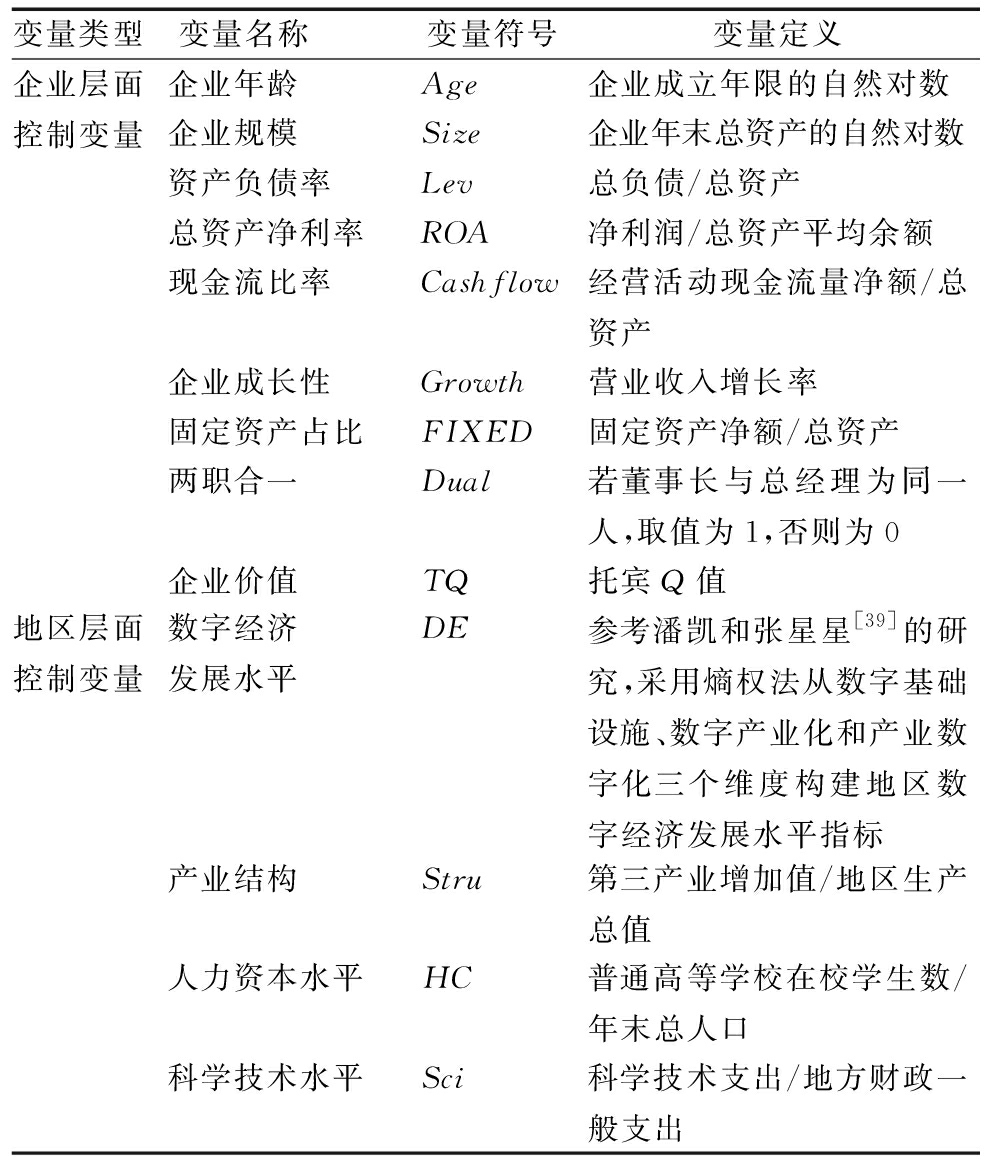
借鉴企业数字技术创新的相关研究[38],本文从企业层面和地区层面选取一系列控制变量,具体变量及其测度方法见表1。
表1 控制变量定义
Table 1 Definitions of control variables
变量类型变量名称 变量符号变量定义企业层面控制变量企业年龄Age企业成立年限的自然对数企业规模Size企业年末总资产的自然对数资产负债率Lev总负债/总资产总资产净利率ROA净利润/总资产平均余额现金流比率Cashflow经营活动现金流量净额/总资产企业成长性Growth营业收入增长率固定资产占比FIXED固定资产净额/总资产两职合一Dual若董事长与总经理为同一人,取值为1,否则为0企业价值TQ托宾Q值地区层面控制变量数字经济发展水平DE参考潘凯和张星星[39]的研究,采用熵权法从数字基础设施、数字产业化和产业数字化三个维度构建地区数字经济发展水平指标产业结构Stru第三产业增加值/地区生产总值人力资本水平HC普通高等学校在校学生数/年末总人口科学技术水平Sci科学技术支出/地方财政一般支出
本文以数据知识产权登记试点政策作为准自然实验,采用多期双重差分模型识别其对企业数字技术创新的影响,具体设定如模型(1)所示。
DIit=α0+α1DPRit+μControlsit+μi+λct+εit
(1)
DI为被解释变量组,包括数字技术创新产出(DTI)和数实技术融合创新(DRI)。DPR为核心解释变量,代表企业所在省份当年是否实施数据知识产权登记试点政策。Controls表示企业层面与地区层面的控制变量集合。μi为企业固定效应,用来控制企业不随时间变化的影响因素;λct为行业—年份固定效应,用来吸收行业固定差异及行业层面随时间变化的冲击;εit为随机干扰项;下标i、c、t分别表示企业、行业和年份。
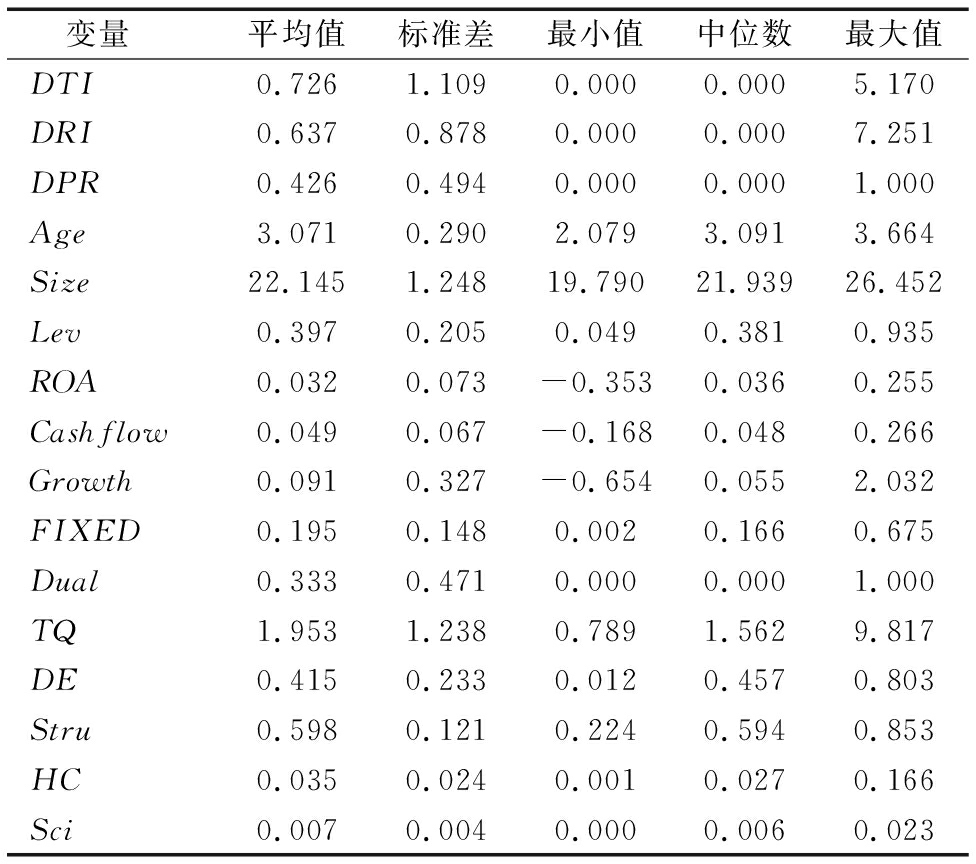
本文选取2019—2024年中国A股上市公司作为研究样本。为保证实证结果的可靠性,对初始样本进行如下处理:①剔除证券、保险等金融行业样本;②剔除ST及*ST公司;③剔除主要研究变量存在缺失值的样本。经过上述处理,最终获得20 904个企业—年度观测值。此外,本文对所有连续型变量进行上下1%的缩尾处理,以减弱极端值对回归结果的影响。企业专利数据来自incoPat专利数据库和中国研究数据服务平台。其中,数字技术创新产出主要基于企业专利IPC分类信息识别;数实技术融合创新则基于企业专利引用明细数据构造,相关数据包括焦点专利及其引用专利的IPC主分类号、IPC分类号、申请年份等字段。企业财务与治理特征数据来自国泰安数据库。地区层面的控制变量来自《中国城市统计年鉴》、各地市统计年鉴以及相应年份的《中国统计年鉴》。主要变量的描述性统计结果见表2。
表2 描述性统计结果(N=20 904)
Table 2 Descriptive statistics(N=20 904)
变量 平均值标准差最小值中位数最大值DTI0.7261.1090.0000.0005.170DRI0.6370.8780.0000.0007.251DPR0.4260.4940.0000.0001.000Age3.0710.2902.0793.0913.664Size22.1451.24819.79021.93926.452Lev0.3970.2050.0490.3810.935ROA0.0320.073-0.3530.0360.255Cashflow0.0490.067-0.1680.0480.266Growth0.0910.327-0.6540.0552.032FIXED0.1950.1480.0020.1660.675Dual0.3330.4710.0000.0001.000TQ1.9531.2380.7891.5629.817DE0.4150.2330.0120.4570.803Stru0.5980.1210.2240.5940.853HC0.0350.0240.0010.0270.166Sci0.0070.0040.0000.0060.023
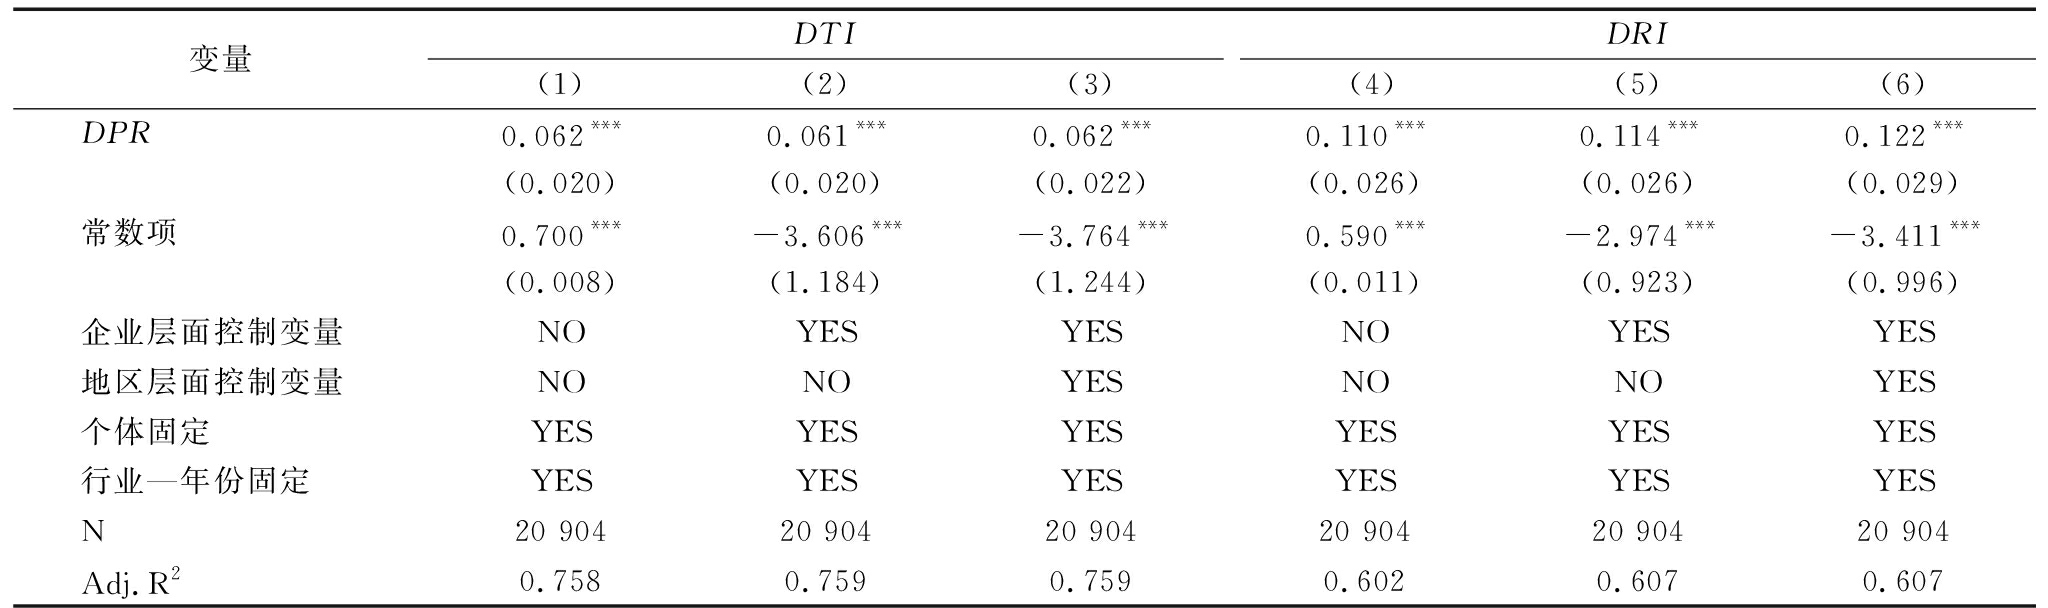
表3报告了数据知识产权登记试点政策对企业数字技术创新影响的基准回归结果。表中所有列均控制了企业固定效应和行业—年份固定效应。列(1)~(3)以DTI为被解释变量,列(4)~(6)以DRI为被解释变量;列(1)(4)未加入控制变量,列(2)(5)加入企业层面控制变量,列(3)(6)进一步加入地区层面控制变量。结果显示,DPR系数均在1%统计水平上显著为正,表明数据知识产权登记试点政策显著促进企业数字技术创新产出,并推动企业开展数实技术融合创新,假设H1a和H1b得到支持。
表3 基准回归结果
Table 3 Baseline regression results
变量DTI(1)(2)(3)DRI(4)(5)(6)DPR0.062***0.061***0.062***0.110***0.114***0.122***(0.020)(0.020)(0.022)(0.026)(0.026)(0.029)常数项0.700***-3.606***-3.764***0.590***-2.974***-3.411***(0.008)(1.184)(1.244)(0.011)(0.923)(0.996)企业层面控制变量NOYESYESNOYESYES地区层面控制变量NONOYESNONOYES个体固定YESYESYESYESYESYES行业—年份固定YESYESYESYESYESYESN20 90420 90420 90420 90420 90420 904Adj.R20.7580.7590.7590.6020.6070.607
注:***、**、*分别表示1%、5%和10%水平上显著,括号内为省级层面聚类稳健标准误,下同
3.2.1 平行趋势检验
使用DID模型识别政策效应的关键前提是平行趋势假设,即在未受到政策冲击的情况下,处理组与对照组的被解释变量应呈现相似的变化趋势。为检验该假设并刻画政策效应的动态变化,本文采用事件研究法构建模型(2):
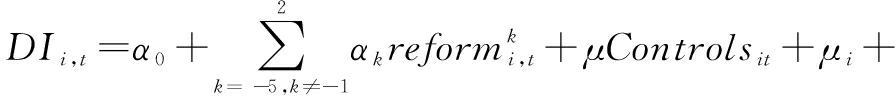
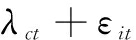
(2)
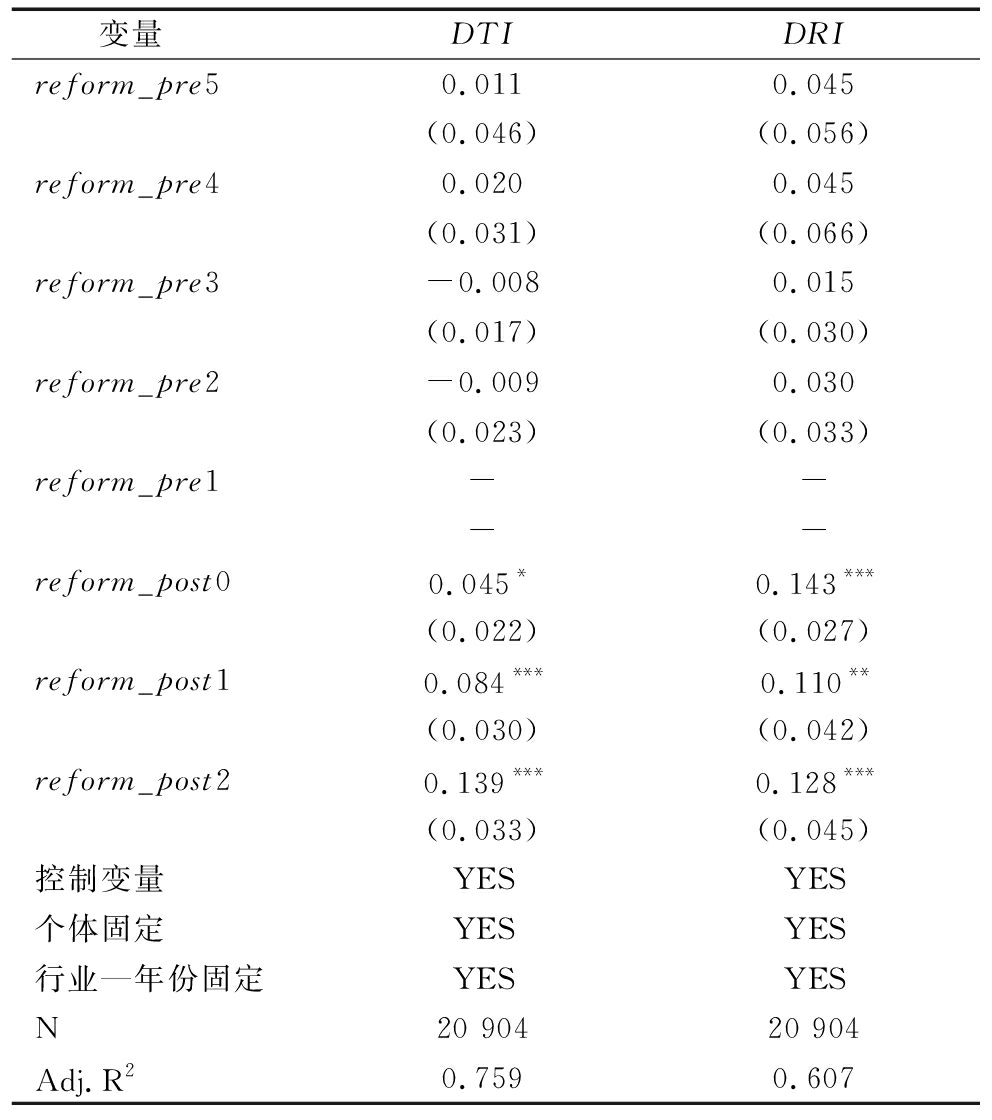
其中,reform是一系列代表政策相对时间的虚拟变量集合。k表示相对于政策实施时间的年份,以政策实施前一年(k=-1)为基期,因此模型(2)中未包含该期虚拟变量。表4报告了检验结果,在数据知识产权登记试点政策实施之前,各期估计系数均未通过显著性检验,说明处理组企业与对照组企业在DTI和DRI上的变化趋势不存在显著差异,从而未拒绝事前趋势平行的假设。
表4 平行趋势检验结果
Table 4 Test results of parallel trends
变量 DTIDRIreform_pre50.0110.045(0.046)(0.056)reform_pre40.0200.045(0.031)(0.066)reform_pre3-0.0080.015(0.017)(0.030)reform_pre2-0.0090.030(0.023)(0.033)reform_pre1----reform_post00.045*0.143***(0.022)(0.027)reform_post10.084***0.110**(0.030)(0.042)reform_post20.139***0.128***(0.033)(0.045)控制变量YESYES个体固定YESYES行业—年份固定YESYESN20 90420 904Adj.R20.7590.607
3.2.2 安慰剂检验
为排除随机性因素对估计结果的干扰,本文对处理组企业在政策实施前的样本进行随机抽样,并随机设定政策实施时间,构造“伪政策虚拟变量”,代入模型(1)重复回归500次,结果如图1、图2所示。在以DTI和DRI为被解释变量的回归中,“伪政策虚拟变量”的估计系数均集中于0附近,且显著性明显低于基准回归结果,表明本文的结论具有较好的稳健性。
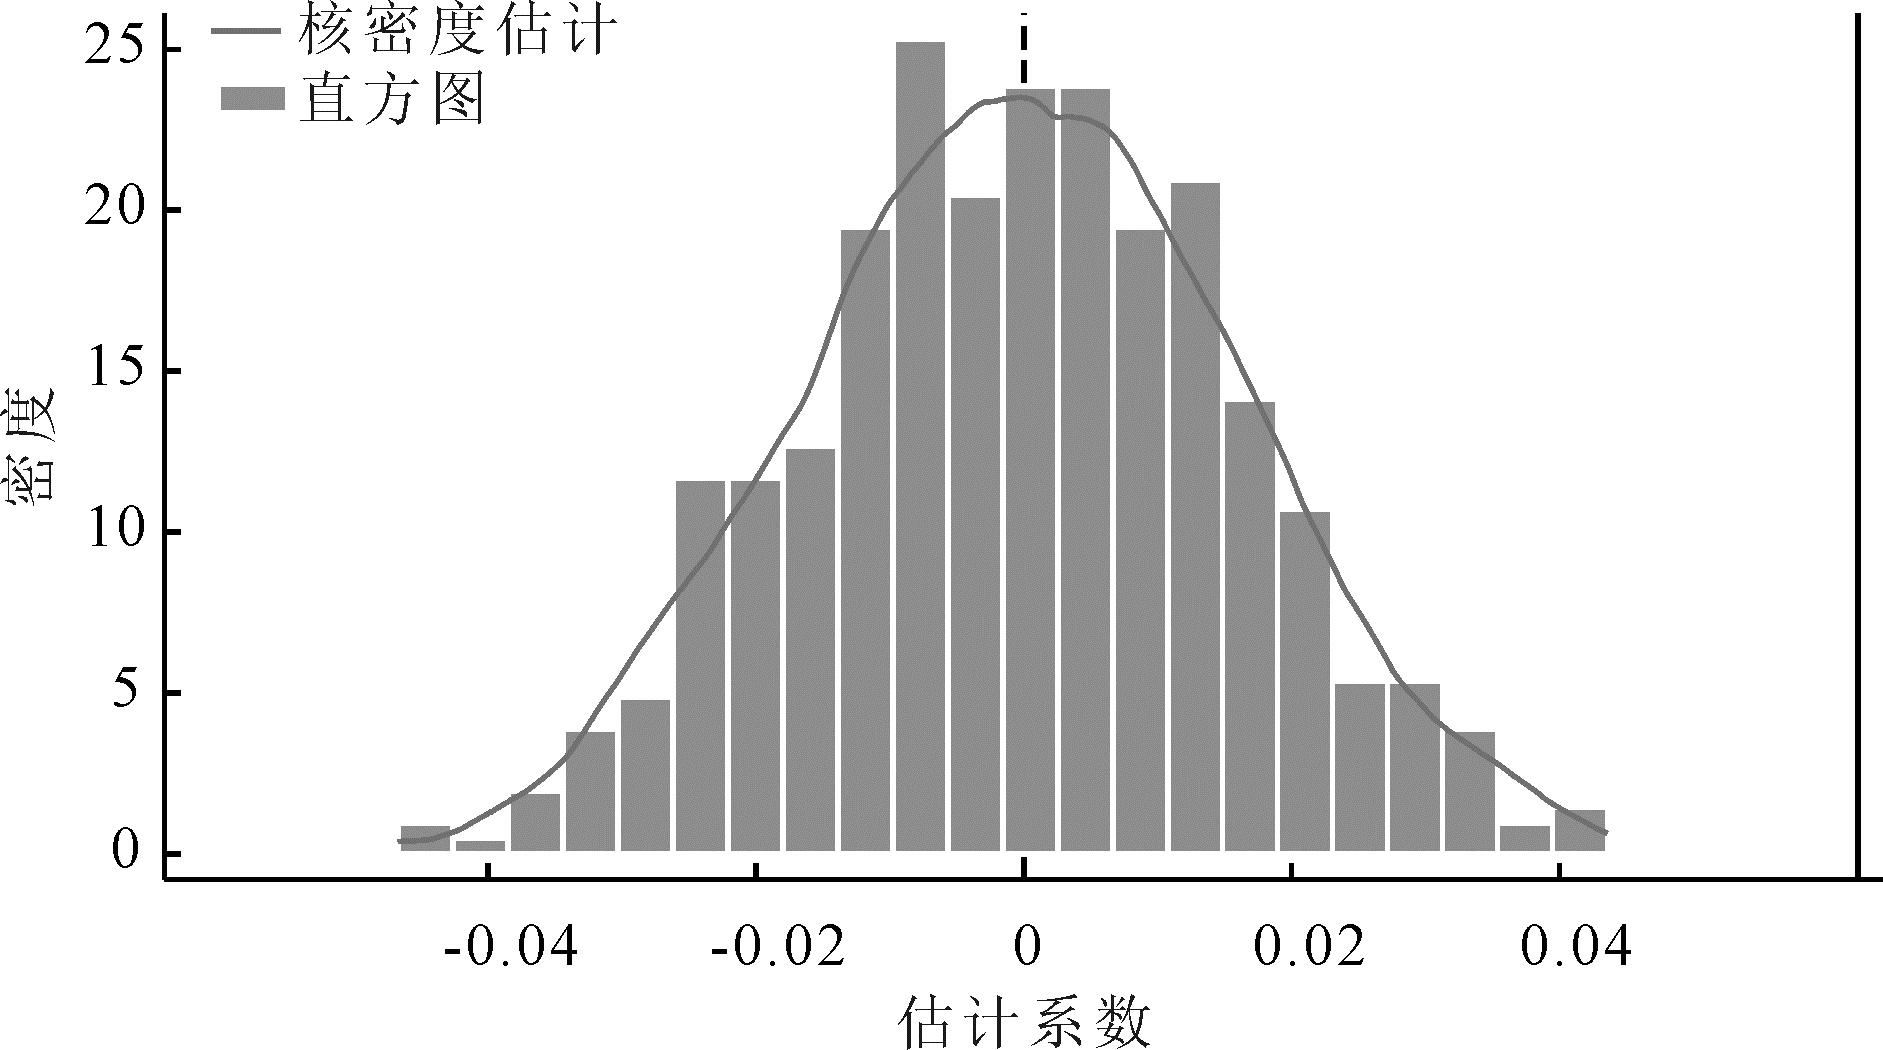
图1 安慰剂检验结果(DTI为被解释变量)
Fig.1 Placebo test results (DTI as the dependent variable)
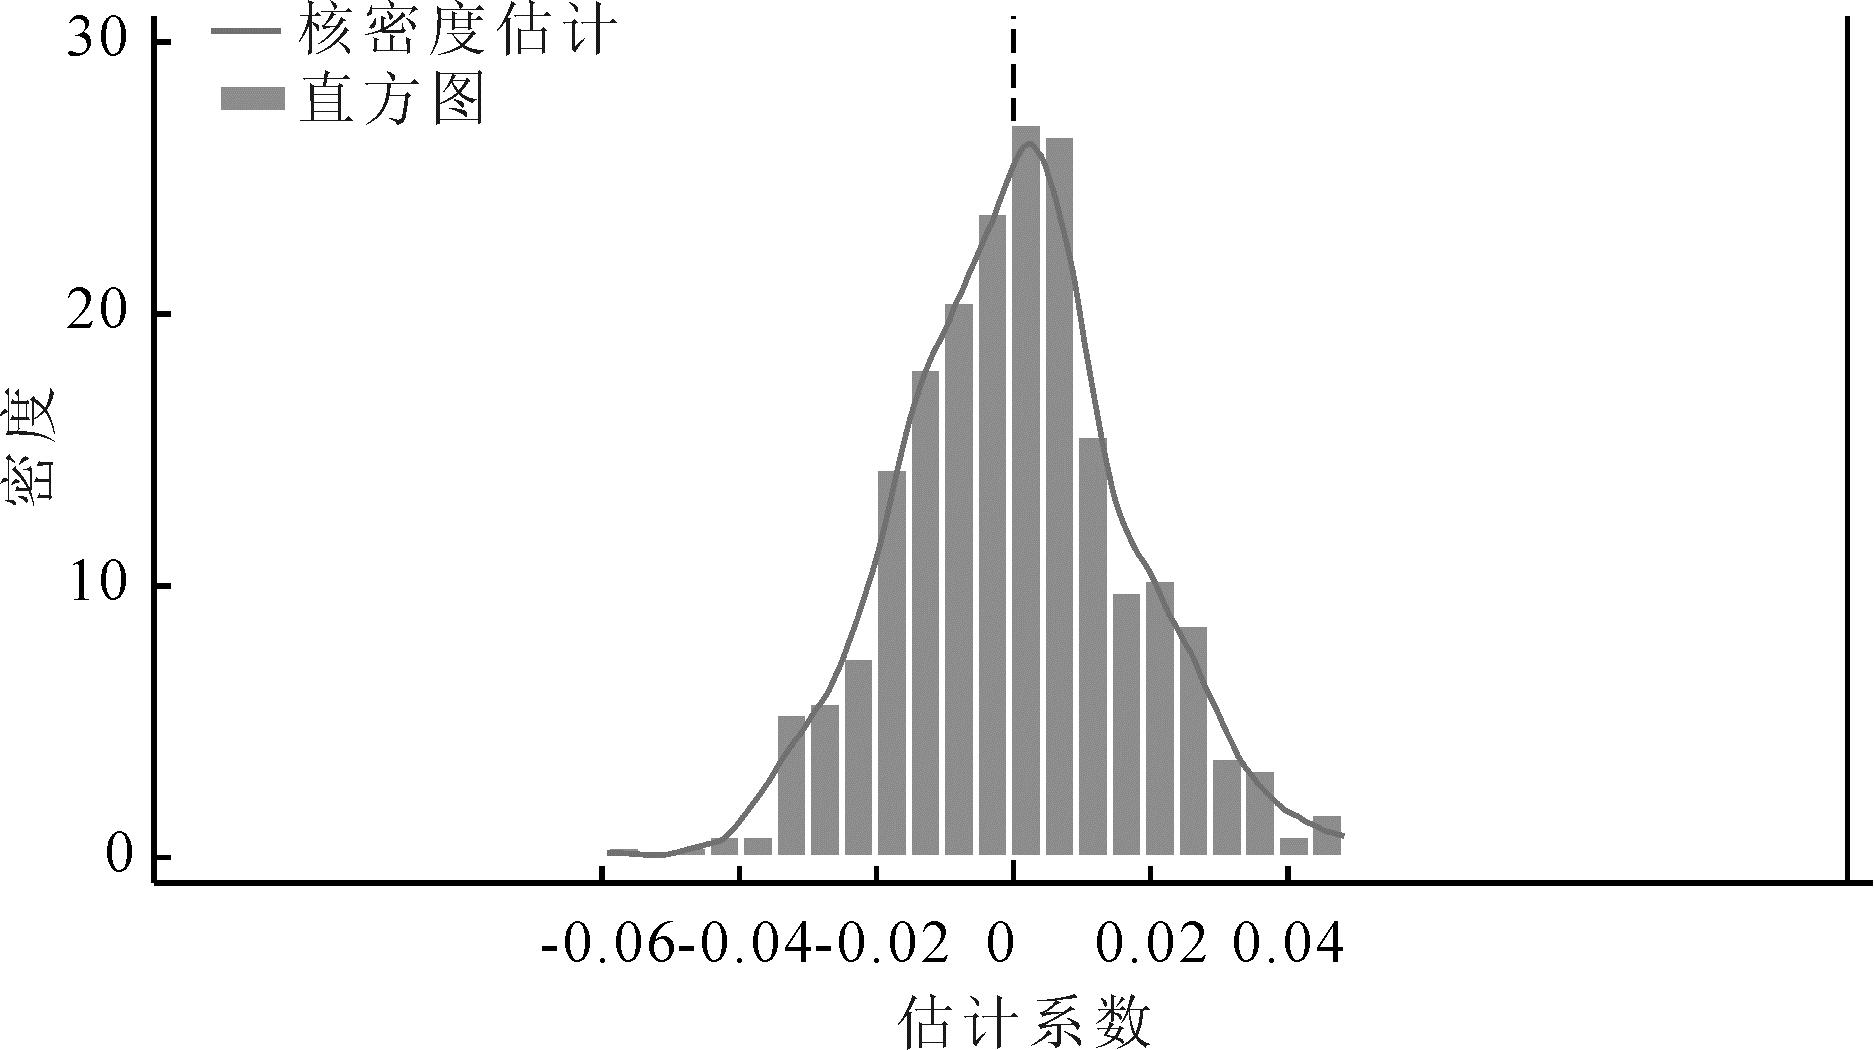
图2 安慰剂检验结果(DRI为被解释变量)
Fig.2 Placebo test results (DRI as the dependent variable)
3.2.3 替换被解释变量
为缓解数字技术创新活动测度可能带来的偏误,本文重新构造企业数字技术创新活动度量指标。对于数字技术创新产出,一方面,考虑到企业可能存在策略性专利申请行为,剔除技术含量相对较低的实用新型和外观设计专利,仅保留经过实质审查、技术门槛较高的数字技术发明专利申请,并在“企业—年度”层面加总后加1取自然对数构造替代指标(DTI_HQ)[40]。另一方面,相较于专利申请,专利授权需经过审查程序,能够在一定程度上反映创新成果的技术质量、有效性与可保护性。因此,本文进一步以企业年度数字技术专利授权数量加1后取自然对数,构造替代指标(DTI_AU)。对于数实技术融合创新,本文同样从多个角度进行替代测度。首先,剔除实用新型和外观设计专利,仅保留发明专利口径下的数实技术融合创新,并在“企业—年度”层面加总后加1取自然对数(DRI_HQ)。其次,考虑到公开专利引用明细数据无法完全区分引用信息是由申请人主动列示,还是由审查员在审查过程中补充形成,本文进一步对后向引用窗口进行限定。Jaffe等[41]认为,专利引用信息中较早期的引用可能更多来自律师或审查员补充,而较新近的专利引用往往更具有效性。基于此,参考黄先海和高亚兴[37]的研究,将企业专利后向引用范围限定为焦点专利申请日前3年内已公开的被引专利,并据此重新计算3年后向引用窗口调整的数实技术融合创新指标(DRI_3Y)。最后,为进一步避免专利引用关系本身可能带来的测度偏误,采用不依赖引用信息的IPC分类号共现法从专利产出属性视角重新识别数实技术融合创新[42]。若某项专利的IPC主分类号被识别为实体技术,且该专利其他IPC分类号中至少有一项被识别为数字技术,则将其认定为一项数实融合技术创新,并在“企业—年度”层面加总后加1取自然对数(DRI_IPC)。上述各项指标的回归结果如表5所示,采用不同测度口径后,DPR系数仍保持显著为正,说明本文结论不依赖于单一的创新测度口径,也并非由低质量专利或特定专利引用关系驱动,具有较好的稳健性。
表5 替换被解释变量的稳健性检验结果
Table 5 Robustness test results using alternative dependent variables
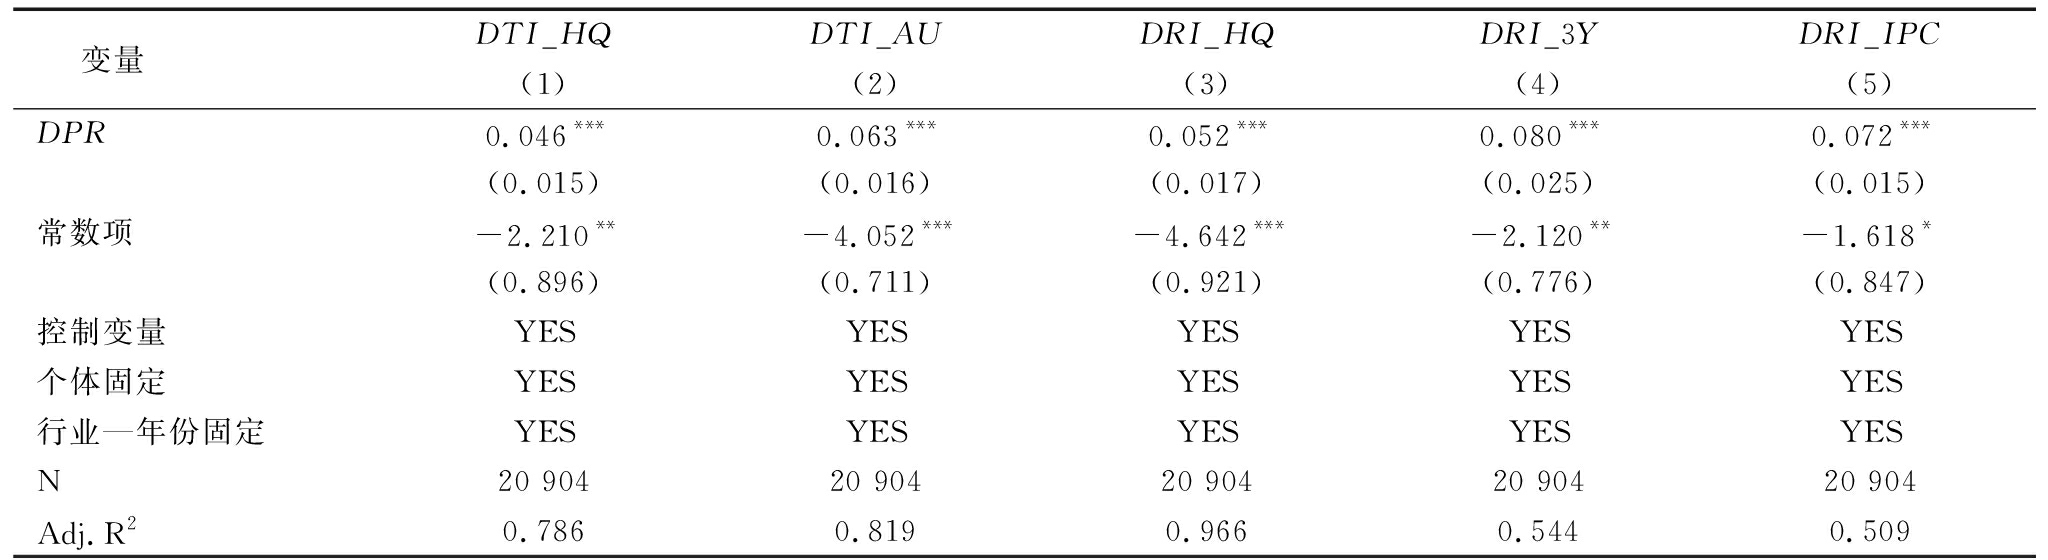
变量 DTI_HQDTI_AUDRI_HQDRI_3YDRI_IPC(1)(2)(3)(4)(5)DPR0.046***0.063***0.052***0.080***0.072***(0.015)(0.016)(0.017)(0.025)(0.015)常数项-2.210**-4.052***-4.642***-2.120**-1.618*(0.896)(0.711)(0.921)(0.776)(0.847)控制变量YESYESYESYESYES个体固定YESYESYESYESYES行业—年份固定YESYESYESYESYESN20 90420 90420 90420 90420 904Adj.R20.7860.8190.9660.5440.509
3.2.4 其他稳健性检验
异质性处理效应。为了缓解多时点DID模型中处理效应异质性可能引致的估计偏误问题,本文进一步使用以下两种方法进行检验。一是采用插补法(DID_imputation)对处理效应进行重新估计,以消除异质性处理效应对估计结果的影响,并获得更为稳健的平均处理效应(ATT)。二是采用CSDID模型对不同处理时点下处理组与对照组的结果变化进行无偏误估计。结果如表6所示,在考虑处理效应异质性后,核心结论保持不变,表明本文研究结论具有稳健性。
表6 异质性处理效应结果
Table 6 Heterogeneity treatment effects results
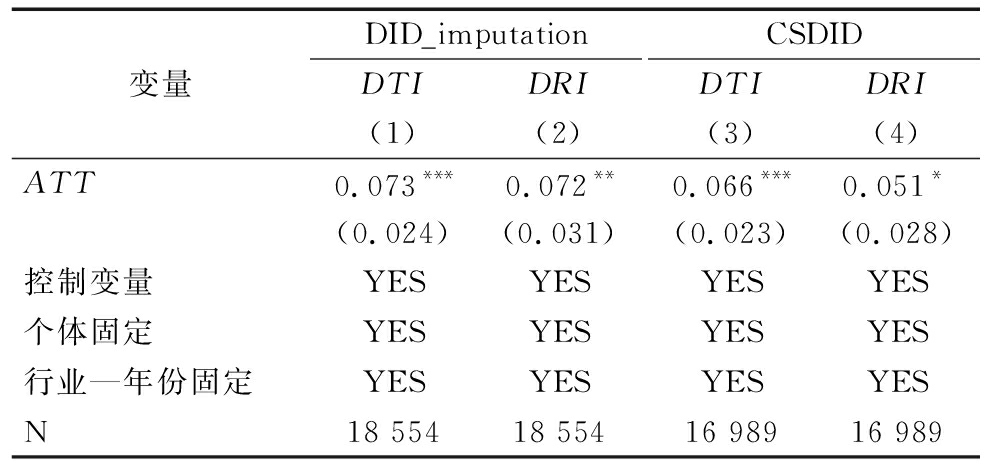
变量DID_imputationDTIDRI(1)(2)CSDIDDTIDRI(3)(4)ATT0.073***0.072**0.066***0.051*(0.024)(0.031)(0.023)(0.028)控制变量YESYESYESYES个体固定YESYESYESYES行业—年份固定YESYESYESYESN18 55418 55416 98916 989
样本匹配法。考虑到数据知识产权登记试点地区与非试点地区企业在个体特征上可能存在差异,从而导致样本选择偏误。本文采用倾向得分匹配法进行检验,将前述控制变量作为匹配变量,对试点地区企业与非试点地区企业进行1∶2近邻匹配,结果见表7列(1)(2),DPR系数仍显著为正。此外,为减少变量刻意选择可能带来的估计偏误,本文进一步采用熵平衡匹配法,将所有控制变量作为协变量,并对其三阶矩进行加权调整,结果见表7列(3)(4),DPR系数依然显著为正。上述结果表明,本文基准回归结论具有较强的稳健性。
表7 其他稳健性检验结果
Table 7 Other robustness test results
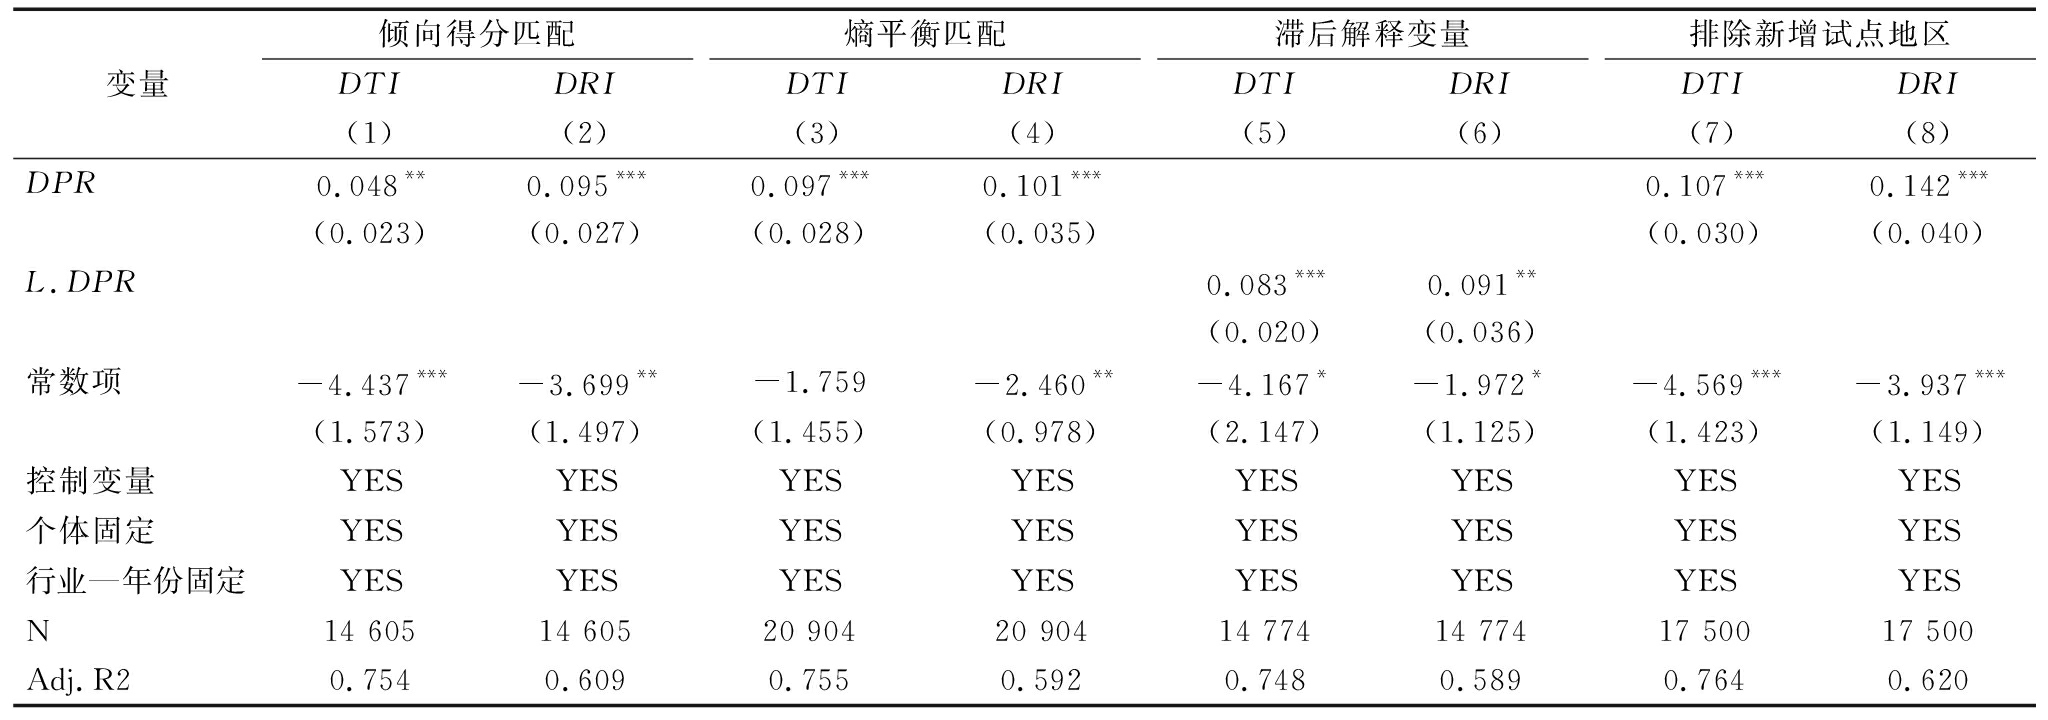
变量倾向得分匹配DTIDRI(1)(2)熵平衡匹配DTIDRI(3)(4)滞后解释变量DTIDRI(5)(6)排除新增试点地区DTIDRI(7)(8)DPR0.048**0.095***0.097***0.101***0.107***0.142***(0.023)(0.027)(0.028)(0.035)(0.030)(0.040)L.DPR0.083***0.091**(0.020)(0.036)常数项-4.437***-3.699**-1.759-2.460**-4.167*-1.972*-4.569***-3.937***(1.573)(1.497)(1.455)(0.978)(2.147)(1.125)(1.423)(1.149)控制变量YESYESYESYESYESYESYESYES个体固定YESYESYESYESYESYESYESYES行业—年份固定YESYESYESYESYESYESYESYESN14 60514 60520 90420 90414 77414 77417 50017 500Adj.R20.7540.6090.7550.5920.7480.5890.7640.620
滞后解释变量。考虑到数字技术创新从研发投入、技术开发到专利申请通常需要经历一定周期,数据知识产权登记试点政策对企业数字技术创新活动的影响可能并不完全体现于政策实施当期。本文进一步构造滞后一期的解释变量(L.DPR),并将其代入模型(1)重新进行估计。结果见表7列(5)(6),L.DPR系数仍显著为正,说明数据知识产权登记试点政策对企业数字技术创新活动的促进作用并非仅体现为政策实施当期的短期反应。
排除2024年新增试点地区的干扰。鉴于2024年新增试点地区在样本期内的观察窗口较短,其企业数字技术创新活动的反应可能尚未充分显现。为避免该类样本对估计结果造成干扰,本文剔除2024年新增试点地区并重新估计。结果见表7列(7)(8),DPR的估计系数仍显著为正,本文核心结论仍然成立。
在模型(1)的基础上引入DPR与调节变量的交互项,以构建模型(3)用于检验调节效应。
DIit=β0+β1M×DPRit+β2M+β3DPRit+μControlsit+μi+λct+εit
(3)
其中,M表示调节变量,具体包括吸收能力、数字无形资产配置和知识多元化。
3.3.1 吸收能力
参考张沥幻等[43]的研究,以研发支出与企业营业收入的比值衡量企业吸收能力(AC)。表8列(1)(2)报告了吸收能力的调节效应检验结果。以DTI为被解释变量时,AC与DPR的交互项在1%水平上显著为正,说明企业吸收能力越强,数据知识产权登记试点政策对数字技术创新产出的促进作用越明显,假设H2a得到支持。然而,以DRI为被解释变量时,AC与DPR的交互项在1%水平上显著为负,说明吸收能力发挥负向调节作用,假设H2b得到支持。总体来看,数据知识产权登记试点政策对企业数字技术创新活动的影响存在路径差异。吸收能力较强的企业往往拥有较为成熟的研发体系和稳定的技术积累,更倾向于沿既有技术轨道深化数字技术研发,从而强化了政策对数字技术创新产出的促进作用。但与此同时,这种稳定的技术路径也可能降低企业进行跨领域技术整合的动力,使企业较少通过数实技术融合这一方式实现创新,从而在一定程度上弱化了数据知识产权登记试点政策对数实技术融合创新的促进作用。
表8 调节效应检验结果
Table 8 Moderation effect analysis results
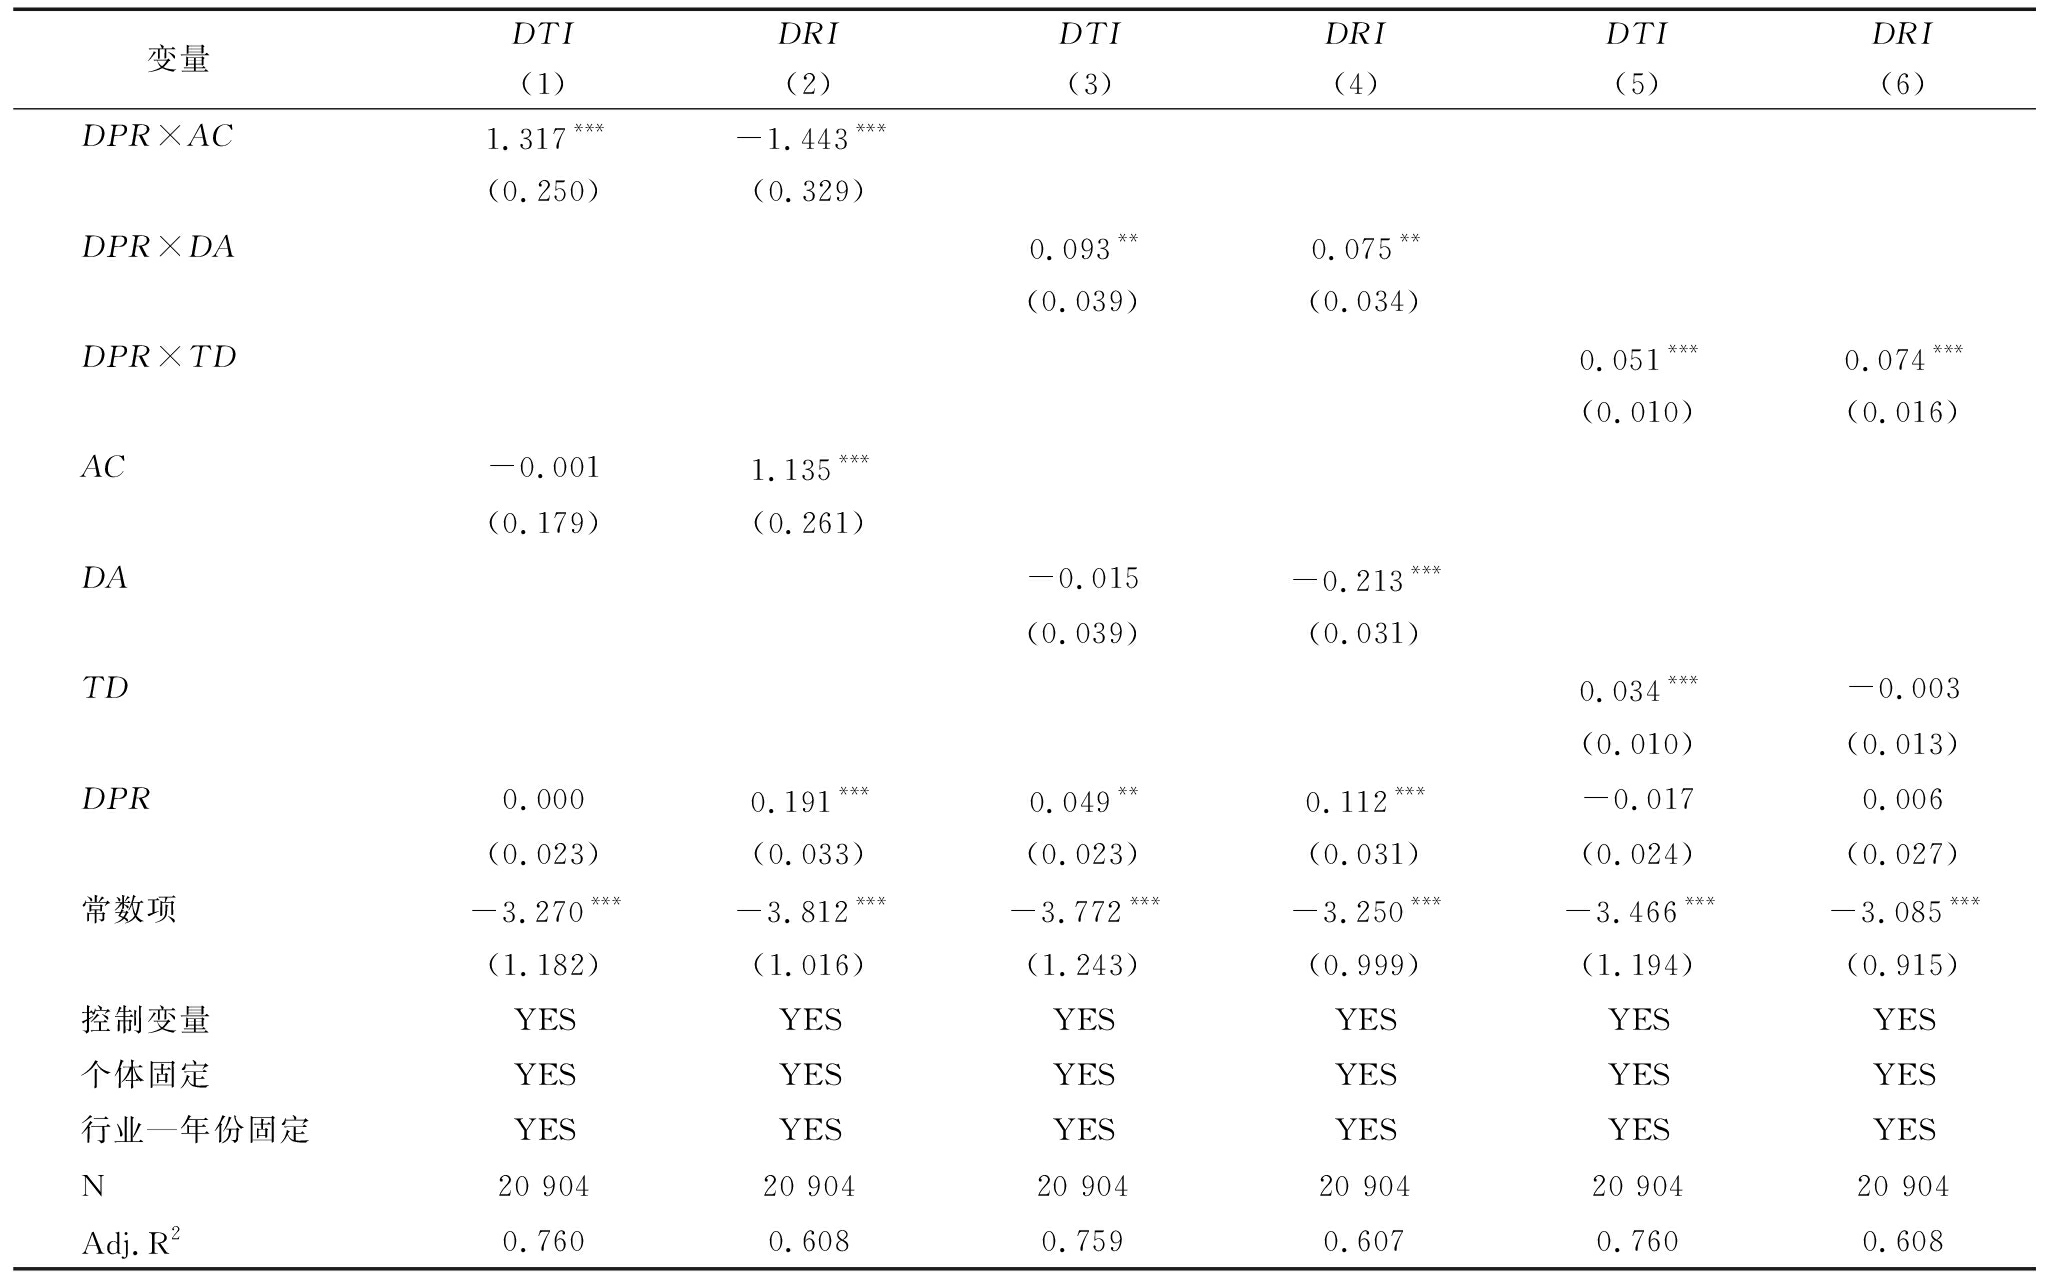
变量 DTIDRI(1)(2)DTIDRI(3)(4)DTIDRI(5)(6)DPR×AC1.317***-1.443***(0.250)(0.329)DPR×DA0.093**0.075**(0.039)(0.034)DPR×TD0.051***0.074***(0.010)(0.016)AC-0.0011.135***(0.179)(0.261)DA-0.015-0.213***(0.039)(0.031)TD0.034***-0.003(0.010)(0.013)DPR0.0000.191***0.049**0.112***-0.0170.006(0.023)(0.033)(0.023)(0.031)(0.024)(0.027)常数项-3.270***-3.812***-3.772***-3.250***-3.466***-3.085***(1.182)(1.016)(1.243)(0.999)(1.194)(0.915)控制变量YESYESYESYESYESYES个体固定YESYESYESYESYESYES行业—年份固定YESYESYESYESYESYESN20 90420 90420 90420 90420 90420 904Adj.R20.7600.6080.7590.6070.7600.608
3.3.2 数字无形资产配置
参考张树山和陈凯旋[44]的方法,使用与数字化相关的无形资产占总无形资产的比重来衡量企业数字无形资产配置(DA)。表8列(3)(4)报告了数字无形资产配置的调节效应检验结果。结果显示,DA与DPR的交互项系数均显著为正,表明数字无形资产配置发挥了显著的正向调节作用。数字资产配置水平越高,数据知识产权登记试点政策对企业数字技术创新产出以及数实技术融合创新的促进作用越明显,假设H3a和H3b得到支持。数字无形资产配置较高的企业,通常具备更强的数据资源整合与应用能力,能够将数据要素有效嵌入既有技术体系之中,从而更充分地释放数据知识产权制度的激励效应,进而促进企业数字创新活动的开展。
3.3.3 知识多元化
参考徐露允等[45]的方法,采用信息熵指数法测度企业知识多元化(TD),具体计算公式如下:
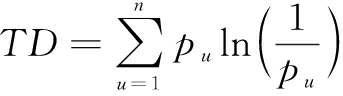
(4)
其中,u表示企业知识基础中的一种技术类别,n表示企业专利涉及的所有技术类别,pu表示企业技术类别u的专利数量占所有专利数量的比例。TD值越大,企业知识多元化程度越高。
表8列(5)(6)报告了知识多元化的调节效应检验结果。结果显示,TD与DPR的交互项均在1%水平上显著为正,表明企业知识多元化程度越高,数据知识产权登记试点政策对企业数字技术创新活动的促进作用越明显,假设H4a和H4b得到支持。知识多元化程度较高的企业拥有更广泛的知识基础与认知框架,能够从不同技术维度理解数据资源的潜在价值,并将其嵌入多领域研发活动之中,从而促进数据资源转化为数字技术创新产出。同时,多元化的知识结构也有助于企业打通数字技术知识与传统生产场景之间的关联,提升异质知识重组和跨场景应用能力,从而强化数据知识产权登记试点政策对数实技术融合创新的促进作用。
3.4.1 规模特征
本文根据样本企业规模的中位数将企业划分为大规模企业和小规模企业,并分别进行分组回归,结果如表9所示。在大规模企业中DPR系数均在1%水平上显著为正,而在小规模企业中DPR系数均不显著,说明数据知识产权登记试点政策显著促进了大规模企业的数字技术创新产出以及数实技术融合创新,但对小规模企业数字技术创新活动的促进作用并不明显。这一结果可能源于企业规模所带来的资源禀赋差异。与小规模企业相比,大规模企业通常拥有更雄厚的研发投入、更完善的数据基础设施以及更成熟的技术积累,能够有效将数据知识产权制度所带来的数据资源优势转化为数字技术创新活动。同时,大规模企业在数据治理和技术整合方面也更有优势,有助于推动数字技术在传统技术体系中的应用与融合。因此,数据知识产权登记试点政策对大规模企业数字技术创新活动的促进作用更为显著。
表9 基于规模特征的异质性检验结果
Table 9 Heterogeneity test results based on scale characteristics
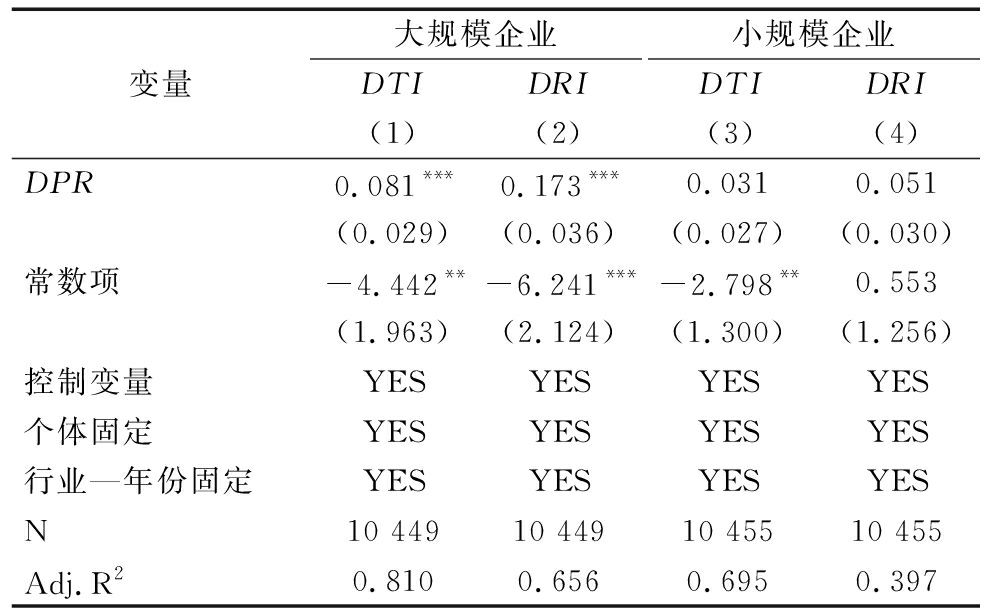
变量大规模企业DTIDRI(1)(2)小规模企业DTIDRI(3)(4)DPR0.081***0.173***0.0310.051(0.029)(0.036)(0.027)(0.030)常数项-4.442**-6.241***-2.798**0.553(1.963)(2.124)(1.300)(1.256)控制变量YESYESYESYES个体固定YESYESYESYES行业—年份固定YESYESYESYESN10 44910 44910 45510 455Adj.R20.8100.6560.6950.397
3.4.2 行业特征
本文依据《高技术产业(制造业)分类(2017)》的标准,将样本划分为非高科技行业和高科技行业企业进行分组回归,结果如表10所示。在非高科技行业企业样本中,DPR对DRI的系数在1%水平上显著为正,但对DTI的影响不显著,表明数据知识产权登记试点政策主要通过促进数字技术向传统技术体系嵌入,推动非高科技企业实现数实技术融合创新,但其对数字技术创新产出的直接促进作用尚不明显。可能的原因在于非高科技企业数字技术研发基础相对薄弱,难以在短期内将制度红利转化为数字技术研发突破,但数据知识产权登记能够改善数据获取与使用条件,从而促进数字技术与既有生产经营场景结合。在高科技行业企业样本中,DPR对DTI的系数在1%水平上显著为正,对DRI的系数在5%水平上显著为正,说明数据知识产权登记试点政策既促进了高科技企业数字技术创新产出,也推动了数实技术融合创新,且对前者的促进作用更强。这主要是因为高科技企业具有较强的研发能力和数据利用基础,能够更快地将数据知识产权登记带来的制度激励转化为数字创新产出。相比之下,数实技术融合创新涉及跨领域知识整合与技术重组,转化过程更为复杂,因此政策促进效应相对较弱。
表10 基于行业特征的异质性检验结果
Table 10 Heterogeneity test results based on industry characteristics
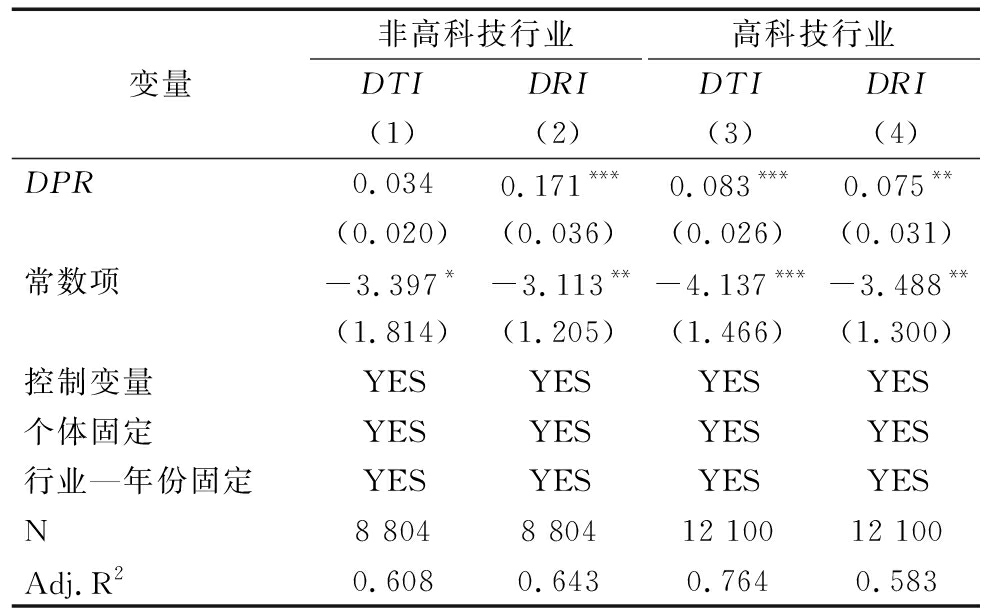
变量非高科技行业DTIDRI(1)(2)高科技行业DTIDRI(3)(4)DPR0.0340.171***0.083***0.075**(0.020)(0.036)(0.026)(0.031)常数项-3.397*-3.113**-4.137***-3.488**(1.814)(1.205)(1.466)(1.300)控制变量YESYESYESYES个体固定YESYESYESYES行业—年份固定YESYESYESYESN8 8048 80412 10012 100Adj.R20.6080.6430.7640.583
3.4.3 融资特征
本文采用FC指数衡量企业面临的融资约束水平,并依据样本中位数将企业划分为低融资约束企业和高融资约束企业两组进行分组回归,结果如表11所示。在低融资约束企业样本中,DPR系数均在1%水平上显著为正,数据知识产权登记试点政策显著促进了低融资约束企业的数字技术创新产出和数实技术融合创新。而在高融资约束企业样本中,DPR系数均不显著,表明数据知识产权登记试点政策对高融资约束企业数字创新活动的促进作用较为有限。这一结果表明,数据知识产权登记试点政策所释放的制度红利并不能自动转化为企业数字创新活动,其作用效果还取决于企业是否具备相应的资金保障。对于低融资约束企业而言,其融资渠道相对畅通、资金供给较为充足,能够更及时地将数据知识产权登记带来的数据资源可获得性提升转化为研发投入和技术开发,从而实现数字技术创新产出和数实技术融合创新。
表11 基于融资特征的异质性检验结果
Table 11 Heterogeneity test results based on financing characteristics
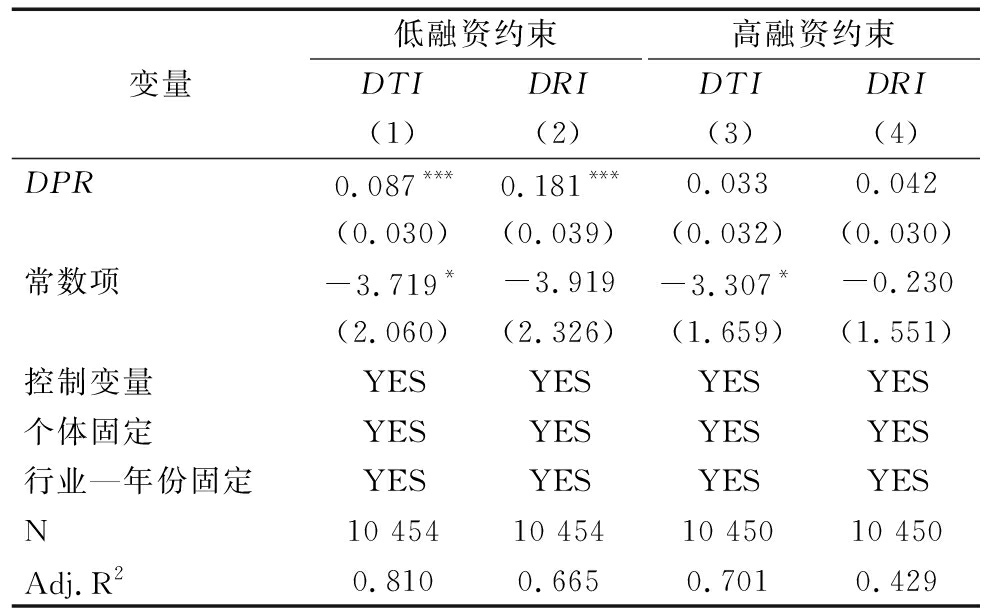
变量低融资约束DTIDRI(1)(2)高融资约束DTIDRI(3)(4)DPR0.087***0.181***0.0330.042(0.030)(0.039)(0.032)(0.030)常数项-3.719*-3.919-3.307*-0.230(2.060)(2.326)(1.659)(1.551)控制变量YESYESYESYES个体固定YESYESYESYES行业—年份固定YESYESYESYESN10 45410 45410 45010 450Adj.R20.8100.6650.7010.429
本文基于产权理论和资源编排理论,考察数据知识产权登记试点政策对企业数字技术创新活动的影响及其边界条件。研究发现,数据知识产权登记试点政策能够正向促进企业的数字技术创新活动,既提升了数字技术创新产出,也推动了数实技术融合创新。上述结论在经过一系列稳健性检验后依然成立。进一步分析发现吸收能力呈现出了差异化的调节效应,其强化了数据知识产权登记试点政策对企业数字技术创新产出的正向影响,却弱化了其对企业数实技术融合创新的正向影响。而数字无形资产配置与知识多元化均强化了该政策对企业数字技术创新活动的促进作用。异质性检验表明数据知识产权登记试点政策对大规模企业、低融资约束企业的数字技术创新活动促进作用更为显著。在非高科技行业企业中,制度效应主要体现为推动数实技术融合创新,而在高科技行业企业中,其对数字技术创新产出的促进作用更强。
完善数据知识产权登记机制,释放制度激励效应。数据知识产权登记试点政策能够促进数字技术创新产出与数实技术融合创新,应在现有试点经验基础上进一步细化审查与公示规则,建立更广泛的跨区域登记互认与流转衔接体系,以降低企业获取和甄别外部数据的制度成本。考虑到两类创新在资源需求上的差异,未来可探索分层分类的数据登记披露模式。面向数字技术创新产出,重点提升基础通用数据集的供给透明度与可获得性。面向数实技术融合创新,则可以引导权利人在登记时补充实体业务流程、特定行业场景等关联信息,使产权清晰的数据要素能够更精准地匹配实体企业的应用需求。
强化企业资源编排能力,提升创新转化效率。调节效应结果表明数字无形资产配置和知识多元化有助于强化数据知识产权登记试点政策的创新效应,而高吸收能力可能弱化其对数实融合创新的促进作用。因此,一方面企业应适当加大软件项目、数据库、信息系统等数字无形资产投入,夯实外部数据承接、处理和应用基础,降低数据导入与加工过程中的技术摩擦。另一方面,企业应警惕高吸收能力可能带来的认知惯性,避免过度沿单一技术轨道开展数据利用和研发活动,可通过产学研合作、跨界研发合作等方式拓展知识来源,提升知识多元化水平,增强跨领域数据资源的匹配、组合与重组能力,推动数字创新由单一技术研发向数实融合创新延伸。
完善分类支持与行业引导,提升政策适配水平。异质性检验表明数据知识产权登记试点政策对大规模企业和低融资约束企业的促进作用更明显。因此,政策设计应避免“一刀切”,重点提升中小企业和融资约束较强企业承接数据要素的能力。可推动数据知识产权登记凭证在信用评价、质押融资和融资担保等场景中的应用,拓宽企业数字创新融资渠道,缓解其数据开发利用和技术转化中的资金压力。在行业引导方面,对高科技企业,可支持其利用产权清晰的数据资源开展算法、软件、模型训练等数字技术研发;对非高科技企业,可侧重推动数据资源嵌入生产流程、工艺改造和业务场景,促进其通过数实融合实现创新升级。
[1] YOO Y,HENFRIDSSON O,LYYTINEN K. Research commentary—the new organizing logic of digital innovation: an agenda for information systems research[J]. Information Systems Research,2010, 21(4): 724-735.
[2] 张玲,杨建君.数字创新:内涵、理论框架与展望[J].科技进步与对策,2025,42(19):153-160.
[3] 周京奎,何昌磊.信息消费与数字技术创新——来自国家信息消费试点城市的证据[J].科学学研究,2026,44(8):1670-1680.
[4] HUANG Q,XU C,XUE X,et al. Can digital innovation improve firm performance: evidence from digital patents of Chinese listed firms[J]. International Review of Financial Analysis,2023,89:102810.
[5] 管考磊,付梦婷,朱海宁.企业数字技术创新与产品市场竞争优势——来自上市公司数字专利的证据[J].财经论丛(浙江财经大学学报),2025,41(10):53-63.
[6] 孙勇,张思慧,赵腾宇,等.数字技术创新对产业结构升级的影响及其空间效应——以长江经济带为例[J].软科学,2022,36(10):9-16.
[7] TROCIN C,HOVLAND I V,MIKALEF P,et al. How Artificial Intelligence affords digital innovation: a cross-case analysis of Scandinavian companies[J]. Technological Forecasting and Social Change,2021,173:121081.
[8] 刘睿,张美雅.数据资产信息披露与企业数字技术创新[J].华东经济管理,2026,40(3):77-83.
[9] BENDIG D, WAGNER R, PIENING E P,et al. Attention to digital innovation: exploring the impact of a chief information officer in the top management team[J]. MIS Quarterly,2023,47(4):1487-1516.
[10] ZHENG P,LI Z,ZHUANG Z. The impact of judicial protection of intellectual property on digital innovation: evidence from China[J]. Finance Research Letters,2023,58:104257.
[11] JIANG W,JIANG N,YU D. Network infrastructure construction and digital innovation resilience: evidence from Broadband China policy[J]. Information Processing &Management,2026,63(6): 104758.
[12] 马子红,王红梅,韩先锋.乘数字东风:数据政策协同赋能数字技术创新[J].财贸研究,2025,36(9):19-34,77.
[13] 杨亚平,杨鑫,陈凯.数据要素市场化对企业数字化创新的影响[J].经济管理,2025,47(3):5-25.
[14] 李雪琴,郑酌基,韩先锋.乘“数”而上:政府数据治理赋能企业数字创新[J].数量经济技术经济研究,2024,41(12):68-88.
[15] 徐实.企业数据保护的知识产权路径及其突破[J].东方法学,2018(5):55-62.
[16] 林洹民.数据产权的营业权属性及其体系效应[J].华东政法大学学报,2026,29(1):38-53.
[17] 王堂蓉,陈启梅,刘鹏波. DIKW框架下数据知识产权登记制度解构与优化策略[J].图书情报工作,2026,70(9):137-147.
[18] 邵红红.数据产权登记的功能定位、模式选择与制度完善——以信号理论为切入点[J].知识产权,2024(3):54-72.
[19] 李齐,郭成玉.数据资源确权的理论基础与实践应用框架[J].中国人口·资源与环境,2020,30(11):206-216.
[20] 张素华.数据产权登记制度的体系化构建[J].环球法律评论,2025,47(4):53-70.
[21] 李豫新,金笑颖.数实融合对制造业产业链韧性的影响——基于企业“技术—数据”双重驱动的分析[J].中国流通经济,2025,39(8):3-18.
[22] 邓建鹏,马文洁.数据知识产权登记的实践困境与制度反思[J].思想战线,2026,52(2):127-136.
[23] 杨莉萍.数据知识产权登记制度的实践困境及法治应对[J].中国政法大学学报,2025,19(5):252-265.
[24] SIRMON D G, HITT M A, IRELAND R D, et al. Resource orchestration to create competitive advantage:breadth,depth,and life cycle effects[J].Journal of Management,2011,37(5):1390-1412.
[25] WANG J,XUE Y,YANG J.Boundary-spanning search and firms′ green innovation:the moderating role of resource orchestration capability[J].Business Strategy and the Environment,2020,29(2):361-374.
[26] COHEN W M,LEVINTHAL D A. Absorptive capacity: a new perspective on learning and innovation[J]. Administrative Science Quarterly,1990,35(1):128-152.
[27] 苏涛永,郭鑫,李雅洁.人工智能促进企业持续性创新了吗 ——基于人力资本结构与知识吸收能力视角[J].商业经济与管理,2025,45(4):71-86.
[28] 罗慧慧,侯光明,王俊鹏.设立飞地研发中心对企业突破性创新的影响研究[J/OL].当代财经,1-16[2026-03-24].https://doi.org/10.13676/j.cnki.cn36-1030/f.20260116.001.
[29] 许和连,饶俏,邓玉萍.数字产品进口能否提高企业专利质量——来自中国A股上市公司的证据[J].南开经济研究,2025(9):37-56.
[30] KELLER A,KONLECHNER S,GUTTEL W H.Overcoming path-dependent dynamic capabilities[J]. Strategic Organization,2025,23(2):195-225.
[31] 刘冰冰,刘爱梅.智能制造赋能企业新质生产力——来自智能制造试点示范项目的证据[J].华东经济管理,2025,39(10):11-21.
[32] BRESCHI S, LISSONI F,MALERBA F. Knowledge-relatedness in firm technological diversification[J]. Research Policy,2003,32(1):69-87.
[33] 王瑾娴,梅术文.专利开放许可对企业开放式创新的影响研究[J].华东经济管理,2026,40(5):33-43.
[34] 马永红,栾昊巍,王琪,等.合作网络特征、企业知识多元化与共性技术溢出[J].科技进步与对策,2023,40(18):61-71.
[35] 黄灿,徐戈.技术多元化能够促进企业绩效提升吗——技术重组模式与科学知识搜索的调节作用[J].科技进步与对策,2024,41(2):108-118.
[36] 程中华,韩乐乐,李廉水.数据交易对企业数字创新的影响研究[J].科研管理,2025,46(10):31-39.
[37] 黄先海,高亚兴.数实产业技术融合与企业全要素生产率——基于中国企业专利信息的研究[J].中国工业经济,2023,40(11):118-136.
[38] 徐鹏,李廷刚,白贵玉.参与技术标准制定如何影响企业数字技术创新[J].经济管理,2025,47(4):171-188.
[39] 潘凯,张星星.数字经济赋能共同富裕的作用机制分析[J].江汉论坛,2024(6):27-32.
[40] ZHANG B,ZHANG J,CHEN C. Digital technology innovation and corporate resilience[J]. Global Finance Journal,2024,63:101042.
[41] JAFFE A B,TRAJTENBERG M,FOGARTY M S. Knowledge spillovers and patent citations: evidence from a survey of inventors[J]. American Economic Review,2000,90(2):215-218.
[42] 陶锋,朱盼,邱楚芝,等.数字技术创新对企业市场价值的影响研究[J].数量经济技术经济研究,2023,40(5):68-91.
[43] 张沥幻,张金昌.数实技术融合、企业转型升级与新质生产力——基于A股制造业企业的实证检验[J].科技进步与对策,2024,41(20):1-12.
[44] 张树山,陈凯旋.企业ESG表现与数字技术创新[J].财经论丛,2024,40(9):69-79.
[45] 徐露允,曾德明,李健.知识网络中心势、知识多元化对企业二元式创新绩效的影响[J].管理学报,2017,14(2):221-228.