开放科学(资源服务)标识码(OSID):
Using Chinese A-share listed companies from 2013 to 2024 as the sample, this study develops a theoretical framework based on information asymmetry theory and agency cost theory. Corporate default risk is measured using a distance-to-default model. A two-way fixed-effects model is employed to estimate the impact of university-industry-research collaborative innovation on corporate default risk. To address potential endogeneity and sample-selection bias, the study applies an instrumental-variable approach and propensity score matching. To mitigate potential interference caused by the sensitivity of matching methods, this study adopts the entropy balancing method to re-estimate the model.This study further employs three additional methods to enhance the robustness of the conclusions:alternative variable measurement, exclusion of certain confounding factors, and the inclusion of high-dimensional fixed effects.
The findings show that university-industry-research collaborative innovation significantly reduces corporate default risk. The mechanism analysis reveals that this effect operates through three channels. First, collaborative innovation generates a technological effect by improving total factor productivity. Access to knowledge, research expertise, and technological resources enhances knowledge integration, technological absorption, and resource allocation efficiency, thereby strengthening operational performance and financial resilience. Second, collaborative innovation produces a certification effect by alleviating financing constraints. Cooperation with universities and research institutes enhances the credibility of firms′ innovation activities, reduces information asymmetry between firms and external capital providers, and improves financing accessibility, thereby strengthening debt-servicing capacity. Third, collaborative innovation creates a governance effect by restraining inefficient investment and excessive debt. The involvement of research organizations introduces expertise and external constraints into corporate decision-making, helping reduce resource misallocation, curb aggressive investment, and limit excessive debt accumulation. Further analysis shows that the risk-mitigation effect is more pronounced among non-state-owned enterprises, firms in technology-intensive industries, and firms in regions with stronger intellectual property protection. Findings indicate that the effectiveness of collaborative innovation varies with ownership characteristics, technological attributes, and institutional environments.
To optimize industry-university-research collaboration, a multi-stakeholder approach is recommended. First, enterprises should tailor strategies based on ownership; specifically, non-state-owned firms can leverage these partnerships to mitigate risks, improve information transparency, and reduce inefficient investments under financing constraints. Second, financial institutions should upgrade their credit risk assessment models to evaluate the quality and conversion efficiency of collaborative innovation, thereby offering better financial support to tech-intensive firms. Finally, governments should strengthen institutional environments by refining intellectual property protection and dispute resolution mechanisms, particularly in regions with weaker IP enforcement, to provide stable expectations and reduce innovation risks.
This study extends research on the economic consequences of university-industry-research collaborative innovation from innovation performance to corporate risk governance. By identifying technological improvement, certification effect, and governance enhancement as key transmission channels, it provides micro-level evidence on how collaborative innovation affects financial stability and offers support for firms seeking to optimize collaborative innovation decisions and improve credit risk management.
开放科学(资源服务)标识码(OSID):
党的二十大报告提出,“加强企业主导的产学研深度融合,强化目标导向,提高科技成果转化和产业化水平”。防范化解重大风险也是保障我国经济行稳致远的基本前提。对企业而言,创新与风险并非彼此割裂。一方面,持续创新有助于企业提升技术能力和市场竞争优势;另一方面,创新活动具有高投入、长周期和高不确定性特征,若企业独立承担失败风险,可能加剧资金占用等不利因素影响,进而推高违约风险。为此,如何在“促创新”与“防风险”之间实现平衡,已然成为企业实现高质量发展的重要议题。
企业违约风险并非债务规模的简单积累,本质上是企业资产价值、债务偿付压力和现金流稳定性等因素共同作用的结果。在创新驱动发展战略中,企业违约风险还可能与创新过程中的不确定性、信息不对称和资源错配相关联。因此,考察能够缓解创新不确定性和优化风险分担的组织安排,对理解企业违约风险具有重要意义。不同于依赖内部资源的封闭式创新,产学研合作创新是指企业、高校和科研院所基于利益共享与风险共担原则,打破组织边界壁垒,共同实现创新要素深度融合的协同创新过程[1]。这种跨界合作模式不仅能够通过引入外部异质性知识资源,有效弥补企业单一创新主体短板,更能凭借科研机构的声誉背书,向外部资本市场释放积极信号。例如,杭州市萧山区“安心保”模式通过“先研后付+风险共担”等制度安排,探索了企业、金融机构和科研机构共同分担研发与成果转化风险的实践路径。
现有研究为本文提供了重要基础,但仍存在一定的拓展空间。一方面,企业违约风险研究主要从内部治理和宏观环境等角度,较好地解释了企业违约风险的成因机制[2-4],但对企业创新组织安排,尤其是跨组织协同创新如何影响违约风险关注不足。另一方面,产学研合作创新研究主要聚焦技术突破、创新绩效与新质生产力等领域[5-7],更多强调其在促进知识溢出和科技成果转化中的积极作用,较少进一步讨论其能否缓解创新活动中的信息不对称、融资约束和代理冲突,进而发挥风险治理功能。总的来看,既有研究均肯定了产学研合作创新在生产效率和创新产出等方面的增益效果,却相对忽视了其在风险治理上的稳定器功能。
本文在“促创新”与“防风险”的双重目标约束下,将产学研合作创新纳入企业违约风险分析框架,旨在厘清企业创新组织安排与风险治理之间的内在逻辑,为实现技术变革与金融安全的动态平衡提供微观证据。为此,构建包含信息不对称与代理成本的理论模型,将产学研合作创新视为影响企业技术边界、信息环境与治理约束的重要决策变量,并结合违约距离模型从数理层面推导其对企业违约风险的作用方向。在此基础上,实证检验产学研合作创新对企业违约风险的总体影响,从技术效应、认证效应和治理效应三个方面识别其风险治理功能的传导路径,并从企业产权性质、行业技术属性和区域制度环境三个层面展开异质性分析,进一步揭示产学研合作创新影响企业违约风险的作用边界。
本文边际贡献如下:研究视角,拓展了产学研合作创新的经济后果研究,将研究视域从创新绩效延伸到风险治理领域。微观层面,揭示“促创新”与“防风险”之间的逻辑关联。理论分析,基于信息不对称理论与代理成本理论,构建产学研合作创新影响企业违约风险的理论模型,并从技术效应、认证效应和治理效应三个方面阐释其风险缓释机制。在经验识别上,不仅检验产学研合作创新对企业违约风险的总体效应和影响机制,还进一步识别其作用边界,揭示该影响在企业产权性质、行业技术属性和区域制度环境等维度上的差异表现,从而为企业优化协同创新决策、金融机构完善风险识别以及政府健全创新生态提供经验证据。
企业违约风险通常是指企业未来不能按照债务契约约定履行还本付息义务的可能性。基于结构化信用风险模型,企业违约风险取决于企业价值对债务清偿要求的覆盖程度,并受企业价值变动、债务负担和经营波动等因素影响[8]。围绕这一逻辑,现有研究主要从企业经营基础、外部环境变化和内部治理机制三个方面考察违约风险的形成机制。首先,企业经营基础是影响违约风险的重要因素。业绩波动通常会削弱企业现金流稳定性,进而提高企业违约风险。数字技术创新则有助于改善企业生产经营效率和风险抵御能力,从而降低企业违约风险[9]。其次,外部融资环境变化同样会影响企业违约风险。信用供给冲击以及银行业竞争格局,均可能通过改变企业融资成本与融资可得性,对企业债务接续能力产生影响[10-11]。同时,生态环境恶化等外部冲击也可能加剧企业经营不确定性,进而提高企业债务违约风险[12]。最后,内部治理失灵及其引发的资源配置效率损失也会加剧企业债务脆弱性。企业内部控制质量不足、战略选择激进和非效率投资等问题,均可能导致企业资源配置偏离长期价值创造目标,进而诱发债务风险累积[13-15]。
随着企业间协作关系和网络嵌入程度不断加深,组织网络对违约风险的影响也开始受到关注。罗栋梁等[16]认为,股东关系网络在抑制企业债务违约风险中发挥重要作用。总体而言,既有研究从违约风险内涵出发,构建以经营基础、外部环境和内部治理为核心的解释框架,并开始关注组织网络对企业违约风险的影响,但对企业创新组织安排,尤其是产学研合作创新这一跨组织协同安排的风险治理作用仍缺乏充分讨论。
现有研究主要从扩张效应视角考察产学研合作创新的经济后果,重点关注其对企业技术创新、市场绩效和新质生产力的影响。技术创新是产学研合作创新最直接的结果体现。周开国等[17]基于企业与高校合作专利数据发现,产学研合作创新能够带动企业后续独立专利产出增长,并在较长时期内表现出持续影响。同时,企业参与产学研合作不仅能够扩大创新规模,也能够提升创新质量[18]。进一步看,产学研深度融合有助于提升企业关键核心技术创新能力[19],产学研协同也能够提升企业绿色创新质量[20]。此外,相关研究还将产学研合作创新的经济后果拓展至市场绩效与新质生产力等方面。刘斐然等[21]认为,产学研合作深度与市场绩效之间存在U型关系;刁海璨[22]指出,深化产学研合作能够加快科技成果转化,有利于新质生产力培育。
创新活动并非天然只带来正向收益,其高投入、长周期和高不确定性特征,也可能使企业面临研发失败、成果转化不足、融资约束加剧和经营波动上升等风险[23]。围绕创新活动的风险治理问题,已有研究从信息披露和知识产权保护等方面展开讨论,认为有效的外部制度和内部治理安排能够缓解创新不确定性所引致的资源错配与财务脆弱性[24-25]。然而,既有研究主要聚焦企业一般创新活动,对产学研合作创新这一跨组织协同安排是否具有风险缓释功能关注不足。王靖宇等[26]发现,产学研合作能够抑制企业债券信用利差,其作用机制在于提高企业创新效率并降低企业风险。这表明产学研合作可能具有风险治理功能,但该研究主要关注债券信用利差等市场定价结果,尚未从企业违约风险出发,揭示产学研合作创新对企业债务脆弱性的影响及其传导机制。
综上所述,既有文献为理解企业违约风险的形成机制及产学研合作创新的经济后果奠定了坚实基础。但企业违约风险研究侧重于经营基础、外部环境和内部治理等因素,对跨组织协同创新的风险治理作用关注不足。而产学研合作创新研究多聚焦于创新能力提升和生产效率改善等扩张性后果,在一定程度上忽视了其在统筹高水平安全中的关键角色,特别是关于产学研合作创新如何抑制企业违约风险这一命题,尚待进一步挖掘。对比已有文献,本文尝试从以下三个方面进一步拓展:其一,以风险治理视角,丰富跨组织协同创新的风险缓释效应研究;其二,从技术效应、认证效应与治理效应三个维度,剖析产学研合作创新对违约风险的影响机理;其三,结合产权、行业及制度特征,明晰产学研合作创新风险缓释效应的作用边界。
为深入剖析产学研合作创新对企业违约风险的微观作用机理,本文基于信息不对称理论与代理成本理论构建一个理论模型,将企业参与产学研合作创新视为影响其技术边界、信息环境与治理约束的重要决策行为,通过刻画企业在给定约束条件下的最优选择,分析产学研合作创新对企业关键经济指标的影响,并进一步结合违约距离模型,考察产学研合作创新对企业违约风险的总体作用方向。
(1)生产技术与合作创新决策。本文假设代表性企业生产过程遵循Cobb-Douglas形式。投入要素包括资本K和劳动L,企业生产函数设定如下:
Y=A(s)KαLβ,α,β>0
(1)
式(1)中,Y表示产出,α和β分别为资本和劳动投入。产学研合作创新参与程度s作为企业关键决策变量,s≥0。A(s)表示受s影响的全要素生产率,基于企业理性选择原则,一个保证企业参与产学研合作创新的关键假定为A′(s)>0。
(2)信息不对称。考虑到企业外部融资面临信息不对称,而企业参与产学研合作创新程度越高,合作关系、研发分工和技术成果越易被外部投资者、债权人及其他利益相关方识别乃至验证。因此,定义企业在资本市场中面临的信息不对称程度为ξ(s),ξ′(s)<0。
进一步地,企业融资利率r(s)由无风险利率rf和信息不对称所引致的风险溢价λξ(s)共同决定,则有r(s)=rf+λξ(s),λ>0。可以得到r′(s)=λξ′(s)<0。同时,设企业受到的外部监督强度为m(s),满足m′(s)>0。
(3)代理偏离。企业管理层可能因私人收益或短期考核激励而偏离最优投资决策,因此,设管理层偏离最优投资水平幅度为e,e≥0。偏离行为可以带来私人收益be,b>0。但在产学研合作过程中,管理层偏离行为面临着外部监督,监督强度越高,其预期成本也越高。为刻画这种特征,本文将管理层因投资偏离而承担的预期惩罚成本设定为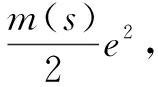 则管理层优化问题可以表示为
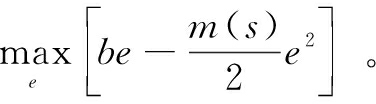
对其求一阶条件,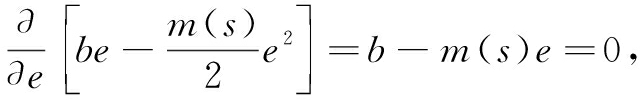 可得管理层最优偏离程度为
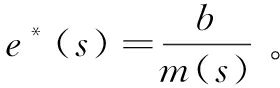 由于m′(s)>0,则有
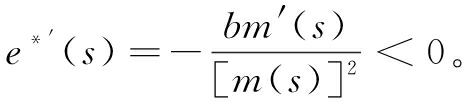
进一步地,除管理层层面的预期惩罚成本外,由偏离最优投资所造成的企业价值损失可以表示为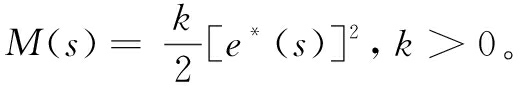 其中,k表示投资偏离向企业价值损失转化的敏感程度,则有M′(s)=ke*(s)e*′(s)<0。这表明,随着企业参与产学研合作创新程度提高,外部监督约束增强,管理层偏离最优投资水平的程度下降。
同时,设企业债务B(s)由正常经营和合理投资所需的基础债务部分B0与由投资偏离诱发的高风险负债BE(s)部分构成,即B(s)=B0+BE(s)。考虑到管理层实施偏离价值最大化目标的低效率扩张,通常需要通过额外融资予以支撑,而在外部融资结构既定条件下,这种新增融资会部分转化为高风险债务的过度积累。为刻画这种投资偏离向高风险负债的传导关系,则BE(s)=χe*(s),χ表示投资偏离向高风险负债转化的敏感系数,χ>0。则有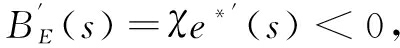 进而
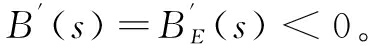
(4)企业最优决策目标。由上述设定可得,企业在给定产学研合作创新参与程度s下的期望利润函数Π(s)如下:
Π(s)=PA(s)KαLβ-wL-[1+r(s)]B(s)-C(s)-M(s)
(2)
式(2)中,P表示产品价格,w表示工资率,C(s)表示企业参与产学研合作创新所需支付的合作成本,C′(s)>0。
在上述模型设定下,本文结合违约距离模型进一步通过比较静态分析考察企业参与产学研合作创新程度s对企业关键经济指标的边际影响,并推导其对企业违约风险的总体作用方向。
参考Bharath等[27]的研究,企业违约风险取决于企业资产价值相对于债务到期偿付义务的安全边际。本文在考虑产学研合作创新对企业违约风险的影响过程中,引入违约距离模型将企业违约风险大小转化为违约距离求解。
该模型假设企业资产价值满足几何布朗运动,且企业在T时期内仅有一项到期负债。当企业参与产学研合作创新时,模型构造如下:
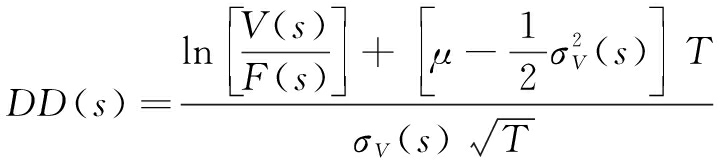
(3)
式(3)中,V(s)表示企业资产价值,F(s)表示企业债务违约门槛,σV(s)为资产价值波动率,μ为预期收益率,T为债务剩余期限,违约距离DD(s)越大,企业违约风险越小。
基于违约距离模型,企业资产价值、债务规模与资产价值波动率是决定违约风险的三大核心指标。据此,本文将从上述三个指标出发,深入剖析产学研合作创新影响企业违约距离的内在逻辑与作用方向。
设企业资产价值等于未来期望利润流的贴现值,在稳态近似下,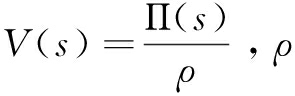 为贴现率,ρ>0。基于V(s)对s求导,则有:
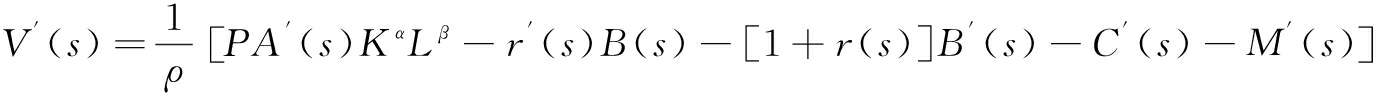
(4)
式(4)中,根据前文可知A′(s)>0,r′(s)<0,B′(s)<0,M′(s)<0,C′(s)>0。当企业产学研合作创新边际收益大于边际成本时,企业资产价值上升,即V'(s)>0。
在短期比较静态意义下,鉴于企业维持正常经营所需的基础债务B0通常保持相对稳定,真正导致企业违约概率攀升的实质动因,更可能是投资偏离所引发的额外高风险负债BE(s)。因此,企业违约债务门槛F(s)可表示为:F(s)=F0+ωBE(s),F0表示企业在正常经营状态下的基础债务规模,ωBE(s)表示由高风险负债所抬升的额外债务压力,ω表示高风险负债对违约门槛的边际抬升强度,ω>0。对F(s)求导,则有:
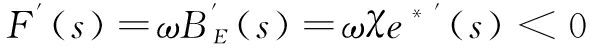
(5)
式(5)表明,随着产学研合作创新不断加强,企业高风险负债得以有效缓解,从而进一步拓宽违约距离。
企业违约风险不仅取决于资产价值和债务规模,还取决于资产价值波动率。本文进一步从经营风险与杠杆放大的角度刻画产学研合作创新对企业价值波动率的影响过程。在现实中,即使企业已经选择最优经营决策,其实际利润仍会受到市场需求等随机因素εt的冲击。因此,设企业在给定s条件下的实现利润如下:
πt(s)=Π(s)+εt,E(εt)=0,Var(εt)=τ2(s)
(6)
式(6)中,εt表示随机冲击,τ(s)表示企业在给定s下的利润波动率。
进一步地,企业利润波动率τ(s)取决于企业生产效率和资源配置偏离程度,则有:
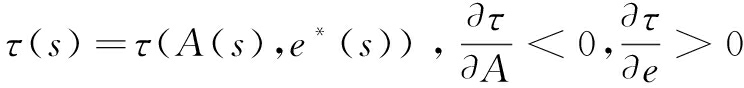
(7)
式(7)表明,全要素生产率提升有助于降低企业利润率波动,而投资偏离程度越高,企业经营不确定性越高。
根据式(7)对s求导得到,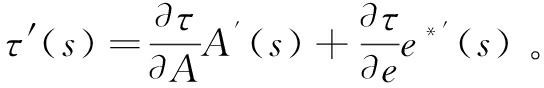 由于
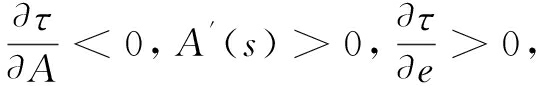 且e*′(s)<0,故有τ′(s)<0。
同时,企业资产价值波动率σV(s)不仅受经营风险本身影响,还受债务负担的杠杆放大作用影响。债务规模越大,企业未来现金流对偿债义务的覆盖空间越小,经营冲击越容易被放大并传导为企业资产价值波动。设企业资产价值波动率σV(s)满足以下条件:
σV(s)=σ0+g(F(s))τ(s)
(8)
式(8)中,σ0表示企业在市场波动、行业调整和宏观冲击条件下面临的基准资产价值波动率,σ0>0,g(F(s))表示债务偿付压力对经营波动向资产价值波动传导的放大效应,且满足g(F)>0,g′(F)>0,即债务规模越大,经营风险对企业价值波动的放大效应越强。由式(8)对s求导可得:
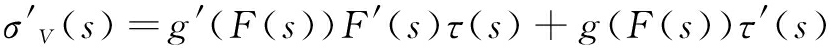
(9)
式(9)中,因g′(F)>0,F′(s)<0,τ(s)>0,g(F)>0,τ′(s)<0,则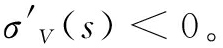
结合式(3)分析产学研合作创新对V(s)、F(s)和σV(s)的总体作用方向,则有:
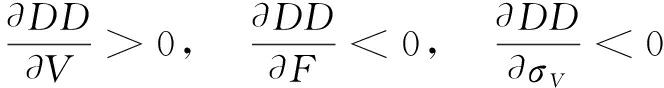
(10)
又因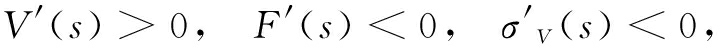 结合式(3)则有:
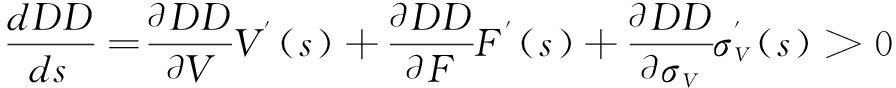
(11)
式(11)表明,在总体作用方向上,企业参与产学研合作创新程度越高,将系统性拉大违约距离DD,从而降低企业违约风险。
基于理论模型推导结果,本文提出以下研究假设:
H1:产学研合作创新对企业违约风险存在抑制作用。
前文理论分析主要通过关键函数及参数设定,刻画产学研合作创新影响企业违约风险的总体方向,所得结论更多体现为短期稳态近似条件下的方向性推论。然而,现实中的企业决策并非发生于无摩擦的理想稳态中,相关推论赖以成立的核心设定仍需进一步还原为具体的经济行为过程。产学研合作创新作为跨组织协同创新安排,可能在资源配置、信息环境和治理约束三个层面发挥作用,并分别体现为技术效应、认证效应和治理效应。
2.3.1 产学研合作创新的技术效应
作为跨组织协同创新安排,产学研合作创新可能通过改变企业创新资源配置方式影响违约风险。与依赖内部研发资源的封闭式创新不同,企业在产学研合作中能够持续引入高校和科研机构的基础研究成果、科研人才以及前沿技术信息,从而突破自身知识储备与研发能力的边界约束。对企业而言,这种资源重组并不只是简单增加研发投入,更重要的是提升知识整合、技术吸收和成果转化效率。随着技术边界拓展和创新要素匹配改善,企业投入产出转化效率提高,并进一步表现为全要素生产率提升。全要素生产率提升有助于增强企业现金流稳定性和市场竞争优势,从而提高偿债能力并降低违约风险。据此,本文提出以下研究假设:
H2:产学研合作创新能够提升企业全要素生产率,进而抑制企业违约风险。
2.3.2 产学研合作创新的认证效应
除资源配置改善所带来的技术效应外,产学研合作创新还会通过改善企业外部信息环境影响违约风险。创新活动具有高度专业性和不确定性,外部投资者和债权人通常难以准确评估企业研发项目的真实质量及未来收益,由此形成较强的信息不对称。企业与高校、科研院所建立稳定合作关系后,合作主体所具备的科研能力、学术声誉与专业积累,能够提升企业创新活动的可识别性与可信度,并向外部融资主体传递关于企业技术实力、研发质量和成长潜力的积极信号。因此,产学研合作创新所形成的合作关系具有一定外部认证功能,有助于降低金融机构的信息搜寻成本与逆向选择风险,缓解企业融资约束,进而增强企业应对现金流冲击和债务偿付压力的能力,最终降低违约风险。据此,本文提出以下研究假设:
H3:产学研合作创新能够缓解企业融资约束,进而抑制企业违约风险。
2.3.3 产学研合作创新的治理效应
产学研合作创新还能够通过引入外部专业主体参与企业创新决策和资源配置过程,发挥治理效应并降低企业违约风险。现代企业因两权分离普遍面临第一类代理问题,管理层可能受规模扩张动机或短期考核压力影响,偏离企业价值最大化目标,并在投资决策中表现为非效率投资,在融资决策中表现为过度负债。非效率投资与过度负债所造成的资源配置扭曲,会进一步加剧企业财务脆弱性。由此可知,产学研合作创新的治理效应,本质上是跨组织协同合作对企业内部代理问题的外部缓解。
具体而言,产学研合作创新不仅是技术资源整合过程,也是外部专业约束嵌入企业决策体系的过程。以校企联合研究院合作模式为例,企业主导产学研创新过程本质是高校和企业相互授权促进组织内部结构与外部结构融合的权力配置过程[28]。通过与高校等外部主体建立合作关系,企业在创新决策中能够获得更为专业的技术评估,进而提升管理层对技术前景与研发方向的判断能力,减少因战略误判所导致的资源错配。同时,外部合作关系所形成的声誉约束和风险约束,也有助于提升企业在重大资源配置决策中的审慎性,抑制单纯以规模扩张为导向的激进投资和高杠杆行为。
在投资端,产学研合作创新通过提升项目甄别能力和决策科学性,有助于减少偏离最优水平的投资行为,抑制非效率投资,降低资源无效占用及其对现金流的挤压效应,进而增强企业债务偿付能力,降低违约风险。据此,本文提出以下研究假设:
H4a:产学研合作创新能够抑制非效率投资,进而抑制企业违约风险。
在融资端,产学研合作创新所带来的外部约束与决策优化效应,有助于管理层更加审慎地安排债务融资规模和融资结构,减少对高风险、高杠杆扩张模式的依赖,进而缓解过度负债问题。随着成果转化效率提升和债务负担趋于合理,企业偿债压力和再融资风险也将相应下降,从而抑制违约风险。据此,本文提出以下研究假设:
H4b:产学研合作创新能够减轻过度负债,进而抑制企业违约风险。
3.1.1 数据来源
本文以2013—2024年沪深两市A股上市公司为原始样本,按照以下原则对数据进行预处理:考虑到金融行业财务报表的特殊性,剔除原始样本中的金融类上市公司;剔除财务数据缺失样本;为保证回归结果不受离群值的干扰,对所有连续型变量作上下1%的缩尾处理。本文共得到24 729个公司年度观测值。上市公司数据来自CSMAR数据库和Wind数据库。
3.1.2 变量界定
(1)被解释变量。本文采用企业违约距离(Enterprise Default Distance,EDD)作为企业违约风险的代理变量。具体而言,本文参照张庆君等[29]的研究,以基于DD-BS模型计算得出的违约距离衡量企业违约风险,即企业距离违约点越远,表明企业违约风险发生的可能性越小。
(2)解释变量。参考刘斐然等[30]的研究,本文利用企业参与产学研合作所联合申请的专利数量对企业产学研合作创新强度进行识别和测度。首先,确定企业参加产学研合作创新的关键词为大学、研究院、科学院、学院、研究所、总院,依据上述关键词确定专利是否为产学研合作创新专利。其次,剔除由企业设立的研究所和研究院申请专利。最后,将企业产学研合作创新专利与企业总资产的比值,作为衡量企业参与产学研合作创新程度的代理变量。
(3)控制变量。在现有文献的基础上,本文基于企业财务特征与治理特征考虑控制微观企业层面可能影响企业违约风险的因素。财务层面的控制变量如下:营业收入(Sell),采用企业当期营业收入的自然对数衡量;资产负债率(Lev),采用企业总负债与总资产的比值衡量;流动比率(Cr),采用企业流动资产与流动负债的比值衡量;总资产净利润率(Roa),采用企业净利润与总资产的比值衡量;现金流波动性(Cash),采用企业现金流与总资产比值的三年波动率衡量;营业收入增长率(Growth),采用企业本期营业收入减去上期营业收入后与上期营业收入的比值衡量。治理层面的控制变量如下:管理层薪酬(Salary),采用管理层薪酬总额的自然对数衡量;两职合一(Dual),若董事长和总经理由同一人兼任,则取值为1,否则为0;管理层持股(Ms),采用董监高持股数与总股数的比值衡量;独立董事占比(Db),采用独立董事与董事会总人数的比值衡量;股权集中度(Top5),采用前五大股东占股比例之和衡量。此外,鉴于外部金融环境差异可能影响企业融资可得性乃至违约风险,本文参考郭峰等[31]的研究,采用地级市层面滞后一期数字金融指数衡量地区金融发展水平(Finance),并将其纳入基准模型加以控制。
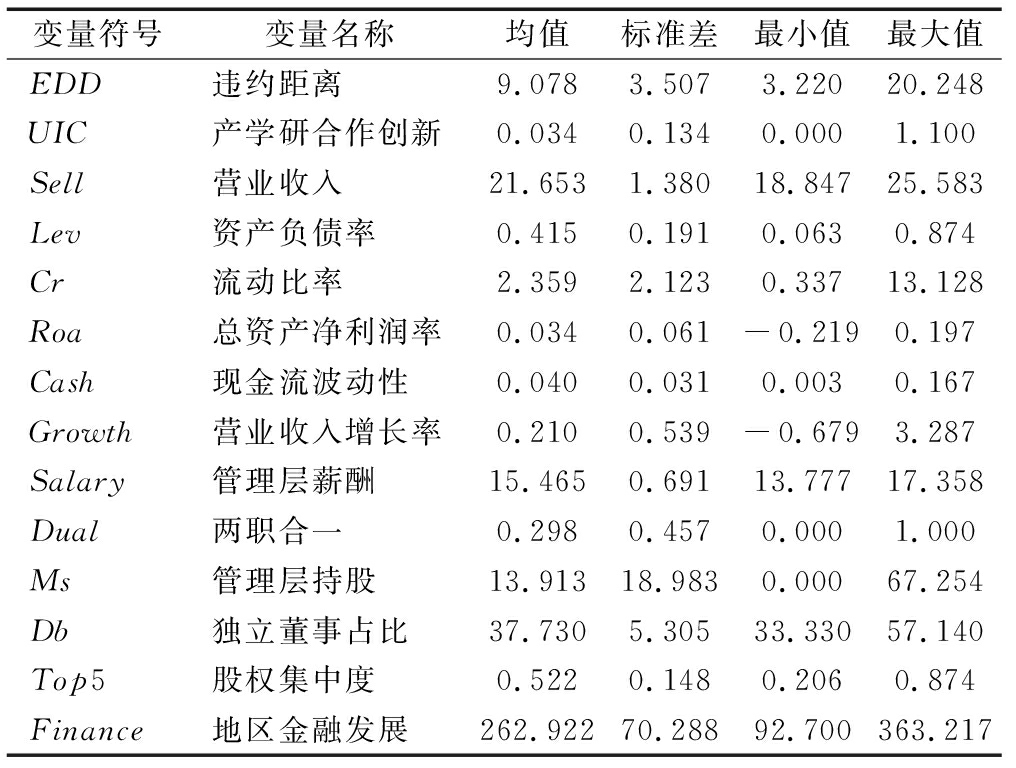
本文变量描述性统计结果如表1所示。由表1可知,企业违约距离的均值为9.078,标准差为3.507,表明样本企业间违约风险存在较为明显的差异。产学研合作创新强度的均值为0.034,标准差为0.134,最小值为0,说明不同企业参与产学研合作创新的程度差异较大,部分企业尚未开展相关合作。此外,其余控制变量也呈现出一定的离散特征。总体来看,企业在违约风险分布和产学研合作创新水平等方面均存在分化现象。
表1 变量描述性统计结果
Table 1 Descriptive statistics of the variables
变量符号变量名称均值标准差最小值最大值EDD违约距离9.0783.5073.22020.248UIC产学研合作创新0.0340.1340.0001.100Sell营业收入21.6531.38018.84725.583Lev资产负债率0.4150.1910.0630.874Cr流动比率2.3592.1230.33713.128Roa总资产净利润率0.0340.061-0.2190.197Cash现金流波动性0.0400.0310.0030.167Growth营业收入增长率0.2100.539-0.6793.287Salary管理层薪酬15.4650.69113.77717.358Dual两职合一0.2980.4570.0001.000Ms管理层持股13.91318.9830.00067.254Db独立董事占比37.7305.30533.33057.140Top5股权集中度0.5220.1480.2060.874Finance地区金融发展262.92270.28892.700363.217
3.2.1 基准模型
本文构建双向固定效应模型进行基准回归,以检验企业产学研合作创新对企业违约距离的影响效应,如式(12)所示。
EDDi,t=α0+α1UICi,t+αiControli,t+μi+λt+ε
(12)
式(12)中,i表示企业,t表示年份,μi、λt分别表示个体固定效应和年份固定效应;ε表示随机扰动项;EDDi,t表示i企业在第t年的违约距离;UICi,t表示i企业在第t年参与产学研合作创新强度;Controli,t为前文选取的一系列控制变量。
3.2.2 机制检验模型
为提升理论推导与经验检验之间的一致性,本文进一步将理论分析框架中的关键设定与可观测机制变量进行对应。首先,在生产函数设定中,产学研合作创新强度通过影响全要素生产率,改变企业知识整合、技术吸收和投入产出转化效率,这一过程对应技术效应。基于此,本文在经验检验中采用企业全要素生产率(TFP)刻画产学研合作创新的技术效率提升机制。其次,在信息不对称设定中,产学研合作创新强度通过降低企业面临的信息不对称程度和融资风险溢价,改善外部融资可得性,这一过程对应认证效应。由于信息环境改善最终体现为企业融资约束缓解,本文采用融资约束指标(SA)刻画产学研合作创新的认证效应。再次,在代理偏离设定中,产学研合作创新通过引入高校、科研院所等外部专业主体,强化对管理层投资决策和融资决策的外部约束,进而降低管理层偏离企业价值最大化目标所造成的资源配置扭曲,这一过程对应治理效应。其中,在投资端,本文采用非效率投资(INV)衡量管理层投资偏离所引致的资源配置偏离;在融资端,本文采用过度负债(DF)衡量代理冲突和激进扩张所诱发的高风险债务积累。由此,TFP、SA、INV和DF分别对应理论模型中的生产率提升、信息环境改善、投资偏离抑制和高风险负债缓解四类机制,能够较为系统地刻画产学研合作创新影响企业违约风险的传导路径。
参照江艇[32]的做法,本文重点检验产学研合作创新与机制变量之间的因果关系,以识别其发挥风险治理效应的传导渠道,设定如下机制检验模型:
Mechanismi,t=β0+β1UICi,t+βiControli,t+μi+λt+ε
(13)
式(13)中,Mechanism表示一系列机制变量,具体包括生产效率(TFP)、融资约束(SA)、非效率投资(INV)和过度负债(DF),其他与式(12)相同。
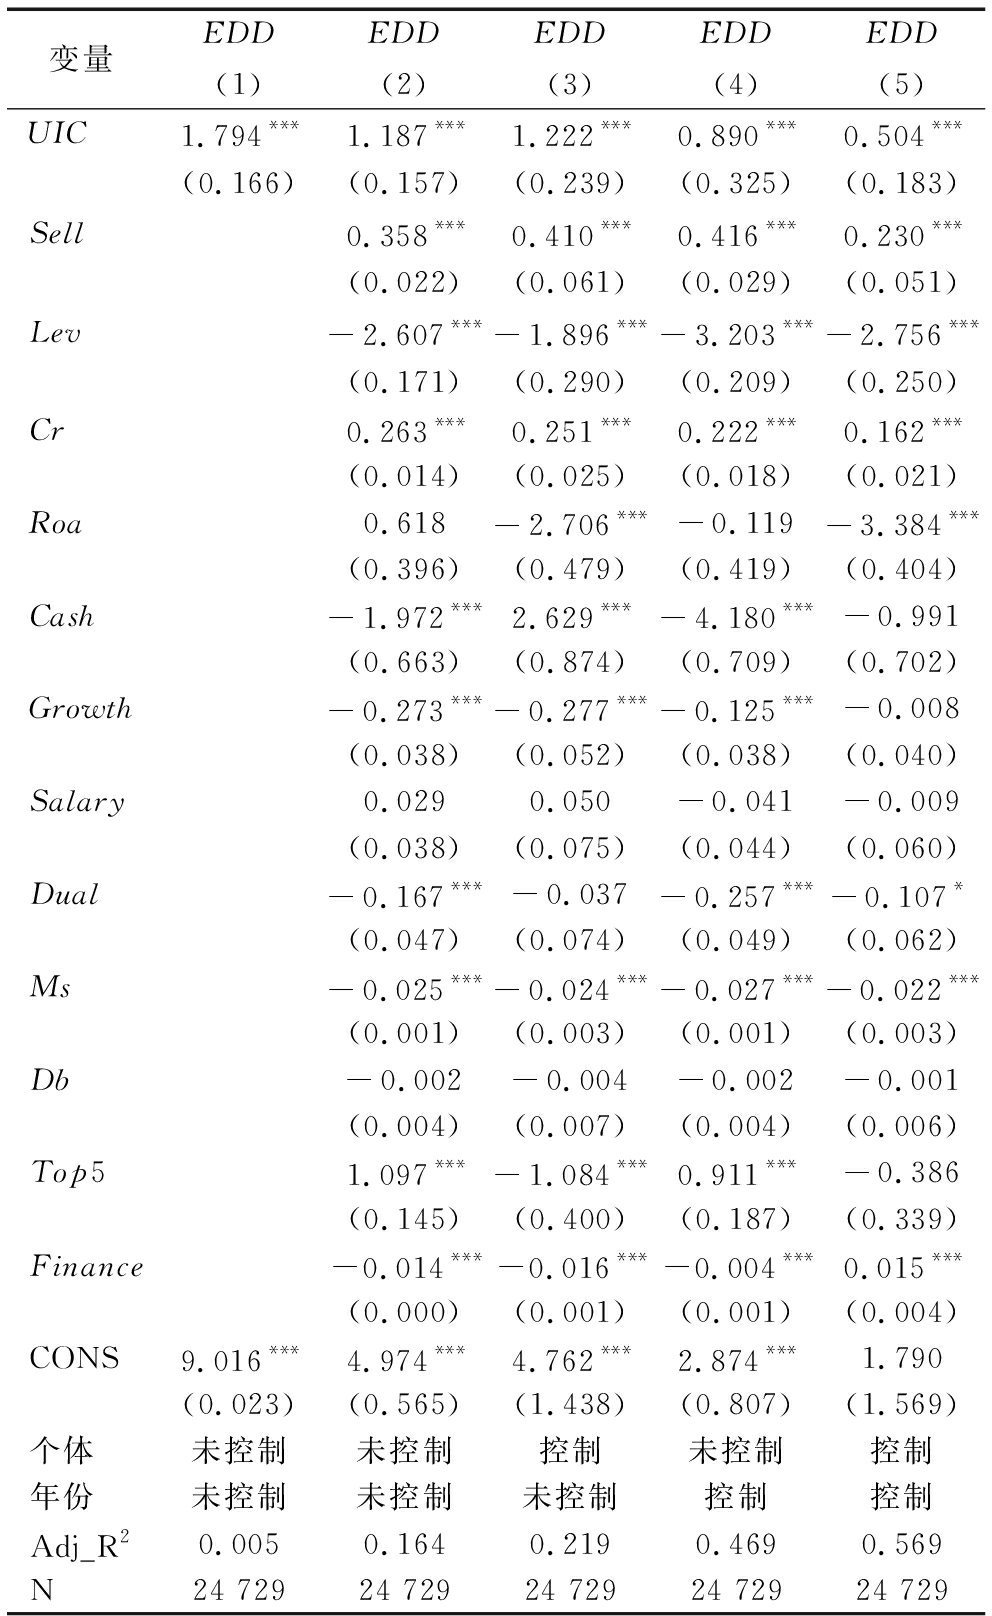
表2列(1)初步表明,企业参与产学研合作创新能够有效推动企业违约距离拉大,降低违约风险发生的可能性。表2列(2)报告了增加控制变量后的结果。在此基础上,列(3)(4)分别是增加个体固定效应和年份固定效应的回归结果,列(5)是双向固定效应模型的估计结果。对比上述结果看,UIC的系数虽有所下降,但始终在1%水平上显著为正,表明企业参与产学研合作创新程度越高,对企业违约风险的抑制效应越强。观察调整后的R2可知,双向固定效应模型的拟合程度最优。企业参与产学研合作创新强度每提升1个标准差,企业违约距离相对自身标准差将上升1.93%。
表2 基准回归模型检验结果
Table 2 Test results of the baseline regression model
变量EDD(1) EDD(2) EDD(3) EDD(4) EDD(5) UIC 1.794*** 1.187*** 1.222*** 0.890*** 0.504*** (0.166) (0.157) (0.239) (0.325) (0.183) Sell 0.358*** 0.410*** 0.416*** 0.230*** (0.022) (0.061) (0.029) (0.051) Lev -2.607*** -1.896*** -3.203*** -2.756*** (0.171) (0.290) (0.209) (0.250) Cr 0.263*** 0.251*** 0.222*** 0.162*** (0.014) (0.025) (0.018) (0.021) Roa 0.618 -2.706*** -0.119 -3.384*** (0.396) (0.479) (0.419) (0.404) Cash -1.972*** 2.629*** -4.180*** -0.991 (0.663) (0.874) (0.709) (0.702) Growth -0.273*** -0.277*** -0.125*** -0.008 (0.038) (0.052) (0.038) (0.040) Salary 0.029 0.050 -0.041 -0.009 (0.038) (0.075) (0.044) (0.060) Dual -0.167*** -0.037 -0.257*** -0.107* (0.047) (0.074) (0.049) (0.062) Ms -0.025*** -0.024*** -0.027*** -0.022*** (0.001) (0.003) (0.001) (0.003) Db -0.002 -0.004 -0.002 -0.001 (0.004) (0.007) (0.004) (0.006) Top5 1.097*** -1.084*** 0.911*** -0.386 (0.145) (0.400) (0.187) (0.339) Finance -0.014*** -0.016*** -0.004*** 0.015*** (0.000) (0.001) (0.001) (0.004) CONS 9.016*** 4.974*** 4.762*** 2.874*** 1.790 (0.023) (0.565) (1.438) (0.807) (1.569) 个体 未控制 未控制 控制未控制 控制 年份 未控制 未控制 未控制控制 控制 Adj_R2 0.005 0.164 0.219 0.469 0.569 N 24 729 24 729 24 729 24 729 24 729
注: *、**、***分别表示10%、5%、1%的显著性水平,括号内数值为聚类至企业个体层面的稳健标准误,下同
4.2.1 工具变量法
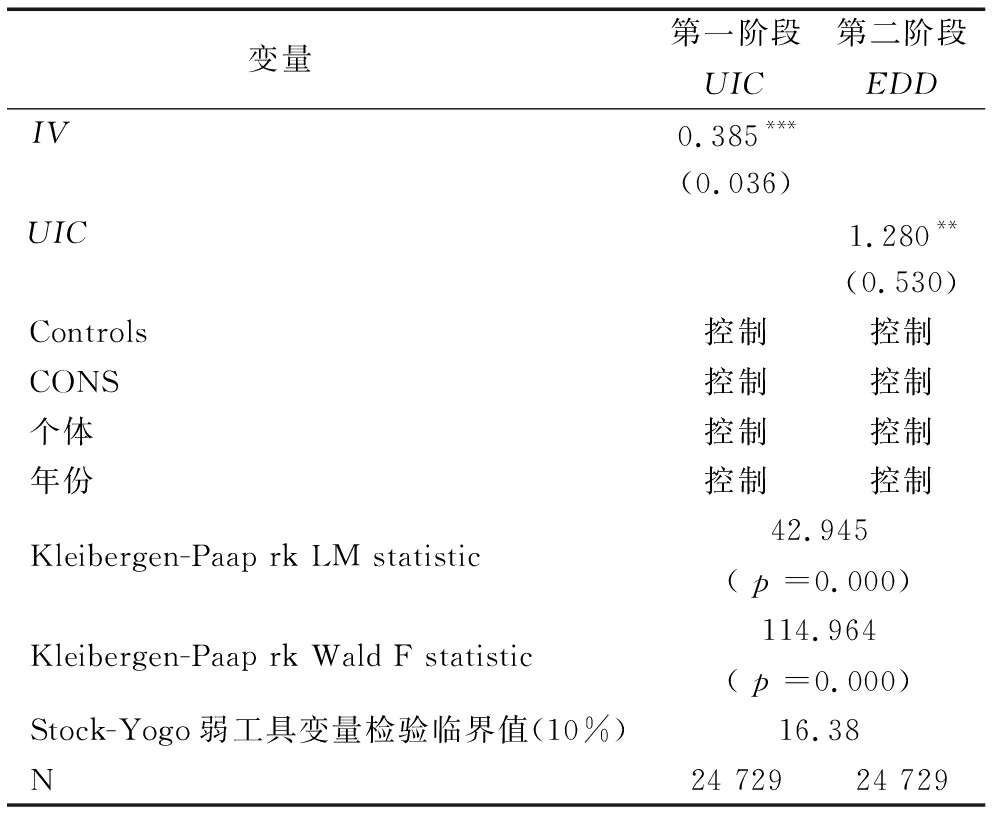
参考马为彪等[33]的工具变量构造思路,本文将各企业当年所处城市和行业的产学研合作创新均值与所处城市入选“985工程”及“211工程”重点高校数量的对数值相乘,作为企业产学研合作创新的工具变量(IV),并采用两阶段最小二乘法进行估计。城市与行业层面的产学研合作创新均值能够反映企业所处区域和行业的创新氛围及同伴效应,而高校数量则从供给侧刻画了该地区长期以来的科研禀赋。一般而言,在教育资源丰富的地区,企业对研发团队的搜寻成本较低,创新优势能更大概率地转化为企业合作行为。此外,重点高校名单与企业当期违约风险无直接关联。同时,中观维度的产学研合作创新均值作为外部环境特征,难以受到单一企业的反向影响。表3显示,第一阶段IV系数为0.385且在1%水平上显著,表明所选工具变量与产学研合作创新(UIC)之间具有一定相关性。进一步地,不可识别检验结果显示,LM统计量为42.945,对应P值为0.000,拒绝工具变量不可识别的原假设。弱工具变量检验方面,F统计量为114.964,远大于经验值10,同时也大于Stock-Yogo弱工具变量检验在10%偏误水平下的临界值16.38,表明未出现弱工具变量问题。从第二阶段回归结果看,产学研合作创新(UIC)的估计系数仍在5%水平上显著为正,说明本文主要结论并未发生实质性改变。
表3 工具变量法检验结果
Table 3 Test results of the instrumental variable method
变量 第一阶段UIC第二阶段EDD IV 0.385*** (0.036) UIC 1.280** (0.530) Controls 控制 控制 CONS 控制 控制 个体 控制 控制 年份 控制 控制 Kleibergen-Paap rk LM statistic42.945(p=0.000) Kleibergen-Paap rk Wald F statistic114.964 (p=0.000) Stock-Yogo弱工具变量检验临界值(10%)16.38 N24 72924 729
注:限于篇幅,控制变量结果省略备索
4.2.2 倾向得分匹配
为了克服可能存在的样本自我选择偏误,本文选择倾向得分匹配方法进行稳健性检验。根据企业是否选择参与产学研合作创新,本文设定1∶3的近邻匹配方式进行匹配。在进行倾向得分匹配时,需要对比匹配前后的处理组和对照组差异,根据表4中的结果,匹配后大部分协变量的标准化偏差下降,且各协变量标准化偏差均小于3%,T检验结果不拒绝处理组和对照组无明显差异的假设,表明本文进行倾向得分匹配具有一定合理性。
表4 PSM方法适配性检验结果
Table 4 Suitability test results of the PSM method
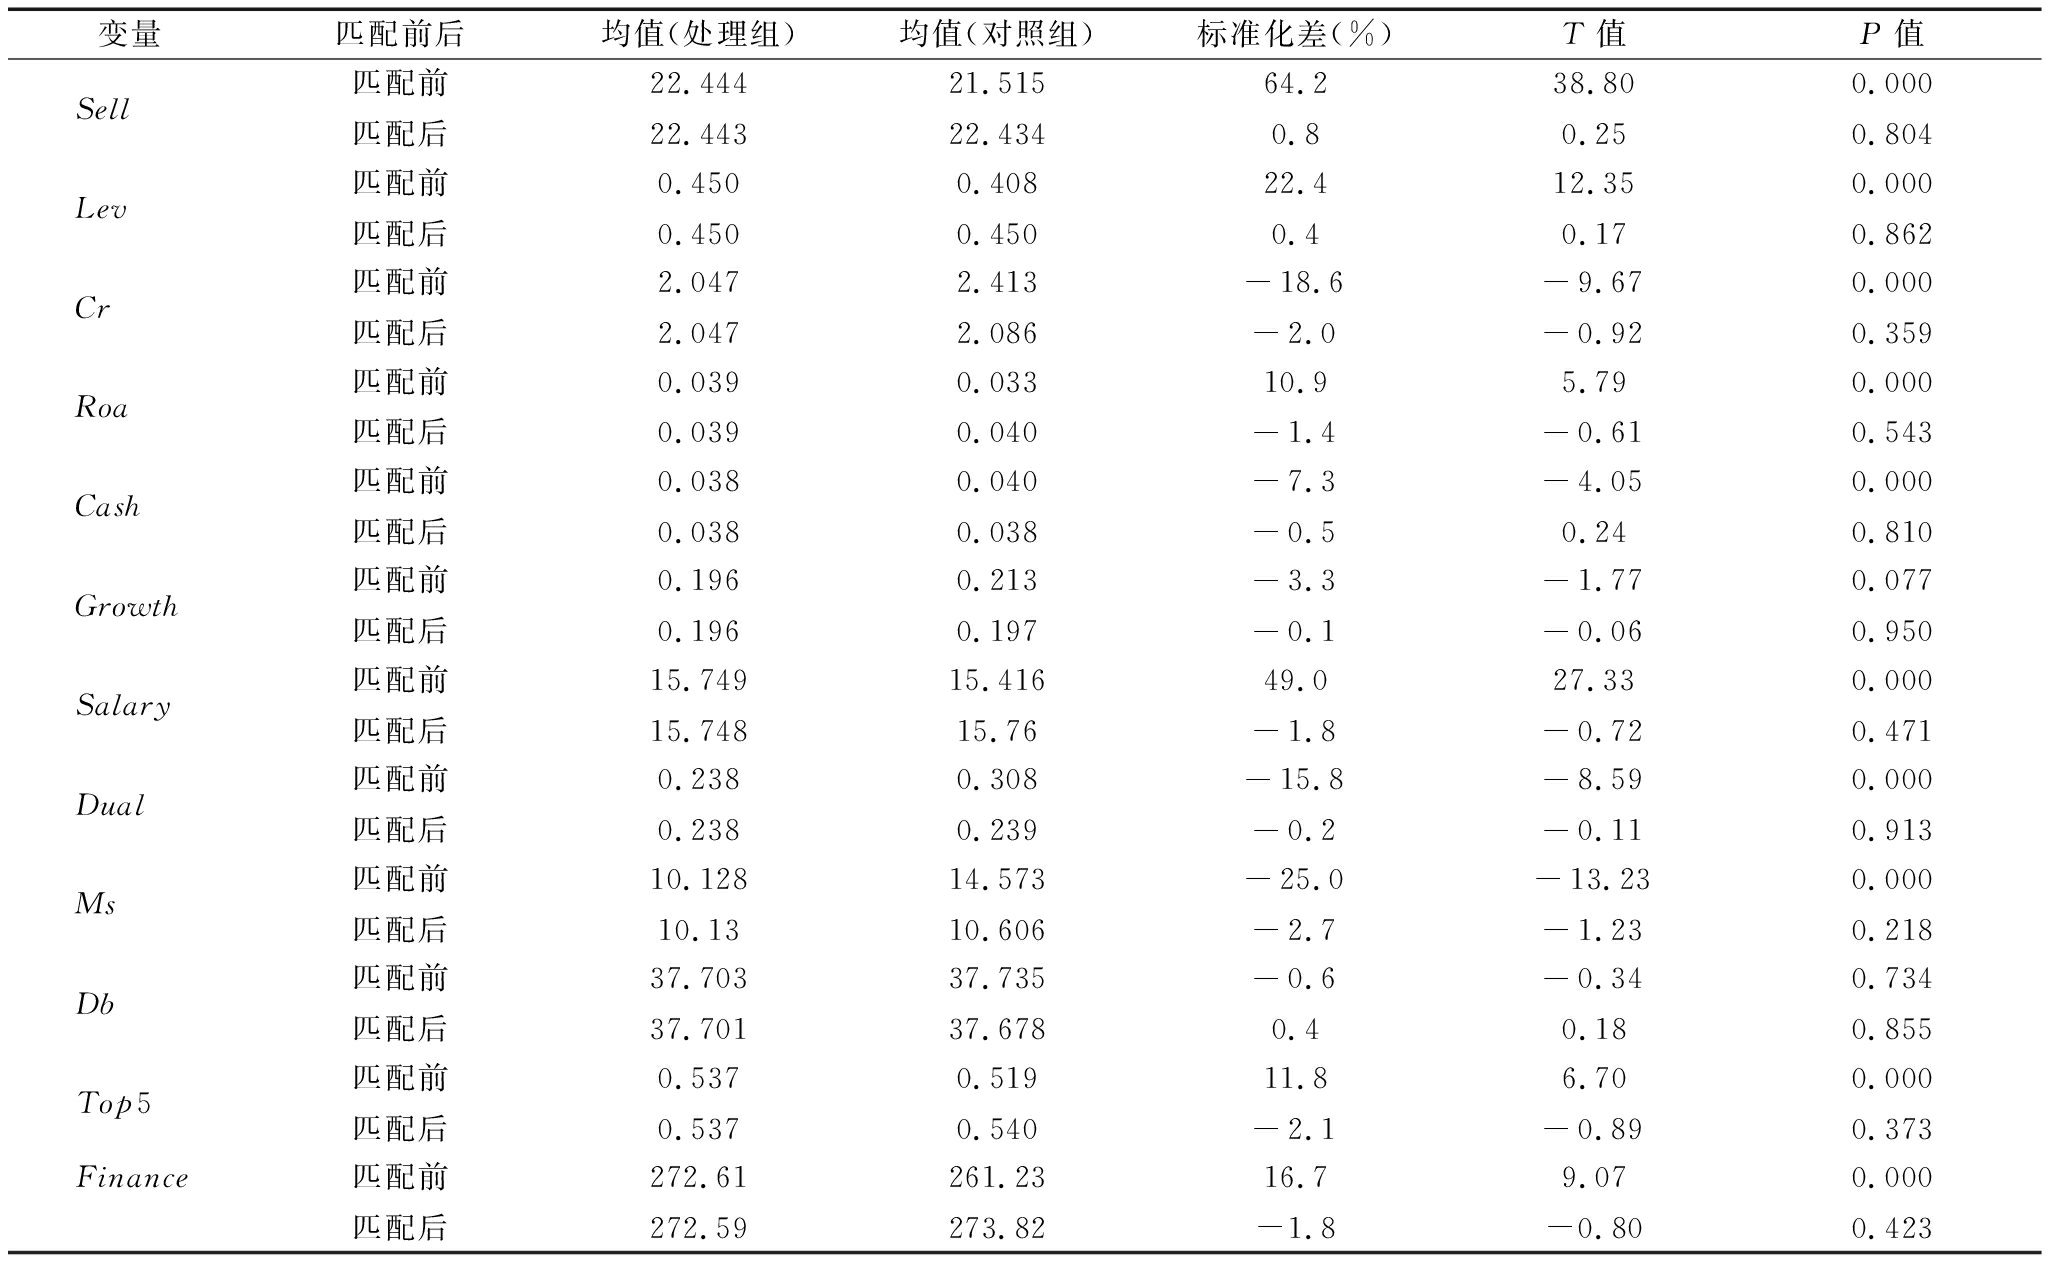
变量匹配前后均值(处理组)均值(对照组)标准化差(%)T值P值Sell匹配前匹配后22.44422.44321.51522.43464.20.838.800.250.0000.804Lev匹配前匹配后0.4500.4500.4080.45022.40.412.350.170.0000.862Cr匹配前匹配后2.0472.0472.4132.086-18.6-2.0-9.67-0.920.0000.359Roa匹配前匹配后0.0390.0390.0330.04010.9-1.45.79-0.610.0000.543Cash匹配前匹配后0.0380.0380.0400.038-7.3-0.5-4.050.240.0000.810Growth匹配前匹配后0.1960.1960.2130.197-3.3-0.1-1.77-0.060.0770.950Salary匹配前匹配后15.74915.74815.41615.7649.0-1.827.33-0.720.0000.471Dual匹配前匹配后0.2380.2380.3080.239-15.8-0.2-8.59-0.110.0000.913Ms匹配前匹配后10.12810.1314.57310.606-25.0-2.7-13.23-1.230.0000.218Db匹配前匹配后37.70337.70137.73537.678-0.60.4-0.340.180.7340.855Top5匹配前匹配后0.5370.5370.5190.54011.8-2.16.70-0.890.0000.373Finance匹配前匹配后272.61272.59261.23273.8216.7-1.89.07-0.800.0000.423
为直观检验匹配后样本的可比性,本文绘制倾向得分匹配前后的核密度函数图,以考察处理组与对照组的倾向得分分布趋势。由图1可知,匹配前处理组和对照组的倾向得分分布存在较大偏离,而匹配后两组的核密度曲线重合度明显提升,分布形态大幅趋近。尽管两者并未完全重合,但相较于匹配前,组间差异已得到有效纠正,这进一步支持本文进行倾向得分匹配的合理性。
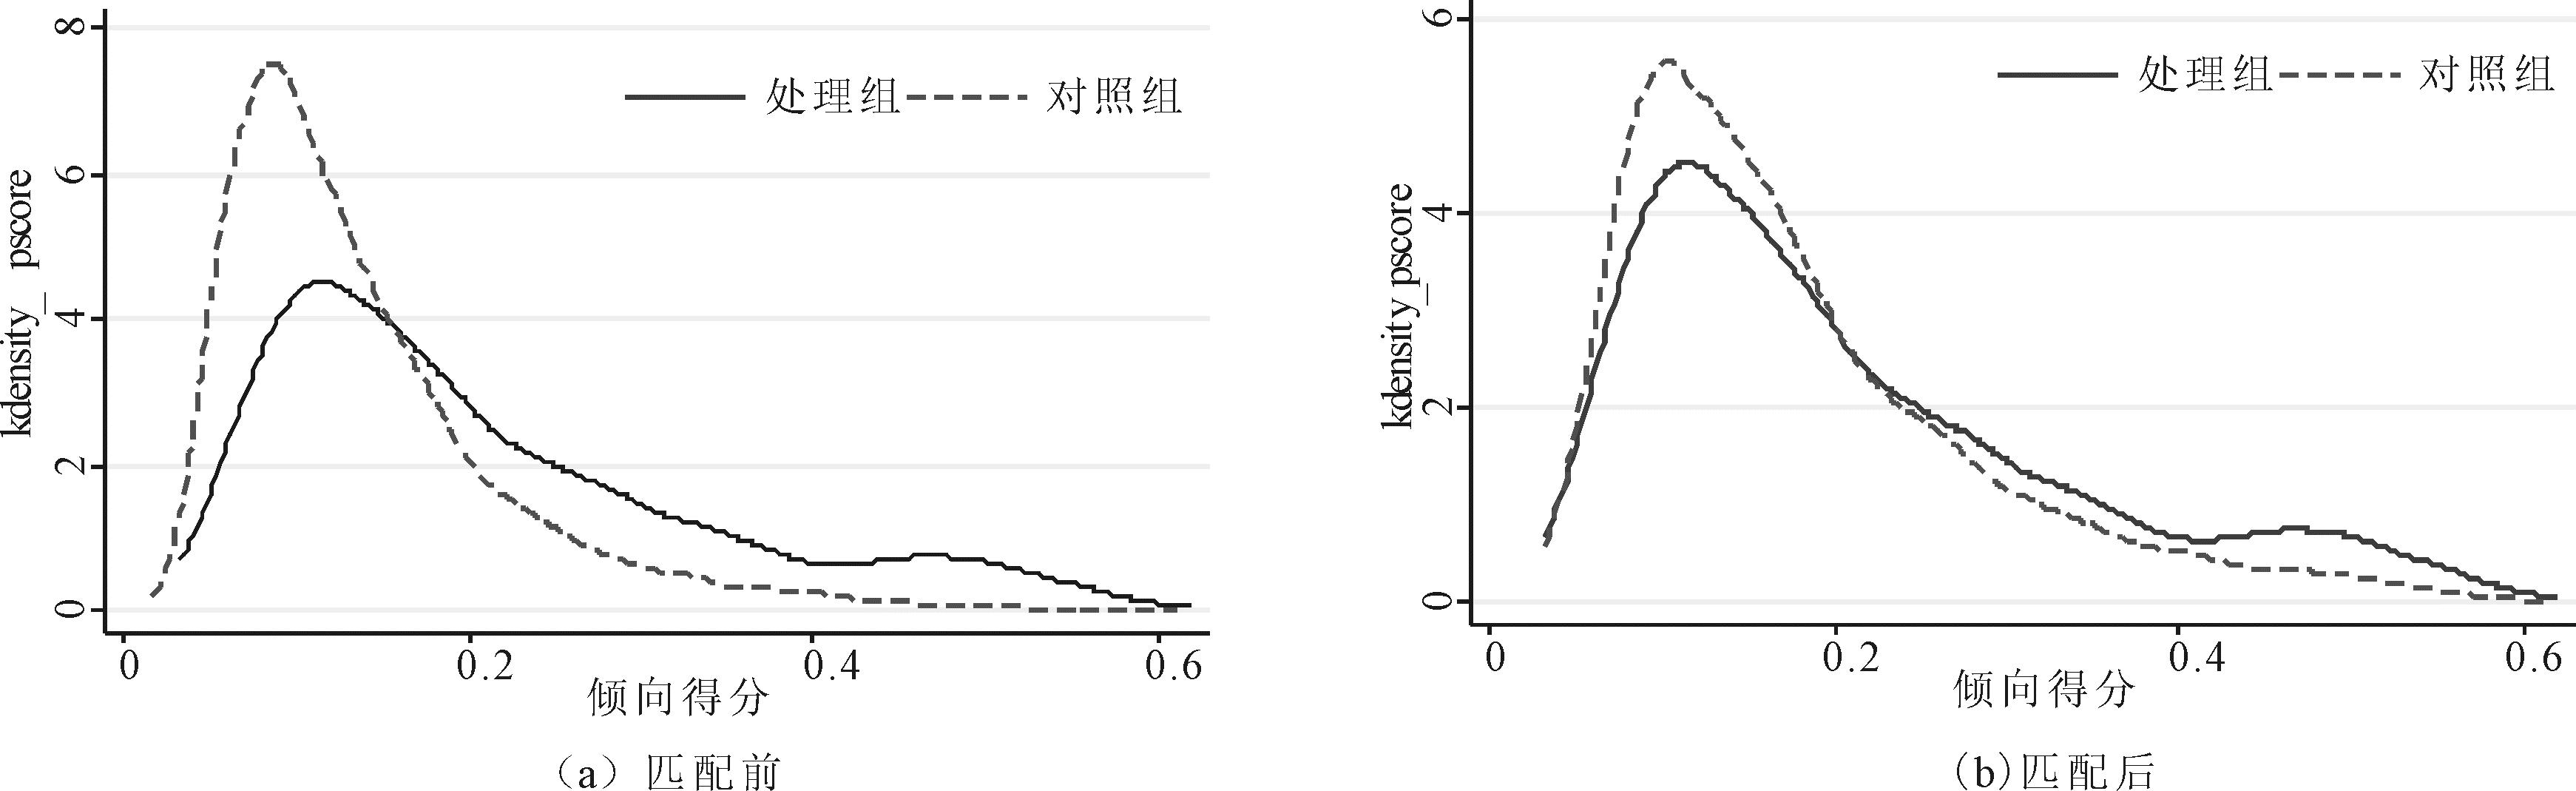
图1 匹配前后的核密度对比
Fig.1 Kernel density comparison before and after matching
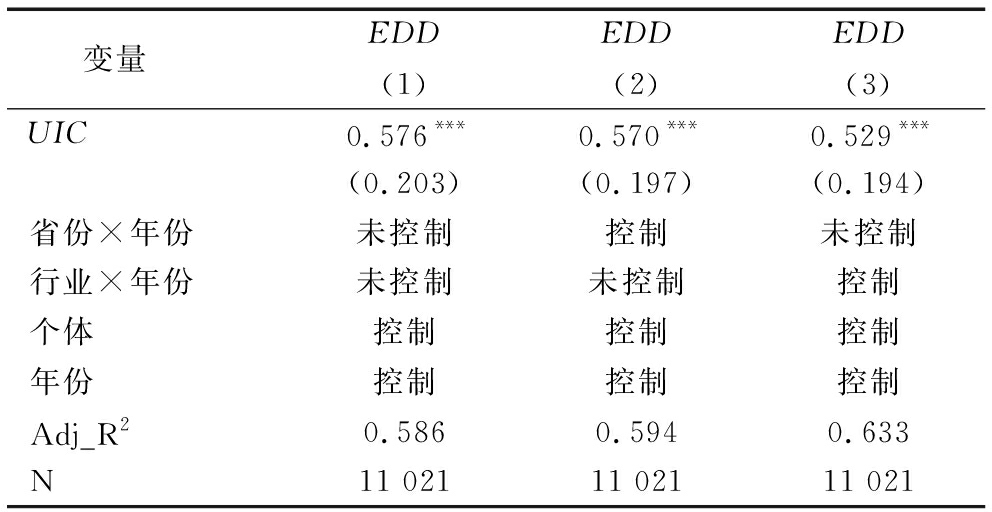
基于倾向得分匹配方法,本文最终保留包含11 021个观测值的匹配样本,采用式(12)进行重新估计。为进一步提升结论的可靠性,本文在使用匹配样本的基础上分别引入省份与年份、行业与年份的高维固定效应模型,如表5列(2)(3)所示。结果显示,不同固定效应设定下,核心解释变量产学研合作创新(UIC)的系数均在1%水平上为正。这表明在缓解可观测变量带来的样本自选择偏误后,本文核心结论稳健。
表5 PSM检验结果
Table 5 PSM test results
变量 EDD(1)EDD(2)EDD(3) UIC 0.576*** 0.570*** 0.529*** (0.203) (0.197) (0.194) 省份×年份 未控制 控制 未控制 行业×年份 未控制 未控制 控制 个体 控制 控制 控制 年份 控制 控制 控制 Adj_R2 0.586 0.594 0.633 N 11 021 11 021 11 021
注:限于篇幅,控制变量结果留存备索,下同
4.2.3 熵平衡匹配
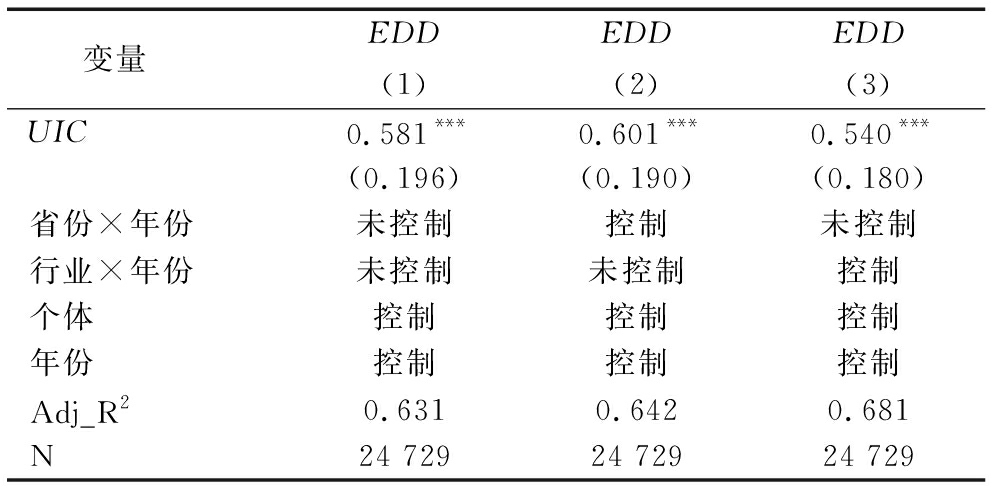
为避免匹配方法敏感性所造成的干扰,本文借鉴McMullin等[34]的做法,采用熵平衡匹配法重新进行估计。与传统匹配方法相比,熵平衡匹配的优势在于通过设定协变量矩条件的最优化约束,能够最大程度收敛处理组与对照组间的分布差异,且在匹配过程中不会造成样本损失问题。表6列(1)报告了基于熵平衡匹配的双向固定效应模型估计结果,UIC的系数及显著性水平与基准回归结果一致。如表6列(2)(3)所示,本文在双向固定效应模型的基础上分别引入省份与年份、行业与年份的高维固定效应模型,UIC的估计结果并未发生较大改变。
表6 熵平衡匹配检验结果
Table 6 Test results of the entropy balancing matching
变量 EDD(1)EDD(2)EDD(3) UIC 0.581*** 0.601*** 0.540*** (0.196) (0.190) (0.180) 省份×年份 未控制 控制 未控制 行业×年份 未控制 未控制 控制 个体 控制 控制 控制 年份 控制 控制 控制 Adj_R2 0.631 0.642 0.681 N 24 729 24 729 24 729
4.2.4 其他稳健性检验
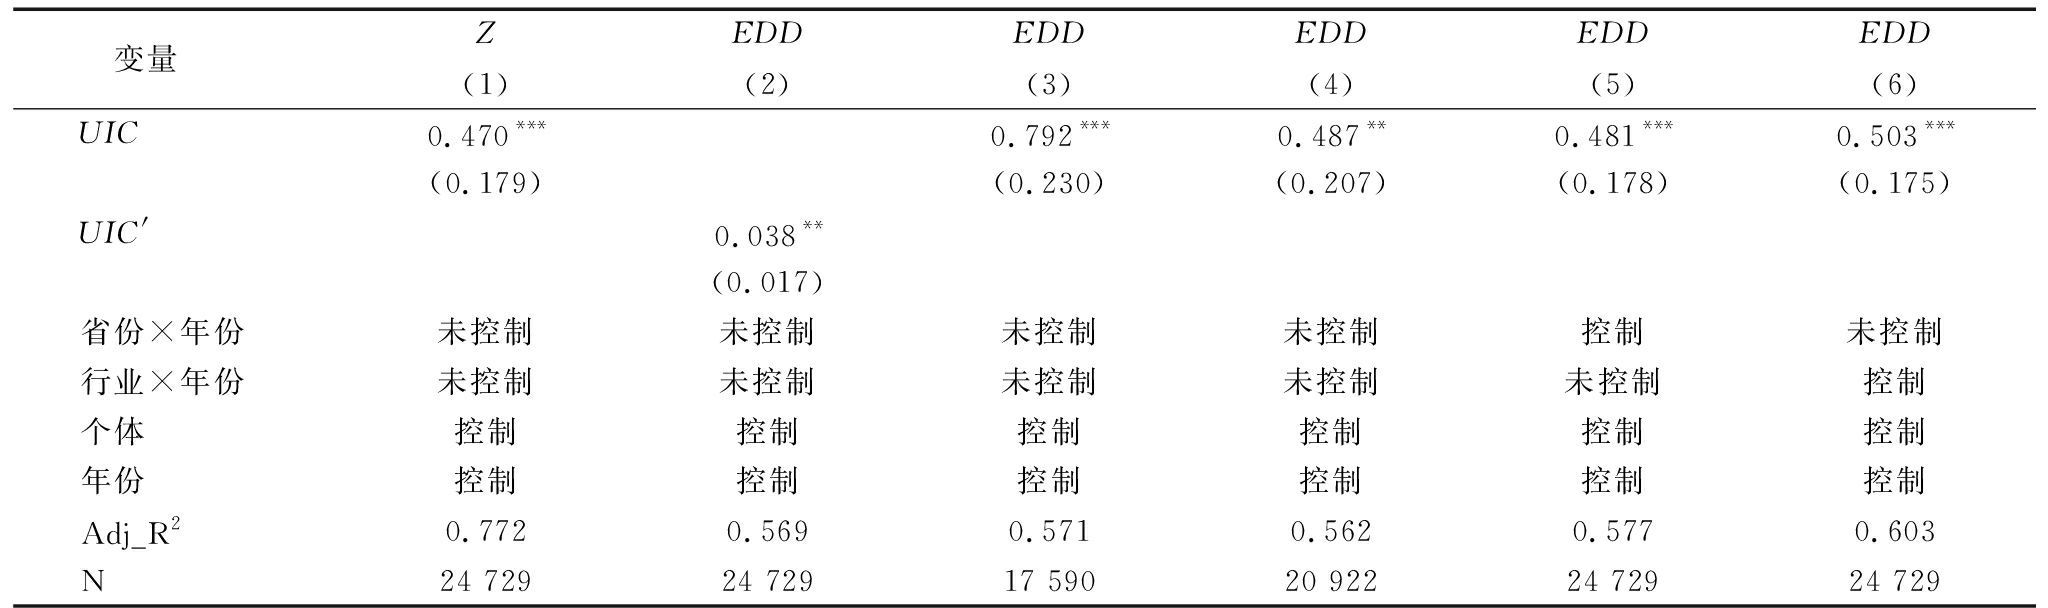
(1)替换变量统计方法。一是将被解释变量违约距离EDD替换为Z-Score模型所计算的Z值,Z值越大表明违约风险越小;二是变更核心解释变量UIC的构造方式。具体而言,在重新构建指标过程中,对校企合作发表论文数和企业年报管理者讨论与分析部分合作关键词数分别进行标准化处理后[35],采用等权法构建UIC′。合作关键词包括双赢、协同、互助、合力、配合、沟通、同舟共济、交流、分享、联合、合作、团结、协作、协力、共享。表7列(1)为替换被解释变量的回归结果,列(2)为替换核心解释变量的回归结果,结果表明,产学研合作创新能够有效抑制企业违约风险。
表7 其他稳健性检验结果
Table 7 Results of other robustness tests
变量 Z(1)EDD(2)EDD(3)EDD(4)EDD(5)EDD(6)UIC0.470***0.792***0.487**0.481***0.503***(0.179)(0.230)(0.207)(0.178)(0.175)UIC'0.038**(0.017)省份×年份未控制未控制未控制未控制控制未控制行业×年份未控制未控制未控制未控制未控制控制个体控制控制控制控制控制控制年份控制控制控制控制控制控制Adj_R20.7720.5690.5710.5620.5770.603N24 72924 72917 59020 92224 72924 729
(2)剔除部分干扰因素。考虑到新冠疫情可能造成潜在干扰,以及直辖市在政治、经济等维度的特殊地位,一是剔除2020—2022年样本观测值;二是剔除四大直辖市样本观测值并重新进行估计。表7列(3)(4)分别为排除疫情干扰和区位干扰的回归结果,在排除部分干扰因素的潜在影响后,本文核心研究结论仍然成立。
(3)增添高维固定效应。为排除地区禀赋差异和行业特征等遗漏变量引发的内生性偏误,表7列(5)(6)分别是引入省份与年份、行业与年份的高维固定效应模型回归结果,对比基准结果看,并未发生较大改变。
上述检验结果表明,本文主要研究结论稳健。
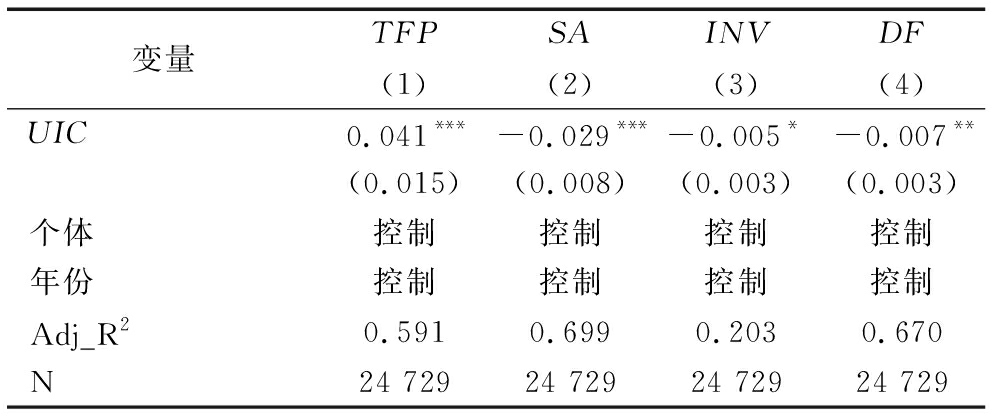
本文采用OP法测算企业全要素生产率(TFP),以此表征企业生产效率。在此基础上,本文依据式(13)检验企业参与产学研合作创新强度对企业生产效率的提升机制。表8列(1)显示,企业参与产学研合作创新能够有效提升企业生产效率。这主要得益于高校与科研机构在基础研究和关键技术领域所具备的显著优势。企业通过参与产学研合作创新,能够高效获取外部知识与创新成果,从而有效承接技术溢出效应。该效应不仅有助于企业改进现有生产工艺、突破技术瓶颈,还能促进技术要素与资本、劳动等传统生产要素深度融合。基于工艺优化与技术应用,企业提高投入产出比、优化生产要素配置结构,进而显著提升全要素生产率。进一步地,生产效率跃升保障了未来经营性现金流的稳定性,最终对企业债务违约风险产生显著抑制作用。
表8 机制分析检验结果
Table 8 Test results of the mechanism analysis
变量 TFP(1) SA(2) INV(3)DF(4) UIC 0.041*** -0.029*** -0.005* -0.007** (0.015) (0.008) (0.003) (0.003) 个体 控制 控制 控制 控制 年份 控制 控制 控制 控制 Adj_R2 0.591 0.699 0.203 0.670 N 24 729 24 729 24 729 24 729
本文选取SA指数的绝对值作为企业融资约束的代理变量,绝对值越大,融资约束越高。在此基础上,本文依据式(13)检验企业参与产学研合作创新强度对企业融资约束的缓解机制。表8列(2)显示,企业参与产学研合作创新能够有效降低企业融资约束程度。该现象可以从信号传递与风险分担两个维度进行剖析:一方面,基于信号传递理论,企业与外部投资者间的信息不对称会导致投资者难以准确判断创新项目的潜在商业价值和技术风险。企业参与产学研合作创新,实质上获得了高校等科研机构的声誉背书与质量认证。这种高质量的创新信号能够向资本市场传递项目积极信息,进而降低金融机构的信息搜寻成本与逆向选择风险,提升外部信贷资金的可得性。另一方面,从风险分担与成本节约机制看,研发活动普遍具有高投入、长周期和高不确定性特征,企业独立开展创新往往面临较高的资金约束。产学研合作创新有助于企业充分共享科研机构的基础研究成果、高端研发人才与先进实验设备,实现资源互补。这不仅大幅节约了企业前期沉没成本,还通过联合攻关有效分散了技术研发失败风险。项目风险预期的下降与研发成本的实质性节约,进一步增强了外部资金供给意愿,最终实现对企业融资约束的有效缓解。
5.3.1 非效率投资抑制
参考李文文等[36]的研究,本文采用Richardson投资效率模型计算得出的残差绝对值表征企业投资效率,绝对值越大,表明投资效率INV越低。在此基础上,本文依据式(13)检验企业参与产学研合作创新程度对企业投资效率的改善机制。表8列(3)显示,企业参与产学研合作创新能够有效改善企业投资效率。基于委托代理理论,内部代理冲突是诱发企业非效率投资的重要动因。企业参与产学研合作创新相当于向自身治理结构中引入具备专业性与独立性的外部监督力量。依托科研团队的技术前沿识别优势,企业能更客观地审视潜在投资项目的商业前景。此类专业力量的介入,能够有效提升企业投资决策的科学化水平,进而对管理层非理性投资行为形成有力约束。
5.3.2 过度负债治理
参考Chang等[37]的做法,本文选取实际负债减目标负债作为过度负债DF的衡量方式,其值越大,表明过度负债程度越高。在此基础上,本文依据式(13)检验企业参与产学研合作创新程度对企业过度负债的抑制机制。表8列(4)显示,企业参与产学研合作创新能够有效降低企业过度负债程度。原因在于,产学研合作创新能够有效发挥外部治理与信息认证的双重机制作用:一方面,科研机构等合作方的参与构筑了外部监督防线,显著削弱了管理层基于规模扩张动机的代理冲突,从决策源头上遏制了企业激进举债的冲动;另一方面,产学研合作创新释放的高质量信号缓解了外部信息不对称,拓宽了非债务融资渠道,进而减少了企业对高息信贷的被动依赖。在治理约束与融资结构优化的协同下,企业财务战略趋于稳健,促使实际负债率向目标负债水平回归。
考虑到信贷市场的所有制偏好、行业技术的迭代周期以及知识产权保护的区域制度差异,本文从企业产权、行业性质和区域环境三个维度明确产学研合作创新影响企业违约风险的作用边界。
根据企业产权性质将样本划分为国有企业和非国有企业。如图2中A组的系数差异结果所示,产学研合作创新对非国有企业违约风险的抑制作用更大。相较于拥有隐性担保的国有企业,非国有企业可能面临更严苛的融资约束,产学研合作创新带来的效率提升与积极信号更能有效缓解其债务偿付压力。
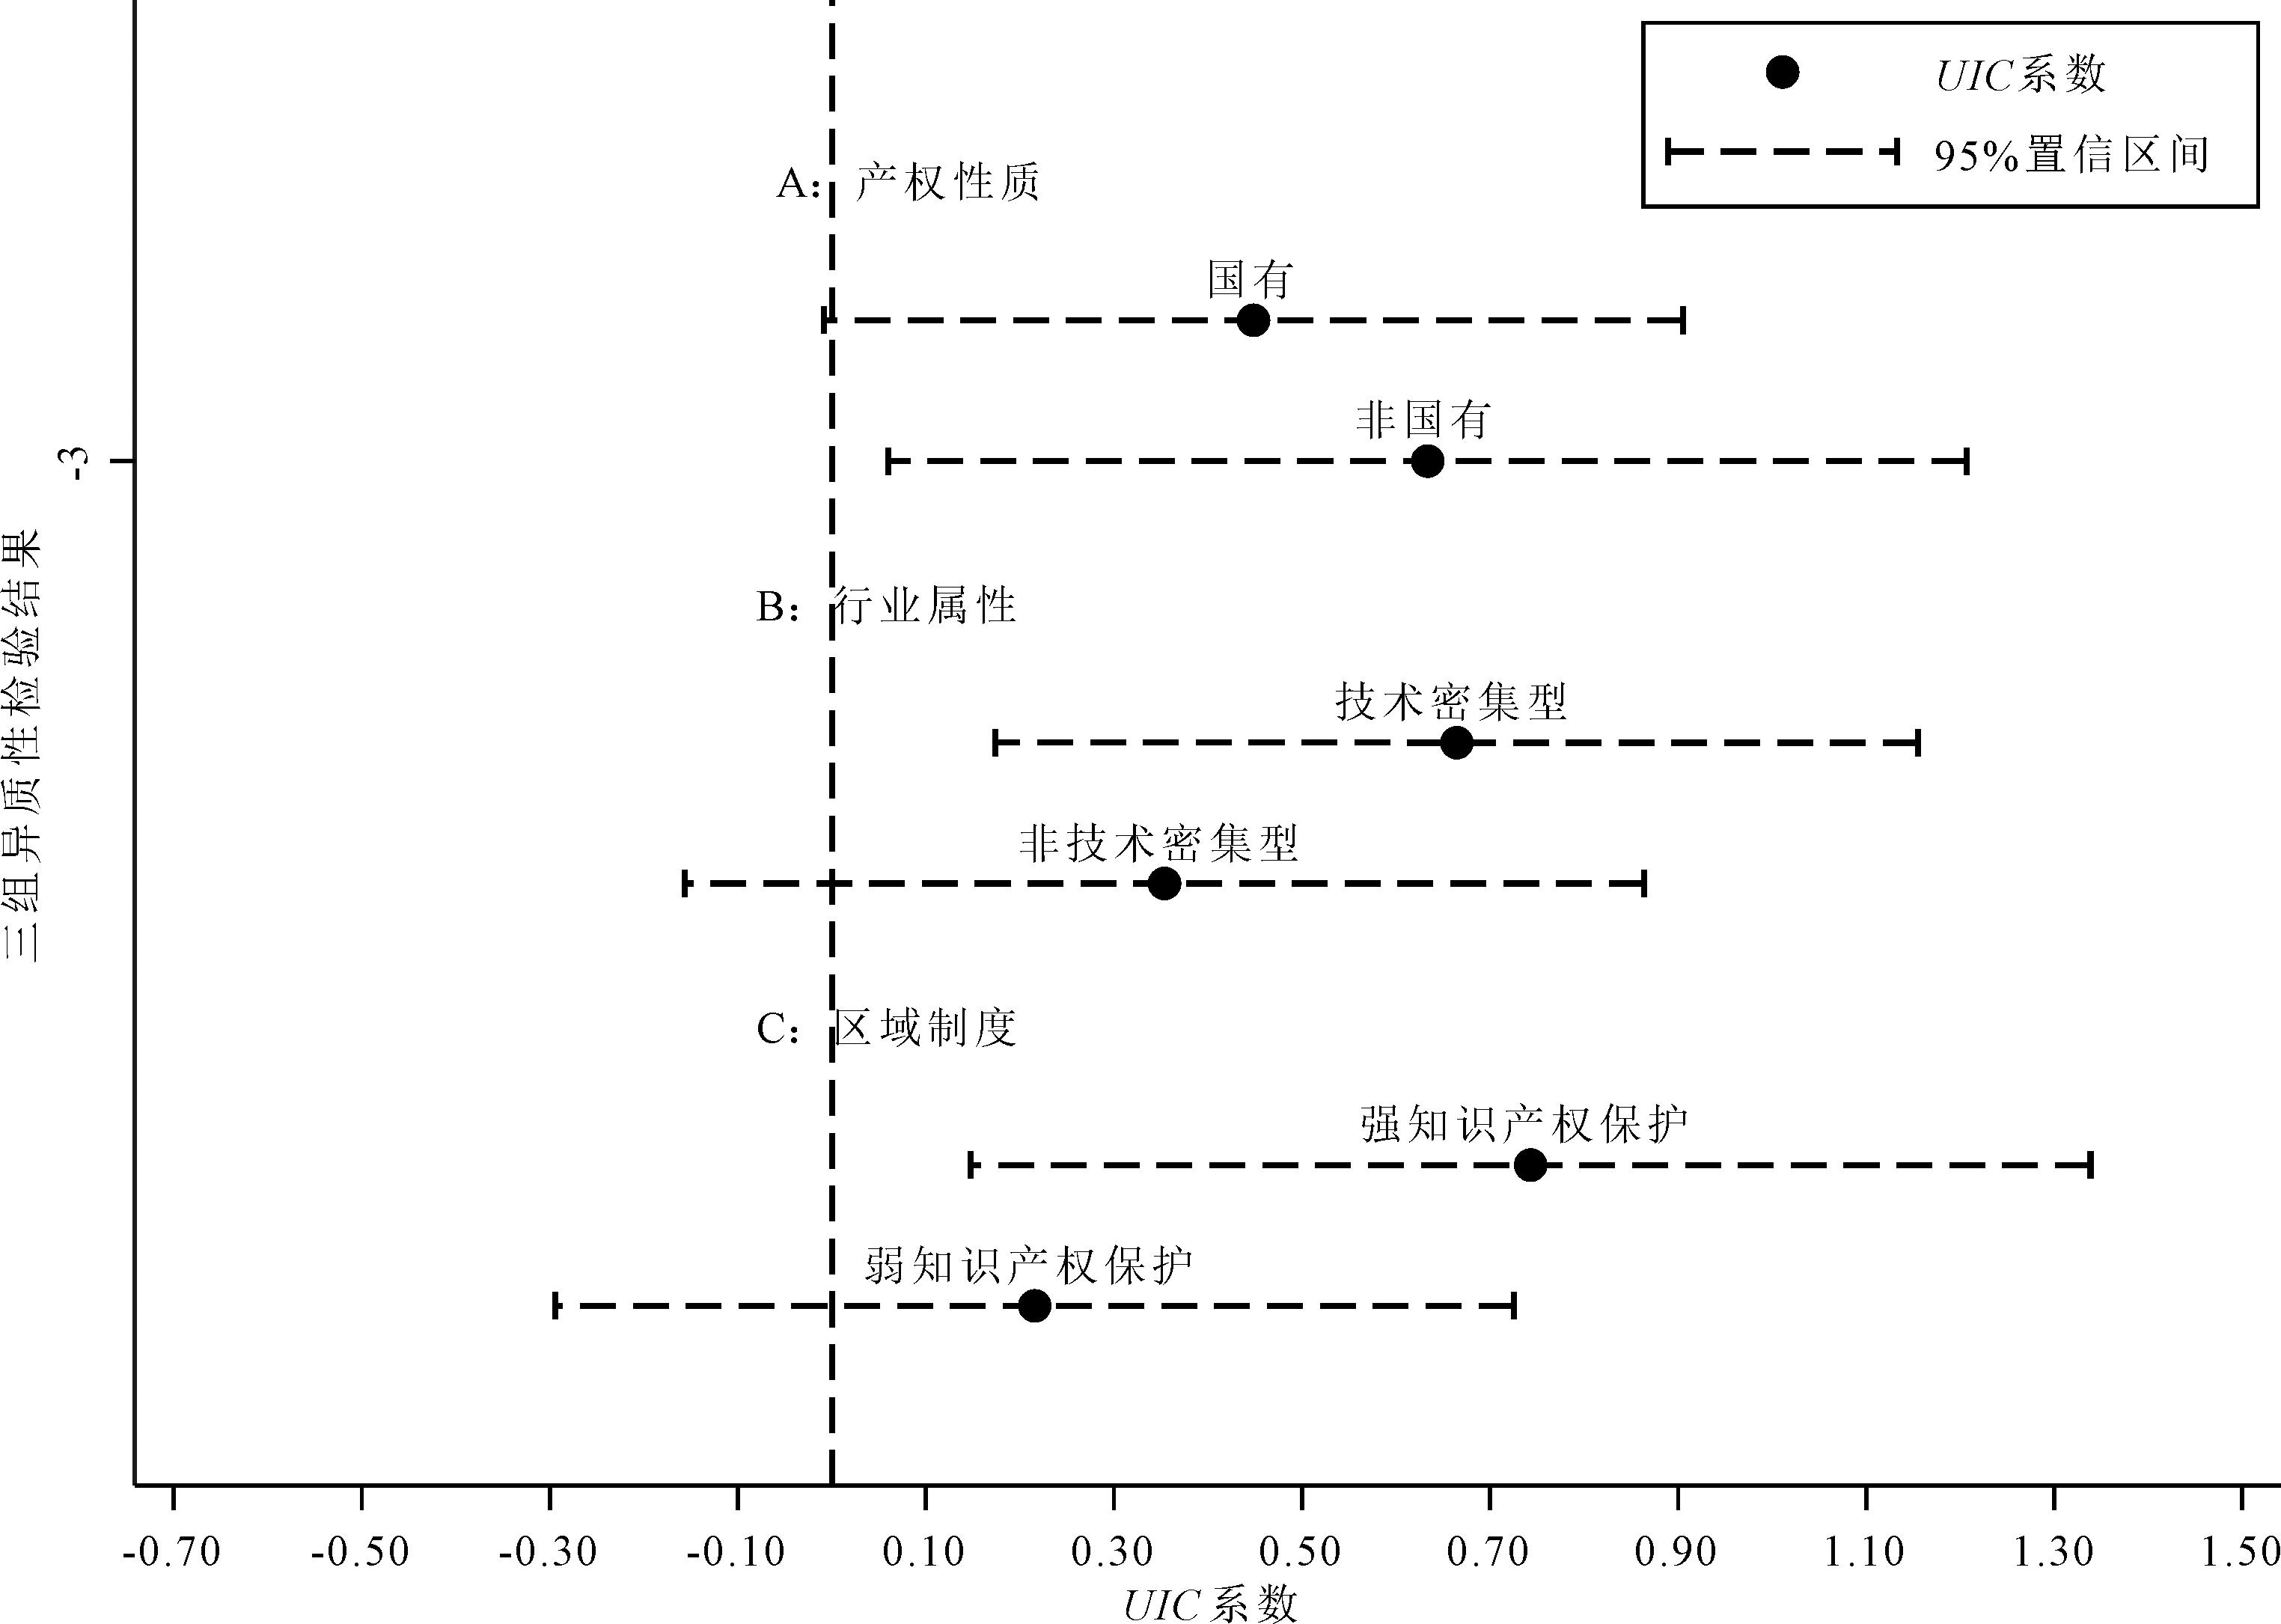
图2 异质性分析森林图
Fig. 2 Forest plot of heterogeneity analysis
注:黑色圆点表示各子样本中UIC估计系数,横向虚线表示95%置信区间,竖向虚线为0值线;若95%置信区间与0值线不相交,表明UIC系数在5%统计水平上显著不为0,若置信区间与0值线相交,则表明其不具有统计显著性
参考尹美群等[38]的做法,将样本划分为技术密集型行业和非技术密集型行业。如图2中B组的系数差异结果所示,产学研合作创新对技术密集型行业违约风险的抑制作用更大。技术密集型行业对前沿知识的依赖度更高且技术迭代更快,促使产学研合作成果能够更迅速地转化为企业核心竞争力。
依据国家知识产权局知识产权发展研究中心编制的历年《中国知识产权发展状况评价报告》,按照企业所在省份并采用逐年样本中位数分组方法,将样本划分为强知识产权保护地区企业和弱知识产权保护地区企业。如图2中C组的系数差异结果所示,在知识产权保护力度较强地区,产学研合作创新对企业违约风险的抑制作用更大。原因在于,完善的知识产权保护环境能够有效防止创新成果被非法侵占,切实保障企业独占技术转化带来的各项收益,进而构筑起防范债务危机的坚实屏障。
本文围绕产学研合作创新对企业违约风险的影响展开系统研究,从理论分析与实证检验两个层面揭示二者间的内在联系。基于企业参与产学研合作创新的行为选择,构建基于信息不对称理论与代理成本理论的理论模型,并结合违约距离模型进行数理推导,以刻画产学研合作创新影响企业违约风险的总体作用方向。在此基础上,进一步通过实证检验对其具体传导路径进行验证。研究发现,企业参与产学研合作创新能够切实降低企业违约风险概率,发挥关键的风险缓释效能。机制分析进一步表明,产学研合作创新对企业违约风险的抑制作用主要通过三条路径实现。其一,通过技术效应提升企业全要素生产率,增强企业偿债能力。其二,通过认证效应降低信息不对称,缓解企业融资约束。其三,通过治理效应优化资源配置,在投资端抑制非效率投资、在融资端减轻过度负债。异质性分析进一步表明,产学研合作创新防范违约风险的治理效用在非国有企业、技术密集型行业及知识产权保护完善地区表现得更为突出。总体来看,本文研究表明,产学研合作创新不仅是企业提升创新能力的重要路径,也是降低违约风险的重要机制。
(1)结合产权性质差异优化产学研合作创新策略,重点发挥其对非国有企业的风险缓释作用。对于外部融资约束较强的非国有企业而言,产学研合作创新不仅能够补充技术资源,也有助于其借助合作主体的专业能力和声誉认证改善信息环境。因此,非国有企业需主动与高校、科研院所建立合作关系,围绕技术研发、成果转化和项目评估形成稳定协同机制,并将外部专业判断嵌入投资和融资决策过程,以减少非效率投资和过度负债。
(2)结合行业技术属性完善信用风险识别体系,提升对技术密集型企业产学研合作创新质量的识别能力。金融机构在授信评估和信用风险定价中,不宜仅依赖抵押物、历史财务指标和企业产权性质,还需将企业产学研合作创新参与程度、合作成果质量和成果转化效率纳入风险评估框架。对于具有持续合作基础、成果转化能力强的技术密集型企业,可适当优化中长期研发贷款、知识产权质押融资等金融服务供给。
(3)在政府层面,结合区域知识产权保护差异完善产学研合作创新的制度环境。可进一步完善专利确权、成果归属、收益分配和侵权救济机制,降低企业参与合作创新时面临的成果被模仿、收益被侵占和权责不清等风险。对于知识产权保护相对薄弱地区,加快完善知识产权审判、行政执法和技术交易服务体系,为产学研合作创新提供稳定的制度预期。
本文存在以下不足:第一,主要采用企业与高校、科研院所联合申请专利衡量产学研合作创新,虽然能够反映合作创新强度,但难以充分刻画合作深度、合作持续性以及成果转化质量。未来可结合联合研发项目、技术合同及专利质量等信息构建多维度指标。第二,采用工具变量法和倾向得分匹配等方法缓解内生性问题,未来可进一步借助外生政策冲击强化因果识别。第三,未来可从合作网络结构、知识溢出与供应链韧性等视角拓展作用机制,并进一步考察合作成本、创新失败风险可能引致的非线性效应或门槛效应,从而更全面地揭示产学研合作创新的风险治理边界。
[1] 倪红福, 彭思仪, 钟道诚. 战略主动视角下产学研合作创新的驱动因素研究[J].中国工业经济, 2025,42(8):159-177.
[2] 梁上坤, 董青. 管理层宏观经济认知与企业违约风险[J].数量经济技术经济研究, 2023, 40(9):200-220.
[3] LU C, YANG M, XIA X. Economic policy uncertainty and default risk:evidence from China[J].Economic Analysis and Policy, 2023, 79:821-836.
[4] 高志, 薛缘杰. 加剧还是缓解:ESG评级分歧如何影响企业违约风险[J].科技进步与对策, 2025, 42(16):91-100.
[5] 范佳颖, 马艳艳. 企业主导产学研合作与关键共性技术创新——结构性权力的调节效应[J].中国科技论坛, 2024,40(2):61-70, 93.
[6] 温兴琦, 孙凯新, 李诗瑶. 产学研合作、知识吸收能力与企业创新绩效——高管学术背景与政府创新补贴的调节作用[J].科技进步与对策, 2024, 41(15):55-64.
[7] 尚路, 李东红, 韩思齐, 等. 产学研合作如何激发数字原生企业发展新质生产力——知识编排视角下的探索性单案例研究[J].中国工业经济, 2025,42(1):174-192.
[8] MERTON R C. On the pricing of corporate debt:the risk structure of interest rates[J].The Journal of Finance, 1974, 29(2):449-470.
[9] 周小渝, 周建军. 数字技术创新对企业违约风险的影响研究[J].财经理论与实践, 2025, 46(2):139-144.
[10] 曾海舰, 罗蓝君, 林灵. 信贷扩张与违约风险——来自“四万亿”经济刺激计划的经验证据[J].经济学(季刊), 2022, 22(5):1577-1596.
[11] 李晓溪, 饶品贵, 岳衡. 银行竞争与企业杠杆操纵[J].经济研究, 2023, 58(5):172-189.
[12] 王文蔚. 气候冲击与企业违约风险:基于物理风险的视角[J].世界经济, 2025, 48(3):90-110.
[13] 李萌, 王近. 内部控制质量与企业债务违约风险[J].国际金融研究, 2020,36(8):77-86.
[14] 郭婧, 张新民. 财务战略激进与企业债务违约[J].管理科学, 2023, 36(4):88-104.
[15] 张建伟. 非效率投资与企业违约风险[J].投资研究, 2023, 42(9):130-144.
[16] 罗栋梁, 徐浩涵, 苗连琦, 等. 股东关系网络与企业债务违约风险[J].南方经济, 2025,43(12):125-148.
[17] 周开国, 卢允之, 周彤. 产学研合作为何能促进企业技术创新?——以上市公司与高校合作专利为对象[J].统计研究, 2025, 42(4):99-111.
[18] 王靖宇, 刘长翠, 张宏亮. 产学研合作与企业创新质量——内部吸收能力与外部行业特征的调节作用[J].管理评论, 2023, 35(2):147-155.
[19] 习明明, 张卢千漪, 李婷. 企业合作研发促进关键核心技术突破:作用机制与路径[J].科技进步与对策, 2026, 43(9):150-160.
[20] 苏涛永, 王柯, 孟丽. 产学研协同对绿色技术创新的影响——专业相关度、行业联盟和政府参与的调节效应[J].科学学与科学技术管理, 2025, 46(6):46-62.
[21] 刘斐然, 胡立君, 范小群. 产学研合作如何影响企业的市场绩效?[J].科研管理, 2023, 44(1):155-163.
[22] 刁海璨. 企业基础研究与新质生产力培育[J].数量经济技术经济研究, 2025, 42(3):91-110.
[23] ABOODY D, LEV B. Information asymmetry, R&D, and insider gains[J].The Journal of Finance, 2000, 55(6):2747-2766.
[24] BARUFFALDI S, SIMETH M, WEHRHEIM D. Asymmetric information and R&D disclosure:evidence from scientific publications[J].Management Science, 2024, 70(2):1052-1069.
[25] NIE C, QI Z, FENG Y. Intellectual property judicial protection, innovation factor input, and corporate innovation:evidence from the establishment of intellectual property courts in China[J].Managerial and Decision Economics, 2024, 45(6):4227-4239.
[26] 王靖宇, 张宏亮. 产学研合作与债券信用利差[J].上海金融, 2022,38(9):58-68.
[27] BHARATH S T, SHUMWAY T. Forecasting default with the Merton distance to default model[J].The Review of Financial Studies, 2008, 21(3):1339-1369.
[28] 郭菊娥, 袁忆, 张旭. 边界跨越理论下企业主导产学研深度融合:权力配置与作用机制[J].西安交通大学学报(社会科学版), 2025, 45(3):104-116.
[29] 张庆君, 陈思. 绿色信贷政策与企业违约风险:转型激励还是风险承担?[J].统计研究, 2025, 42(7):93-105.
[30] 刘斐然, 李世杰. 产学研合作、内部研发与企业突破性创新——基于知识基础理论视角[J].管理评论, 2025, 37(3):101-110.
[31] 郭峰, 王靖一, 王芳, 等. 测度中国数字普惠金融发展:指数编制与空间特征[J].经济学(季刊), 2020, 19(4):1401-1418.
[32] 江艇. 因果推断经验研究中的中介效应与调节效应[J].中国工业经济, 2022,39(5):100-120.
[33] 马为彪, 吴玉鸣. 数字化转型重塑了企业地理格局吗?——基于上市公司异地投资的研究[J].经济评论, 2023,44(6):87-105.
[34] MCMULLIN J L, SCHONBERGER B. Entropy-balanced accruals[J].Review of Accounting Studies, 2020, 25(1):84-119.
[35] 潘健平, 潘越, 马奕涵. 以“合”为贵?合作文化与企业创新[J].金融研究, 2019,40(1):148-167.
[36] 李文文, 黄世忠. 关系股东与融资约束——基于系族集团的经验证据[J].会计研究, 2020,41(2):74-89.
[37] CHANG C, CHEN X, LIAO G. What are the reliably important determinants of capital structure in China?[J].Pacific-Basin Finance Journal, 2014, 30:87-113.
[38] 尹美群, 盛磊, 李文博. 高管激励、创新投入与公司绩效——基于内生性视角的分行业实证研究[J].南开管理评论, 2018, 21(1):109-117.