开放科学(资源服务)标识码(OSID):
Existing literature has identified influencing factors of digital-real integration from multiple perspectives such as digital infrastructure construction, cultivation of specialized, sophisticated, unique and innovative enterprises, smart city pilot programs, and supply of technology finance. However, few studies have specifically dissected the internal mechanism through which the fiscal-financial synergy mechanism acts on enterprises′ technological integration of digital and real industries. For this reason, this study constructs an analytical framework based on the Motivation-Opportunity-Ability (MOA) theory, incorporates fiscal-financial synergy into the research system of enterprises′ digital-real industrial technological integration, and conducts comparative tests to verify the value-added effect of this synergistic policy relative to standalone fiscal subsidies and inclusive financial instruments.
This study selects listed firms on ChiNext, the STAR Market and the Beijing Stock Exchange from 2015 to 2024 as research samples. After excluding financial firms, delisted companies, and observations with missing key variables, a final sample of 9 286 firm-year observations is obtained.A difference-in-differences (DID) model is constructed for baseline empirical tests, and a series of endogeneity and robustness approaches including parallel trend test, placebo test and instrumental variable method are adopted to further validate the research conclusions.
The study yields the following findings: the Government Procurement Loan Policy significantly boosts enterprises′ technological integration of digital and real industries, and this positive effect is more pronounced among enterprises located in regions with sound digital infrastructure, operating in highly competitive industries, led by long-term-oriented executives, and exposed to large-scale shadow banking activity. Mechanism analysis reveals two transmission channels. From the digital technology perspective, the policy promotes the integration of digital and real industrial technologies by accelerating enterprises′ digital and green transformation. From the real business perspective, the policy guides enterprises to shift capital from speculative financial activities to real economic operations and diversify their business portfolios, thereby advancing the technological integration of digital and real industries. Extended analysis shows that enterprises in the growth and maturity stages are more responsive to the policy than those in the decline stage, which aligns closely with the industrial support orientation of "investing in early-stage and small-sized entities". Furthermore, by advancing the technological integration of digital and real industries, the policy further alleviates low-end cutthroat competition among enterprises and promotes their high-quality development.
Drawing on the MOA framework and the literature on digital-real industrial integration, this study examines how fiscal-financial synergy shapes enterprises' technological integration of digital and real industries. Distinct from prior literature, this paper applies the MOA theory to the evaluation of fiscal-financial synergy policies, decomposes policy transmission paths from the three dimensions of corporate motivation, opportunity and ability, and expands the application boundary of the MOA theory in the field of industrial digitalization. The findings provide empirical support for the implementation of policies related to the integration of digital and real economies during the 15th Five-Year Plan period.
开放科学(资源服务)标识码(OSID):
在全球经济格局加速重构以及新一轮科技革命与产业变革持续深化的背景下,数字技术不断向实体经济领域渗透,成为推动产业结构升级、重塑企业竞争优势、实现经济高质量发展的重要驱动力。产业是支撑社会经济发展的核心载体,产业规模扩张为数实产业技术融合提供了基础。《中华人民共和国国民经济和社会发展第十五个五年规划纲要》明确提出,“促进实体经济和数字经济深度融合”。揭示数实产业技术融合形成机制、识别有效促进企业数实产业技术融合的政策工具,具有重要意义。
数实产业技术融合最终落脚于微观企业行为,企业能否持续推进数字技术与实体业务融合直接决定产业层面数实融合效果。然而,现实中大量企业尤其是中小企业,在数实融合进程中仍然面临多重阻碍,存在转型意愿不强、投入力度不足等问题。已有研究从多个视角探讨了企业数实技术融合影响因素,如公共数据平台[1-2]、智慧城市建设[3]、低空经济[4]、数字基础设施建设[5]、专精特新“小巨人”资质认定[6]等,但对于不同政策工具协同作用的关注相对有限,尤其是较少考察政府如何通过财政资源配置与金融资源引导的联动机制影响企业数实技术融合。在此背景下,构建财政与金融协同发力的政策支持体系、促进企业数实技术融合,成为当前亟待解决的重要议题。
政府采购合同融资政策(以下简称“政采贷”政策)以政府信用撬动金融资源,是践行财政金融协同理念的重要政策工具。“政采贷”是指供应商以政府采购合同对应的未来收款权为依托,在政府、企业和银行形成的闭环资金安排下从金融机构获得贷款。该政策以政府采购信用为核心支撑,通过锁定回款账户、规范支付流程等方式缓释金融机构贷款风险,在缓解中小企业融资难、融资贵方面发挥积极作用。数实产业技术融合通常具有前期投入大、回报周期长和不确定性高等特征,而中小企业往往因缺乏抵押物和稳定现金流,难以获得持续的融资支持[7]。“政采贷”依托政府信用和采购合同形成增信机制,能够在一定程度上弥补中小企业数实产业技术融合过程中的资金缺口。同时,“政采贷”具有双主体特征,来自政府与金融机构的监督通过约束、引导企业资源配置方向和效率,进而推动企业数实产业技术融合。“政采贷”是财政政策与金融政策协同支持实体经济的重要制度创新,在缓解中小企业融资约束上仍需不懈地探索和实践。本文从财政金融协同视角出发,考察“政采贷”政策对企业数实产业技术融合的影响。
本文研究贡献体现在以下方面:首先,既有文献主要讨论普惠金融或财政补助通过资金支持促进企业技术升级[7-10],本文揭示“政采贷”作为财政金融协同工具,通过政府订单引导、财政信用增信与政府金融双重监管三者间的有机耦合,促进企业数实产业技术融合。这一发现将财政金融的相关政策研究从“单一的资金供给”视角拓展至“需求—信用—监管”协同治理视角,从而深化对财政金融协同政策的认知。其次,拓展MOA理论在财政金融协同政策情境下的应用。本文从动机、机会、能力三个角度剖析“政采贷”对企业数实产业技术融合的影响。这一分析框架丰富了MOA理论在政策协同视角下的应用场景。
1.1.1 “政采贷”政策
“政采贷”是以政府采购合同项下的未来收款权为信用,锚定资产的政策性融资安排。金融机构依托政府采购交易系统与应收账款融资服务平台对合同信息进行核验并完成权利确认,同时,通过专用账户设置、回款锁定或国库集中支付闭环等机制强化现金流的可追踪性与可控性,从而为以中小企业为主的政府采购中标供应商提供信用增级下的融资支持。
目前关于“政采贷”的研究总体以制度阐释与实践总结为主,相关政策述评文献主要从业务流程与风险治理出发,强调“政采贷”依托政府采购信用嵌入、合同信息确认与流程平台化管理提升融资可得性,同时指出预算硬约束、闭环支付与期限匹配等制度配套对风险防控的重要性[11-13]。实证类研究发现,“政采贷”通过信用创造机制显著提高中小企业银行信贷供给,并进一步带动实体活动扩张[14]、激发企业创新活力[15]。然而,现阶段关于“政采贷”政策作用机理的阐释及其因果识别证据仍较为有限。
1.1.2 数实产业技术融合
数实产业技术融合并非单一数字技术扩散的自然结果,而是数字产业与实体产业范畴内技术之间相互嵌入、协同演进的动态过程[16]。现有研究认为,数实产业技术融合的形成不仅仅依赖数字技术本身的发展,还受到资源配置环境、政策支持体系、制度场景以及企业能力基础等多重因素的共同影响。
现有关于数实产业技术融合影响因素的研究,主要从数字层面与非数字层面两个维度展开探讨。已有研究普遍认为,数字基础设施建设、数据要素流通以及数字化转型是推动数实产业技术融合的重要基础。其中,数据要素进入生产经营过程并与数字技术协同作用,能够推动企业生产流程再造[1-2],而数字基础设施建设则能够通过提升资源配置效率、促进产业升级与增强创业活跃度,提高区域数实产业技术融合水平[5,16]。除数字层面因素外,场景政策、制度环境以及企业能力基础等非数字因素同样会影响数实产业技术融合进程。已有研究发现,智慧城市建设、低空经济等新兴场景政策,能够通过提升数字治理能力、拓展数字技术应用场景,推动数实产业技术融合[3-4]。此外,专精特新资质认定也能够通过增强企业数字化转型能力与内部变革动力,进一步促进企业数实产业技术融合[6]。
聚焦财政金融政策角度,已有文献多从财政或金融的单一层面进行研究。政府补助与财政科技支出等财政政策不仅能够增强数字化转型动力,还能够依托产业链协同效应提升企业数字化水平[10]。而普惠金融、科技金融以及减税降费等金融政策工具,主要通过改善融资条件、支持创新投入,推动企业数实产业技术融合[7-8]。这些研究表明,财政支持与金融资源配置已经成为影响企业数实产业技术融合的重要外部条件。
1.1.3 文献评述
综上,已有研究为本文提供了良好的研究基础,但未区分普惠金融或财政补助与“政采贷”这类财政金融协同工具之间的本质性差异。与传统的政府补助和普惠金融政策主要通过扩大资本供给、缓解融资约束不同,“政采贷”同时嵌入政府采购需求、财政信用支持、金融机构监管三类机制,将融资支持与企业履约行为、真实生产经营活动相绑定。这不仅能够改善企业融资条件,还能够引导企业经营方向、重构技术资源配置。然而,现有的“政采贷”研究主要集中于制度设计、业务流程优化与融资扩张等层面[11-14],对于其如何进一步影响企业数实产业技术融合的关注相对不足。基于此,本文从财政金融协同视角切入,基于MOA理论,系统识别“政采贷”对企业数实产业技术融合的影响及作用机理,以期为理解财政协同政策工具与产业技术结构变革之间的关系提供新的经验证据。
数实产业技术融合并非单一数字技术扩散的自然结果,而是技术要素组合与资源重构的动态过程[17]。动机—机会—能力(MOA)理论指出,行为主体是否采取某种行为,取决于行为动机、外部机会与客观能力三方面条件,三者相互联系且缺一不可[18]。企业推进数实产业技术融合,同样需要动机、机会、能力三方面的支撑。然而,对于中小企业而言,其普遍面临融资能力有限、创新资源不足以及数字化基础薄弱等现实约束,导致企业在推动数字技术融入实体产业技术的过程中往往存在投入动机不足、机会匮乏以及能力受限的问题[19]。“政采贷”作为以政府采购合同为信用、锚定资产的政策性融资工具,能够通过改善企业经营活动中的动机、机会与能力条件,推动企业数实产业技术融合。
1.2.1 “政采贷”政策与企业数实产业技术融合
数实产业技术融合是数实融合在技术层面的微观反映,主要表现为数字产业技术持续被吸收、嵌入实体产业技术的创新过程。数字技术具备高渗透性、强赋能作用以及低复制成本等优势,能够高效扩散,从而被实体企业吸收并应用于技术研发与创新实践。与此同时,实体产业应用场景不断拓展、应用规模持续扩大,这种规模化需求进一步驱动数字技术不断更新与迭代,最终推动二者走向深度融合[17]。
一方面,“政采贷”政策依托政府采购订单提供融资支持,在数字技术服务已成为政府采购核心需求的背景下,发展数字技术能够获得低成本融资与稳定市场,这增强了企业发展数字技术的动机。同时,政府采购合同替代传统抵押品作为信用依据,加上三方共管专用账户,有助于确保资金专款专用。两项机制设计通过共同降低银行贷款风险,拓展了中小企业融资渠道,增加数字化项目参与机会,促使企业在数字化项目履约中逐步积累技术能力[14]。企业数字技术水平提升,不仅增强了其采集与利用数据要素、开展智能分析的能力,而且扩大了数字技术嵌入实体生产流程的适用范围,从而推动数实产业技术融合[8]。
另一方面,“政采贷”政策通过将融资可得性与实体履约行为绑定,利用政府与金融机构的双重监管增加了企业金融投机成本,促进其发展实体业务。此外,“政采贷”政策还可以政府采购订单为依托,帮助企业突破市场准入壁垒、拓展合作边界,提供实体业务发展机会。在政府与金融机构双重问责的约束下,企业履约失败将同时面临违约损失与融资资格受限风险,倒逼企业持续改进内部治理结构、规范生产经营流程,从而逐步提高其实体业务运营管理能力[20]。由于实体业务投资具有较高的沉没成本与不可逆性,企业为保障投资回报,将更有动力投入数字技术以优化生产流程,进而促进数实产业技术融合[21]。本文提出如下假设:
H1:“政采贷”政策能够显著促进企业数实产业技术融合。
1.2.2 “政采贷”政策促进企业数实产业技术融合的作用机制
“政采贷”政策通过如下渠道影响企业数实产业技术融合:一是通过促进企业数字技术发展,助力数实产业技术融合;二是通过推动企业发展实体业务,促进数实产业技术融合。本文将从上述两个视角出发,分析“政采贷”政策促进企业数实产业技术融合的作用机理。
(1)从数字技术发展视角看,“政采贷”政策通过增强企业数字技术发展动机,提供机会、能力,提升企业数字技术发展水平,从而拓展数字技术在实体业务中的应用场景,推动数字技术与实体产业技术深度融合[2]。就动机而言,数字技术投入周期长、回报不确定性高的特征削弱了企业发展数字技术的动机[19]。“政采贷”政策依托政府采购订单提供融资支持,意味着企业获得资金建立在满足政府采购需求的基础上,而在产业政策规划的引导下,数字技术服务已成为政府采购的核心需求[22],企业开展数字技术创新不仅能借此获得低成本融资,还能顺势进入稳定的政府采购市场、获得市场份额。这提高了企业发展数字技术的预期收益,增强其数字技术发展动机。就机会而言,中小企业普遍面临资源受限的困境,数字化发展机会被挤占。在实施“政采贷”政策后,经相关部门确认的政府采购合同可以作为企业未来收款权的信用基础,同时,通过设立企业—银行—政府三方专用账户,确保资金用于项目履约。上述机制设计有助于增进银行对中小企业的信任,进而增强企业的外部融资能力[14]。此外,企业在持续履约过程中积累的信用记录还有助于降低未来融资成本、拓宽融资渠道。由此,中小企业发展数字技术的机会得以拓展。就能力而言,部分中小企业技术积累不足、管理模式滞后,数字技术发展与应用能力存在明显桎梏。“政采贷”通过保障企业持续参与项目履约的资金条件,使企业能够更从容地参与政府采购项目[14]。在项目执行过程中,企业有机会对接行业先进技术范式与数字化运营标准,借助实操逐步积累数据处理、技术迭代、数实适配等核心能力,从而夯实自身数字技术发展能力[23]。数字技术是数实融合的基础和关键要素,企业数字技术的发展使数字技术不再停留于生产辅助性环节,而是能够深入介入实体产业的核心技术活动,如工艺优化、质量预测、设备诊断,从而实现数字技术与实体技术的实质性融合[2,7]。本文提出如下假设:
H2:“政采贷”政策通过推动数字技术发展促进企业数实产业技术融合。
(2)从企业实体业务视角看,“政采贷”政策通过提供机会,增强企业发展实体业务的动机、能力,引导企业深耕实体,进而倒逼企业以数字技术优化运营来保障回报,实现数实产业技术深度融合[21]。就动机而言,相较于实体业务投资,金融资产投资往往更容易在短期内获得较高回报。投资替代理论指出,管理层基于自利动机,更倾向于推动企业金融化,进而忽视实体业务发展[24-25]。“政采贷”通过重构收益预期与成本结构,扭转动机偏差:一方面,融资与实体履约绑定,实体运营直接决定资金可得性与信用评级,强化企业深耕主业的动机;另一方面,“政采贷”实施后,政府部门通过合同履约评价、限期执行等机制对企业形成约束,金融机构采取阶段回款、贷后检查等方式监督企业,政府部门与金融机构的双重监管增加了企业进行金融化投资的机会主义成本,进而促进企业加大实体业务投资。就机会而言,市场竞争壁垒、合作渠道受限等是制约中小企业深耕实体业务的障碍。“政采贷”以政府采购订单为依托,为企业打通对接政府采购市场的通道,打破以往资源分配不均带来的市场准入壁垒。同时,依托合规的政企合作场景,企业跳出固有经营圈层,对接产业链上下游优质合作主体,拓展实体业务合作边界,获得多元化经营发展契机。就能力而言,实体业务升级需要供应链管理、生产运营管控等能力支撑,中小企业普遍存在管理粗放、运营效率低下等问题。在“政采贷”政策约束下,若履约失败,政府部门可能公开通报,影响企业未来公共项目参与资格,金融机构则可能冻结授信额度,使得企业征信记录受损。双重问责机制的设计显著提高企业粗放式经营与消极履约的成本[26]。基于威慑理论,明确且严厉的约束机制能够有效遏制企业经营中的懈怠行为,促使企业主动优化内部治理结构、规范生产运营流程、提高实体业务运营能力,进而全面提升企业深耕与运营实体经济的综合实力[20]。考虑到实体业务投资的高沉没成本与不可逆性,企业通常更倾向于持续推进数字技术应用,以提升实体资产运营效率与投资收益,进而促进数实产业技术融合[21]。本文提出如下假设:
H3:“政采贷”政策通过增加实体业务投资促进企业数实产业技术融合。
本文选取2015—2024年创业板、科创板、北交所上市企业为研究样本。基于“政采贷”政策的实施范围,结合工业和信息化部等四部门联合制定的《中小企业划型标准规定》,样本企业整体上符合政策适用条件,且样本企业所属行业总体上更偏向数字技术应用与实体创新活动,与本文数实产业技术融合的研究主题具有较高契合度。此外,本文对样本作如下处理:剔除金融行业企业、中途退市与摘牌企业以及各项指标存在缺失的样本;为削弱极端值带来的估计偏差,将样本数据实施1%分位双边缩尾,最终保留9 286个观测值。其中,企业发明专利数据来源于CNRDS平台,其余基础研究数据均取自国泰安CSMAR数据库。
本文基于“政采贷”政策实施这一准自然实验,检验“政采贷”政策对数实产业技术融合的影响。模型构建如下:
Techbusiit=α0+α1Dit×Proci+∑jαjControlsjit+Firmi+Yeart+εit
(1)
其中,下标i和t分别代表企业与年份。D表示企业所在地区是否实施了“政采贷”政策,实施当年及以后,D取值为1,否则为0。Proc表示企业是否获得政府采购合同,若获得则取值为1,否则为0。Firmi和Yeart分别代表企业固定效应与年份固定效应,εit为随机误差项。
数实产业技术融合(Techbusi)是指实体产业技术在研发过程中主动吸纳、整合数字技术知识,从而实现技术升级的动态过程,而非数字技术与实体技术在同一专利中的静态共存。由于专利之间的引用信息更能体现知识、技术融合的动态过程,因此通常被用于测度技术之间的融合[17]。本文参考黄先海等[17]的研究,首先利用企业专利数据库中企业专利申请的IPC分类主分类号识别该项专利是否属于数字产业领域的技术创新,若该项专利IPC主分类属于非数字产业技术,且其引用的专利中至少有一项分类属于数字产业技术,则定义该项专利为企业的一次数实产业技术融合行为;其次将该指标数值加总到企业层面得到企业各年度数实产业技术融合数量,加1取自然对数作为企业数实产业技术融合衡量指标。
变量测度如表1所示。
表1 变量定义
Table 1 Variable definitions
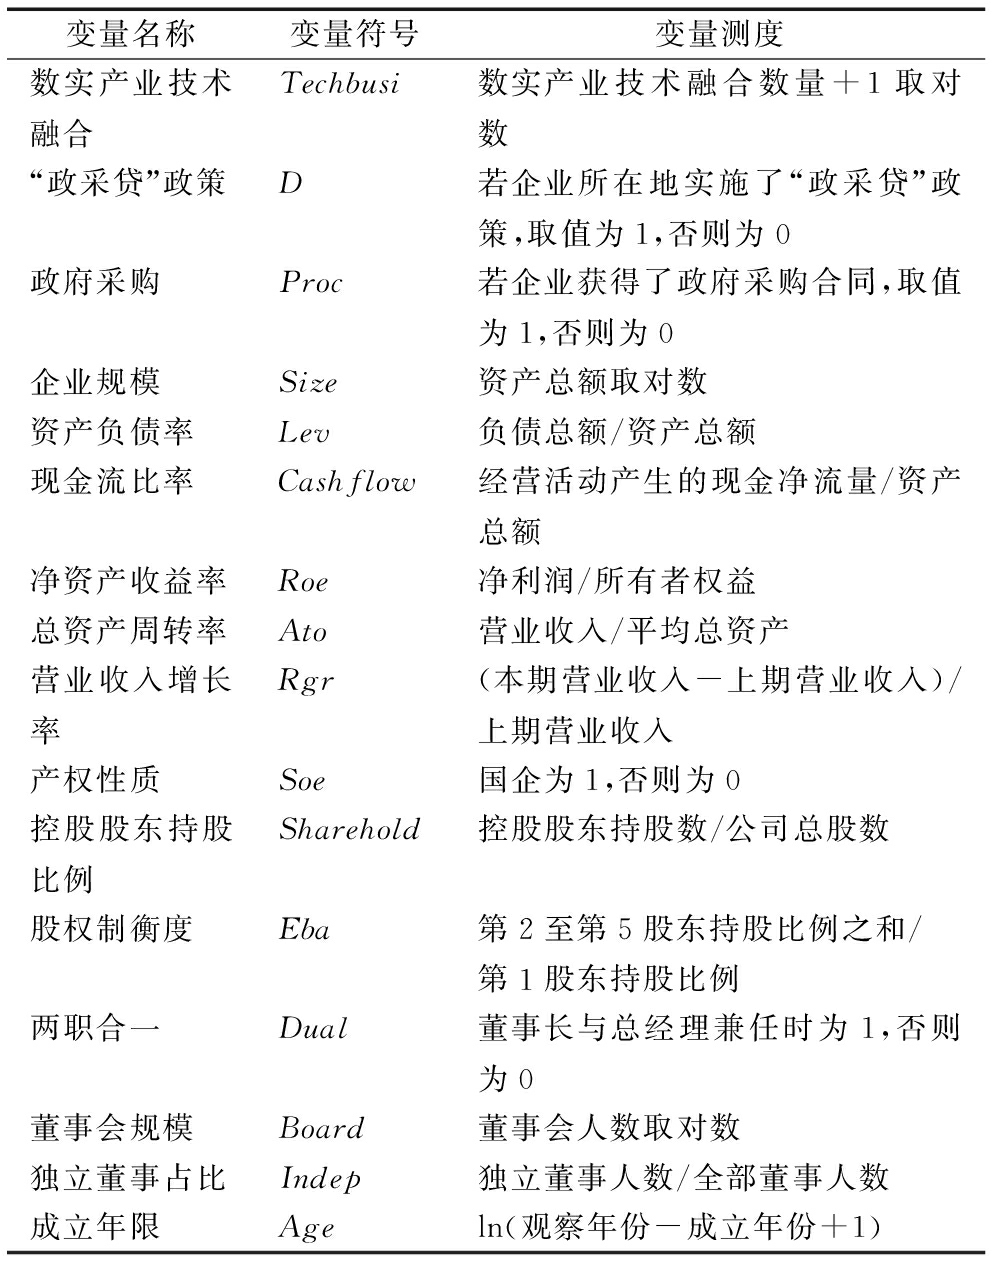
变量名称变量符号变量测度数实产业技术融合Techbusi数实产业技术融合数量+1取对数“政采贷”政策D若企业所在地实施了“政采贷”政策,取值为1,否则为0政府采购Proc若企业获得了政府采购合同,取值为1,否则为0企业规模Size资产总额取对数资产负债率Lev负债总额/资产总额现金流比率Cashflow经营活动产生的现金净流量/资产总额净资产收益率Roe净利润/所有者权益总资产周转率Ato营业收入/平均总资产营业收入增长率Rgr(本期营业收入-上期营业收入)/上期营业收入产权性质Soe国企为1,否则为0控股股东持股比例Sharehold控股股东持股数/公司总股数股权制衡度Eba第2至第5股东持股比例之和/第1股东持股比例两职合一Dual董事长与总经理兼任时为1,否则为0董事会规模Board董事会人数取对数独立董事占比Indep独立董事人数/全部董事人数成立年限Ageln(观察年份-成立年份+1)
主要变量描述性统计结果如表2所示。其中,数实产业技术融合均值为0.231,最小值为0,最大值为2.485,表明样本企业间的数实产业技术融合程度存在显著差异,且大多企业的数实产业技术融合水平较低。D×Proc的均值为0.113,说明样本中大概有11.3%的企业会直接受到“政采贷”政策的影响。控制变量数据特征与现有研究大致相符。
表2 描述性统计结果
Table 2 Descriptive statistics
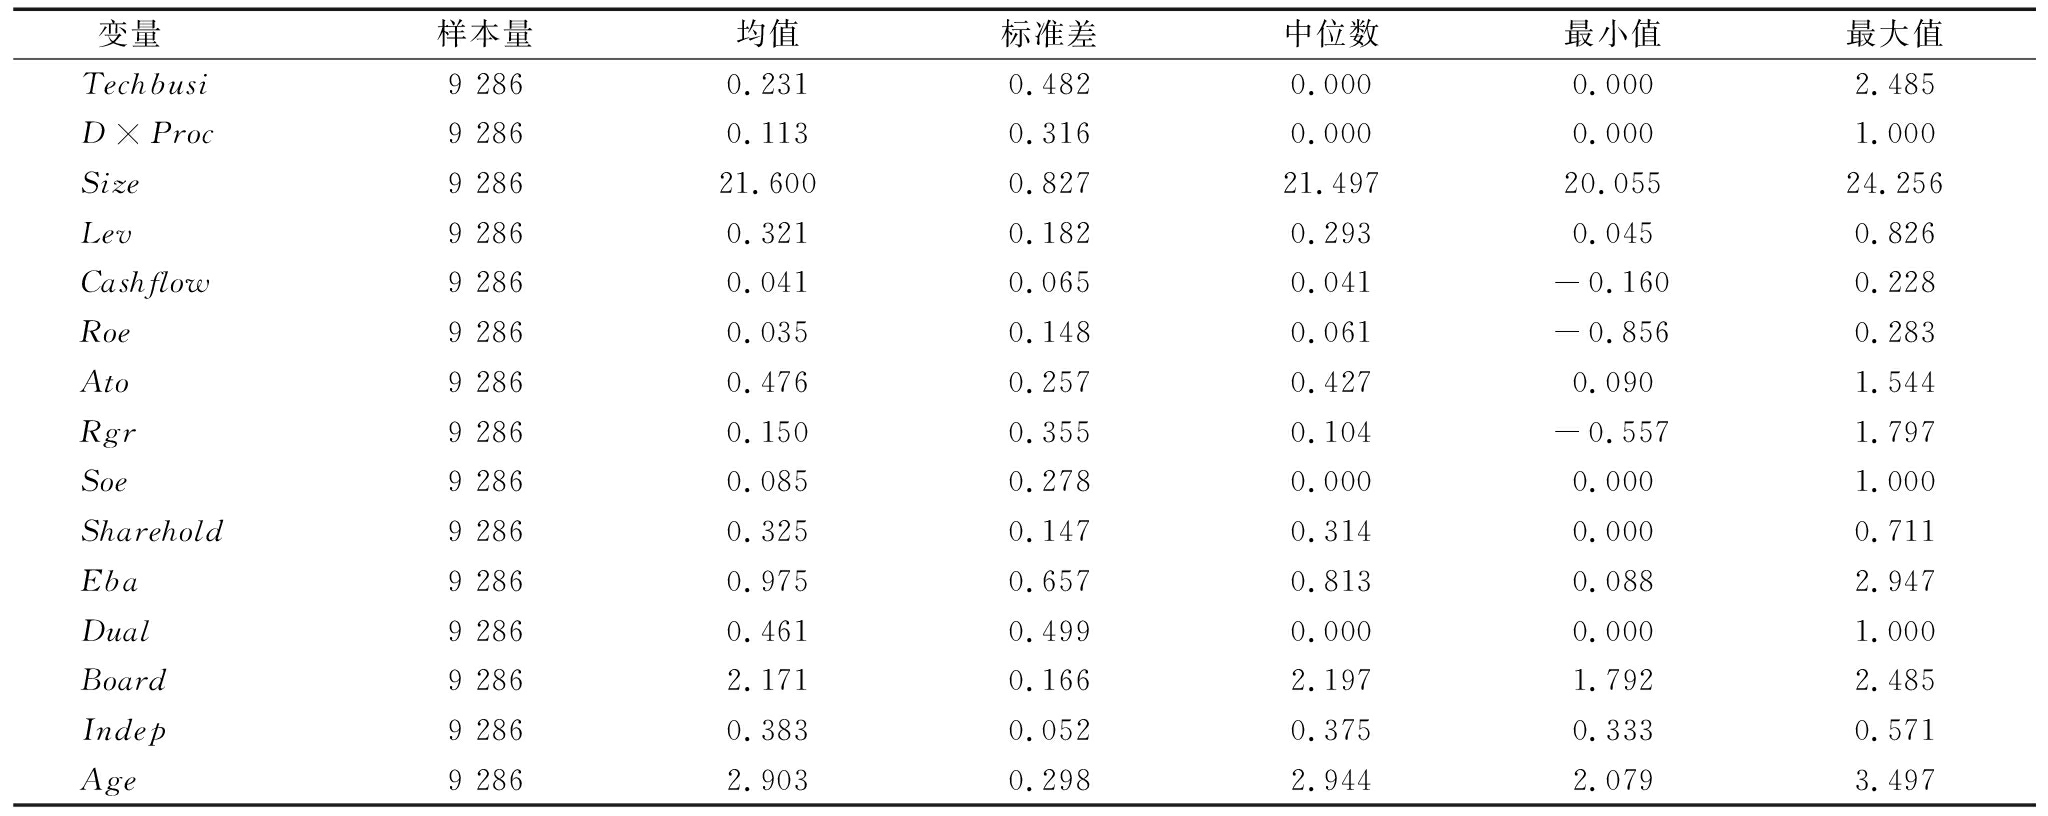
变量 样本量均值标准差中位数最小值最大值Techbusi9 2860.2310.4820.0000.0002.485D×Proc9 2860.1130.3160.0000.0001.000Size9 28621.6000.82721.49720.05524.256Lev9 2860.3210.1820.2930.0450.826Cashflow9 2860.0410.0650.041-0.1600.228Roe9 2860.0350.1480.061-0.8560.283Ato9 2860.4760.2570.4270.0901.544Rgr9 2860.1500.3550.104-0.5571.797Soe9 2860.0850.2780.0000.0001.000Sharehold9 2860.3250.1470.3140.0000.711Eba9 2860.9750.6570.8130.0882.947Dual9 2860.4610.4990.0000.0001.000Board9 2862.1710.1662.1971.7922.485Indep9 2860.3830.0520.3750.3330.571Age9 2862.9030.2982.9442.0793.497
“政采贷”政策与数实产业技术融合之间关系的检验结果如表3所示。其中,列(1)仅控制企业和年份固定效应,D×Proc的回归系数为0.099,在1%水平上显著为正;列(2)加入控制变量,D×Proc的回归系数为0.102,依然在1%水平上显著为正。这表明,“政采贷”政策促进企业数实产业技术融合,验证了假设H1。
表3 基准回归检验
Table 3 Baseline regression results
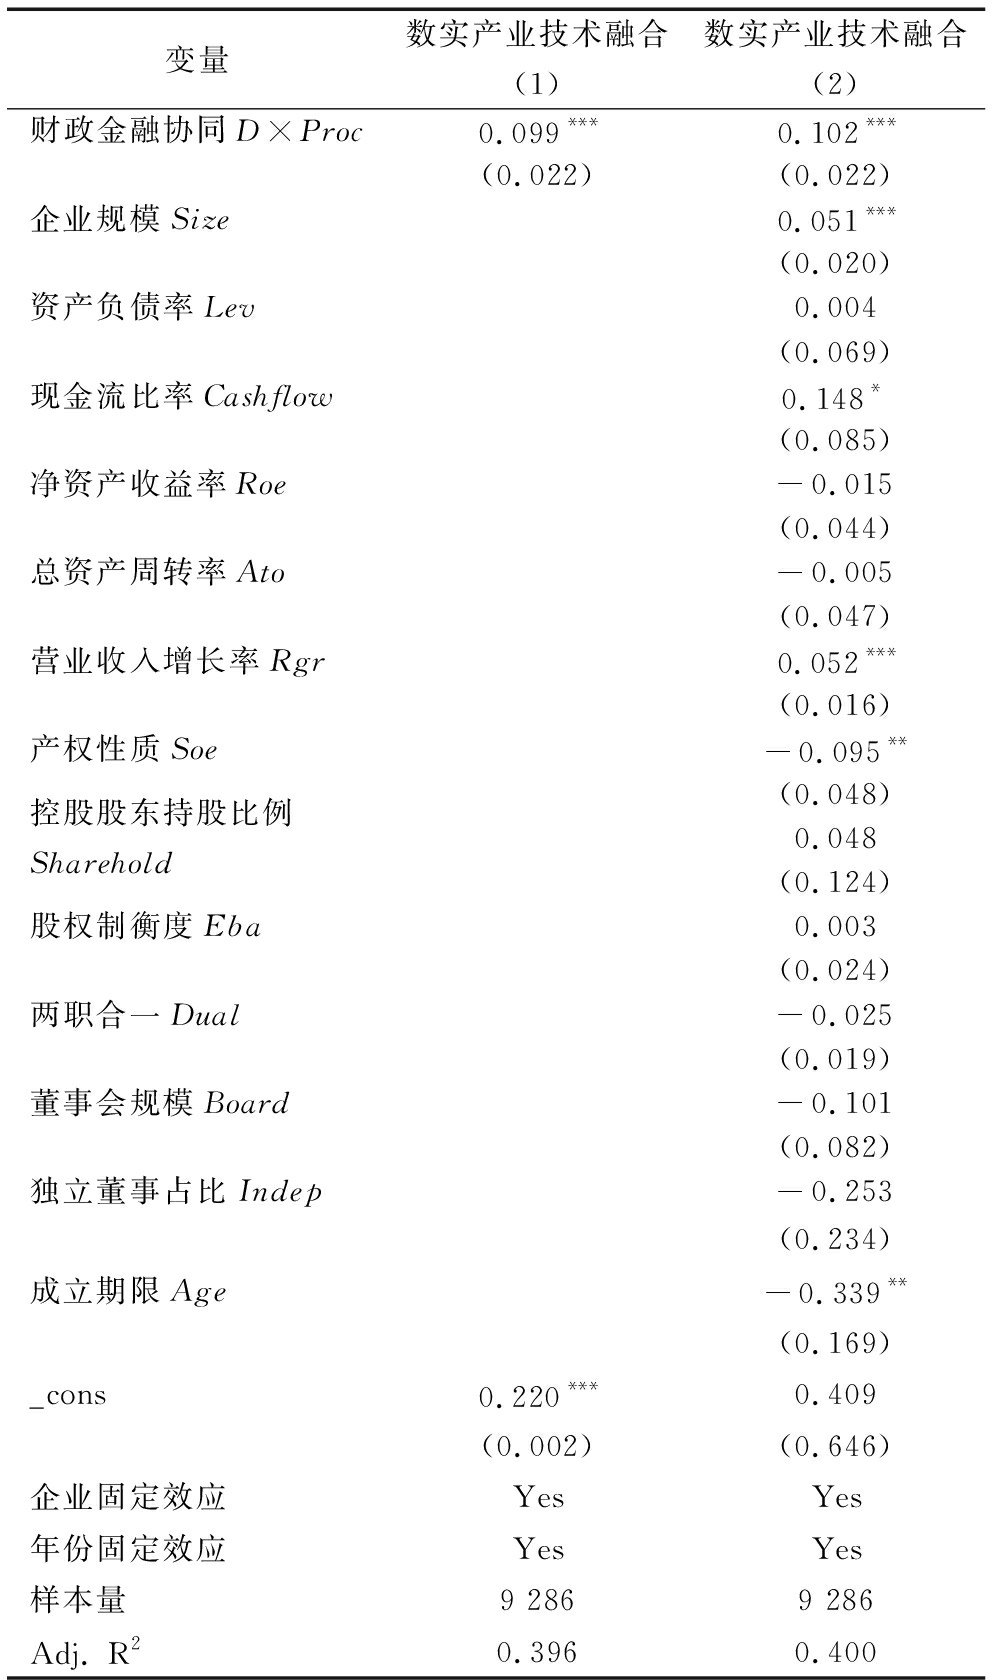
变量数实产业技术融合数实产业技术融合(1)(2)财政金融协同D×Proc0.099***0.102***(0.022)(0.022)企业规模Size0.051***(0.020)资产负债率Lev0.004(0.069)现金流比率Cashflow0.148*(0.085)净资产收益率Roe-0.015(0.044)总资产周转率Ato-0.005(0.047)营业收入增长率Rgr0.052***(0.016)产权性质Soe-0.095**(0.048)控股股东持股比例Sharehold0.048(0.124)股权制衡度Eba0.003(0.024)两职合一Dual-0.025(0.019)董事会规模Board-0.101(0.082)独立董事占比Indep-0.253(0.234)成立期限Age-0.339**(0.169)_cons0.220***0.409(0.002)(0.646)企业固定效应YesYes年份固定效应YesYes样本量9 2869 286Adj. R20.3960.400
注:*、**、***分别表示10%、5%、1%水平上显著,括号内为聚类稳健标准误,下同
3.3.1 平行趋势检验
图1报告了以“政采贷”政策实施当年为基期、90%水平置信区间的平行趋势检验结果。结果显示,政策实施前获得政府采购合同的企业与未获得政府采购合同企业的数实产业技术融合水平变化存在共同趋势,说明满足平行趋势假设。
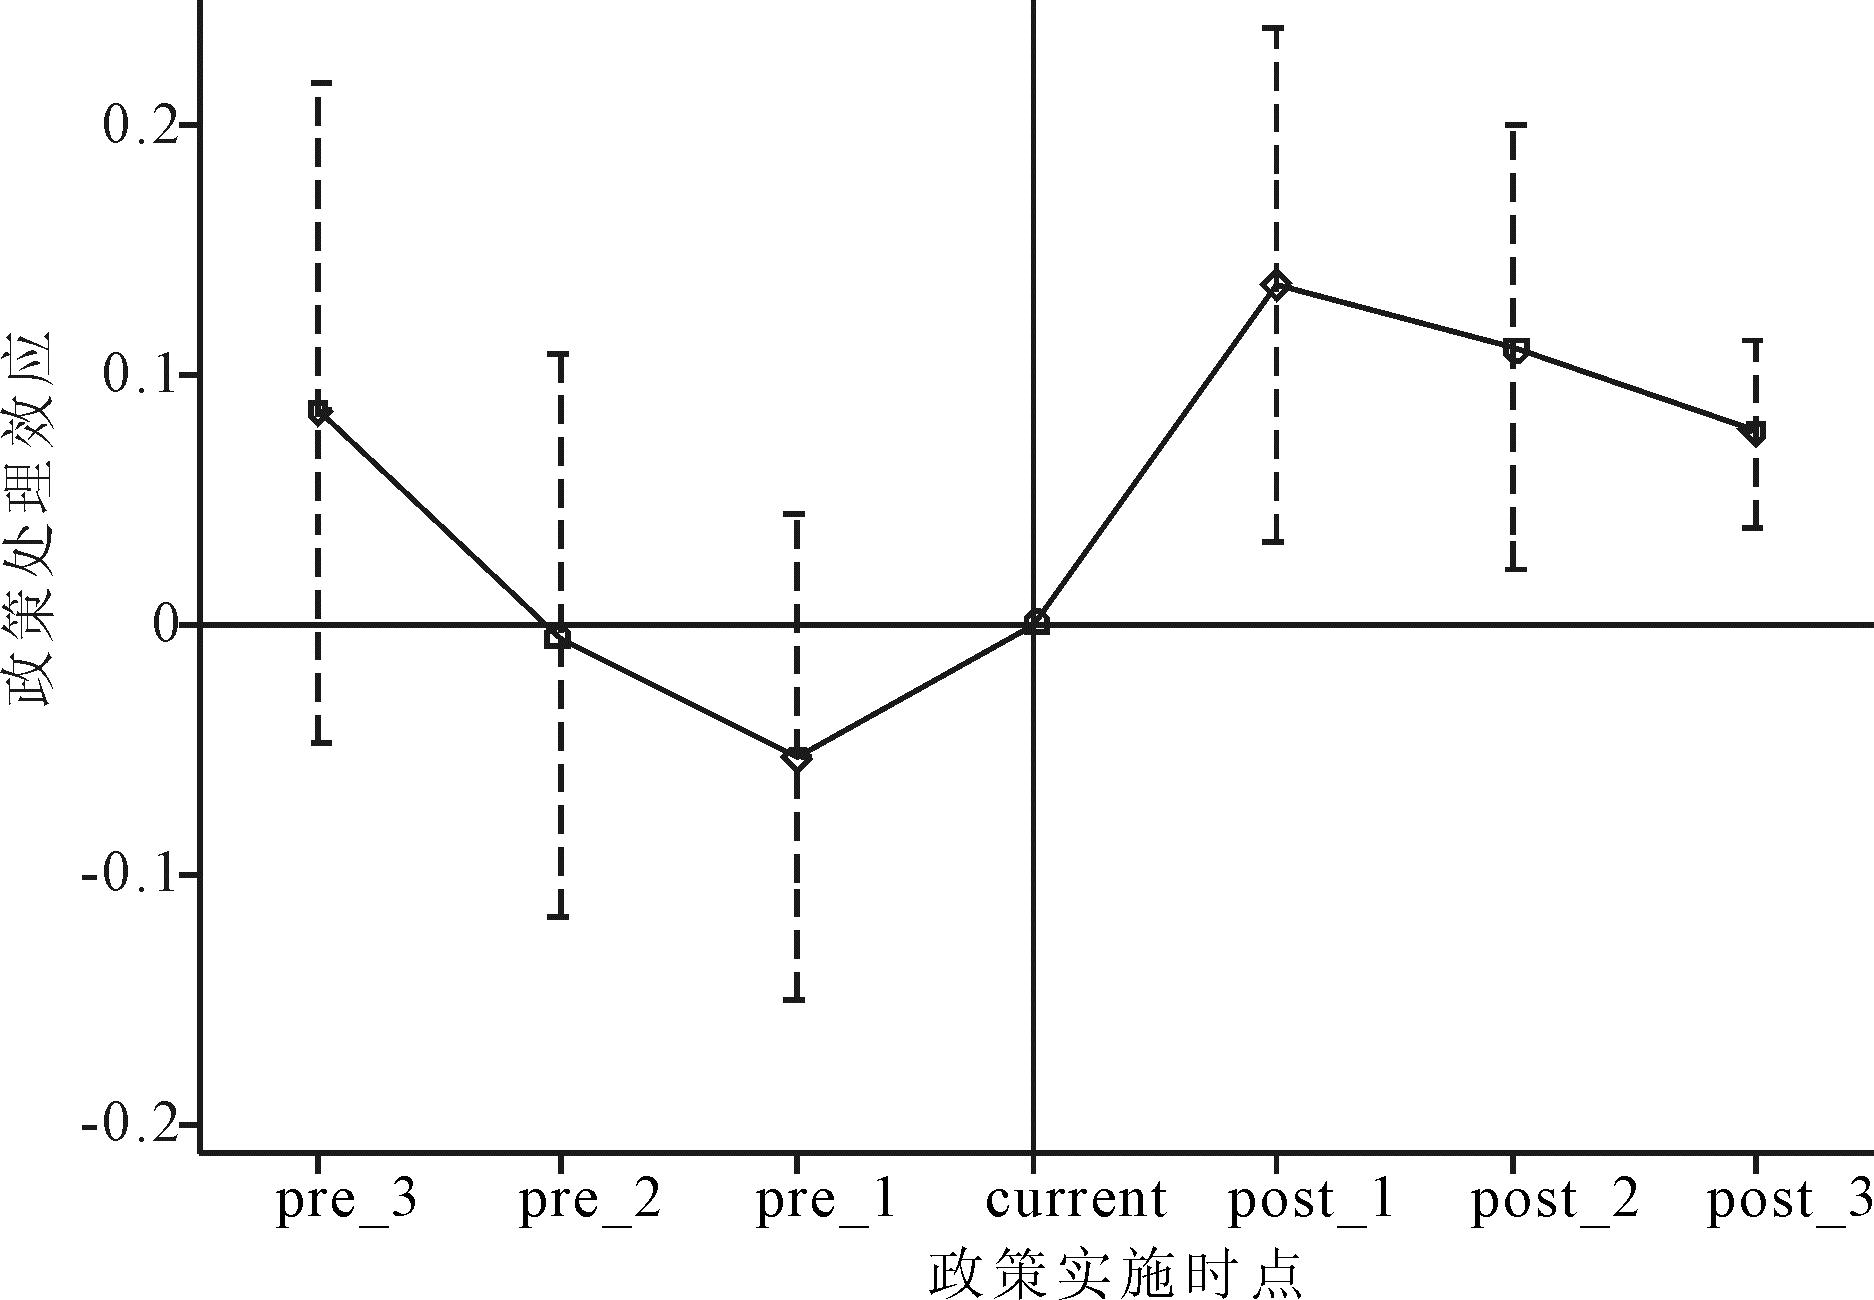
图1 平行趋势检验
Fig.1 Parallel trend test
3.3.2 安慰剂检验
为排除偶然因素的干扰,本文通过设定虚构时间进行安慰剂检验。具体地,随机赋值“政采贷”政策试点时间,生成新样本组,将随机生成的样本数据代入基准模型(1)重复开展回归操作,整套模拟流程循环执行1 000次。图2结果显示:随机赋值政策试点时间得到的估计系数在0值附近呈现正态分布,和基准回归得出的真实系数存在显著区分,说明企业数实产业技术融合水平的提高确实是由“政采贷”政策带来的,并非偶然因素导致的。
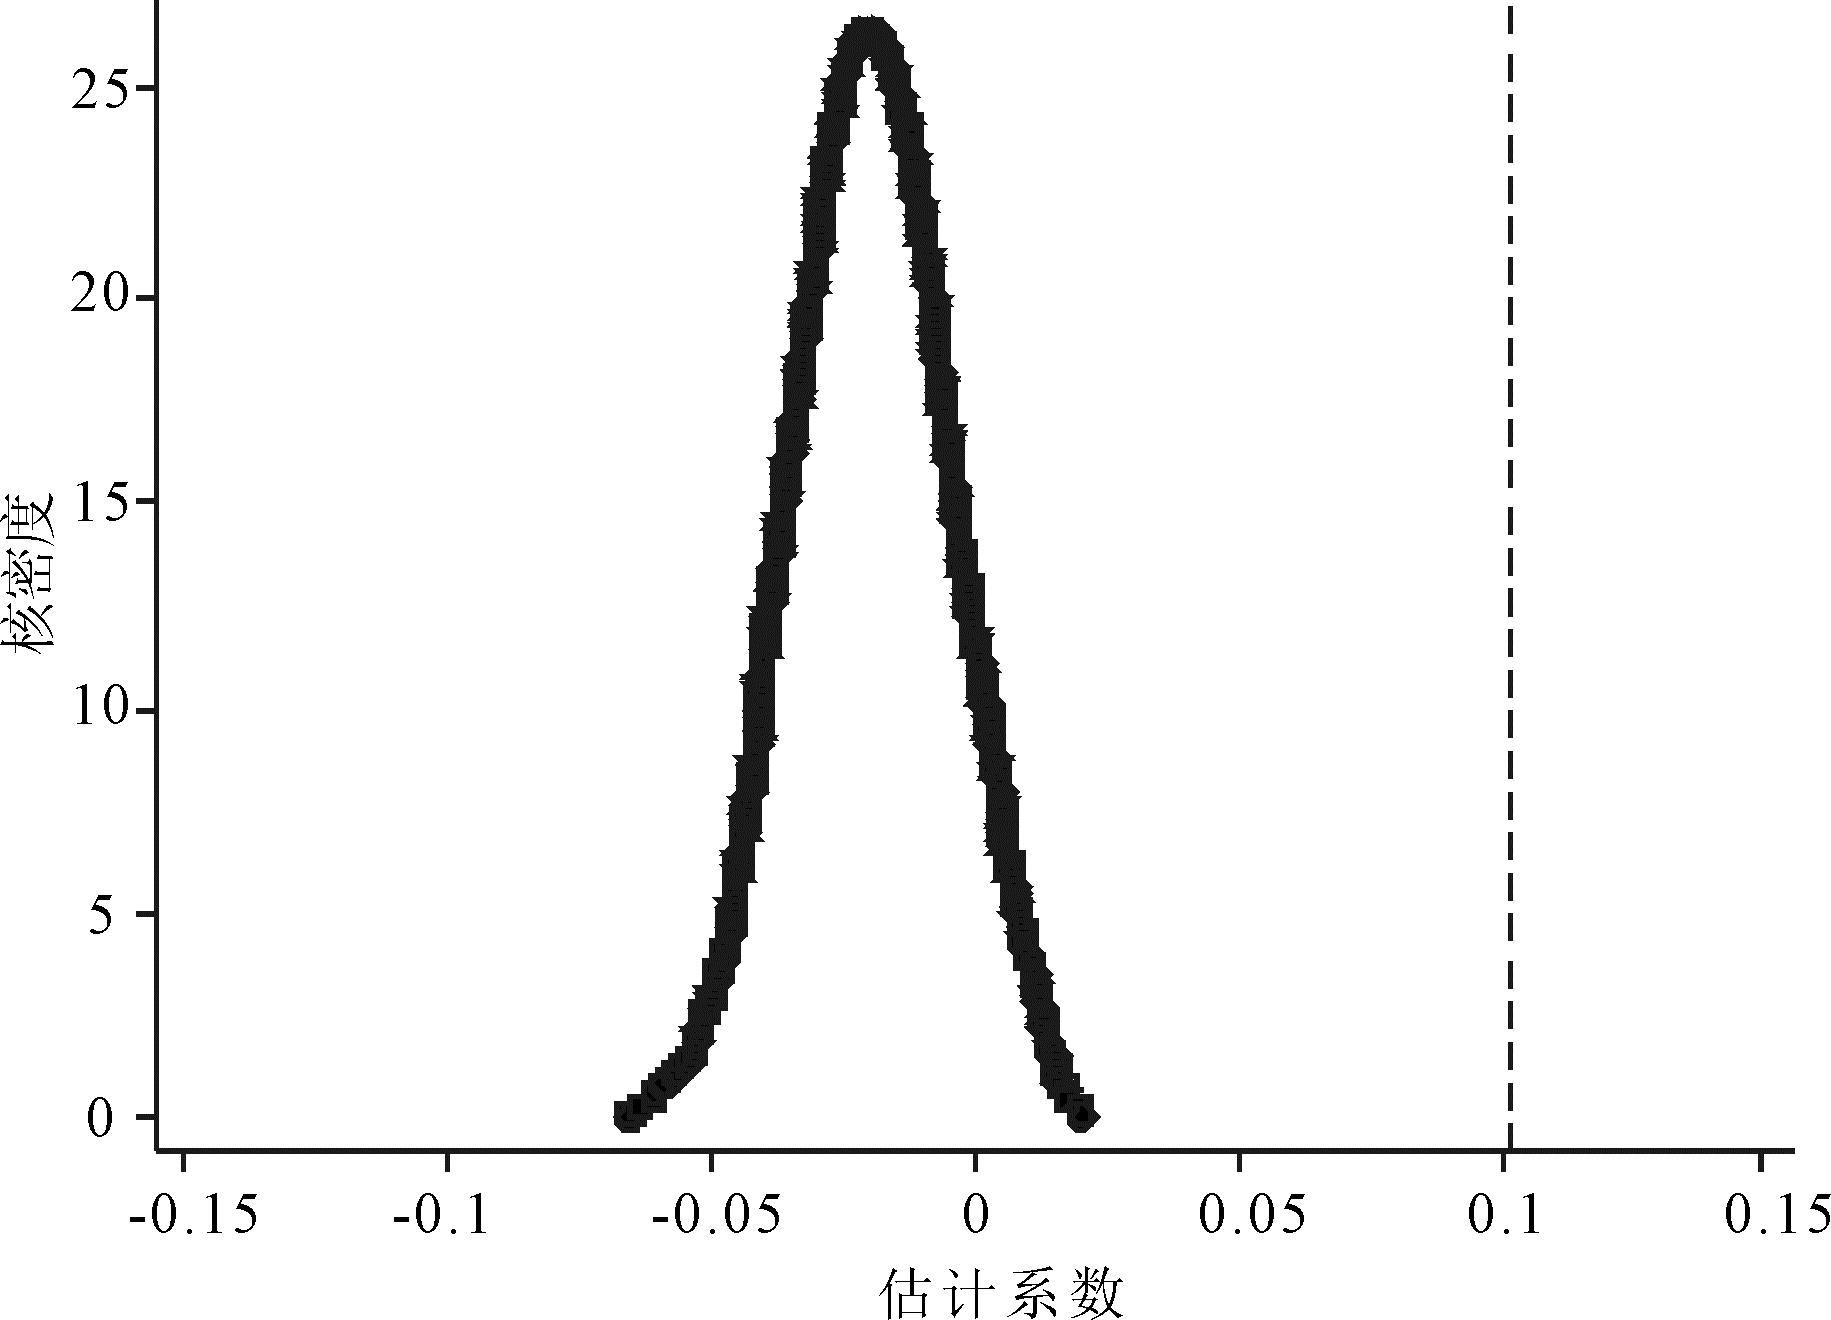
图2 安慰剂检验
Fig.2 Placebo test
3.3.3 工具变量法
“政采贷”政策效应的发挥依赖于企业是否获得政府采购合同(Proc),但Proc并非外生,而是企业自身能力、投标策略等因素作用的结果,这些因素又可能与数实产业技术融合水平直接相关,从而产生遗漏变量等内生性问题。
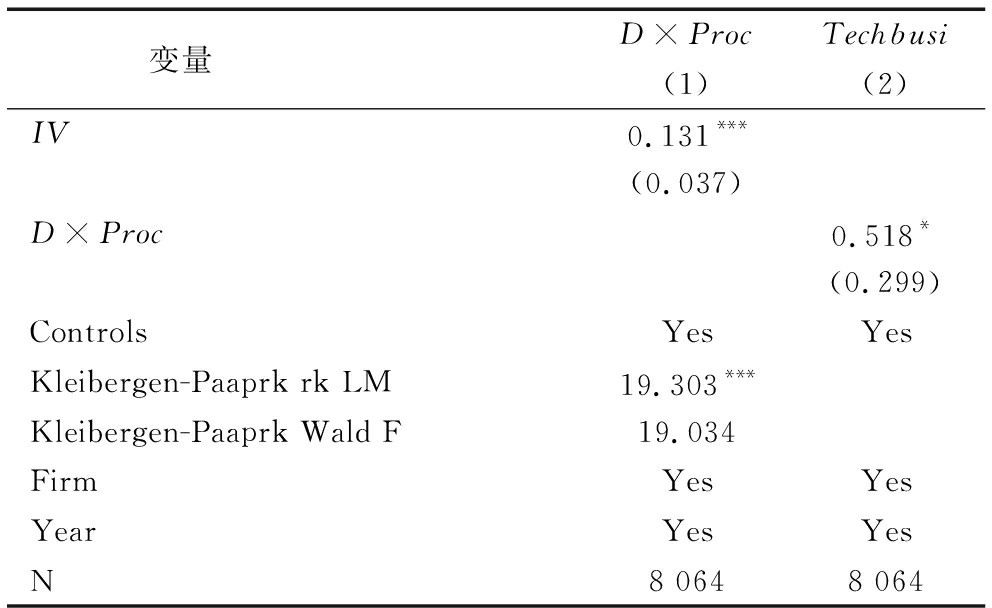
为缓解上述问题,本文采用同地区同行业同年度其他企业中标政府采购订单的平均数,作为企业是否获得政府采购订单的工具变量。一方面,该变量与企业获得政府采购订单的概率高度相关;另一方面,其他企业是否获得政府采购订单无法对本企业的数实产业技术融合水平产生直接影响,满足相关性和外生性要求。结果如表4列(1)(2)所示,工具变量IV与D×Proc的回归系数均显著为正,说明在考虑内生性问题后,回归结果仍然稳健。
表4 工具变量回归结果
Table 4 Instrumental variable regression results
变量 D×ProcTechbusi(1)(2)IV0.131***(0.037)D×Proc0.518*(0.299)ControlsYesYesKleibergen-Paaprk rk LM19.303***Kleibergen-Paaprk Wald F19.034FirmYesYesYearYesYesN8 0648 064
3.3.4 PSM-DID方法
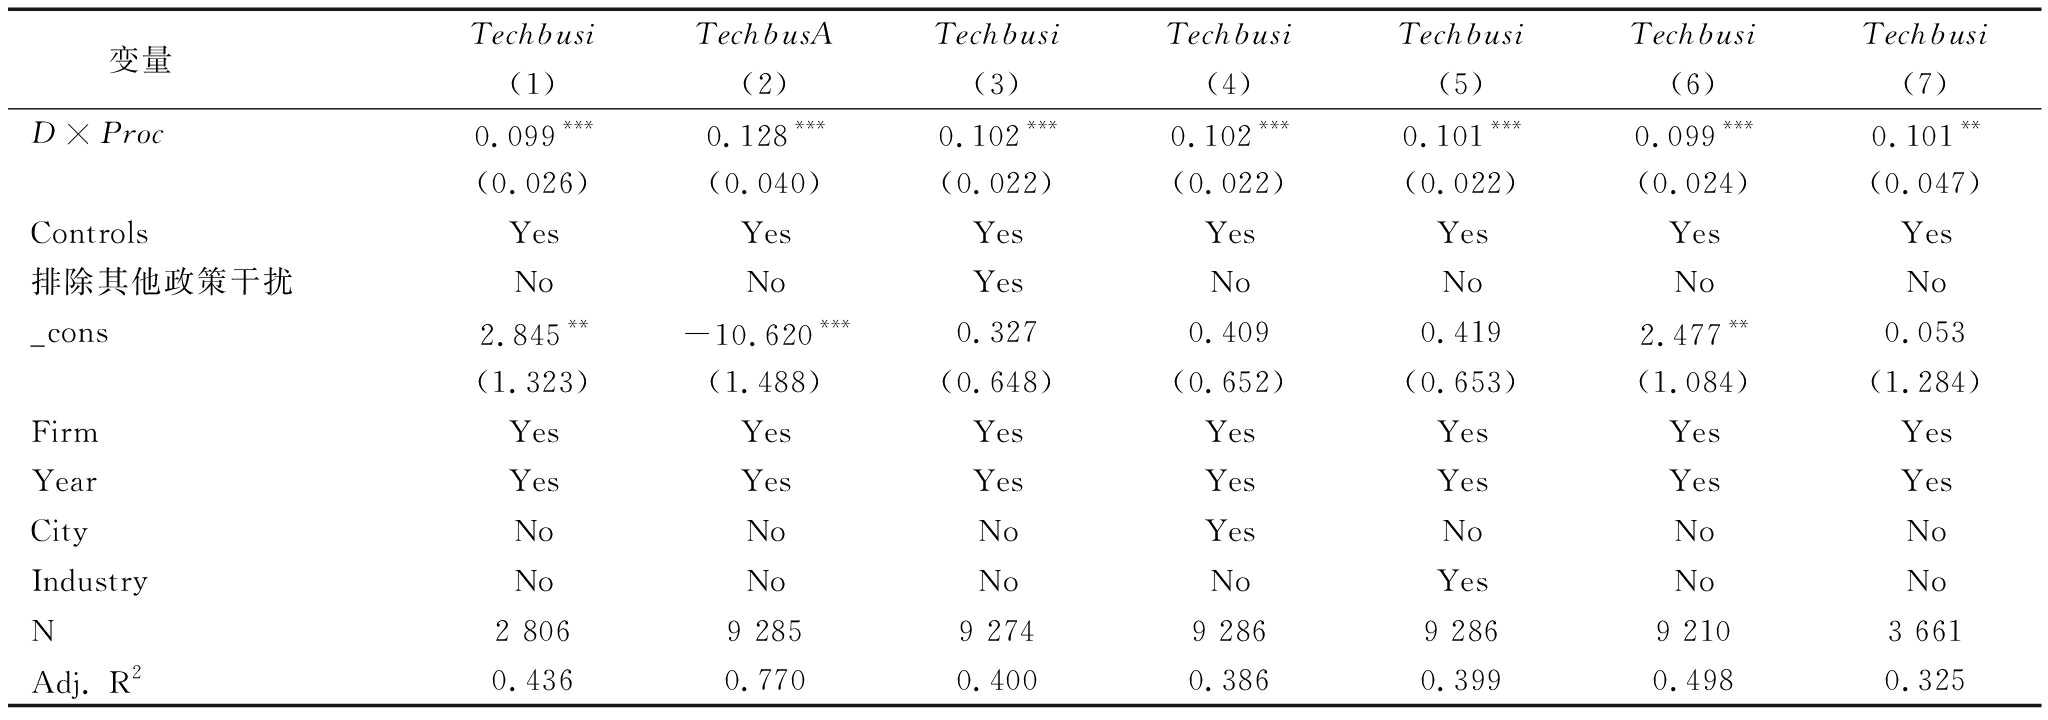
“政采贷”政策实施前,如果实验组和控制组可观测的企业特征存在明显差异,双重差分估计量可能有偏。为缓解两组企业差异对结论的干扰,本文以控制变量作为协变量,采用倾向得分匹配(PSM)方法进行匹配。具体而言,本文使用近邻1∶3匹配并设置卡尺为0.01,以筛选出特征更接近的实验组与控制组企业。匹配完成后,实验组与控制组协变量均值无显著差异,全部变量标准化偏差控制在10%以内,匹配平衡性达到理想标准。本文使用匹配后的样本重新回归,回归结果见表5列(1),显示“政采贷”政策仍能显著促进企业数实产业技术融合。
表5 其他稳健性检验结果
Table 5 Additional robustness test results
变量TechbusiTechbusATechbusiTechbusiTechbusiTechbusiTechbusi(1)(2)(3)(4)(5)(6)(7)D×Proc0.099***0.128***0.102***0.102***0.101***0.099***0.101**(0.026)(0.040)(0.022)(0.022)(0.022)(0.024)(0.047)ControlsYesYesYesYesYesYesYes排除其他政策干扰NoNoYesNoNoNoNo_cons2.845**-10.620***0.3270.4090.4192.477**0.053(1.323)(1.488)(0.648)(0.652)(0.653)(1.084)(1.284)FirmYesYesYesYesYesYesYesYearYesYesYesYesYesYesYesCityNoNoNoYesNoNoNoIndustryNoNoNoNoYesNoNoN2 8069 2859 2749 2869 2869 2103 661Adj. R20.4360.7700.4000.3860.3990.4980.325
3.3.5 替换数实产业技术融合测度指标
为排除指标测度偏差对研究结论的影响,本文采用直接的IPC组合分类法(即一项专利同时包含数字技术分类和非数字技术分类)对企业数实产业技术融合水平重新测度。具体而言,参照陶锋等[27]基于专利IPC分类识别技术归属的方法,若专利IPC主分类对应实体产业技术,且其他IPC分类中至少有一项在任一层面被识别为数字产业技术,则将该专利界定为企业的一项数实产业融合技术,将其加1取自然对数衡量企业数实产业技术融合(TechbusA)。回归结果如表5列(2)所示,系数显著为正,验证本文基准结论稳健。
3.3.6 排除其他政策干扰
样本期内,国家层面还推动实施了一系列促进企业创新的政策,也会影响企业数实产业技术融合水平,可能干扰本文结论。为排除相关政策干扰,本文进一步控制国家新一代人工智能创新发展试验区、促进科技与金融结合试点、国家大数据综合试验区政策。回归结果如表5列(3)所示,D×Proc系数显著为正,说明基准结论并未受到其他政策影响。
3.3.7 更换固定效应
为减少遗漏因素带来的估计偏差,本文在基准固定效应设定基础上分别加入城市固定效应与行业固定效应,回归结果如表5列(4)(5)所示,D×Proc的回归系数仍显著为正,表明基准结论稳健。
3.3.8 熵平衡匹配
进一步地,为降低样本自选择偏差可能带来的内生性问题,本文采用熵平衡匹配方法,在约束条件下对协变量进行精确平衡,以使实验组与控制组在协变量分布上更为一致。基于熵平衡后的样本重新回归,结果如表5列(6)所示,D×Proc系数显著为正,再次表明结论稳健。
3.3.9 调整样本后的回归
为缓解样本限定对结论外部效度的影响,将样本范围更改为原中小板企业进行验证。回归结果见表5列(7),在原中小板企业样本中,“政采贷”政策依然显著促进了企业数实产业技术融合,表明本文结论具备一定的外部有效性。
3.4.1 数字技术视角
“政采贷”政策赋能企业依托采购订单获取资金支持。在数字化发展政策导向下,企业通过满足政府的数字化采购需求,既能获得资金支持又能获得采购订单,极大地提升企业数字化投入动机[23],同时,通过采购合同确权(确认其真实性及未来收款权)以及企业—银行—政府三方专用账户的设立保障信贷资金安全,从制度上破除中小企业融资壁垒,为企业数字化发展创造机会[15]。此外,企业通过在政府数字化项目履约中对标先进标准、积累实操经验,提升数字技术应用能力[22]。企业数字技术水平的提升有利于拓展数字技术在实体业务中的应用场景,进而助力实体产业技术与数字技术深度交融。
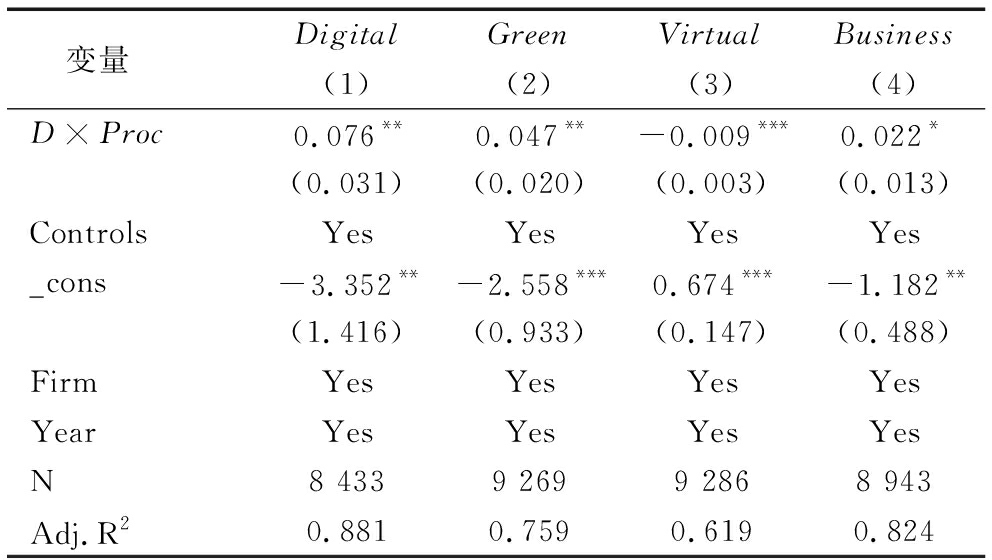
本文从企业数字化转型(Digital)与绿色化转型(Green)两个维度刻画数字技术作用机制。其中,Digital反映了数字技术在生产运营、流程管理与资源组织中的直接应用;Green反映了数字技术在低碳化、集约化与高效化生产中的深化应用。本文参考王丽君等[19]的研究,通过Python编程归集整理企业年报中的“数字化转型”关键词以衡量数字化转型程度。如表6所示,列(1)中D×Proc的回归系数显著为正。同时,参考Loughran等[28]的研究,利用企业年报中绿色化转型关键词的出现频率衡量企业绿色化转型程度。列(2)中D×Proc的回归系数也显著为正,表明“政采贷”政策通过促进企业数字技术发展,进而促进企业数实产业技术融合,验证了假设H2。
表6 机制检验结果
Table 6 Mechanism analysis
变量 DigitalGreenVirtualBusiness(1)(2)(3)(4)D×Proc0.076**0.047**-0.009***0.022*(0.031)(0.020)(0.003)(0.013)ControlsYesYesYesYes_cons-3.352**-2.558***0.674***-1.182**(1.416)(0.933)(0.147)(0.488)FirmYesYesYesYesYearYesYesYesYesN8 4339 2699 2868 943Adj.R20.8810.7590.6190.824
3.4.2 实体业务视角
“政采贷”政策以履约资质为融资前提,将资金使用锁定于专用账户,再叠加政府部门与金融机构的双重监管,抑制企业的自利倾向,促使其稳固深耕主业,同时依托采购订单破除市场准入阻碍,拓宽实体业务合作发展空间。财政与金融部门的协同监管形成对企业的双重问责约束,这种约束机制倒逼企业主动优化内部管理流程,逐步精进实体业务运营能力[15]。实体经营具备高沉没成本特征,为盘活资产、保障收益,企业通过主动运用数字技术优化经营体系,最终推动数实产业技术融合发展。
本文从企业脱虚向实(Virtual)和经营多元化(Business)两个维度衡量实体业务作用机制。其中,脱虚向实反映企业资金配置由金融性资产回流至生产性资产的过程,经营多元化则反映企业依托稳定订单与资金支持拓展业务边界的能力。本文参考张成思等[29]的研究,根据金融资产占企业资产总额的比例来衡量企业脱虚向实。如表6所示,列(3)中D×Proc的回归系数显著为负。本文参考曾春华等[30]的研究,根据收入熵指数衡量企业多元化经营。列(4)中D×Proc的回归系数显著为正。综上可知,“政采贷”政策通过推动企业脱虚向实、促进企业多元化经营,进而促进企业数实产业技术融合。因此,假设H3得证。
4.1.1 地区数字基础设施
在数字基础设施较为完善的地区,企业接入数字技术的成本更低、技术供给更丰富,且政府采购项目通常具有更强的数字化和智能化导向,因此“政采贷”更容易推动企业投向数字化改造和实体技术升级。相较而言,在数字基础设施相对薄弱的地区,企业可能因技术接入不足和适配能力较弱,难以充分发挥政策效应。因此,本文预期,“政采贷”政策对数字基础设施较完善地区企业的数实产业技术融合发挥更加明显的促进作用。
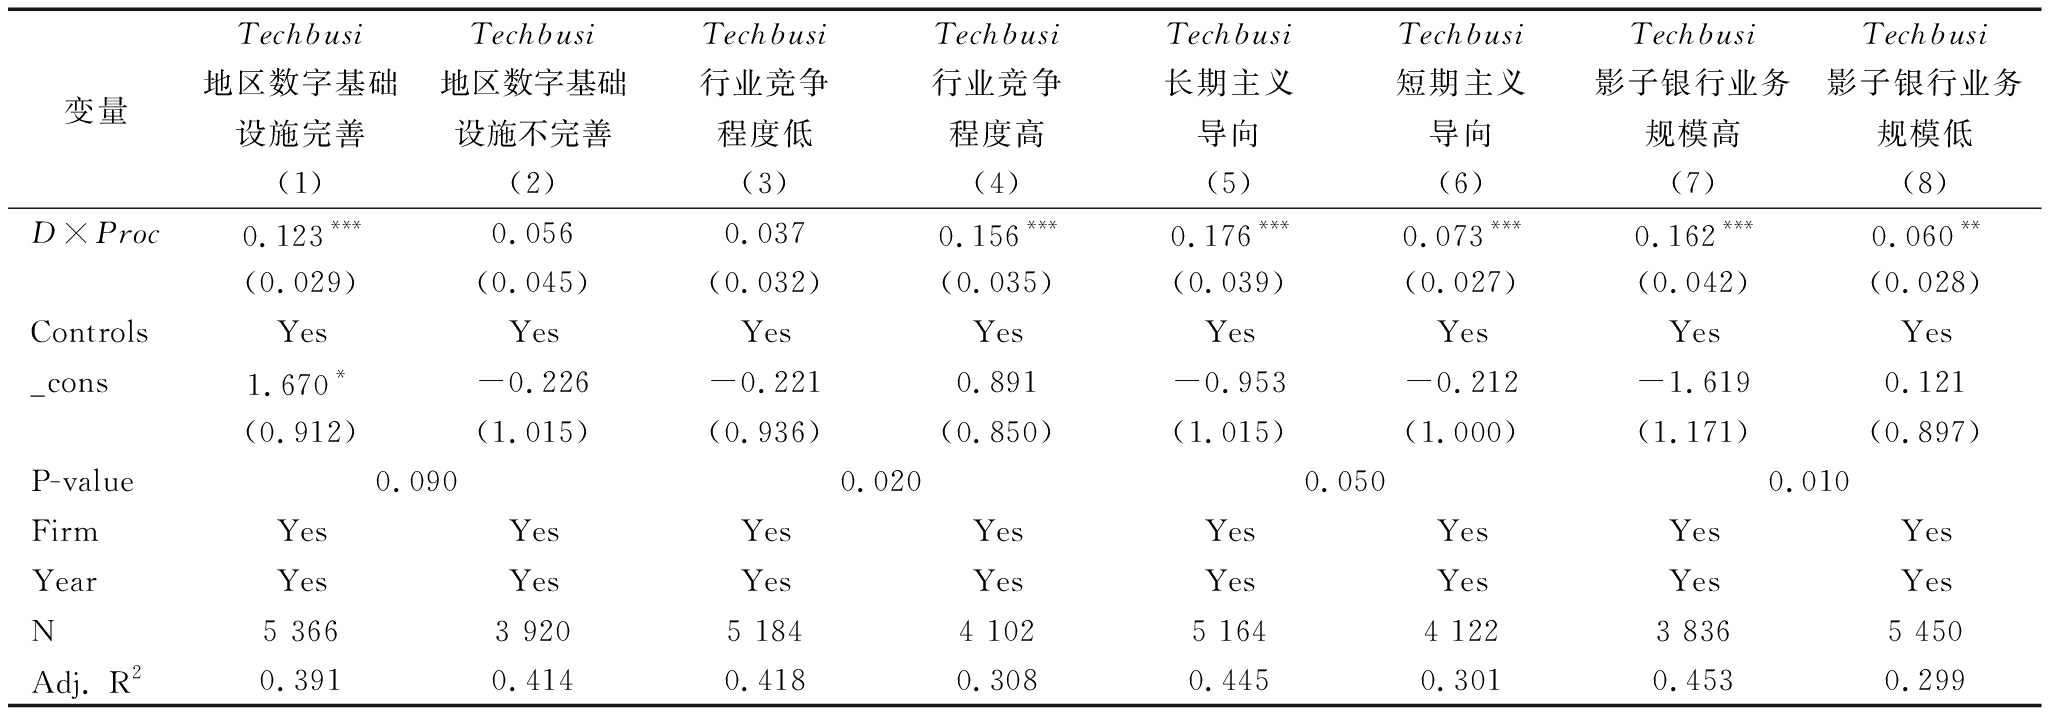
参考钞小静等[31]研究,使用政府工作报告中与数字基础设施相关的词汇量占总词汇量的比例,衡量区域数字基建发展状况,并以年度行业中位数拆分为完善与不完善两组样本,分别开展回归检验。由表7列(1)(2)可见,位于数字基础设施完善区域的企业,其D×Proc回归系数显著为正。这表明“政采贷”政策更能促进数字基础设施较完善地区企业的数实产业技术融合。
表7 异质性分析结果
Table 7 Heterogeneity analysis
变量TechbusiTechbusiTechbusiTechbusiTechbusiTechbusiTechbusiTechbusi地区数字基础设施完善地区数字基础设施不完善行业竞争程度低行业竞争程度高长期主义导向短期主义导向影子银行业务规模高影子银行业务规模低(1)(2)(3)(4)(5)(6)(7)(8)D×Proc0.123***0.0560.0370.156***0.176***0.073***0.162***0.060**(0.029)(0.045)(0.032)(0.035)(0.039)(0.027)(0.042)(0.028)ControlsYesYesYesYesYesYesYesYes_cons1.670*-0.226-0.2210.891-0.953-0.212-1.6190.121(0.912)(1.015)(0.936)(0.850)(1.015)(1.000)(1.171)(0.897)P-value0.0900.0200.0500.010FirmYesYesYesYesYesYesYesYesYearYesYesYesYesYesYesYesYesN5 3663 9205 1844 1025 1644 1223 8365 450Adj. R20.3910.4140.4180.3080.4450.3010.4530.299
4.1.2 行业竞争程度
在竞争激烈的行业中,企业更有动力通过数实产业技术融合提升竞争优势[32],此时“政采贷”提供的低成本融资支持更容易转化为数字化改造和实体技术升级投入。相较而言,在竞争程度较低的行业中,企业转型压力较弱,企业获得的政策激励不一定会投入技术升级领域。因此,本文预期,“政采贷”政策对行业竞争程度较高企业数实产业技术融合的促进作用更强。
本文选取勒纳指数作为行业竞争激烈程度的衡量指标,按照年度行业中位数对样本分组,划分出高/低竞争两类子样本并分别回归。表7第(3)(4)列汇报了分组检验结果,交互项D×Proc的系数仅在高行业竞争组显著为正。由此可见,“政采贷”对企业数实产业技术融合的推动作用在竞争激烈行业中表现更突出。
4.1.3 管理层长期主义导向
管理层决策时更关注企业可持续竞争优势构建与长期价值创造[33]。当“政采贷”政策能够带来低成本融资与政府信用增信时,具有长期导向的管理层会将其视为强化核心能力的机会,主动加大数字技术投入与实体业务投资,推动数实产业技术融合。而在具有短期主义导向的企业中,决策者更侧重短期业绩与盈利波动,对开展周期长、风险高的数实产业技术融合项目的动力不足,即便获得政策支持也难以投向实际的技术融合行为。因此,本文预期,“政采贷”政策对长期主义导向企业的数实产业技术融合发挥更明显的促进作用。
参考胡楠等[33]的研究,以(企业研发支出+资本支出)/总资产来衡量管理层长期主义导向,并将其按照年度行业中位数划分为长期主义导向/短期主义导向两个样本组,分别进行回归分析。回归结果如表7所示,列(5)的长期主义导向样本组中D×Proc回归系数为0.176,在1%水平上显著,而列(6)的短期主义导向样本组中D×Proc回归系数为0.073,也在1%水平上显著,通过组间差异检验。这表明,“政采贷”政策更能促进长期主义导向企业的数实产业技术融合。
4.1.4 影子银行
在影子银行业务规模较高的企业中,资金配置偏向短期的金融资产项目[34],实体投资与数字技术投入受到挤压,数实产业技术融合面临明显的资金错配与动力不足问题。“政采贷”政策依托政府信用与订单导向,通过强化企业长期投资动机引导资金回流至实体领域,从而发挥显著作用。相比之下,影子银行业务规模较低的企业资金配置更偏向实体投资,故政策带来的边际改善空间较小。综上,本文预期,“政采贷”政策对影子银行业务规模较高企业的数实产业技术融合发挥更明显的促进作用。
参考韩珣等[34]的研究,采用ln(委托贷款+委托理财+其他应收款+1)衡量影子银行业务规模,并将其按照年度行业中位数划分为影子银行业务规模高/低样本组,分别进行回归分析。回归结果如表7所示,在列(7)中影子银行业务规模较高的样本组中D×Proc回归系数为0.162,在1%水平上显著,而在列(8)中影子银行业务规模较低的样本组中D×Proc回归系数为0.060,在5%水平上显著,通过组间差异检验。这表明,“政采贷”政策更能促进影子银行业务规模较高企业的数实产业技术融合。
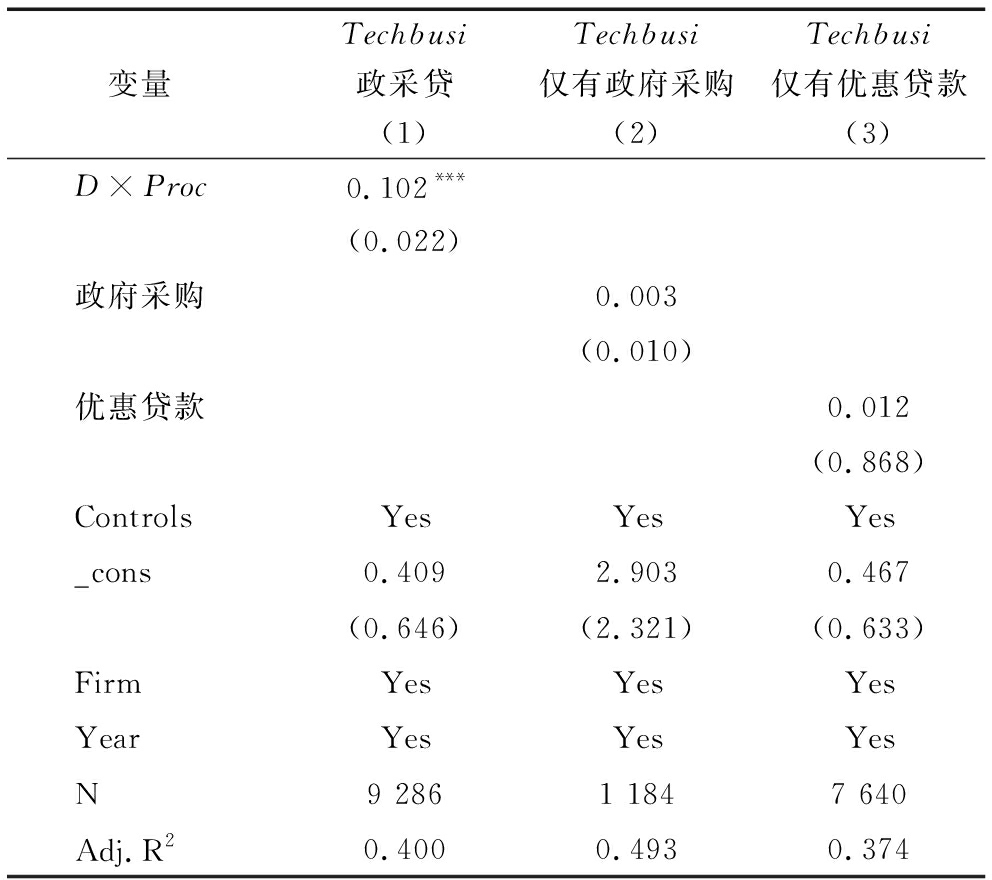
前文认为财政工具与金融工具协同能够产生超越单一工具的增值效应,并实证检验了“政采贷”这一财政金融协同政策的整体处理效应(D×Proc)。为突出“政采贷”政策与单一财政工具或单一金融工具之间的效果差异,本文将研究样本分为仅获得政府采购订单而没有获得优惠贷款的企业、仅获得优惠贷款而没有获得政府采购订单的企业,进行分组检验。回归结果如表8列(1)~(3)所示,D×Proc回归系数在1%水平上显著为正,而在仅获得政府采购和仅获得优惠贷款的企业中,政府采购和优惠贷款的系数为正但均不显著。这表明,在促进企业数实产业技术融合方面财政金融协同比单一的财政支持或金融支持更有效。
表8 增值效应检验结果
Table 8 Value-added effect analysis
TechbusiTechbusiTechbusi变量政采贷仅有政府采购仅有优惠贷款(1)(2)(3)D×Proc0.102***(0.022)政府采购0.003(0.010)优惠贷款0.012(0.868)ControlsYesYesYes_cons0.4092.9030.467(0.646)(2.321)(0.633)FirmYesYesYesYearYesYesYesN9 2861 1847 640Adj.R20.4000.4930.374
企业所处的生命周期阶段会影响“政采贷”政策实施效果。成长期企业处于业务扩张和技术升级阶段,对数实产业技术融合具有更强需求,“政采贷”提供的信用融资支持更容易转化为数字化改造和实体技术升级投入;成熟期企业经营规模较为稳定、履约能力较强,也更有条件将“政采贷”资金用于主业升级和技术研发,从而推动数实产业技术融合深化。相较之下,衰退期企业受经营效益下滑和业务收缩影响,履约能力较弱,技术转型动力不足,因而较难充分释放“政采贷”的政策效应。
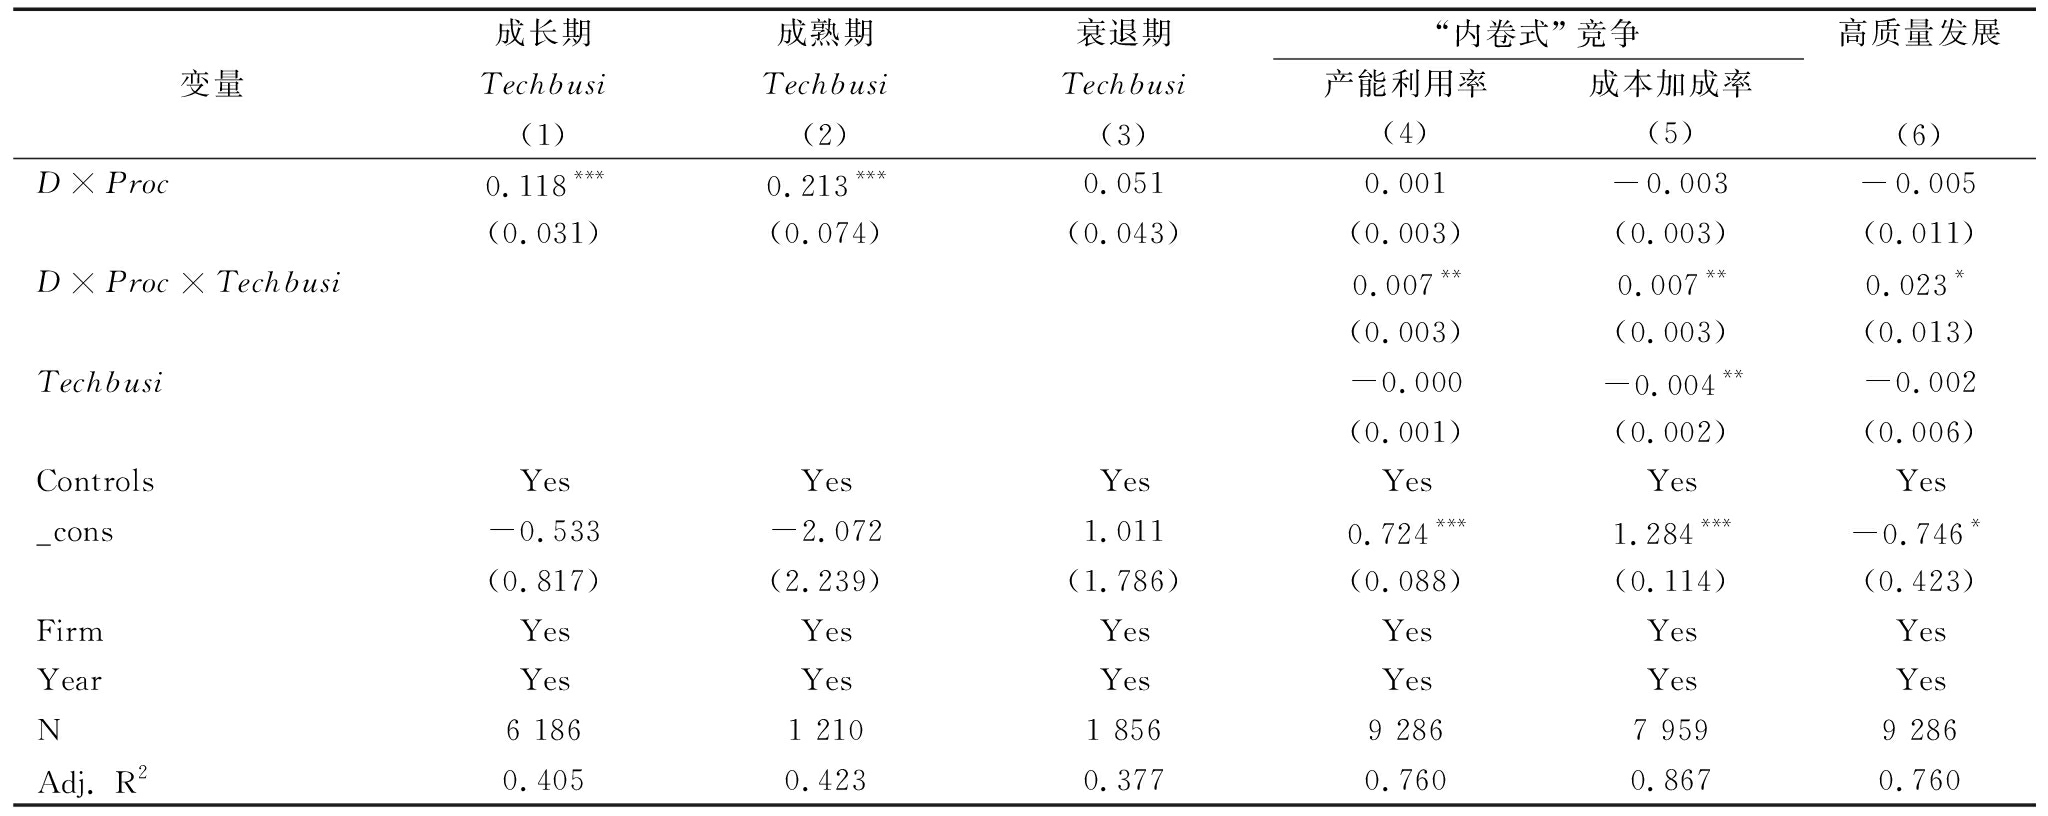
综上所述,本文参考Dickinson等[35]的研究,基于现金流分类方法,将企业生命周期划分成长期、成熟期、衰退期三个不同时期,进行回归分析。如表9列(1)~(3)所示,在成长期和成熟期D×Proc回归系数均在1%水平上显著为正,而在衰退期回归系数不显著。换言之,当企业处于成长期与成熟期时“政采贷”政策更能促进企业数实产业技术融合。
表9 企业生命周期与经济后果
Table 9 Firm life cycles and economic consequences
变量成长期Techbusi(1)成熟期Techbusi(2)衰退期Techbusi(3)“内卷式”竞争产能利用率成本加成率(4)(5)高质量发展(6)D×Proc0.118***0.213***0.0510.001-0.003-0.005(0.031)(0.074)(0.043)(0.003)(0.003)(0.011)D×Proc×Techbusi0.007**0.007**0.023*(0.003)(0.003)(0.013)Techbusi-0.000-0.004**-0.002(0.001)(0.002)(0.006)ControlsYesYesYesYesYesYes_cons-0.533-2.0721.0110.724***1.284***-0.746*(0.817)(2.239)(1.786)(0.088)(0.114)(0.423)FirmYesYesYesYesYesYesYearYesYesYesYesYesYesN6 1861 2101 8569 2867 9599 286Adj. R20.4050.4230.3770.7600.8670.760
4.4.1 抑制“内卷式”竞争
“内卷式”竞争已成为当前企业竞争中的突出问题,其本质是企业在技术水平同质化、竞争模式单一化、发展空间狭窄化背景下,陷入低水平重复投入、低成本恶性竞争、低效益内耗博弈的非理性竞争状态[36]。“政采贷”政策通过引导企业数实产业技术融合,一方面,优化生产流程,打造差异化产品与服务,形成独特的核心竞争力,从而摆脱对低端同质化竞争的依赖;另一方面,推动企业突破传统业务边界,拓展新业务领域,寻找新盈利增长点,扭转被困于存量市场的争夺窘境,抑制企业的“内卷式”竞争。
本文参考王晓丹等[37]研究,使用产能利用率衡量企业内卷式竞争,产能利用率越高表明企业内卷式竞争程度越弱。考虑到企业“内卷式”竞争主要表现为企业围绕存量市场展开以价换量的竞争,在这一过程中产品价格相对边际成本的溢价空间逐步缩小,成本加成呈现明显的下行趋势,因此本文使用企业成本加成率衡量“内卷式”竞争,成本加成率越低表明企业内卷程度越高[36]。回归结果如表9列(4)(5)所示,“政采贷”政策与数实产业技术融合交互项(D×Proc×Techbusi)的回归系数均显著为正。这表明企业通过“政采贷”政策能够加快数实产业技术融合,从而抑制“内卷式”竞争。
4.4.2 促进高质量发展
企业高质量发展的核心要义是摆脱粗放式增长,实现提质、增效、降本、创新、可持续的发展模式[17]。“政采贷”政策通过引导企业数字技术与实体技术的融合,能够从生产、管理、经营三个方面提升企业效率,促进其高质量发展。在生产环节,数字化、智能化改造能够缩短生产周期、提升生产效率;在管理环节,数字技术与管理模式的融合能够优化治理,实现财务、人力、供应链的数字化管理,提升管理效率;在经营环节,数实产业技术融合能够推动企业精准对接市场需求,借助大数据分析洞察市场变化,优化产品供给与营销策略,提升营收稳定性。综上,“政采贷”政策通过推动数实产业技术融合,促进企业高质量发展。
本文采用全要素生产率中的OP方法衡量企业高质量发展[38]。如表9列(6)所示,“政采贷”政策与数实产业技术融合交互项(D×Proc×Techbusi)的回归系数显著为正,表明“政采贷”政策通过促进企业数实产业技术融合,进而推动其高质量发展。
本文以2015—2024年创业板、科创板、北交所上市企业为研究样本,基于“政采贷”政策的准自然实验,考察财政金融协同对企业数实产业技术融合的影响。主要获得以下结论:①“政采贷”政策能够显著促进企业数实产业技术融合;②机制分析表明,“政采贷”政策通过促进数字技术和实体业务发展,进而提高企业数实产业技术融合水平;③异质性分析显示,地区数字基础设施完善、行业竞争程度较高、持长期主义导向、企业影子银行业务规模较大时,“政采贷”政策对数实产业技术融合的促进作用更显著;④细分企业所处生命周期阶段发现,当企业处于成长期与成熟期时“政采贷”政策更能促进企业数实产业技术融合;⑤“政采贷”政策通过促进企业数实产业技术融合,抑制企业“内卷式”竞争,并促进其高质量发展。
基于以上研究结论,得到如下政策启示:
(1)提升“政采贷”对企业数字技术投入的支持精准度。在完善“政采贷”政策时,更加聚焦企业数字技术升级需求,将智能制造改造、工业互联网应用、数字平台建设以及绿色数字技术升级等纳入重点支持范围。同时,结合政府数字采购与绿色采购场景,增强政策需求的牵引作用,为企业提供更加稳定的数字技术应用空间与市场预期,引导企业持续加大数字技术投入,提升数实产业技术融合质量。
(2)强化“政采贷”对实体业务拓展与产业链协同的引导作用。进一步完善合同核验、回款绑定以及支付闭环等制度安排,提升资金流向与资金用途的透明度和可追踪性,引导政策资金更多流向技术改造、生产升级与产业链协同等实体经营活动。同时,围绕企业实体业务扩张与产业链协同需求,探索长期化、差异化融资支持机制,提升企业持续开展实体业务升级与产业协同发展的能力。
(3)因地制宜地实施“政采贷”政策。在推进“政采贷”过程中,应结合地区数字基础设施水平、行业竞争环境以及企业生命周期阶段实施差异化政策安排。对于数字基础设施相对薄弱地区,优先完善数字平台与数据共享体系,降低企业数字化转型成本;对于竞争程度较高行业,可进一步强化政府采购需求的牵引与场景示范作用,引导企业加快技术升级与产业链协同;对于处于成长期与成熟期的企业,则可加大数字技术投入与实体业务扩张支持,提高财政金融协同资源配置效率。
[1] 徐向龙,赵星.“制度—技术—市场”框架下公共数据开放对数实融合的驱动效应研究[J].科技进步与对策,2026,43(9):138-149.
[2] 冯海波,王娇娇.以“数”赋能:数据要素共享与企业数实技术融合[J].广东财经大学学报,2025,40(6):15-30,109.
[3] 谢思,房克雷,和军.智慧城市建设能否促进数实融合?——基于双重机器学习的因果推断[J].产业经济研究,2024,23(4):100-113.
[4] 韩发,胡垂立,张薇,等.消费驱动与技术赋能——低空经济促进数实融合的双重效应检验[J].软科学,2026,40(4):63-70.
[5] 张晖,李靖,权天舒.数字基础设施建设促进了数字经济与实体经济融合吗?——基于“宽带中国”战略的准自然实验[J].经济问题探索,2023,44(10):1-15.
[6] 丁声怿,白俊红.专精特新“小巨人”企业资质认定与数实产业技术融合[J].研究与发展管理,2025,37(3):79-91.
[7] 赖勉珊,陶一桃,李国庆.金融科技对制造业数实技术融合的影响研究[J].上海经济研究,2025(3):59-74.
[8] 张明哲,唐毓璇,张辉.金融支持数字经济和实体经济深度融合:途径、机理与策略[J].宏观经济研究,2024(4):22-33.
[9] 苏屹,姜诗源,刘传斌.政府数字化激励、企业数字化水平与企业创新[J].科技进步与对策,2025,42(2):105-112.
[10] 余典范,王超,陈磊.政府补助、产业链协同与企业数字化[J].经济管理,2022,44(5):63-82.
[11] 马金眈.“政采贷”发力为中小企业“输血造氧”[N].中国政府采购报,2023-12-29(001).
[12] 崔卫卫.以预算为硬约束防止政采贷“一女二嫁”[N].政府采购信息报,2024-09-23(008).
[13] 赵勇,刘丽杰.推进“政采贷”发展的建议[J].中国财政,2025(1):63-65.
[14] 余明桂,张萌萌,安剑锋.财政金融协同的实体经济促进效应:基于信用创造的视角[J].经济研究,2025,60(3):174-189.
[15] 朱世婧,张贵.“政采贷”政策如何激发中小企业创新活力——基于政企与银企关系视角[J].山西财经大学学报,2026,48(3):52-64.
[16] 洪银兴,任保平.数字经济与实体经济深度融合的内涵和途径[J].中国工业经济,2023,40(2):5-16.
[17] 黄先海,高亚兴.数实产业技术融合与企业全要素生产率——基于中国企业专利信息的研究[J].中国工业经济,2023,40(11):118-136.
[18] MACINNIS D J, MOORMAN C, JAWORSKI B J. Enhancing and measuring consumers' motivation, opportunity, and ability to process brand information from ads[J]. Journal of Marketing, 1991, 55(4): 32-53.
[19] 王丽君,刘强,徐生霞.企业家精神如何引领中小企业数字化转型?[J].经济与管理研究,2025,46(6):24-43.
[20] MAYER K J, SALOMON R M. Capabilities, contractual hazards, and governance: integrating resource-based and transaction cost perspectives[J]. Academy of Management Journal, 2006, 49(5): 942-959.
[21] ACEMOGLU D, RESTREPO P. The race between man and machine: implications of technology for growth, factor shares, and employment[J]. American Economic Review, 2018, 108(6): 1488-1542.
[22] 郭娜娜,佟孟华.政府数字采购能否促进企业数字创新网络嵌入[J].经济管理,2026,48(1):99-121.
[23] 李宏兵,吴淳,李震.政府关键数字技术采购与供应链企业创新溢出[J].经济管理,2025,47(6):146-166.
[24] 杜勇,张欢,陈建英.金融化对实体企业未来主业发展的影响:促进还是抑制[J].中国工业经济,2017,34(12):113-131.
[25] BARROT J N, NANDA R. The employment effects of faster payment: evidence from the federal quickpay reform[J]. The Journal of Finance, 2020, 75(6): 3139-3173.
[26] 辛宇,宋沛欣,徐莉萍,等.经营投资问责与国有企业规范化运作——基于高管违规视角的经验证据[J].管理世界,2022,38(12):199-221.
[27] 陶锋,王欣然,徐扬,等.数字化转型、产业链供应链韧性与企业生产率[J].中国工业经济,2023,40(5):118-136.
[28] LOUGHRAN T, MCDONALD B. When is a liability not a liability?textual analysis, dictionaries, and 10-Ks[J]. The Journal of Finance, 2011, 66(1): 35-65.
[29] 张成思,郑宁.中国实业部门金融化的异质性[J].金融研究,2019,40(7):1-18.
[30] 曾春华,杨兴全.多元化经营、财务杠杆与过度投资[J].审计与经济研究,2012,27(6):83-91.
[31] 钞小静,廉园梅,罗鎏锴.新型数字基础设施对制造业高质量发展的影响[J].财贸研究,2021,32(10):1-13.
[32] 范建红,张嘉轩,陈怀超,等.专精特新企业创新能否影响同行业企业创新——基于同群效应视角[J].科技进步与对策,2025,42(23):71-82.
[33] 胡楠,薛付婧,王昊楠.管理者短视主义影响企业长期投资吗?——基于文本分析和机器学习[J].管理世界,2021,37(5):139-156,11,19-21.
[34] 韩珣,易祯.货币政策、非金融企业影子银行业务与信贷资源配置效率[J].财贸经济,2023,44(1):116-133.
[35] DICKINSON V. Cash flow patterns as a proxy for firm life cycle[J]. The Accounting Review, 2011, 86(6): 1969-1994.
[36] 王文轩,郭克莎,张婷婷.耐心资本能缓解制造业“内卷式”竞争吗[J].当代财经,2026(6):18-30.
[37] 王晓丹,柯杨健.工业机器人应用如何破解“内卷式”竞争?——基于制造业产能治理视角[J/OL].广东财经大学学报,1-11[2026-07-08].https://doi.org/10.20209/j.gcxb.441711.20260330.001.
[38] 宋冬林,曾昭懿.数智化转型对制造企业全要素生产率的影响及机制研究——中国制造业上市公司的经验证据[J].科技进步与对策,2025,42(7):91-102.