开放科学(资源服务)标识码(OSID):
The study employs an unbalanced panel dataset comprising 195 Chinese A-share listed firms from 2008 to 2021;given the time-lag in innovation output,it measures post-M&A innovation using patent applications filed within three years of deal completion,while extending the sample to 2008—2024 in robustness checks to address temporal validity concerns. The empirical analysis is conducted using the negative binomial regression model,which is suitable for count data like patent applications. Key variables,including measures for technological resource complementarity,exploratory/exploitative innovation (based on patent classifications),potential/realized absorptive capacity,and formal/informal institutional distances,are constructed using data from sources like the CSMAR database,patent databases,and World Governance Indicators. Considering the overdispersed count-data properties of the dependent variables,this study employs negative binomial regression with industry and year fixed effects to test the nonlinear impact of technological resource complementarity on dual innovation; the inverted U-shaped relationships are confirmed by examining the sign of quadratic coefficients,boundary slopes,and turning points within the sample range. To address endogeneity,patent data are lagged three years post-acquisition,while Propensity Score Matching (PSM) using 1:4 nearest neighbor and kernel matching is applied to mitigate sample selection bias. Robustness is verified through alternative dependent variable measures,exclusion of the 2008 financial crisis period,and extension of the sample to 2024. Furthermore,the stepwise method is utilized to examine both parallel and serial mediation effects of potential and realized absorptive capacities.
The findings indicate that,first,the relationship between technological resource complementarity in cross-border M&As and enterprises′ ambidextrous innovation (both exploratory and exploitative) is inverted U-shaped. Moderate complementarity promotes innovation,while excessive complementarity can hinder it due to integration challenges. Second,this relationship is mediated through enterprises′ absorptive capacity. Both potential absorptive capacity (the ability to acquire and assimilate external knowledge) and realized absorptive capacity (the ability to transform and exploit that knowledge) act as significant mediators. Moreover,they function in a sequential manner:complementarity first enhances potential capacity,which then strengthens realized capacity,ultimately fostering innovation. Third,institutional distances act as contingent factors. Both formal (e.g.,regulatory,political) and informal (e.g.,cultural,normative) institutional distances moderate the core inverted U-shaped relationships,highlighting the importance of the institutional context in determining the innovation outcomes of M&As based on technological resource complementarity.
This paper offers several contributions. Theoretically,it applies the ambidexterity lens from the springboard theory to explain the non-linear (inverted U-shaped) impact of technological resource complementarity on dual innovation,moving beyond traditional linear assumptions. Mechanistically,it unpacks the black box by distinguishing and empirically testing the parallel and sequential mediating roles of potential and realized absorptive capacities,enriching the understanding of micro-level transmission processes. Contextually,it integrates insights from both the traditional and institutional logic views within new institutional theory to differentially analyze the moderating effects of formal and informal institutional distances,capturing their nuanced and potentially diverse impacts rather than viewing them solely as homogeneous barriers.
开放科学(资源服务)标识码(OSID):
随着中国制造向中国创造转型升级,跨国并购已成为中国企业获取前沿技术、突破发展瓶颈并向全球价值链高端跃升的重要战略途径。实践中,部分企业通过跨国并购逐步实现了绩效目标,成功跻身行业领导者梯队[1]。吉利并购沃尔沃、三一重工并购Putzmeister及楚天科技并购Romaco等成功案例表明,中国企业能够通过跨国并购实现技术资源互补与协同,有效弥补自身研发短板,进而实现技术跃升并获得市场领导地位[2]。部分企业已通过跨国并购实现技术跃升,但多数企业在跨国并购道路上面临诸多障碍,未能达成预期目标。例如,TCL并购汤姆逊因技术资源互补性不足(传统CRT技术无法弥补高端技术短板)导致市场失利。这些失败案例再次印证了技术资源互补性对跨国并购价值创造的决定性作用[3]。在中国大力实施“走出去”战略背景下,成功与失败的跨国并购案例引发思考:中国企业能否借助海外企业互补性技术资源,突破现有技术资源约束与创新瓶颈,实现从“跟随者”向“领跑者”转变?这是当前亟待探讨、具有重要理论与实践意义的议题。
围绕并购双方技术资源互补性与企业创新的关系,现有研究观点可分为三类:其一,并购双方技术资源互补性能够直接产生协同效应,促进企业创新,且企业吸收能力可强化技术资源互补性的促进作用[4],制度距离则削弱二者正相关关系[5]。其二,并购双方技术资源互补性与企业创新呈倒U型关系:适度的互补性能够丰富知识基础、促进创新,但过高的互补性会加大认知距离与整合难度,进而抑制企业创新[6-7]。其三,基于知识整合成本理论的研究认为,两者呈U型关系:并购初期,较高的整合成本抑制企业对被并方技术资源的吸收与转化,导致企业难以在短期内形成协同创新效应;随着持续研发投入,互补性技术资源的价值逐步释放,最终推动创新能力提升[8]。
现有研究从不同理论视角揭示了技术资源互补性与企业创新间复杂的非线性关系,为后续研究奠定了坚实基础,但仍存在以下不足:第一,对跨国企业如何将互补性技术资源转化为企业创新能力提升的微观传导机制尚不明晰;第二,虽关注制度距离,但侧重于将正式与非正式制度距离同质化考察,且多关注其消极影响,未能充分揭示制度距离在不同维度上对技术资源互补性与企业创新关系调节作用的差异性及复杂性;第三,多数研究将企业创新视为单一结果,忽视了企业在跨国并购后开展的双元创新。本文结合资源基础理论、吸收能力理论与双元创新理论,基于中国A股上市企业跨国并购数据,探讨并购双方技术资源互补性对企业双元创新的影响,以及企业潜在与现实吸收能力在其中的平行及链式中介作用。进一步地,结合新制度理论中的传统观点与制度逻辑观,分析并购双方技术资源互补性对企业双元创新影响的边界条件。
本文的边际贡献在于:研究视角上,基于跳板理论中的双元观点验证并购双方技术资源互补性对企业双元创新的非线性影响,突破了传统研究中将企业创新模式同质化处理造成的认知局限,为跨国并购的创新悖论提供了新的理论解释。影响机制上,论证并揭示潜在与现实吸收能力在并购双方技术资源互补性和企业双元创新间的平行及链式中介作用,打开了跨国并购双方技术资源互补性与企业双元创新关系的“黑箱”,丰富了微观传导机制方面的研究。边界条件上,不同于现有研究将正式和非正式制度距离视为具有相同机理与逻辑的同质因素,本文将新制度理论中的传统观点与制度逻辑观相结合,将并购双方技术资源互补性与企业双元创新的关系置于正式和非正式制度距离的情境中,揭示这两种情境要素在二者关系中所发挥调节作用的差异性与多样性,弥补了当前研究仅关注制度距离这一情境要素产生的消极影响,未充分捕捉其潜在积极影响的不足。
1.1.1 并购双方技术资源互补性与企业探索性创新
探索性创新在于突破既有技术轨迹,开拓新的技术领域,其更多依赖于对外部新知识的获取与整合,且这些知识与企业既有知识基础的相似度较低。跨国并购中,被并方技术资源能否激发并购方探索性创新,取决于双方技术资源的互补性水平。技术资源互补性反映企业间技术要素的协同匹配程度,兼具关联性与差异性特征。当互补性处于适度水平时,差异化知识为并购方提供了有价值的异质性技术资源,这些资源与并购方既有技术资源产生“认知碰撞”,打破原有思维惯性,促进企业技术突破[9]。研究表明,适度互补性技术资源能够提升产品新颖性,因为差异性技术资源可推动企业研发人员摆脱固有创新思维,积极探寻新技术路径。同时,关联性技术资源为这种探索提供可依托的认知锚点,能够缓解企业研发人员的认知压力。换言之,适度的互补性能够凸显技术资源整合优势,帮助并购方探索多样化技术组合,规避技术冗余与创新陷阱,催生内外部技术资源间的“异花授粉”效应[10]。
然而,技术资源互补性所产生的效应并非始终为正。一旦超过最优水平,其负面效应将逐渐显现,甚至可能超过积极效应,导致整体影响转为负面。当并购双方技术资源互补性超过最优阈值时,差异化知识元素增加会导致并购双方认知距离过大。此时,并购方难以理解和消化被并方“陌生”的技术资源。Sears等[6]指出,过于相似的技术资源不利于企业探索新的技术领域,但差异性较大的技术资源也会使企业陷入整合困境。技术资源差异性提升会增加并购方的认知压力,进而大幅消耗企业学习精力,抑制其开展探索性创新的意愿和能力。此外,过高的技术资源互补性将增加并购双方技术资源整合过程中的沟通与管理成本,导致信息不对称,降低双方成员间的凝聚力,进而难以营造有利于探索性创新的组织氛围[5]。由此,本文提出以下假设:
H1a:并购双方技术资源互补性与企业探索性创新呈倒U型关系。
1.1.2 并购双方技术资源互补性与企业利用性创新
与探索性创新不同,利用性创新本质上是对既有技术的深化与拓展,旨在通过对技术的持续改进和优化,实现技术效能持续提升。适度互补性技术资源为并购方利用性创新提供了可整合的异质性知识元素[6]。当并购双方技术资源具有一定差异但又保持适当关联时,并购方能够将差异性知识作为“补丁”或“插件”,嵌入现有技术体系中实现组合与重构。陈菲琼等(2015)认为,技术资源互补性能够在异质且相互支持的资源中创造新价值,实现范围经济并形成增长性协同效应,这种协同效应表现为对既有技术资源的迭代优化。
当技术资源互补性水平过高时,异质性知识元素的比例随之提升,造成并购双方较大的认知距离。此时,为了有效整合被并方技术资源,并购方需在技术整合过程中投入大量资源与精力,进而挤占用于技术优化与改进的研发精力[11]。同时,过高的互补性还可能延长并购方技术资源整合周期,使研发团队将过多的时间和精力投向基础性知识对接工作,难以对现有技术进行持续改进[7]。因此,技术资源互补性对并购方利用性创新的促进作用存在最优阈值,超过该阈值,整合成本的增加将抵消甚至高于协同效应带来的收益。与探索性创新类似,并购双方技术资源互补性对并购方利用性创新的影响也遵循倒U型轨迹,但其内在机理聚焦于知识整合成本,而非认知门槛突破。由此,本文提出以下假设:
H1b:并购双方技术资源互补性与企业利用性创新呈倒U型关系。
1.2.1 潜在吸收能力的中介作用
潜在吸收能力是企业获取并消化外部知识的能力,也是连接企业内外部技术资源的桥梁[12]。跨国并购中,被并方技术资源价值能否释放取决于并购方能否突破既有认知框架,实现对外部知识的识别与消化,而这依赖并购方企业潜在吸收能力的培育。组织学习理论认为,相较于同质性信息,异质性信息更能为企业带来丰富的技术知识。适度的互补性技术资源为并购方提供了兼具关联与差异特征的知识元素。关联性特征缩短了并购双方认知距离,加速知识消化过程;差异性特征打破了企业技术创新的路径依赖,进而催生“认知碰撞”效应[11]。这种碰撞不仅拓宽与深化了并购方企业技术基础,更通过引入新的问题解决方案,有效激活企业对外部技术资源的敏感性与获取意愿,形成“知识基础拓宽→潜在吸收能力增强→进一步知识获取与重组”的自我强化循环。当技术资源互补性超过一定阈值时,异质性技术资源的比例随之提升,尽管企业能够获取被并方全部技术资源,但理解和消化高异质性技术资源的成本、风险及回报不确定性显著提升。较大的认知压力可能超出企业现有学习能力承载范围,反而降低其对被并方互补性技术资源的有效识别与内化效率,从而削弱企业潜在吸收能力。
因此,具备较高潜在吸收能力的企业能敏锐地从被并方技术资源中精准识别有价值的知识并加以吸收与消化,及时有效捕捉市场机会,进一步预测技术未来发展趋势。通过对现有技术的优化改进以及对新技术和新知识的试验探索,实现探索性创新与利用性创新。由此,本文提出以下假设:
H2a:潜在吸收能力在并购双方技术资源互补性与企业探索性创新间发挥中介作用;
H2b:潜在吸收能力在并购双方技术资源互补性与企业利用性创新间发挥中介作用。
1.2.2 现实吸收能力的中介作用
潜在吸收能力决定企业获取外部有价值技术资源的数量,现实吸收能力则决定这些技术资源的商业化应用价值,即现实吸收能力代表企业转化与利用外部技术与知识的能力。研究表明,技术资源互补性能够拓展并购方企业创新认知视角,增强企业转化和利用外部异质性技术资源的能力[13]。适度互补性技术资源为并购方企业提供了丰富的知识元素,而现实吸收能力的作用在于对这些异质性知识进行创造性重组,实现既有技术迭代优化与新技术突破。这一过程的有效推进,依赖于技术资源间关联性特征形成的“整合桥梁”。并购双方技术资源间的双元性特征既有助于激发技术资源整合潜力,又能缓解信息不对称问题,减少技术整合中的摩擦与障碍,提升技术资源传递效率,从而缩短技术资源转化与应用周期,使现实吸收能力得以充分发挥。随着技术资源互补性持续提升,异质性知识的增加将导致并购方投入更多资源进行跨体系技术衔接与制度调适,加上成本和管理复杂度大幅提升,反而可能抑制现实吸收能力的有效发挥。
Lane等[14]认为,企业现实吸收能力会直接影响自身创新。在利用、开发与重新配置被并方技术资源时,高水平现实吸收能力可依托并购方企业既有技术惯例与机制,对被并方技术资源进行合理重构与高效转化。这不仅加速了既有技术的优化与迭代,也为企业前瞻性探索新技术提供基础支撑[15],最终促进探索性创新与利用性创新。若现实吸收能力较弱,企业难以精准把握行业技术发展趋势,无法有效转化与利用新技术成果,最终错失市场机遇,陷入“后发困境”,从而制约双元创新。由此,本文提出以下假设:
H3a:现实吸收能力在并购双方技术资源互补性与企业探索性创新间发挥中介作用;
H3b:现实吸收能力在并购双方技术资源互补性与企业利用性创新间发挥中介作用。
1.2.3 潜在吸收能力与现实吸收能力的链式中介作用
潜在吸收能力和现实吸收能力贯穿企业内化外部知识全过程,两者密不可分。若缺乏潜在吸收能力对外部异质性技术资源的获取和消化,现实吸收能力将陷入“无米之炊”的困境;若缺乏现实吸收能力对技术资源的转化和应用,借助潜在吸收能力获取的技术资源可能导致知识冗余。Zahra等[16]指出,知识获取与消化显著影响知识转化及应用。技术应用源于技术积累,即企业技术资源积累决定其创新效益[17]。尽管这两种吸收能力特征各异,但关系密切。有研究表明,企业现实吸收能力在潜在吸收能力与企业创新间起中介作用[18]。跨国并购中,并购双方技术资源的协同效应,正是在“获取—消化—转化—应用”这一链条中逐渐释放。适度的互补性技术资源通过拓展并购方企业知识基础、激活认知敏感性,推动潜在吸收能力提升。进一步地,潜在吸收能力增强,并购方企业能够获得更加多元化的知识元素,进而利用现实吸收能力在知识重组过程中产出更多创新成果。
以吉利并购沃尔沃为例,初期受限于协议约定与认知门槛,吉利无法直接使用其核心技术。通过建立跨文化对接团队、保留沃尔沃研发决策权,吉利逐步消化沃尔沃在安全技术、平台架构等领域的知识。在此基础上,双方联合开发的CMA模块化架构既承载沃尔沃的技术沉淀,也适配吉利对规模化与性价比的需求,实现从知识消化到知识转化的整合过程。该案例表明,潜在吸收能力向现实吸收能力转化,需经历“知识解码—认知融合—联合开发—成果落地”的递进链条,而跨国并购中的技术壁垒在此链条中被逐步化解。并购方吸收能力任一环节缺失,均会对其创新能力产生负面影响。潜在吸收能力不足将阻碍双方技术知识的共享与流动;现实吸收能力不足则导致并购方难以对获取的技术资源进行有效转化与应用[15],进而抑制双元创新。高水平吸收能力有助于并购方打破组织惯例,缓解技术创新路径依赖与克服组织惰性,并开发全新的认知模式,进而更高效地实现双元创新,最终在国际竞争中跃升至更高位置[19]。由此,本文提出以下假设:
H4a:潜在吸收能力与现实吸收能力在技术资源互补性与探索性创新间发挥链式中介作用;
H4b:潜在吸收能力与现实吸收能力在技术资源互补性与利用性创新间发挥链式中介作用。
1.3.1 正式制度距离的调节作用
传统制度理论将制度距离视为跨国企业面临的外部约束,即东道国正式制度的陌生性加剧了跨国企业外来者劣势[20]。与传统制度理论不同,新制度理论强调制度环境的差异化为企业战略转型与技术变革提供了机遇。当母国与东道国之间的正式制度距离较大时,尤其在东道国制度质量优于母国制度质量的背景下,被并方可依托更加规范和透明的制度环境,从创新网络中汲取有价值的技术资源,且其技术创新风险也会降低。这种“制度红利”通过并购后的技术资源整合逆向转移至并购方,使并购方能够获取有价值的制度嵌入型技术资源。换言之,正式制度距离通过发挥“制度杠杆”作用,进一步放大并购双方技术资源互补性带来的协同价值,助力并购方在技术资源整合过程中获得额外的制度赋能。
正式制度距离也能对过高技术资源互补性所引发的双元创新抑制效应发挥缓冲作用。过高的技术资源互补性往往会增加并购双方认知距离与整合成本,使技术协同的边际收益大幅下降。当正式制度距离较大时,东道国相对完善的制度体系(透明的技术交易规则、健全的知识产权保护政策等)能够为并购双方技术资源整合过程提供稳定的预期与行为准则,一定程度上降低因认知距离增加而产生的交易成本。正式制度的规范性约束和保护性功能,有助于并购方在获取高异质性技术资源时,依托外部制度保障维持技术资源整合的有序性,避免因内部协调失灵而导致技术创新活动停滞。根据新制度理论,正式制度距离增加对过高技术资源互补性所产生的创新抑制效应形成制度对冲,从而缓解其消极影响。由此,本文提出以下假设:
H5a:正式制度距离增加使双方技术资源互补性与企业探索性创新间的倒U型曲线更加平缓;
H5b:正式制度距离增加使双方技术资源互补性与企业利用性创新间的倒U型曲线更加平缓。
1.3.2 非正式制度距离的调节作用
有研究表明,较大的非正式制度距离可能增强并购意愿,促使并购方通过所有权控制弥补文化认知的差距[21]。也有研究指出,非正式制度距离会加大并购双方的认知距离[22]。关于非正式制度距离与跨国并购成败之间的关系,现有研究结论不一致,主要源于未能深入揭示非正式制度距离的作用机制[23]。Beugelsdijk等[24]指出,距离是一个构念,只有在特定理论情境下才具有意义。非正式制度距离作为重要交易成本变量,会显著提高信息流动成本。基于交易成本理论,企业通过跨国并购获取潜在收益的同时,也面临整合成本。因此,非正式制度距离对并购双方技术资源互补性与企业双元创新关系的影响并非呈现单一线性特征,可能存在更为复杂的交易成本解释机制。
一方面,非正式制度距离的增加削弱了技术资源互补性对企业双元创新的促进效应。首先,非正式制度距离显著提升技术转移和组织惯例融合等方面的协调与沟通成本,阻碍双方深度合作,从而提高技术资源整合门槛。其次,东道国企业所拥有的技术资源往往带有独特的文化烙印,行为模式与价值观念的差异会削弱双方信任基础,加剧外来者劣势,进一步增加合作中的交易成本[25]。较大的非正式制度距离可能带来潜在学习机会,但当技术资源互补性较低时,其所提供的异质性资源有限,难以弥补文化差异导致的高额成本。此时,关联性特征主导的互补性技术资源反而限制企业学习空间,导致创新收益无法覆盖因制度距离产生的交易成本,甚至可能抑制双元创新。因此,随着非正式制度距离增大,技术资源互补性对双元创新的正向影响被削弱,表现为倒U型关系曲线上升阶段的斜率趋于平缓。另一方面,非正式制度距离的增加削弱了技术资源互补性的抑制效应。同质性与异质性理论指出,差异或距离不仅会产生相互抵触的损耗,也可能成为发挥互补作用的源泉[26]。非正式制度距离可能引发文化摩擦,但也是实现跨文化协同的重要前提。根据组织学习理论,这种距离能够激发企业学习行为与创新主动性,为知识转移与技术突破创造条件。当技术资源互补性持续提升时,并购方能够充分利用异质性技术资源,拓展学习边界,促进探索性创新与利用性创新协同发展。在非正式制度差异较大的情境下,并购方倾向于保留被并方的管理团队,以减少沟通障碍和降低整合风险,从而更有效地利用双方高度互补的技术资源,实现技术改进与新领域探索。
从交易成本视角来看,并购双方技术资源整合成本与收益随着技术资源互补性水平变化呈现动态消长态势。当技术资源互补性较低时,非正式制度差异带来的协调成本、沟通成本等占据主导地位,创新收益难以弥补成本。随着技术资源互补性水平提升,异质性知识的价值逐渐释放,不同文化背景下的创新思维相互碰撞,催生出单方难以实现的知识重组机会[13]。此时,非正式制度距离产生的创新边际收益递增,逐渐超越因文化摩擦产生的交易成本,使并购方即使面对高互补性资源,也能够通过跨文化协同实现价值创造。因此,非正式制度距离通过影响并购方整合被并方互补性技术资源过程中的成本与收益,进一步影响并购双方技术资源互补性与企业双元创新的关系。由此,本文提出以下假设:
H6a:非正式制度距离增加使双方技术资源互补性与企业探索性创新间的倒U型曲线更加平缓;
H6b:非正式制度距离增加使双方技术资源互补性与企业利用性创新间的倒U型曲线更加平缓。
综上所述,本文构建理论模型如图1所示。
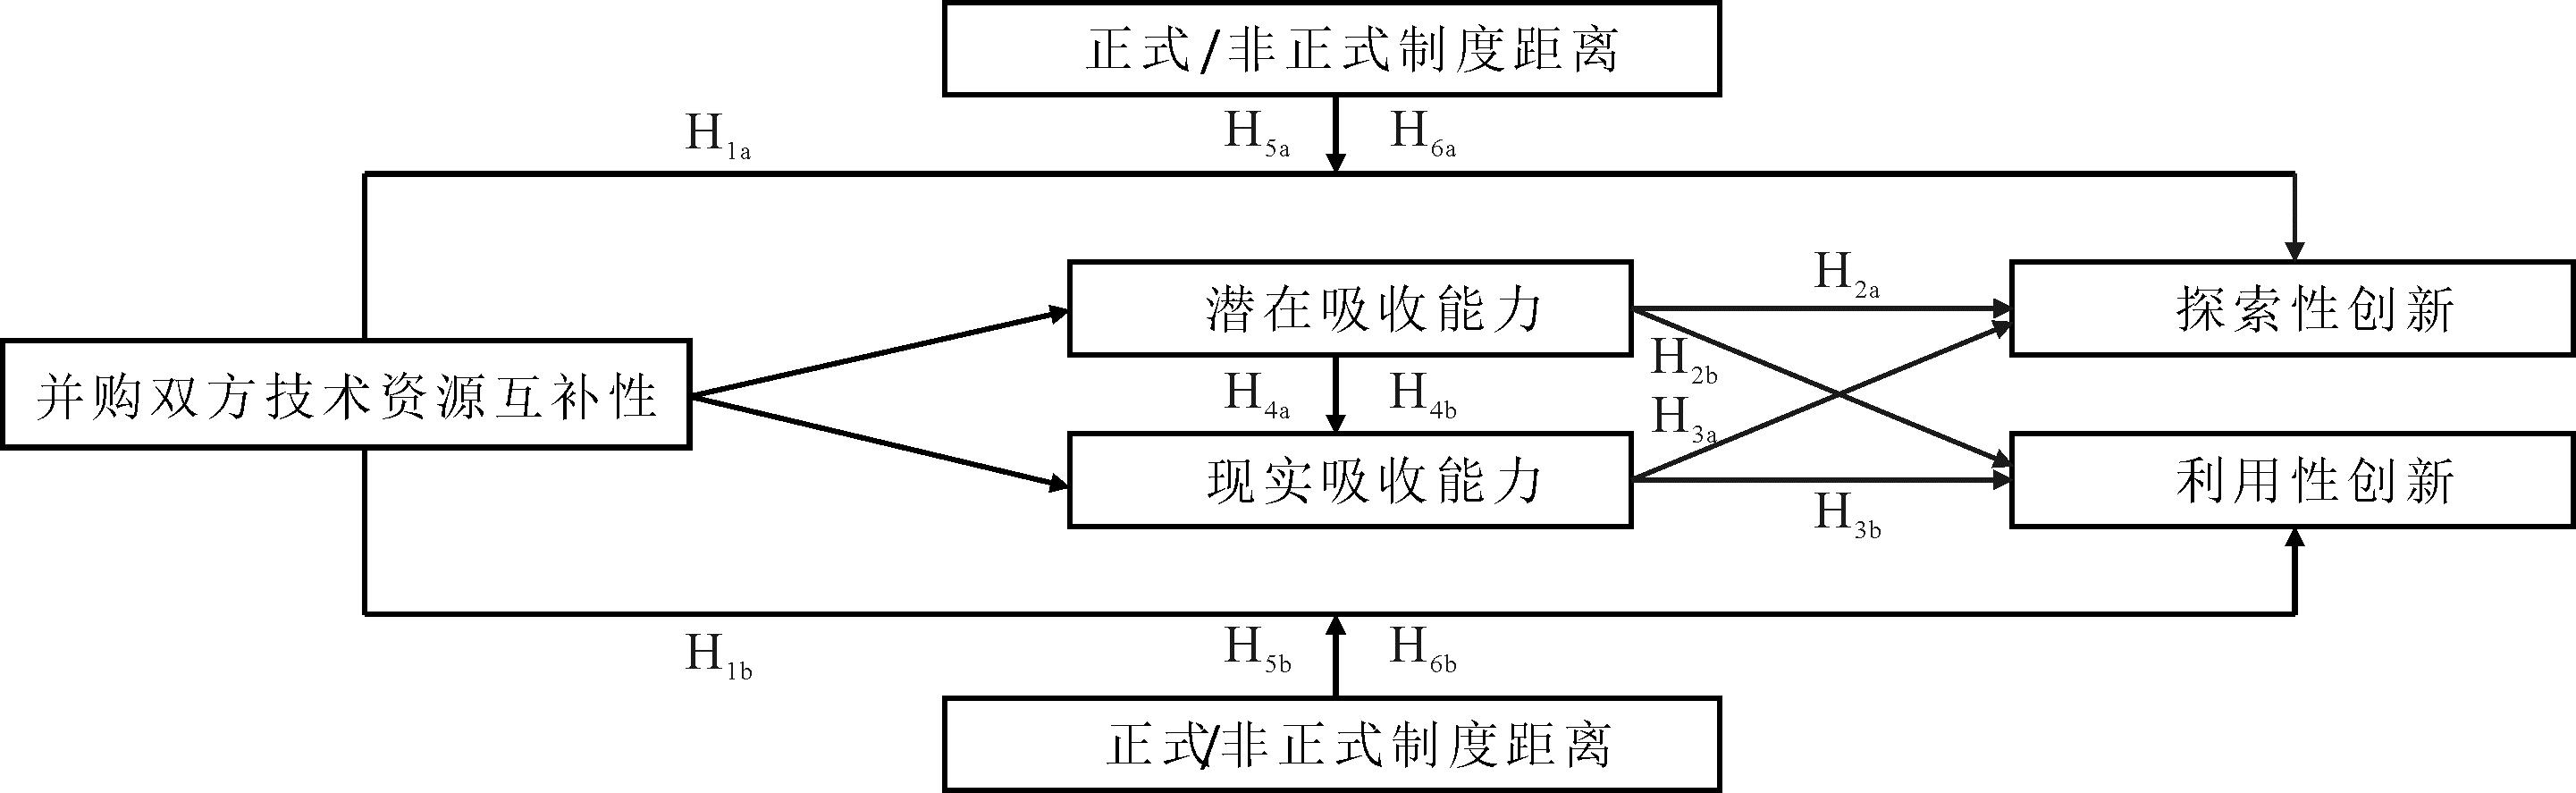
图1 理论模型
Fig.1 Theoretical model
以2008—2021年A股上市企业(不包括ST或退市企业)的专利数据和跨国并购数据进行实证检验,主要基于以下考虑:其一,样本区间选择。自2007年起,中国上市企业开始实施《企业会计准则——基本准则》,一般经济业务的计量方式发生变化。鉴于会计准则变更,将研究样本起始时间设定为2008年。鉴于企业创新产出具有时滞性,被解释变量采用并购完成后三年内的专利申请数量衡量。在稳健性检验中,将样本数据区间更新为2008—2024年,以提升研究结论的稳健性并缓解时效性限制。其二,上市企业选择。上市企业规模较大且经营状况良好,其财务数据经过严格审计并公开披露,能够保障研究数据的可得性与可靠性。
为确保实证结果的有效性与可比性,以BvD_Zephyr数据库和WIND数据库作为主要数据来源,结合研究设计与目的,遵循以下数据筛选原则:①并购股份累计超过30%;②剔除金融、保险等未涉及技术创新的行业;③剔除关联交易;④剔除被并购方注册地为“避税天堂”的海外并购事件;⑤同年多次并购仅保留金额最大的事件。
参考Ahuja等[27]的研究,进一步筛选跨国技术并购样本:第一,被并方在并购前五年内至少有一项专利;第二,并购公告明确表明海外并购旨在获取技术资源或人才。基于此,对上市企业并购公告、年报及新闻资讯等信息进行平行比对与综合判断,最终获得包含195个有效样本的非平衡面板数据集。企业专利数据与财务数据分别从Patsnap和国泰安数据库获取,并经过手工整理与计算。
2.2.1 被解释变量:企业探索性创新(EPR)与利用性创新(EPI)
虽然有学者基于企业费用化支出与资本化支出分别测量探索性创新及利用性创新,但财务信息核算偏差与外包等因素可能导致指标失真[28]。企业每年申请的专利可反映其潜在市场价值,因而利用企业专利申请量衡量企业双元创新具有合理性[27]。借鉴王凯等(2025)的研究,以专利IPC分类号的前四位对比结果定义企业探索性创新和利用性创新。考虑到专利研发与申请时间的滞后效应,采用并购方并购后3年新增专利与并购前5年所申请专利的小类层次进行对比。若企业并购后3年所申请的某项专利未在并购前5年的专利小类中出现,则界定为探索性创新,否则为利用性创新。以满足条件的专利数量衡量探索性创新与利用性创新。
2.2.2 解释变量:技术资源互补性(TC)
现有研究主要通过专利数据与行业代码的比对方式衡量并购双方技术资源互补性,行业划分主要根据美国产业标准分类体系(SIC)和北美产业分类体系(NAICS)。NAICS依据产业特征进行分类,逻辑性更强且有6位代码,在精细程度和系统性上更具优势[29]。同时,技术资源是包含技术知识、研发人才和工艺诀窍等多维度的综合性资源体系,其互补性难以通过单一维度衡量。NAICS的分类结构不仅以产品与服务的产出为依据,更强调生产流程、技术投入和资源禀赋等的差异性与邻近性,可综合反映企业技术资源的特征。因此,NAICS提供了一个可捕捉技术资源整体性和结构性的分析框架,有效弥补了单一专利指标的不足。若并购双方处于不同但相互关联的NAICS细分行业,意味着其技术资源存在差异性和互补潜力。由此可见,NAICS是衡量企业间技术资源互补性的有效指标。参考Morck等[30]、Wang等[31]的方法,以NAICS主代码为基础对技术资源互补性进行量化:前四位相同记为0;前三位相同记为0.5;前两位相同记为1;仅第一位相同记为0.75;第一位不同记为0.25。
2.2.3 中介变量:企业潜在吸收能力(Pac)与现实吸收能力(Rac)
潜在吸收能力依赖于并购方既有知识存量,因而采用并购方并购前五年及并购完成当年所申请专利总数的自然对数衡量[32];现实吸收能力则强调对外部创新资源的整合与应用,因而采用并购方研发投入金额的自然对数衡量。
2.2.4 调节变量:正式制度距离(FID)与非正式制度距离(IFID)
借鉴吴先明等[33]的方法,采用世界银行开发的全球治理指数测算各国正式制度质量;利用Hofstede[34]的文化数据对国家或地区之间的非正式制度进行量化。在此基础上,参考Kogut等[35]的距离测度方法,采用并购双方所在国家在各维度制度特征的差异值测量正式制度距离与非正式制度距离,测算公式如下:
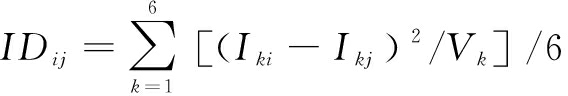
(1)
其中,IDij代表第i个与第j个国家间的制度距离;Iki代表第i个国家在第k个文化维度的分数;Ikj代表第j个国家在第k个文化维度上的分数;Vk代表样本中所有国家在第k个制度维度上的方差。IDij的值越大,表明第i个与第j个国家间的制度一致性越低,则制度距离越大。
2.2.5 控制变量
为了排除其他因素对实证结果的干扰,参考已有研究[36],引入企业特征、产业特征与并购事件特征三个层面的变量加以控制。企业特征层面,引入企业股权性质(soe)、资产负债率(debt)、企业规模(size)、企业年龄(age)、资产回报率(roa)、托宾Q比率(TQ)及第一大股东持股比例(share)作为控制变量;产业特征层面,引入行业相关性变量(SI)作为控制变量;并购事件特征层面,选取并购规模(DS)作为控制变量。所有变量测量方法与数据来源如表1所示。
表1 变量测量与数据来源
Table 1 Variable measurement and data sources
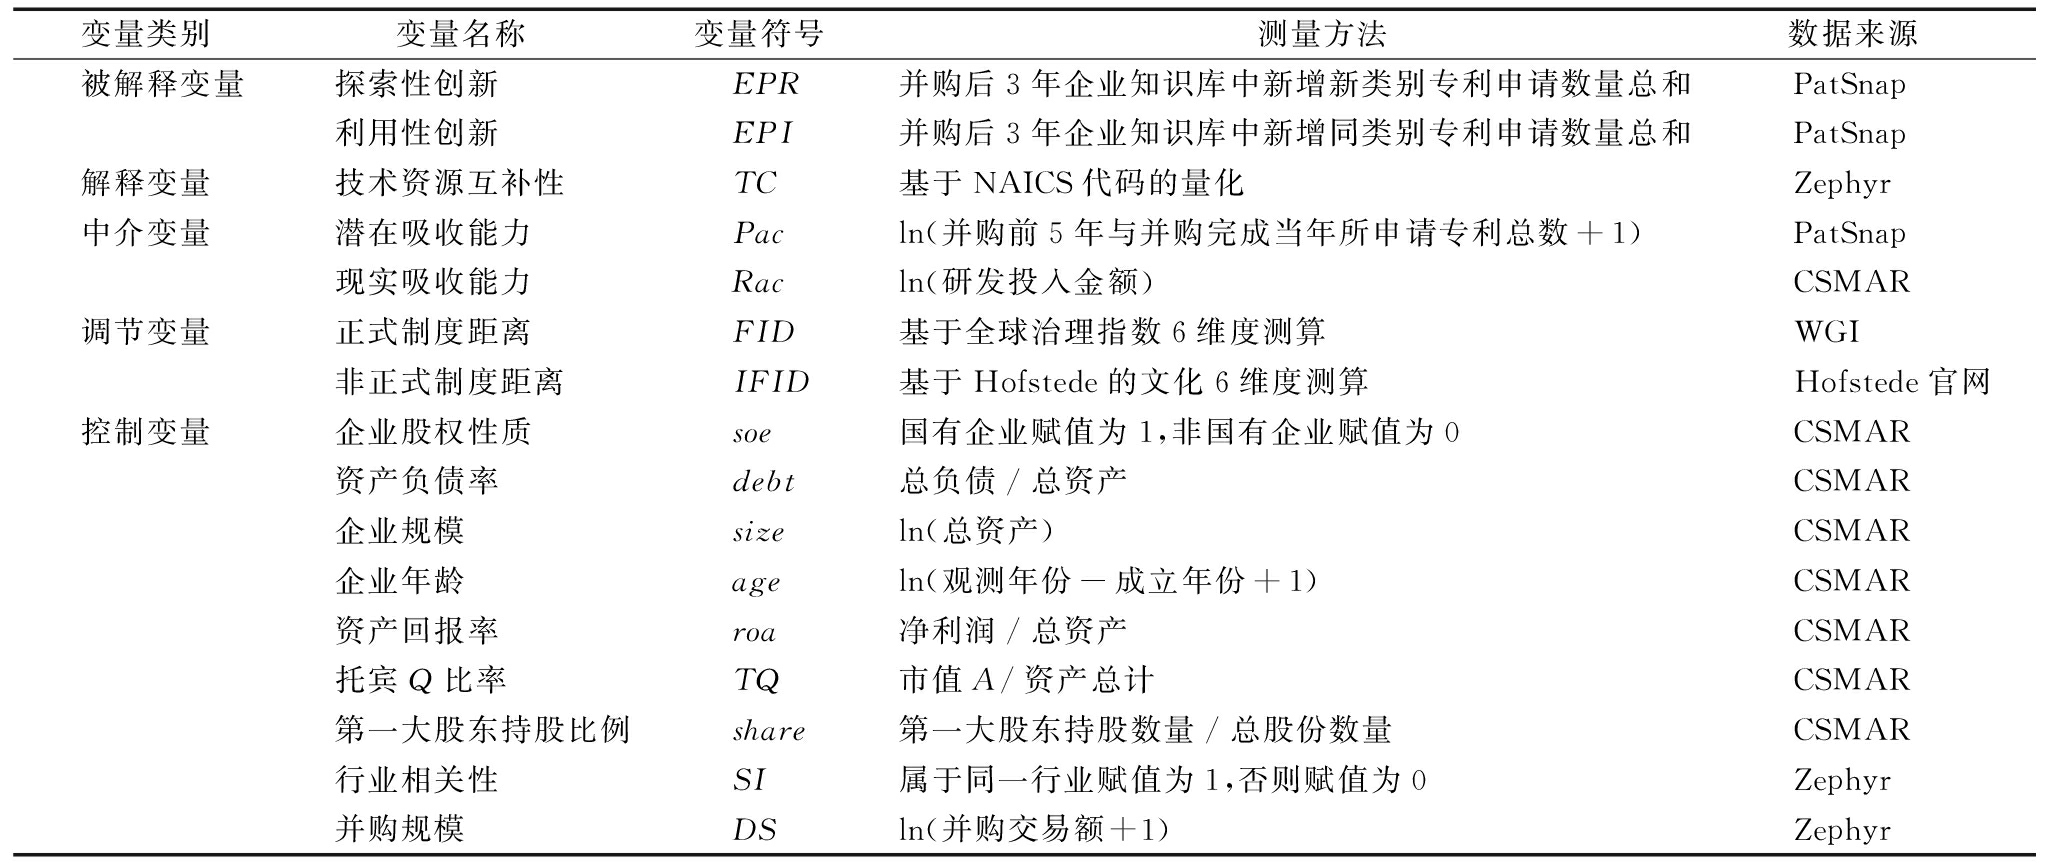
变量类别 变量名称 变量符号 测量方法数据来源 被解释变量探索性创新EPR并购后3年企业知识库中新增新类别专利申请数量总和PatSnap利用性创新EPI并购后3年企业知识库中新增同类别专利申请数量总和PatSnap解释变量技术资源互补性TC基于NAICS代码的量化Zephyr中介变量潜在吸收能力Pacln(并购前5年与并购完成当年所申请专利总数+1)PatSnap现实吸收能力Racln(研发投入金额)CSMAR调节变量正式制度距离FID基于全球治理指数6维度测算WGI非正式制度距离IFID基于Hofstede的文化6维度测算Hofstede官网控制变量企业股权性质soe国有企业赋值为1,非国有企业赋值为0CSMAR资产负债率debt总负债/总资产CSMAR企业规模sizeln(总资产)CSMAR企业年龄ageln(观测年份-成立年份+1)CSMAR资产回报率roa净利润/总资产CSMAR托宾Q比率TQ市值A/资产总计CSMAR第一大股东持股比例share第一大股东持股数量/总股份数量CSMAR行业相关性SI属于同一行业赋值为1,否则赋值为0Zephyr并购规模DSln(并购交易额+1)Zephyr
考虑到样本数据属于短面板数据,可能存在时间上的固定效应,因此,本文在模型中同时加入行业与时间固定效应[33]。此外,被解释变量为非负计数数据,不满足线性模型中残差服从正态分布的假设,需选择泊松回归模型或负二项回归模型。考虑到被解释变量数据特征不满足“均等分散”假设,因而采用负二项回归模型进行假设检验。模型设定如下:
EPRi,t,EPIi,t=α0+α1TC+α2TC2+λiControli,t+Industryi+Yeart+εi,t
(2)
其中,i、t为样本企业和时间,α0为常数项,αi和λi为参数,Controli,t为控制变量,Industryi为行业固定效应,Yeart为时间固定效应,εi,t为随机扰动项。
由表2可知,两个被解释变量的标准差远大于其均值,属于过度离散的计数变量,因而适合采用负二项回归模型进行分析。表3中方差膨胀因子分析结果显示,VIF值介于1.13~4.82之间,可判定各变量间不存在严重的多重共线性问题(由于两组结果相近,表3中仅报告以探索性创新为被解释变量的检验结果)。
表2 描述性统计结果(N=195)
Table 2 Descriptive statistics(N=195)
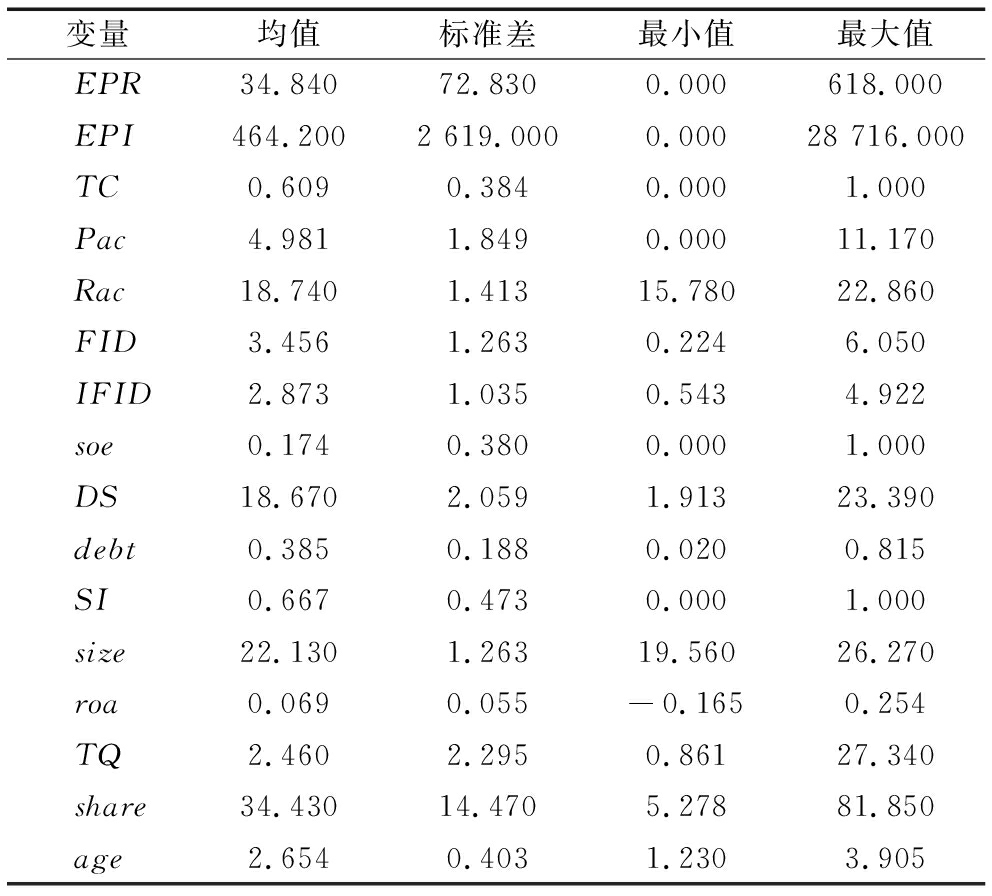
变量均值标准差最小值最大值EPR34.84072.8300.000618.000EPI464.2002 619.0000.00028 716.000TC0.6090.3840.0001.000Pac4.9811.8490.00011.170Rac18.7401.41315.78022.860FID3.4561.2630.2246.050IFID2.8731.0350.5434.922soe0.1740.3800.0001.000DS18.6702.0591.91323.390debt0.3850.1880.0200.815SI0.6670.4730.0001.000size22.1301.26319.56026.270roa0.0690.055-0.1650.254TQ2.4602.2950.86127.340share34.43014.4705.27881.850age2.6540.4031.2303.905
表3 皮尔森相关系数矩阵
Table 3 Pearson correlation coefficient matrix
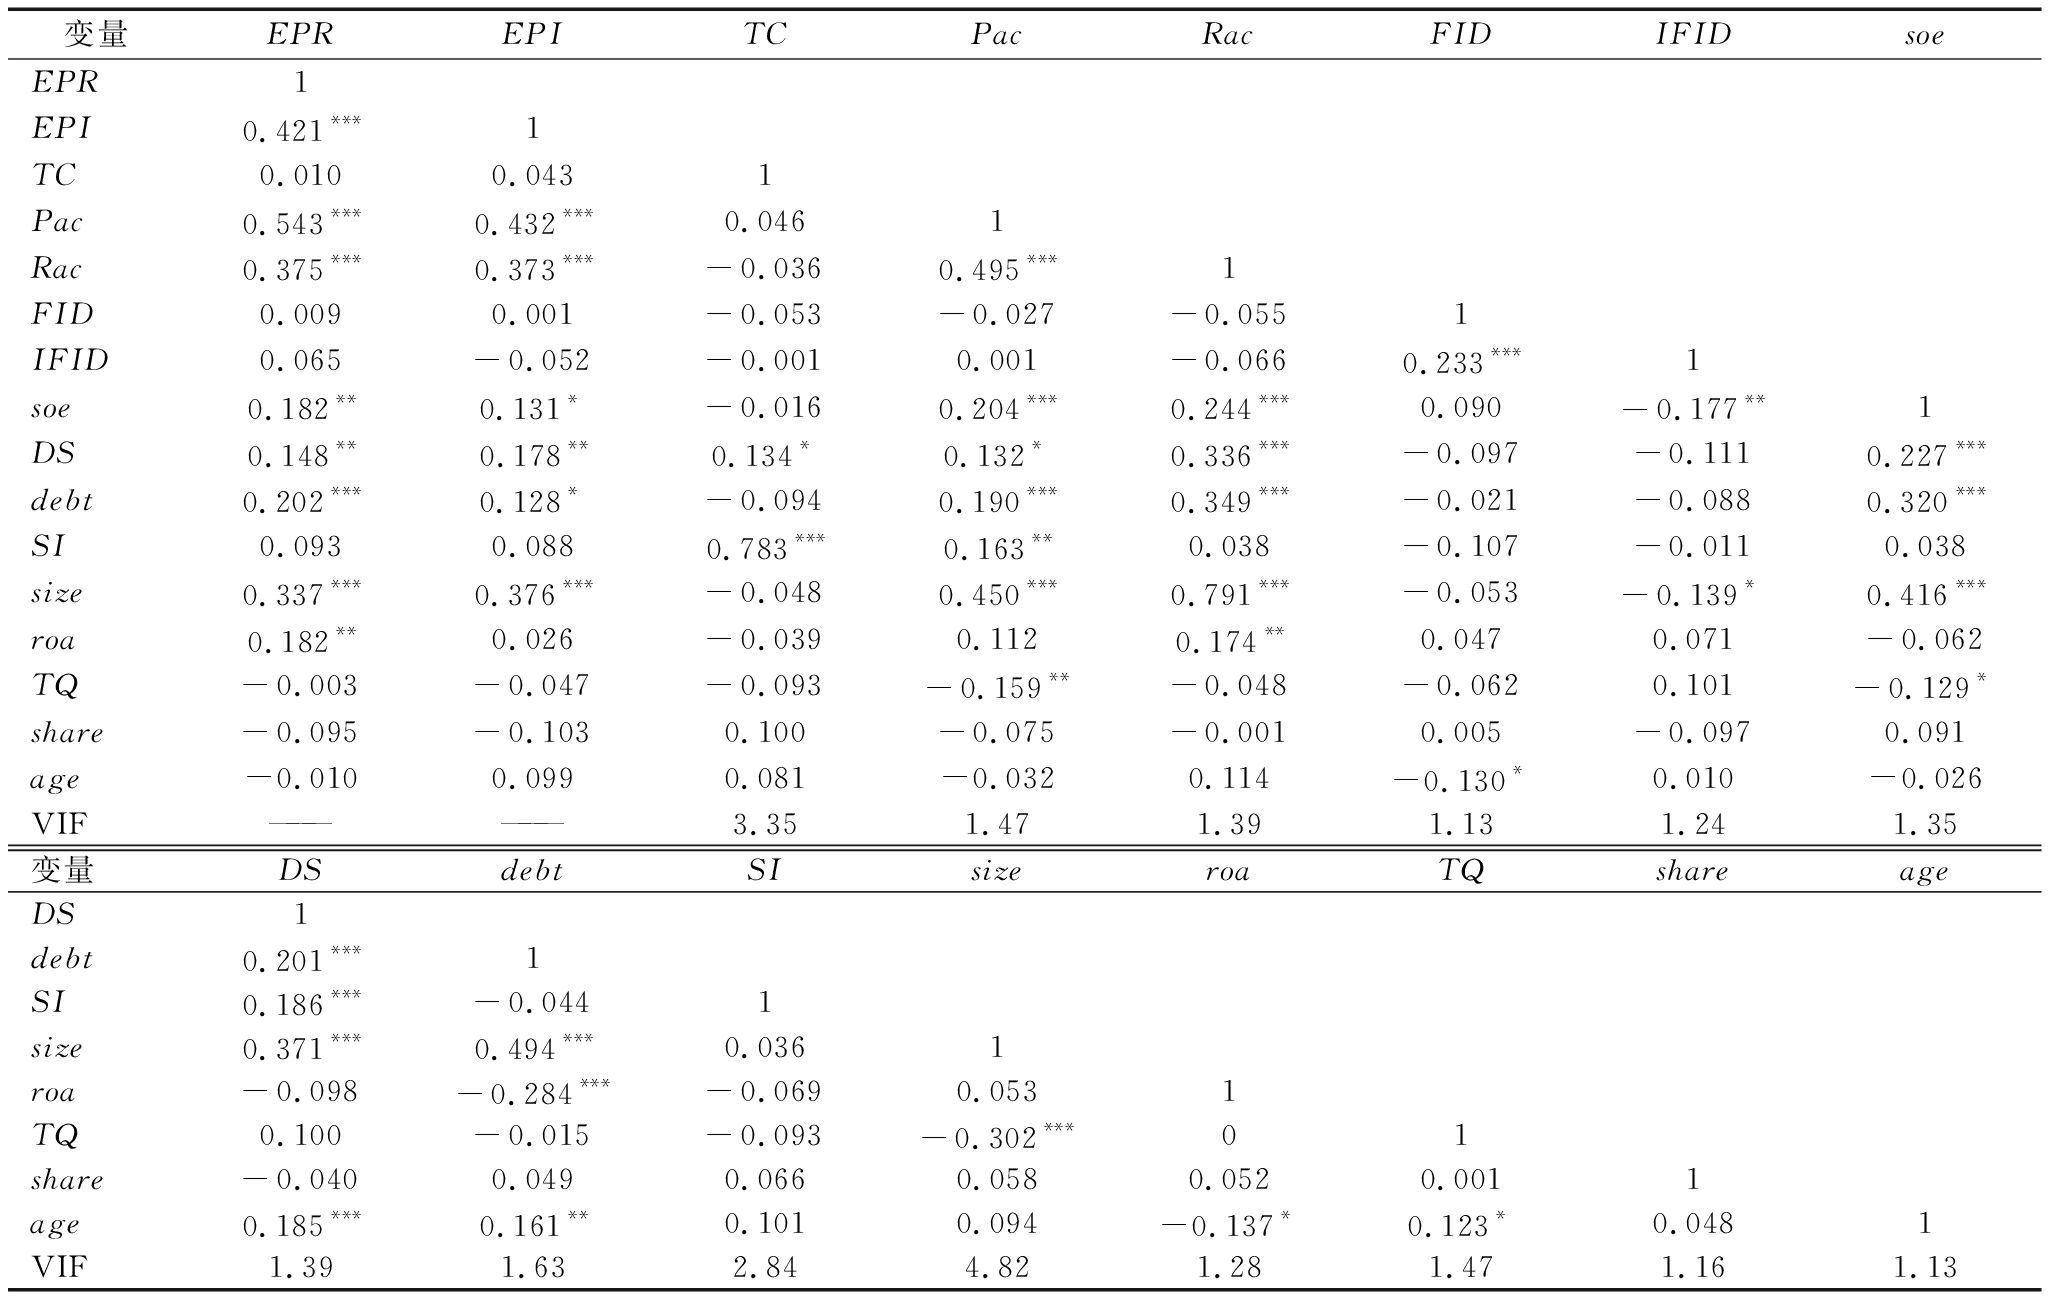
变量EPREPITCPacRacFIDIFIDsoeEPR1EPI0.421***1TC0.0100.0431Pac0.543***0.432***0.0461Rac0.375***0.373***-0.0360.495***1FID0.0090.001-0.053-0.027-0.0551IFID0.065-0.052-0.0010.001-0.0660.233***1soe0.182**0.131*-0.0160.204***0.244***0.090-0.177**1DS0.148**0.178**0.134*0.132*0.336***-0.097-0.1110.227***debt0.202***0.128*-0.0940.190***0.349***-0.021-0.0880.320***SI0.0930.0880.783***0.163**0.038-0.107-0.0110.038size0.337***0.376***-0.0480.450***0.791***-0.053-0.139*0.416***roa0.182**0.026-0.0390.1120.174**0.0470.071-0.062TQ-0.003-0.047-0.093-0.159**-0.048-0.0620.101-0.129*share-0.095-0.1030.100-0.075-0.0010.005-0.0970.091age-0.0100.0990.081-0.0320.114-0.130*0.010-0.026VIF——————3.351.471.391.131.241.35变量DSdebtSIsizeroaTQshareageDS1debt0.201***1SI0.186***-0.0441size0.371***0.494***0.0361roa-0.098-0.284***-0.0690.0531TQ0.100-0.015-0.093-0.302***01share-0.0400.0490.0660.0580.0520.0011age0.185***0.161**0.1010.094-0.137*0.123*0.0481VIF1.391.632.844.821.281.471.161.13
注:***、**、*分别表示在 1%、5%和 10%水平上显著,下同
基准回归结果如表4所示。参考Haans等[37]的研究,判断倒U型关系的存在性。M2结果显示,技术资源互补性二次项系数在1%水平上显著为负。当技术资源互补性分别取最小值与最大值时,所对应的曲线斜率(α1+2α2TCmin/max)分别为4.840与-4.024。此外,曲线拐点(-α1/2α2)对应的解释变量数值为0.546,处于样本区间范围[0,1]内。由此可知,技术资源互补性与企业探索性创新间的倒U型关系成立,H1a得以验证。同样地,M4回归结果显示,技术资源互补性与企业利用性创新间的倒U型关系成立,H1b得以验证。
表4 基准回归结果
Table 4 Baseline regression results
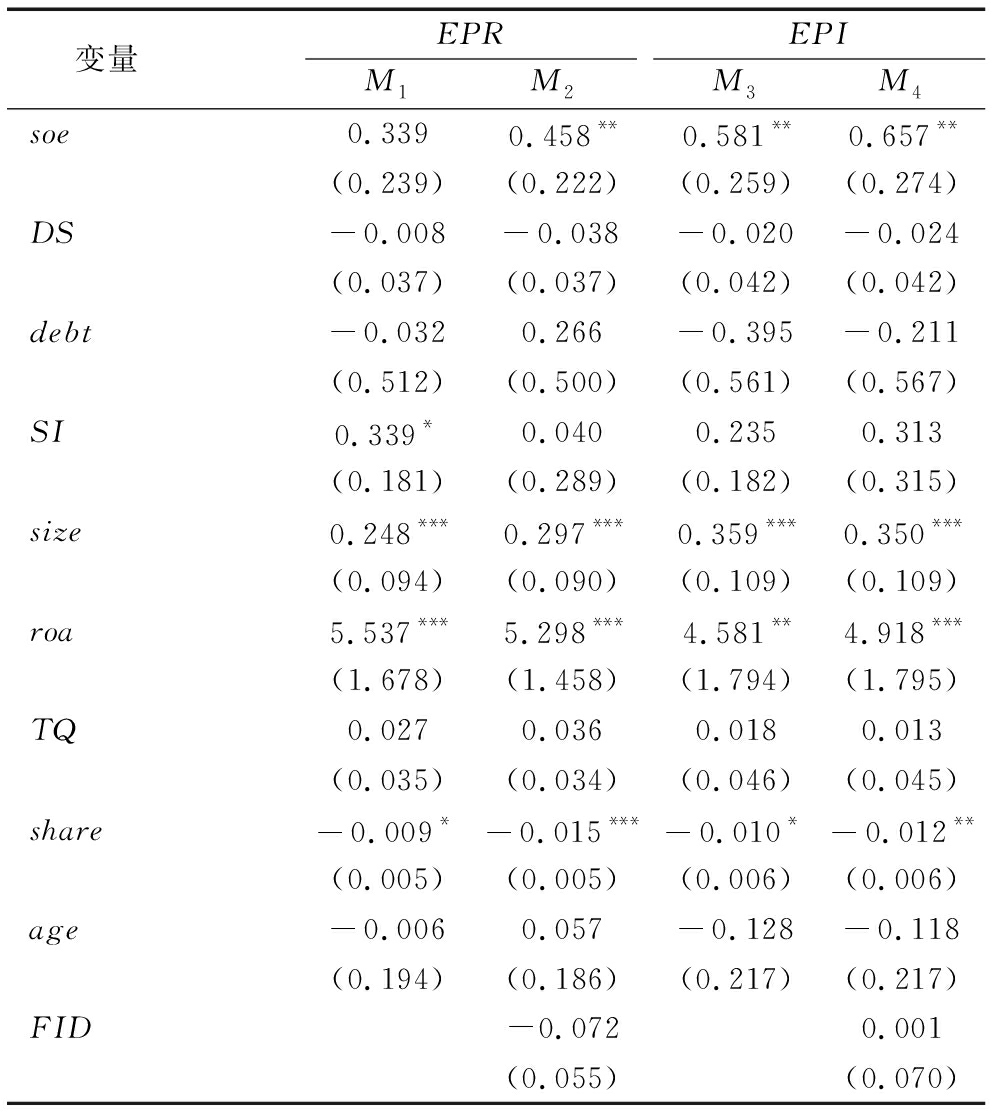
变量 EPRM1M2EPIM3M4soe0.3390.458**0.581**0.657**(0.239)(0.222)(0.259)(0.274)DS-0.008-0.038-0.020-0.024(0.037)(0.037)(0.042)(0.042)debt-0.0320.266-0.395-0.211(0.512)(0.500)(0.561)(0.567)SI0.339*0.0400.2350.313(0.181)(0.289)(0.182)(0.315)size0.248***0.297***0.359***0.350***(0.094)(0.090)(0.109)(0.109)roa5.537***5.298***4.581**4.918***(1.678)(1.458)(1.794)(1.795)TQ0.0270.0360.0180.013(0.035)(0.034)(0.046)(0.045)share-0.009*-0.015***-0.010*-0.012**(0.005)(0.005)(0.006)(0.006)age-0.0060.057-0.128-0.118(0.194)(0.186)(0.217)(0.217)FID-0.0720.001(0.055)(0.070)
续表4 基准回归结果
Table 4(Continued) Baseline regression results
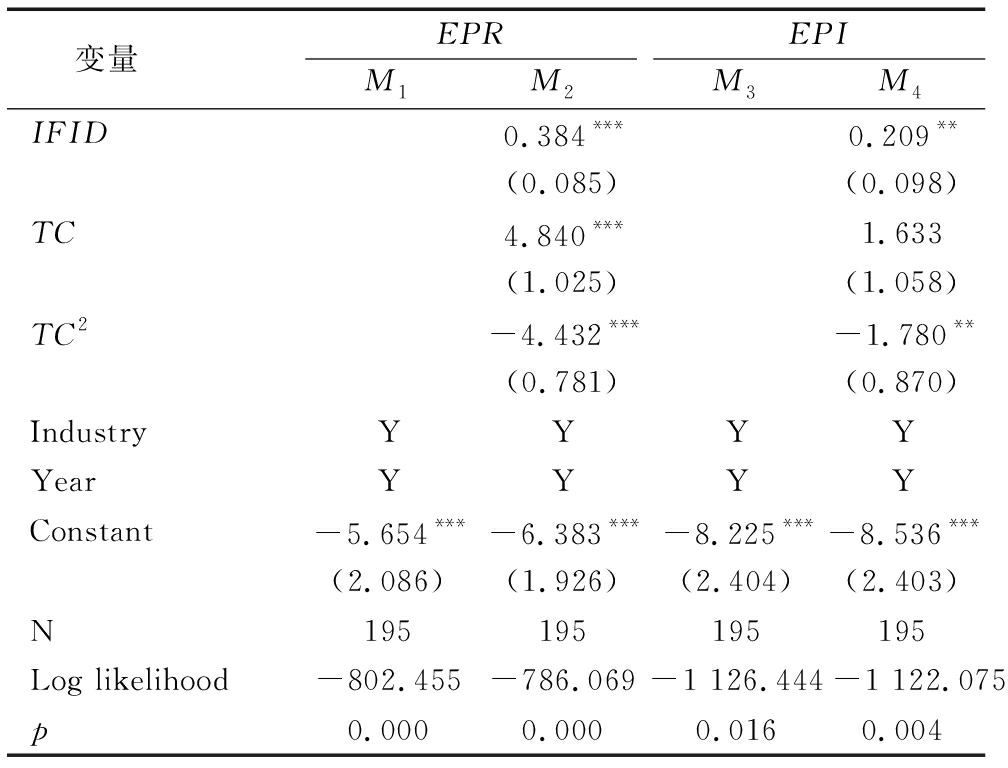
变量 EPRM1M2EPIM3M4IFID0.384***0.209**(0.085)(0.098)TC4.840***1.633(1.025)(1.058)TC2-4.432***-1.780**(0.781)(0.870)IndustryYYYYYearYYYYConstant-5.654***-6.383***-8.225***-8.536***(2.086)(1.926)(2.404)(2.403)N195195195195Log likelihood-802.455-786.069-1 126.444 -1 122.075p0.0000.0000.0160.004
注:括号内为标准误差,下同
对被解释变量的测量,本文采用并购后三年专利申请数进行滞后检验,一定程度上缓解了反向因果导致的内生性问题。但跨国企业可能优先选择与自身技术资源高度匹配的被并方,因而可能存在样本选择偏差导致的内生性问题。为此,本文采用倾向得分匹配法(PSM)缓解样本选择偏差引起的内生性问题。首先,将双方技术资源互补性大于样本均值的样本设为处理组,否则为对照组,以原有控制变量和调节变量作为协变量。其次,分别采用1∶4近邻匹配、核匹配选取和匹配对照组样本,并对匹配后的样本进行回归。最后,对匹配后形成的新数据进行平衡性检验(检验结果留存备索),匹配后大多数标准差显著减小且均低于10%。表5结果显示,经过近邻匹配与核匹配后,双方技术资源互补性对企业探索性与利用性创新的倒U型影响显著,说明在控制样本选择偏误后,结果依然稳健。
表5 基于PSM的回归结果
Table 5 Regression results based on PSM
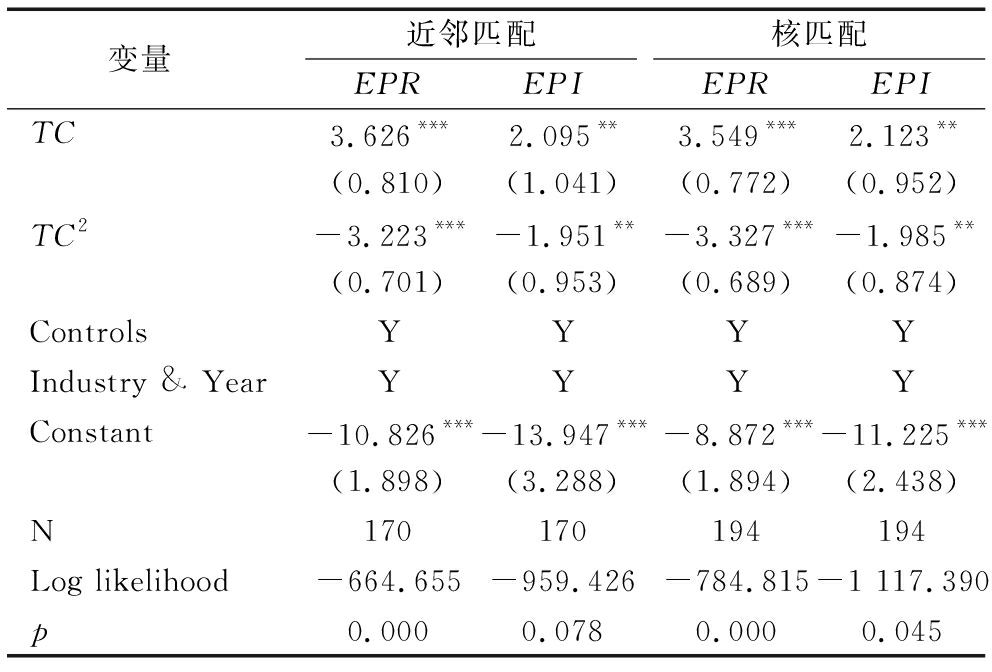
变量近邻匹配EPREPI核匹配EPREPITC3.626***2.095**3.549***2.123**(0.810)(1.041)(0.772)(0.952)TC2-3.223***-1.951**-3.327***-1.985**(0.701)(0.953)(0.689)(0.874)ControlsYYYYIndustry & YearYYYYConstant-10.826***-13.947***-8.872***-11.225***(1.898)(3.288)(1.894)(2.438)N170170194194Log likelihood-664.655-959.426-784.815-1 117.390p0.0000.0780.0000.045
本文采用以下三种方式进行稳健性检验:第一,更换被解释变量的衡量方法。采用企业并购后一年内的专利申请数量衡量企业双元创新;第二,删除2008年的样本以规避外部冲击(金融危机)的干扰;第三,将样本数据范围扩展至2008—2024年。表6结果显示,研究结果具有稳健性。
表6 稳健性检验结果
Table 6 Results of the robustness test
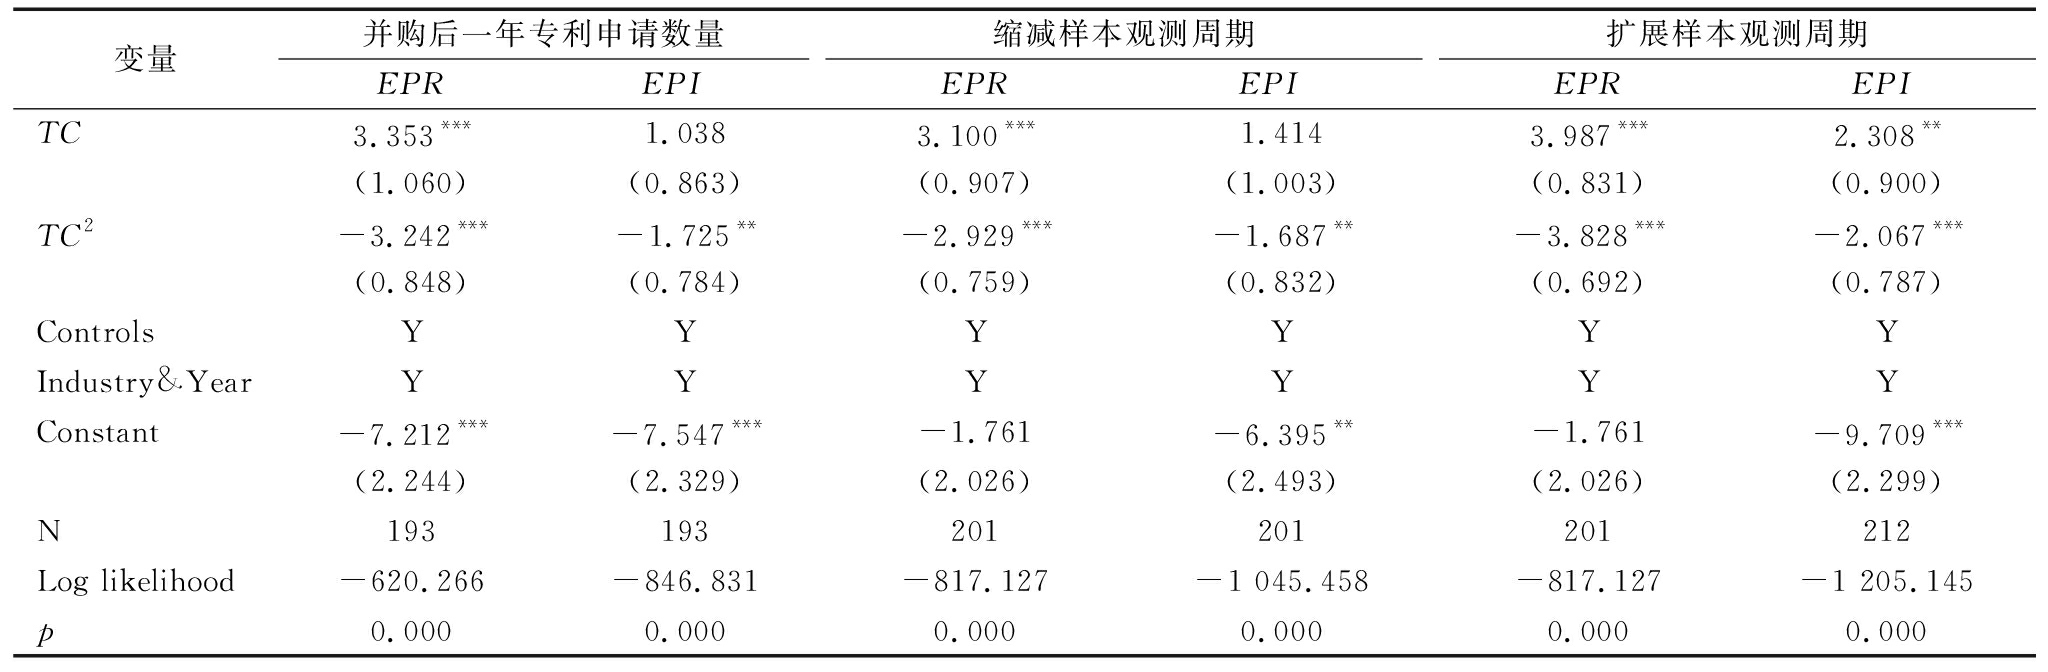
变量并购后一年专利申请数量EPREPI缩减样本观测周期EPREPI扩展样本观测周期EPREPITC3.353***1.0383.100***1.4143.987***2.308**(1.060)(0.863)(0.907)(1.003)(0.831)(0.900)TC2-3.242***-1.725**-2.929***-1.687**-3.828***-2.067***(0.848)(0.784)(0.759)(0.832)(0.692)(0.787)ControlsYYYYYYIndustry&YearYYYYYYConstant-7.212***-7.547***-1.761-6.395**-1.761-9.709***(2.244)(2.329)(2.026)(2.493)(2.026)(2.299)N193193201201201212Log likelihood-620.266-846.831-817.127-1 045.458-817.127-1 205.145p0.0000.0000.0000.0000.0000.000
借鉴蔡庆丰等[38]的研究,本文采用逐步法的四个条件,检验跨国并购双方技术资源互补性对企业双元创新影响的传导路径。尽管逐步法受到部分学者质疑,但该方法与Bootstrap检验法各有优劣。温忠麟等[39]认为,如果逐步法的检验结果均显著,则其检验效果可能优于Bootstrap检验法。
3.5.1 中介机制检验
企业潜在吸收能力的中介作用检验结果如表7所示。M2结果显示,技术资源互补性对企业探索性创新呈显著倒U型影响。M5结果显示,技术资源互补性的二次项系数在5%水平上显著为负,表明其与企业潜在吸收能力间的倒U型关系成立。M6结果显示,潜在吸收能力的回归系数在1%水平上显著为正。M7结果显示,潜在吸收能力的回归系数在1%水平上显著为正,且技术资源互补性平方项的回归系数的绝对值变小。上述结果满足逐步法的四个条件[40]。α2与α3两个系数均显著,因而潜在吸收能力在技术资源互补性与企业探索性创新间的中介效应显著,H2a得以验证。参照上述检验步骤,并结合表7中M4、M8和M9检验结果,可判定潜在吸收能力在双方技术资源互补性与企业利用性创新间的中介效应显著,H2b得以验证。同理,结合表7中M10、M11和M12检验结果,可判定现实吸收能力在技术资源互补性与企业探索性创新间的中介效应显著,H3a得以验证;结合表7中M10、M13、M14检验结果,可判定现实吸收能力在技术资源互补性与企业利用性创新间的中介效应显著,H3b得以验证。
表7 企业潜在吸收能力与现实吸收能力的中介作用回归结果
Table 7 Regression results of the mediating role of potential and actual absorptive capacity
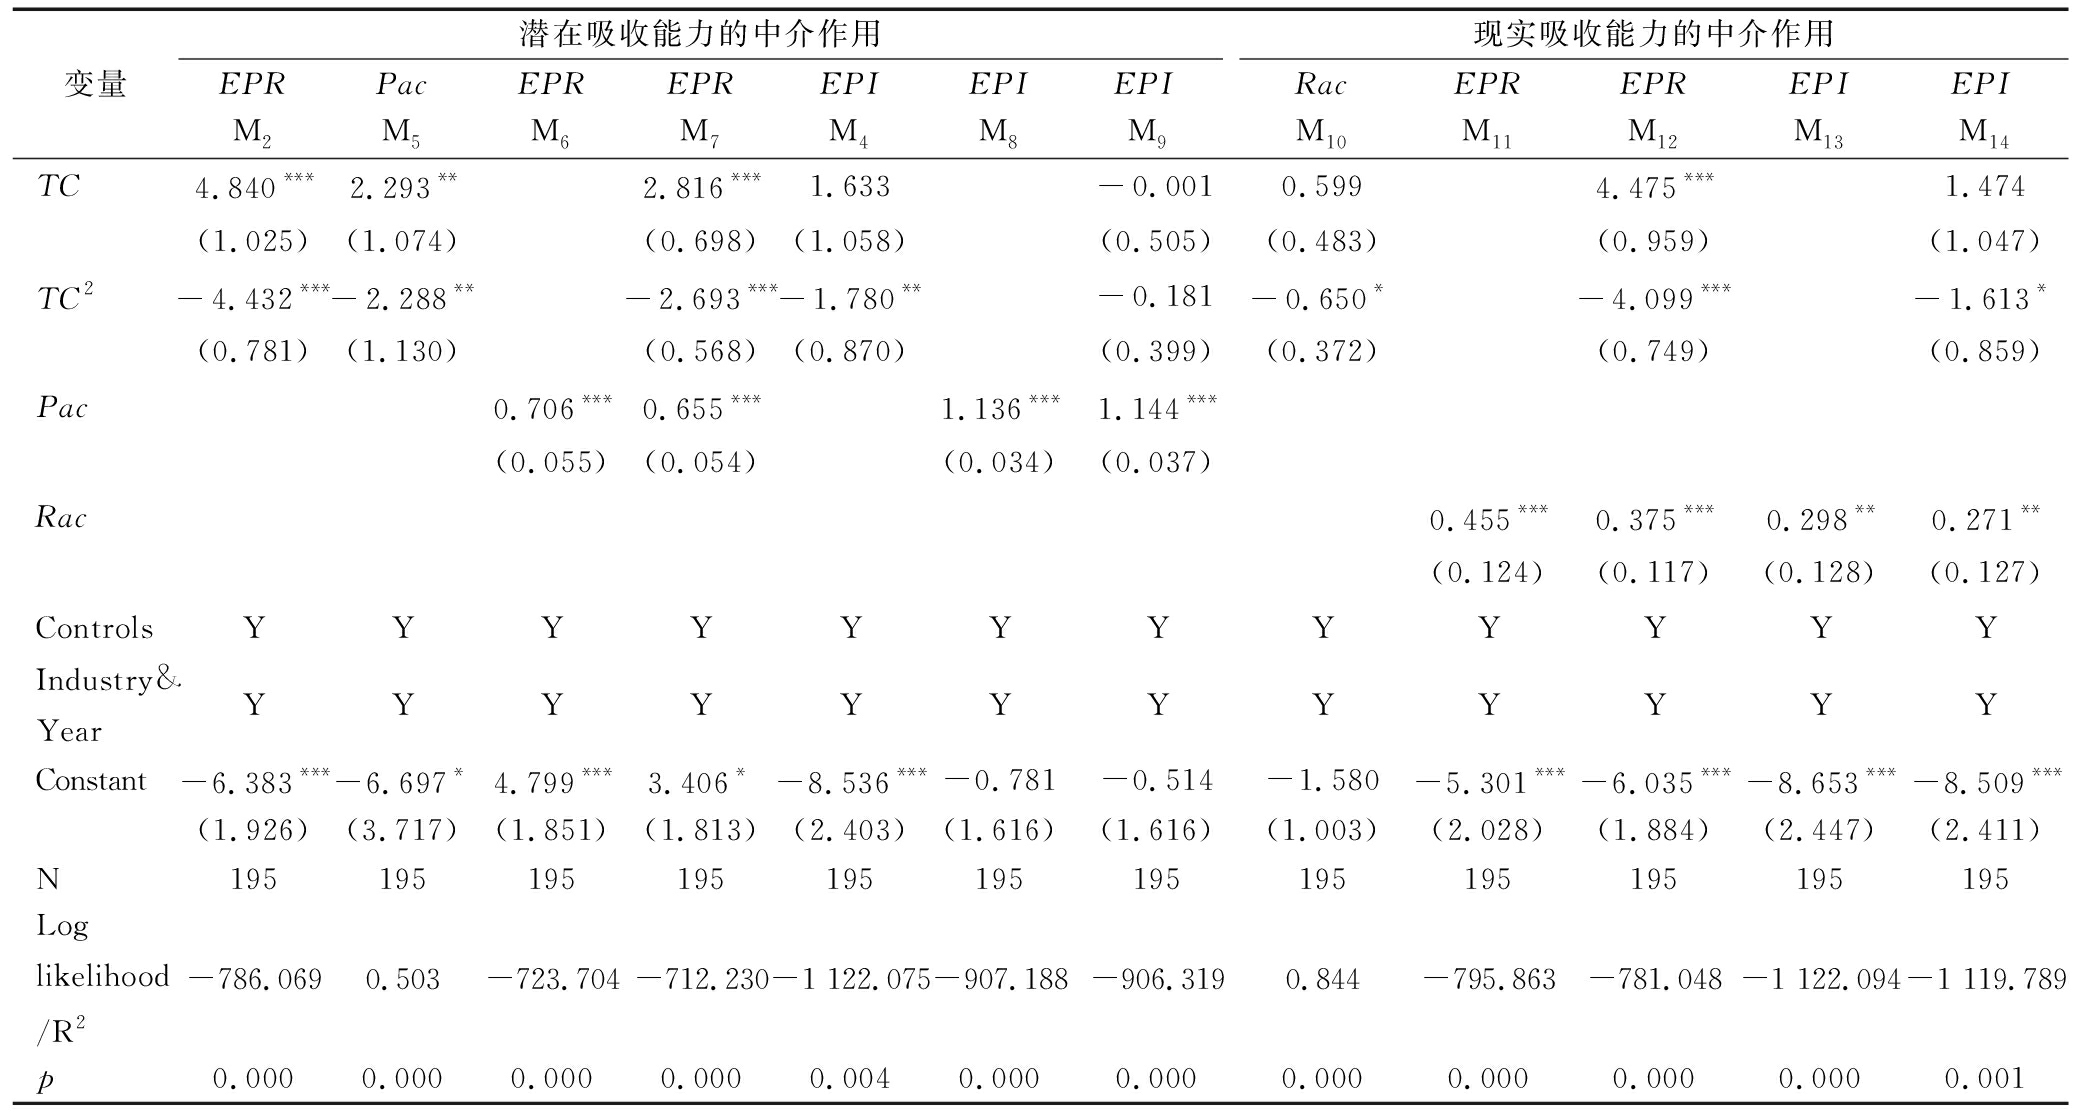
变量潜在吸收能力的中介作用EPRPacEPREPREPIEPIEPIM2M5M6M7M4M8M9现实吸收能力的中介作用RacEPREPREPIEPIM10M11M12M13M14TC4.840***2.293**2.816***1.633-0.0010.5994.475***1.474(1.025)(1.074)(0.698)(1.058)(0.505)(0.483)(0.959)(1.047)TC2-4.432***-2.288**-2.693***-1.780**-0.181-0.650*-4.099***-1.613*(0.781)(1.130)(0.568)(0.870)(0.399)(0.372)(0.749)(0.859)Pac0.706***0.655***1.136***1.144***(0.055)(0.054)(0.034)(0.037)Rac0.455***0.375***0.298**0.271**(0.124)(0.117)(0.128)(0.127)ControlsYYYYYYYYYYYYIndustry& YearYYYYYYYYYYYYConstant-6.383***-6.697*4.799***3.406*-8.536***-0.781-0.514-1.580-5.301***-6.035***-8.653***-8.509***(1.926)(3.717)(1.851)(1.813)(2.403)(1.616)(1.616)(1.003)(2.028)(1.884)(2.447)(2.411)N195195195195195195195195195195195195Log likelihood/R2-786.0690.503-723.704-712.230-1 122.075-907.188-906.3190.844-795.863-781.048-1 122.094-1 119.789p0.0000.0000.0000.0000.0040.0000.0000.0000.0000.0000.0000.001
链式中介效应的回归结果如表8所示。由M15结果可知,潜在吸收能力对现实吸收能力影响的回归系数在5%水平上显著为正,表明潜在吸收能力对现实吸收能力具有显著正向影响,这与Raymond等[41]的观点一致。结合表7中M5、M10及表8中M15结果可判定,潜在吸收能力在技术资源互补性与现实吸收能力间存在中介效应。此外,表8中M16结果显示,技术资源互补性二次项系数在1%水平上显著为负;潜在吸收能力与现实吸收能力的回归系数分别在1%、10%的水平上显著为正。对比表7中M2与表8中M16结果发现,前者一次项系数与二次项系数的绝对值均大于后者。这表明“技术资源互补性→潜在吸收能力→现实吸收能力→探索性创新”存在链式中介机制,H4a得以验证。同理,结合表7中M2、M5以及表8中M15与M17结果发现,“技术资源互补性→潜在吸收能力→现实吸收能力→利用性创新”存在链式中介机制,H4b得以验证。
表8 企业潜在吸收能力与现实吸收能力的链式中介作用回归结果
Table 8 Regression results of the chain mediating effect between potential and realized absorptive capacity
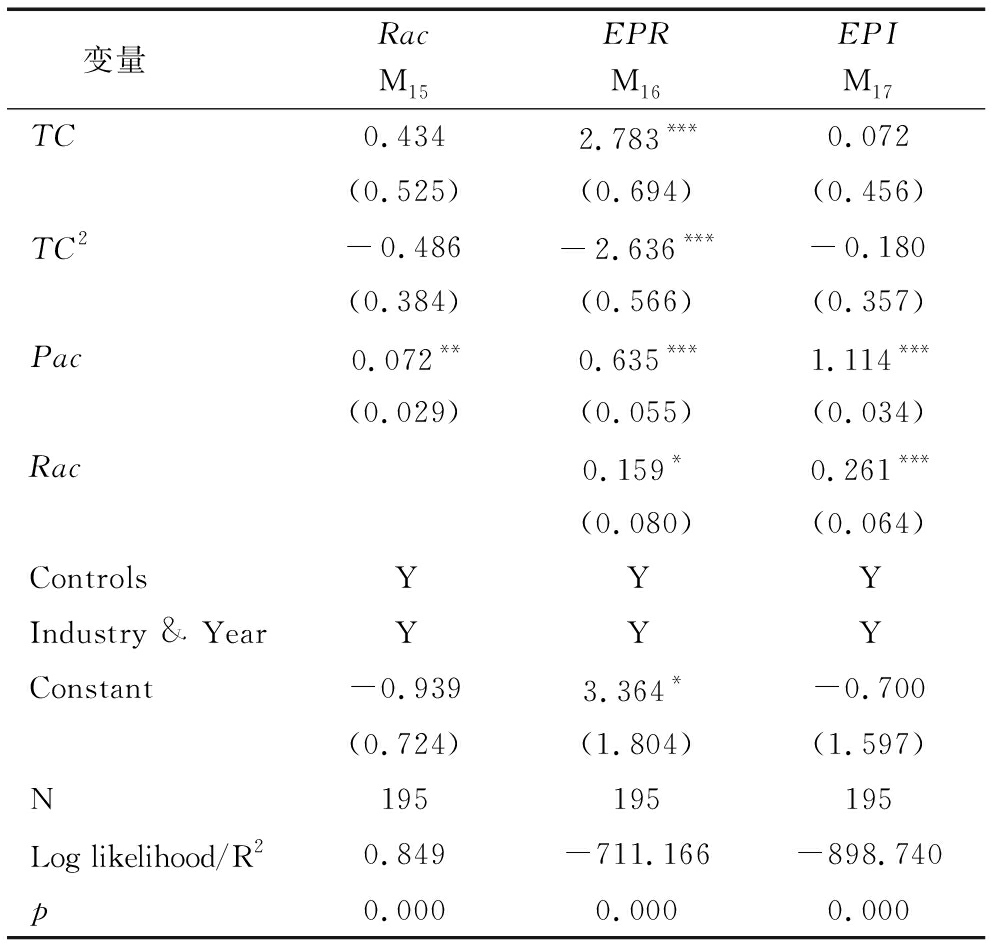
变量 RacEPREPIM15M16M17TC0.4342.783***0.072(0.525)(0.694)(0.456)TC2-0.486-2.636***-0.180(0.384)(0.566)(0.357)Pac0.072**0.635***1.114***(0.029)(0.055)(0.034)Rac0.159*0.261***(0.080)(0.064)ControlsYYYIndustry & YearYYYConstant-0.9393.364*-0.700(0.724)(1.804)(1.597)N195195195Log likelihood/R20.849-711.166-898.740p0.0000.0000.000
3.5.2 调节机制检验
表9中M19结果显示,正式制度距离与技术资源互补性一次项、平方项的交互项系数均不显著,H5a未得到验证。正式制度距离的调节效应不显著,可能在于其作用机制的双重性,导致其对技术资源互补性与探索性创新关系曲线整体形态的影响相互抵消。根据Haans等(2016)的方法,α1α4-α2α3=-1.567<0,因此,正式制度距离增加会使倒U型曲线拐点向左移动。探索性创新高度依赖思维突破与试错空间。东道国优质的正式制度环境,为并购方提供了更完善的知识产权保护制度和更透明的技术交易环境,使企业在技术资源互补性较低时仍能开展探索性创新活动。同时,正式制度距离与技术资源互补性一次项、平方项的交互项系数均不显著,H5b未得到验证。α1α4-α2α3=-0.245<0,因此,正式制度距离增加会使倒U型曲线拐点向左移动。当并购方具有较强的整合能力时,正式制度距离的约束作用可能被部分抵消;当并购方的整合能力不足时,即使正式制度距离较小,利用性创新也面临整合难题。这种企业内部能力约束掩盖了正式制度距离对曲线形态的影响。M18结果显示,非正式制度距离与技术资源互补性一次项、平方项的交互项系数分别在1%、5%水平上显著,证实非正式制度距离的调节作用显著,H6a得以验证。M20结果显示,非正式制度距离与技术资源互补性一次项、平方项的交互项系数均在1%水平上显著,证实非正式制度距离的调节作用显著,H6b得以验证。
表9 正式与非正式制度距离的调节作用回归结果
Table 9 Regression results of the moderating effect of distance between formal and informal institutions
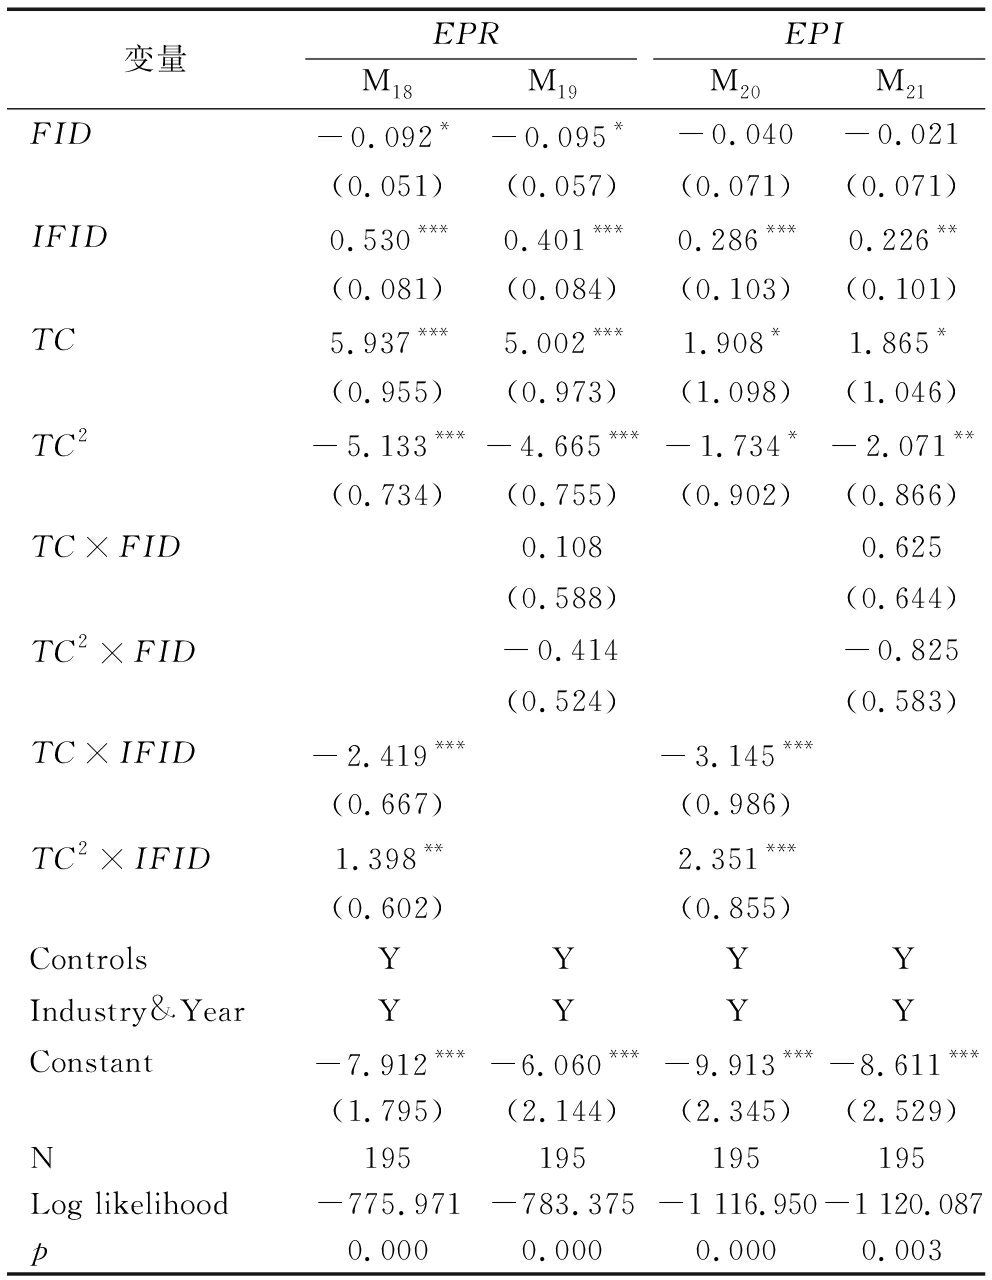
变量EPRM18M19EPIM20M21FID-0.092*-0.095*-0.040-0.021(0.051)(0.057)(0.071)(0.071)IFID0.530***0.401***0.286***0.226**(0.081)(0.084)(0.103)(0.101)TC5.937***5.002***1.908*1.865*(0.955)(0.973)(1.098)(1.046)TC2-5.133***-4.665***-1.734*-2.071**(0.734)(0.755)(0.902)(0.866)TC×FID0.1080.625(0.588)(0.644)TC2×FID-0.414-0.825(0.524)(0.583)TC×IFID-2.419***-3.145***(0.667)(0.986)TC2×IFID1.398**2.351***(0.602)(0.855)ControlsYYYYIndustry&YearYYYYConstant-7.912***-6.060***-9.913***-8.611***(1.795)(2.144)(2.345)(2.529)N195195195195Log likelihood-775.971-783.375-1 116.950-1 120.087p0.0000.0000.0000.003
基于中国上市公司跨国并购面板数据,验证了跨国并购双方技术资源互补性对企业双元创新的非线性影响,以及企业潜在吸收能力、现实吸收能力在其中的平行中介作用和链式中介作用。进一步地,结合新制度理论中的传统观点和制度逻辑观,验证了并购双方技术资源互补性影响企业双元创新的边界条件,得出以下研究结论:
(1)并购双方技术资源互补性对并购方探索性创新与利用性创新均呈倒U型影响,即存在最优技术资源互补性水平,能使并购方实现探索性创新与利用性创新。针对跨国并购双方技术资源互补性与创新间关系的争议由来已久,不同于以往研究将企业创新视为单一结果,本文基于资源基础理论与跳板理论中的双元观点,论证了技术资源互补性对企业双元创新的“双刃剑”效应,也呼应了Hughes等[42]关于跨国并购中双元悖论的观点。
(2)企业潜在吸收能力、现实吸收能力在并购双方技术资源互补性与企业双元创新关系中均发挥显著中介作用。潜在吸收能力、现实吸收能力在并购双方技术资源互补性与双元创新的倒U型关系中均具有链式传导效应。这表明两者均是并购方双元创新提升机制中的关键环节,也证实了二者的紧密联系。这一发现与Raymond等[41]关于吸收能力递进效应的研究形成呼应。通过构建链式中介模型,将技术资源吸收与整合过程分为潜在吸收能力、现实吸收能力两个有序子过程,揭示了“知识获取→知识消化→知识转化→知识应用”的完整传导链条,弥补了以往研究将企业吸收能力视为静态能力的不足。
(3)母国与东道国间正式制度距离在并购双方技术资源互补性和企业双元创新关系中具有调节作用。正式制度距离的增加会使并购双方技术资源互补性与探索性创新及利用性创新间的倒U型曲线拐点向左偏移。同时,非正式制度距离在并购双方技术资源互补性与企业双元创新关系中具有负向调节作用,即非正式制度距离的增加会使倒U型曲线变得更加平缓。这一研究结论既为Lundan等[43]、Li等[44]关于“制度多样性可转化为企业能力资源”的理论观点提供了中国企业跨国并购情境下的实证证据,也突破了现有研究仅基于积极或消极的单一视角探讨制度距离作用的局限。
(1)揭示了潜在吸收能力、现实吸收能力在并购双方技术资源互补性与企业双元创新之间的平行中介及链式中介作用,凸显了不同阶段吸收能力在跨国企业利用海外互补技术资源促进双元创新发展中的重要性。运用计量模型验证了并购双方技术资源互补性与企业双元创新间的倒U型关系,一定程度上突破了以往研究将企业创新模式同质化处理所导致的局限,为跨国并购创新悖论提供了新的理论解释。在此基础上,以计量模型论证并揭示潜在吸收能力、现实吸收能力在并购双方技术资源互补性与企业双元创新关系中的平行中介及链式中介机制,阐明跨国并购双方技术资源互补性促进企业双元创新的传导机制,弥补了当前研究仅关注其直接效应的不足。
(2)剖析了制度距离对跨国并购双方技术资源互补性与企业双元创新关系的权变影响。不同于现有研究将正式和非正式制度距离视为具有相同机理与逻辑的因素,本文结合新制度理论中的传统观点与制度逻辑观,将跨国并购双方技术资源互补性与企业双元创新间的非线性关系置于正式和非正式制度距离情境中,揭示了两种重要情境要素在二者关系中所发挥调节作用的差异性与多样性,深化了并购双方技术资源互补性与企业双元创新倒U型关系边界条件的研究,弥补了既有研究关注制度距离的消极作用而忽视其积极价值的不足。
(1)构建并购前的量化评估机制,锚定适度互补性的技术资源并购标的。研究证实,技术资源互补性对企业双元创新呈倒U型影响,意味着盲目追求“高互补”可能适得其反。在选择并购标的时,企业可成立专项技术评估小组,构建涵盖技术资源关联性与差异性两个维度的量化评估指标体系:前者考察技术资源重合度与研发流程相似性等指标,后者关注专利分类差异与技术轨道独特性等维度。关注被购方互补性技术资源与企业现有技术图谱的匹配度,避免盲目追求技术前沿性而忽视整合的可行性。当东道国与母国正式制度存在显著差异时,并购方需主动降低对高互补性技术资源的追求,优先选择互补性适中且整合风险可控的并购标的。同时,构建定期成本效益分析机制,动态监控整合成本与协同收益的平衡。
(2)实施分阶段吸收能力培育计划,打通从知识获取到价值创造的转化通道。研究结果表明,潜在吸收能力和现实吸收能力是互补性技术资源转化为双元创新成果的两道能力“关卡”。在潜在吸收能力培育阶段,并购方需积极选拔具备跨文化技术背景的人员组建专门对接团队,构建被并方技术知识数据库,并通过标准化编码与定期更新,确保技术信息有效传递。在现实吸收能力提升阶段,一方面,并购方可实施关键技术人才保留计划,提供包含项目收益分成和技术职称通道等内容的留任方案,避免知识载体流失;另一方面,并购方需构建跨国研发“揭榜挂帅”机制,以具体产品迭代或工艺完善为攻关目标,在实战中实现知识内化与重组。此外,需统筹兼顾两个阶段的资源分配,避免资源向探索性创新过度倾斜而挤占利用性创新的深化空间。
(3)构建制度距离的动态评估与响应机制,实现“化差异为红利”的跨文化协同。在并购决策前,跨国企业需对目标国与母国的正式及非正式制度环境进行系统评估。针对不同非正式制度距离,并购方需采取差异化整合策略以最大化创新收益。当双方非正式制度差异较大时,并购方应优先保留被并方原管理和研发团队,借助其文化嵌入优势降低沟通摩擦。同时,设立跨文化协调小组,负责协调联合研发中的流程冲突和认知分歧,积极构建统一的项目开发流程。针对正式制度距离的影响,当东道国正式制度质量优于母国时,并购方应主动对接东道国知识产权保护体系和技术交易规则,利用制度赋能放大技术资源协同价值;反之,并购方需在整合协议中增设知识产权保护条款,避免因制度缺陷导致核心资产流失。
本文存在以下不足:首先,数据方面。受限于样本规模,未进一步检验并购双方技术资源互补性对企业双元创新的异质性影响。未来可依托更大样本量,进一步探究二者关系在企业、国家层面的异质性,以提升研究结论的普适性。其次,理论框架方面。尽管探讨了不同维度吸收能力的中介作用,但跨国并购双方技术资源互补性对并购方双元创新的作用机制中可能存在其他中介变量。未来可选取更多具有代表性的变量,进一步完善相关理论框架。
[1] 彭新敏, 张祺瑞, 刘电光. 后发企业超越追赶的动态过程机制——基于最优区分理论视角的纵向案例研究[J].管理世界, 2022,38(3):145-162.
[2] 吴先明,苏志文. 将跨国并购作为技术追赶的杠杆:动态能力视角[J].管理世界,2014,30(4):146-164.
[3] 林发勤,吕雨桐. 跨国并购能否驱动企业创新? 基于技术和资源互补性的理论和实证研究[J].世界经济研究,2022,32(10):102-117,137.
[4] 高厚宾,王蔷瑞. 跨国并购中资源互补性对创新绩效的影响——文化距离与吸收能力的调节作用[J].国际商务(对外经济贸易大学学报),2019,38(6):123-134.
[5] 苏屹,郭稳,孙笑明. 技术距离对跨国并购双元创新绩效的影响及机制研究——文化相似性的调节作用[J].系统工程理论与实践,2023,43(6):1668-1685.
[6] SEARS J,HOETKER G. Technological overlap,technological capabilities,and resource recombination in technological acquisitions[J].Strategic Management Journal,2014,35(1):48-67.
[7] ORSI L,GANZAROLI A,DE NONI I,et al. Knowledge utilisation drivers in technological M&As[J].Technology Analysis &Strategic Management,2015,27(8):877-894.
[8] 曹兴,王燕红. 跨界技术并购对企业财务绩效影响实证研究[J].系统工程,2022,40(2):38-48.
[9] ZAHEER A,CASTA ER X,SOUDER D. Synergy sources,target autonomy,and integration in acquisitions[J].Journal of Management,2013,39(3):604-632.
[10] 孟彦菊,郑瑞杰,但小锦,等.中国省域数字技术互补的区域联动效应:网络结构作用与空间异质性研究[J].科技进步与对策,2026,43(1):45-56.
[11] 田毕飞,邹昕.中国企业跨国并购对东道国创业的影响[J].珞珈管理评论,2023,17(6):25-48.
[12] 陈一飞,谷瑞寒,肖鹏.吸收能力视角下制造企业数字化转型对创新绩效的影响[J].科技进步与对策,2025,42(14):106-113.
[13] 张峥,聂思. 中国制造业上市公司并购创新绩效研究[J].科研管理,2016,37(4):36-43.
[14] LANE P J,SALK J E,LYLES M A. Absorptive capacity,learning,and performance in international joint ventures[J].Strategic Management Journal,2001,22(12):1139-1161.
[15] CENAMOR J,PARIDA V,OGHAZI P,et al. Addressing dual embeddedness:the roles of absorptive capacity and appropriability mechanisms in subsidiary performance[J].Industrial Marketing Management,2019,78:239-249.
[16] ZAHRA S A,GEORGE G.Absorptive capacity:a review,reconceptualization,and extension[J].The Academy of Management Review,2002,27(2):185-203.
[17] DUAN Y L,WANG W N,ZHOU W. The multiple mediation effect of absorptive capacity on the organizational slack and innovation performance of high-tech manufacturing firms:evidence from Chinese firms[J].International Journal of Production Economics,2020,229:107754.
[18] STRESE S,ADAMS D R,FLATTEN T C,et al. Corporate culture and absorptive capacity:the moderating role of national culture dimensions on innovation management[J].International Business Review,2016,25(5):1149-1168.
[19] MIROSHNYCHENKO I,STROBL A,MATZLER K,et al. Absorptive capacity,strategic flexibility,and business model innovation:empirical evidence from Italian SMEs[J].Journal of Business Research,2021,130:670-682.
[20] 李梅,卢程. 研发国际化与企业创新绩效——基于制度距离的调节作用[J].经济管理,2019,41(1):39-55.
[21] DAI N,NAHATA R. Cultural differences and cross-border venture capital syndication[J].Journal of International Business Studies,2016,47(2):140-169.
[22] LIU Y,MAULA M. Local partnering in foreign ventures:uncertainty,experiential learning,and syndication in cross-border venture capital investments[J].Academy of Management Journal,2016,59(4):1407-1429.
[23] MASELAND R,DOW D,STEEL P. The Kogut and Singh national cultural distance index:time to start using it as a springboard rather than a crutch[J].Journal of International Business Studies,2018,49(9):1154-1166.
[24] BEUGELSDIJK S,AMBOS B,NELL P C. Conceptualizing and measuring distance in international business research:recurring questions and best practice guidelines[J].Journal of International Business Studies,2018,49(9):1113-1137.
[25] OJALA A. Geographic,cultural,and psychic distance to foreign markets in the context of small and new ventures[J].International Business Review,2015,24(5):825-835.
[26] 李德辉,范黎波. 从“外来者”到“局内人”:中国企业跨国并购中的文化摩擦[J].南开管理评论,2022,25(3):35-50.
[27] KATILA R,AHUJA G. Something old,something new:a longitudinal study of search behavior and new product introduction[J].Academy of Management Journal,2002,45(6):1183-1194.
[28] 凌鸿程,阳镇. “破旧立新”还是“推陈出新”?——信任环境下的企业双元创新的重新审视[J].科学学与科学技术管理,2023,44(6):65-85.
[29] LIN Z J,YANG H B,ARYA B. Alliance partners and firm performance:resource complementarity and status association[J].Strategic Management Journal,2009,30(9):921-940.
[30] MORCK R,SHLEIFER A,VISHNY R W. Do managerial objectives drive bad acquisitions?[J].The Journal of Finance,1990,45(1):31-48.
[31] WANG L H,ZAJAC E J. Alliance or acquisition? a dyadic perspective on interfirm resource combinations[J].Strategic Management Journal,2007,28(13):1291-1317.
[32] 肖丁丁,王保隆,田文华. 海外技术并购对双元能力成长模式的影响研究[J].科学学研究,2020,38(11):2048-2057.
[33] 吴先明,张雨. 海外并购提升了产业技术创新绩效吗——制度距离的双重调节作用[J].南开管理评论,2019,22(1):4-16.
[34] HOFSTEDE G.Culture and organizations[J].International Studies of Management &Organization,1980,10(4):15-41.
[35] KOGUT B,SINGH H. The effect of national culture on the choice of entry mode[J].Journal of International Business Studies,1988,19(3):411-432.
[36] 刘威,高小莉. 跨国并购、全球创新网络嵌入与技术影响力[J].世界经济研究,2025,35(6):53-67.
[37] HAANS R F J,PIETERS C,HE Z L. Thinking about U:theorizing and testing U and inverted U-shaped relationships in strategy research[J].Strategic Management Journal,2016,37(7):1177-1195.
[38] 蔡庆丰,王瀚佑,李东旭. 互联网贷款、劳动生产率与企业转型——基于劳动力流动性的视角[J].中国工业经济,2021,39(12):146-165.
[39] 温忠麟,叶宝娟. 中介效应分析:方法和模型发展[J].心理科学进展,2014,22(5):731-745.
[40] 叶宝升,余传鹏,林春培,等. 管理创新与中小企业竞争优势——资源拼凑能力的非线性中介作用和领导下属认知一致性的调节作用[J].管理评论,2023,35(2):94-105.
[41] RAYMOND L,BERGERON F,CROTEAU A M,et al. Developing absorptive capacity through e-business:the case of international SMEs[J].Journal of Small Business Management,2015,53(S1):75-94.
[42] HUGHES P,HUGHES M,STOKES P,et al. Micro-foundations of organizational ambidexterity in the context of cross-border mergers and acquisitions[J].Technological Forecasting and Social Change,2020,153:119932.
[43] LUNDAN S M,LI J T. Adjusting to and learning from institutional diversity:toward a capability-building perspective[J].Journal of International Business Studies,2019,50(1):36-47.
[44] LI W L,WANG C H,REN Q Z,et al. Institutional distance and cross-border M&A performance:a dynamic perspective[J].Journal of International Financial Markets,Institutions and Money,2020,66:101207.