开放科学(资源服务)标识码(OSID):
To address this challenge, this study systematically examines the spillover effects and underlying mechanisms of focal firms' digital transformation on the supply chain dependence of their upstream suppliers and downstream customers. Using panel data of A-share listed companies in Shanghai and Shenzhen from 2011 to 2023, this study constructed a matched database linking focal firms with their key upstream and downstream partners. Multiple econometric approaches, including baseline regressions with multi-dimensional fixed effects as well as a series of robustness and heterogeneity tests,were employed to explore the asymmetric spillover effects and identify the channels through which digital transformation reshapes supply chain dependence.
The empirical findings reveal several key insights. First, the digital transformation of focal firms significantly increases upstream suppliers' dependence while effectively reducing downstream customers' dependence. This highlights a clear asymmetric effect of digital transformation across different directions of the value chain. Second, mechanism analysis suggests that focal firms, depending on their positions within the supply-demand structure, reshape inter-firm power dynamics through digital transformation. By enhancing data transparency, process automation, and information control, focal firms gain greater bargaining power in supply-demand coordination, thereby inducing asymmetric dependence behaviors among upstream and downstream enterprises.
Heterogeneity tests show that digital transformation deepens upstream dependence during the procurement stage but alleviates downstream dependence during the sales stage. Moreover, when digital collaboration between focal firms and suppliers is weak and geographical proximity is high, upstream dependence intensifies significantly. Conversely, when digital collaboration with downstream customers is strong and both parties are located in economically developed regions, downstream dependence is substantially reduced. Notably, the strengthening effect of digital transformation on upstream dependence occurs primarily in non-manufacturing industries, whereas its suppressing effect on downstream dependence is mainly concentrated in manufacturing industries.
This study makes two primary contributions. First, it extends the research perspective on supply chain relationships by moving beyond firm-level analysis to a network-level framework. Unlike previous studies that examined the impact of digital transformation on firms' own supply chain dependence or explored spillovers in one direction only, this paper constructs an integrated "supplier-focal firm-customer" framework to systematically evaluate two-sided spillover effects within the supply chain network. Second, it refines the understanding of supply chain dependence mechanisms by incorporating supply-demand positions and inter-firm power structures. The study clarifies how digital transformation reshapes dependence behaviors along the supply chain and identifies contextual factors that moderate these effects,such as digital collaboration, geographical proximity, and regional economic development.
Building on these findings, the study proposes a new governance paradigm for supply chains, one that integrates collaborative governance, regional digital integration, and industry-specific differentiation. Digital technology diffusion must shift from "focal-firm-driven" to "chain-wide collaboration", with leading firms encouraged to open data interfaces and collaborative platforms to prevent digital monopolization. Regionally, advanced areas should accelerate digital infrastructure and industrial internet development to foster value co-creation, while less-developed or geographically concentrated regions require fiscal support, training, and shared platforms to enhance upstream suppliers' digital capabilities and mitigate over-dependence driven by spatial proximity. Industrially, non-manufacturing sectors need stronger risk-sharing and cross-firm data/credit systems to curb excessive upstream control, whereas manufacturing should strengthen downstream digital collaboration, demand forecasting, and flexible production to avoid destabilizing disengagement. Ultimately, effective policy design must be grounded in the dual logic of "digital collaboration-spatial structure" to equitably distribute digital dividends, balance interdependence, and strengthen systemic resilience across the entire supply chain.
开放科学(资源服务)标识码(OSID):
党的二十大提出“着力提升产业链供应链韧性和安全水平”。保障产业链安全稳定,已经成为推动经济高质量发展的基础性任务,也是应对复杂外部环境的关键手段[1]。2024年7月,党的二十届三中全会强调“健全提升产业链供应链韧性和安全水平制度”。在国际政治、经济与贸易格局深刻变动的背景下,全球经济不确定性加剧,供应链屡受冲击。随着国内外宏观形势持续变化,我国供应链安全与稳定仍面临诸多关键挑战。企业作为产业链供应链体系中的核心微观主体,其供应链依赖行为直接影响产业链整体韧性与安全。部分企业在追求稳定合作和短期绩效过程中,通过强化供应链协同、信息共享与联合投资,促使少数客户与供应商深度绑定,形成“供应链依赖症”[2]。此类依赖不仅削弱企业抗风险能力,也可能扭曲市场竞争结构,增大产业链系统性风险[3-4]。2023年2月,中国证监会发布《监管规则适用指引——发行类第5号》指出“发行人来自单一客户主营业务收入或毛利贡献占比超过50%的,一般认为发行人对该客户存在重大依赖”。2025年3月,中国证监会发布的《公开发行证券的公司信息披露内容与格式准则第2号——年度报告的内容与格式》明确要求“公司应当披露主要销售客户和主要供应商的情况”。这一监管趋势凸显了供应链依赖对企业乃至产业链安全的深远影响。国泰安供应链研究数据库数据显示,前五大供应商或客户交易额占年度总额超过50%的样本约占6%。同时,2011—2023年供应商采购额和客户销售额占比均呈持续上升态势。可见,企业供应链过度依赖问题日益突出。因此,如何有效缓解供应链依赖、提升企业和产业链韧性,已成为亟需深入研究的重要课题。
数字化转型是推动微观经济主体实现高质量发展的必然选择。通过对现有技术、产品及业务流程进行优化与升级,企业能够有效增强市场竞争力[5]。数字化转型在供应链管理中的作用,已成为学术界与实践界共同关注的焦点。相关研究普遍认为,企业数字化转型能够通过信息共享与智能决策降低供应商集中度,分散供应风险[6],提升产业链关联水平[7],缓解出口供应链不确定性[8],拓展供应链地理分布[9],推动供应链配置多元化(巫强等,2023),从而有效降低企业供应链依赖程度[2]。数字化转型不仅是企业战略选择,更是重塑供应链关系的重要力量,通过提升供应链透明度、实时性与智能化水平,为优化供需匹配、提高资源配置效率提供新的技术路径[10]。新兴数字技术的广泛应用能够推动供应链管理由粗放式向精细化、智能化转变,重塑产业链协同模式与供应链治理结构[2,11]。近年来,数字化转型的供应链溢出效应成为研究热点。大量文献表明,企业数字化转型在产业链中发挥显著的联动传导效应[12-13]。一方面,数字化转型可沿着供应链由上游向下游传递(前向溢出),强化下游企业劳动力技能偏向[14],促进降碳效应(屠西伟等,2024);另一方面,数字化转型也可沿着供应链由下游向上游传递(后向溢出),促进上游企业数字化转型的同群效应(李云鹤等,2022),提升其全要素生产率[4]、ESG表现[1]、创新水平(杨金玉等,2022),并在一定程度上缓解供应链“牛鞭效应”,提升供应链韧性(李青原等,2023)。也有部分文献关注焦点企业,挖掘其数字化转型对上下游企业的溢出效应,包括企业产出波动的“非对称”影响[11],以及数字化转型的双边溢出效应等[15-16]。综上所述,现有研究聚焦于企业数字化转型对自身绩效或整体产业链协同效应的影响,针对其在供应链纵向结构中,对上下游供应链依赖的溢出效应缺乏探讨。
本文以2011—2023年沪深A股上市公司数据为样本,实证分析焦点企业数字化转型对上下游企业供应链依赖的溢出效应。基于供需位置差异视角,本文从企业间权力结构出发,构建“供应商—焦点企业—客户”理论分析框架,结合企业间对应的供应链话语权对溢出机制进行实证检验,重点回答以下问题:焦点企业数字化转型能否显著影响上下游企业供应链依赖?焦点企业数字化转型对上下游企业依赖的影响机制是什么?在供应链依赖类型、数字化协同水平、地理距离、区域经济水平以及产业特征的异质性分析视角下,焦点企业数字化转型对上下游供应链依赖的溢出效应有何差异?通过回答上述问题,本文不仅拓展企业数字化转型与供应链管理研究视角,也为产业链供应链稳定发展以及相关政策制定提供参考。
本文可能的边际贡献如下:一是研究视角上,拓展了供应链关系相关文献的研究范畴。已有文献多探讨企业对自身供应链依赖的影响[2],或基于单一视角考察对上下游间供应链依赖的溢出影响[17],尚未综合考虑焦点企业对上游和下游企业的影响。本文通过构建“供应商—焦点企业—客户”理论框架,全面探究焦点企业数字化转型对上下游企业供应链依赖的溢出效应。二是研究内容上,本文基于焦点企业与上下游企业的供需位置差异,探讨不同权力结构下的上下游企业供应链依赖行为,厘清焦点企业数字化转型对上下游企业供应链依赖的微观传导机制,同时进一步剖析上下游企业对供应链依赖的侧重环节,并基于上下游企业与焦点企业的数字协同性、供应链地理分布、区域经济发展水平、产业差异等特定情境,验证焦点企业数字化转型对上下游企业供应链依赖决策的重要作用,深化已有研究内容。
在企业广泛应用并深度融合数字技术的背景下,数字化转型将重塑供应链所依赖的外部环境,进而降低企业对供应链的依赖程度(巫强等,2023)。企业数字化转型不仅会影响自身发展,还能为上下游企业带来新的机遇,并影响其经营管理策略[12-13,16]。焦点企业与上下游企业存在供需位置差异,即焦点企业对于上游供应商而言是下游企业,对于下游客户而言是上游企业。因此,焦点企业会基于自身承担的不同职能,对上游供应商以及下游客户采取不同的协同战略,产生非对称影响[18]。
(1)在供应链管理中,企业需要明确上下游合作伙伴并规划交易规模,以建立适度依赖关系。受信息不对称和契约不完备影响,这种依赖有助于协调供需矛盾。相较于多元化模式,集中化模式更能促进稳定合作,实现生产协同、信息共享及联合投资,进而提升企业竞争力。随着供应链纵向依存关系加深,合作主体间不仅存在协同效应,还可能形成竞争性挤压。这种挤压表现为两方面:一是交易双方可能隐瞒信息或采取机会主义行为[19];二是供应链中的强势企业利用其优势地位对依赖型企业施加不公平交易条件[20],导致后者面临定价不公、盈利下降等问题。供应链合作一旦中断,不仅降低企业盈利,还可能引发停工停产,以及搜寻成本与合作转换成本增加。在外部环境不确定性、系统性风险加剧的背景下,供应链依赖企业更易受到生产中断和经济损失冲击[21]。在全球贸易环境复杂多变的背景下,如何应对突发供应链中断,成为企业亟待解决的关键挑战。因此,当决定是否采取供应链依赖策略时,企业需要权衡并考虑动态调整。
(2)现有探讨供应链网络中供应商与客户权力结构的相关文献,主要支持两种观点。一种观点认为,上游供应商依托核心资源、垄断性生产要素及关键零部件控制权,易在供应链中形成主导地位,从而导致下游企业在议价权上处于不对等的劣势[22]。上游企业掌控垄断性资源或关键生产资料,加之上下游企业间信息不对称导致的信息垄断,以及上下游企业技术与创新能力差距,当下游企业技术实力较弱时,易对上游供应商形成依赖[11]。另一种观点认为,当客户与供应商市场势力相当时,供应链权力往往向客户倾斜,使其在合作决策中更具主动权[23]。这一现象主要受沉没成本和产品专用性影响[18]。在供应链合作中,供应商需先行投资,增加其沉没成本。相比之下,客户沉没成本通常较低,使其在供应链谈判中处于更有利的地位。此外,交易产品专用性进一步加剧了买卖双方权力失衡。综上,现有文献基于不同理论视角探讨了供需位置差异,认为上游优质供应商掌握核心资源,占据主导地位;而处于需求端的下游大客户,也会因转换成本等拥有更多主动权。第一类观点主要基于资源依赖理论,认为企业对外部关键资源的依赖会影响其行为和议价地位。上游供应商掌握核心资源和关键生产要素,下游企业对其形成依赖,由此确立供应商的主导地位。第二类观点则主要依据沉没成本效应和资产专用性理论,强调交易成本对谈判力量的影响。供应商因先行投资和较高的沉没成本在交易中处于不利地位,而客户因沉没成本较低在谈判中更占优势。产品或服务的专用性会加剧权力不对称,资产专用性越高,交易方对特定合作的依赖性越强,谈判力量越易失衡。由波特五力模型可知,供应链上游和下游的资源稀缺性、产品替代性等先天条件差异,决定供需双方议价能力。因此,企业需根据具体情境采取相应策略,以提升自身竞争地位。
综上,企业数字化转型不仅会影响自身,也会将影响溢出至供应链上的供应商及客户企业。上述前提下,企业供应链依赖策略选择是多因素权衡、动态调整的结果。供需位置差异会促使焦点企业对上游供应商,以及下游客户企业采取不同合作策略。鉴于此,本文提出以下假设:
H1:焦点企业数字化转型对上游供应商以及下游客户供应链依赖存在非对称影响。
一般情况下,供应链中上下游间位置差异会影响供应链企业间权力结构。供应链中处于上游位置的企业既可借助核心资源掌控、信息垄断等处于优势地位[11],也会因沉没成本投入、供应链资产专用性提升等转换成本处于劣势地位[18]。因此,当焦点企业采取数字化转型策略时,会因受供需位置差异影响的权力结构,对上下游企业产生非对称影响。本文旨在探讨焦点企业数字化转型对供应链上下游企业依赖关系的微观传导机制,围绕焦点企业—供应商(下游对上游的影响)与焦点企业—客户(上游对下游的影响)展开分析。
(1)基于焦点企业—供应商(下游影响上游)视角,当焦点企业开展数字化转型时,会提升自身供应链话语权[11],削弱自身与上游供应商间权力结构的不对称性。第一,焦点企业数字化转型能够推动经营升级,提升核心竞争力并拓展供应链资源;第二,数字技术应用能够有效降低信息不对称,突破供应链资源壁垒,提升资源匹配效率;第三,数字化手段能够降低供应链拓展成本,优化资金配置,从而缓解企业资金压力[11]。此视角下,处于下游的焦点企业通过数字化转型,能够在一定程度上削弱上游供应商因核心资源或信息垄断带来的独特优势,提升自身供应链话语权,降低自身与上游供应商间权力结构的不对称性。从供应商视角看,在焦点企业借助数字化转型提升议价能力后,为了稳定主要收入来源,供应商更倾向于维持长期合作关系。一方面,供应商在与焦点企业合作中投入特定资产并形成沉没成本,高转换成本使其对焦点企业的依赖程度加深;另一方面,贸然终止合作或重新寻求新客户,供应商不仅收入骤降,还可能遭遇压价与市场不确定性风险[24]。因此,供应商通常选择保持交易稳定、降低现金流波动,以强化自身与焦点企业的长期合作关系[18]。由此可见,焦点企业数字化转型通过强化交易关系的稳定性与资金约束,实质上增强了上游供应商的依赖。
(2)基于焦点企业—客户(上游影响下游)视角,当焦点企业推进数字化转型时,会通过提升竞争力、突破信息壁垒与缓解资金压力[11],进一步提升供应链话语权,进而扩大自身与下游客户间的权力差距。此视角下,处于上游的焦点企业通过数字化转型,不仅强化自身因核心资源、信息垄断等带来的独特优势地位,还借助新兴技术降低沉没成本与转换成本,提升供应链话语权,进而提升自身与下游客户间权力结构的不对称性。从客户视角看,焦点企业话语权不断提升的背景下,下游客户面临议价能力下降与被动依赖的风险。为降低垄断约束与经营风险,客户企业倾向于选择多元化、分散化的供应策略以保障收益[25],通过降低交易关系稳定性和资金依赖程度,减少对焦点企业供应链的依赖。
综上所述,焦点企业数字化转型呈现显著非对称影响:一方面,弱化焦点企业与上游供应商间权力结构的不对称性,通过强化交易关系的稳定性与资金绑定效应,加剧对上游供应商的依赖;另一方面,强化焦点企业与下游客户间权力结构的不对称性,通过降低下游客户交易黏性与现金流稳定性,缓解其依赖程度。由此,本文提出以下假设:
H2:焦点企业数字化转型将会加剧上游供应商对供应链的依赖,同时缓解下游客户对供应链的依赖。
综上所述,本文构建焦点企业数字化转型影响上下游企业供应链依赖的理论机制,如图1所示。
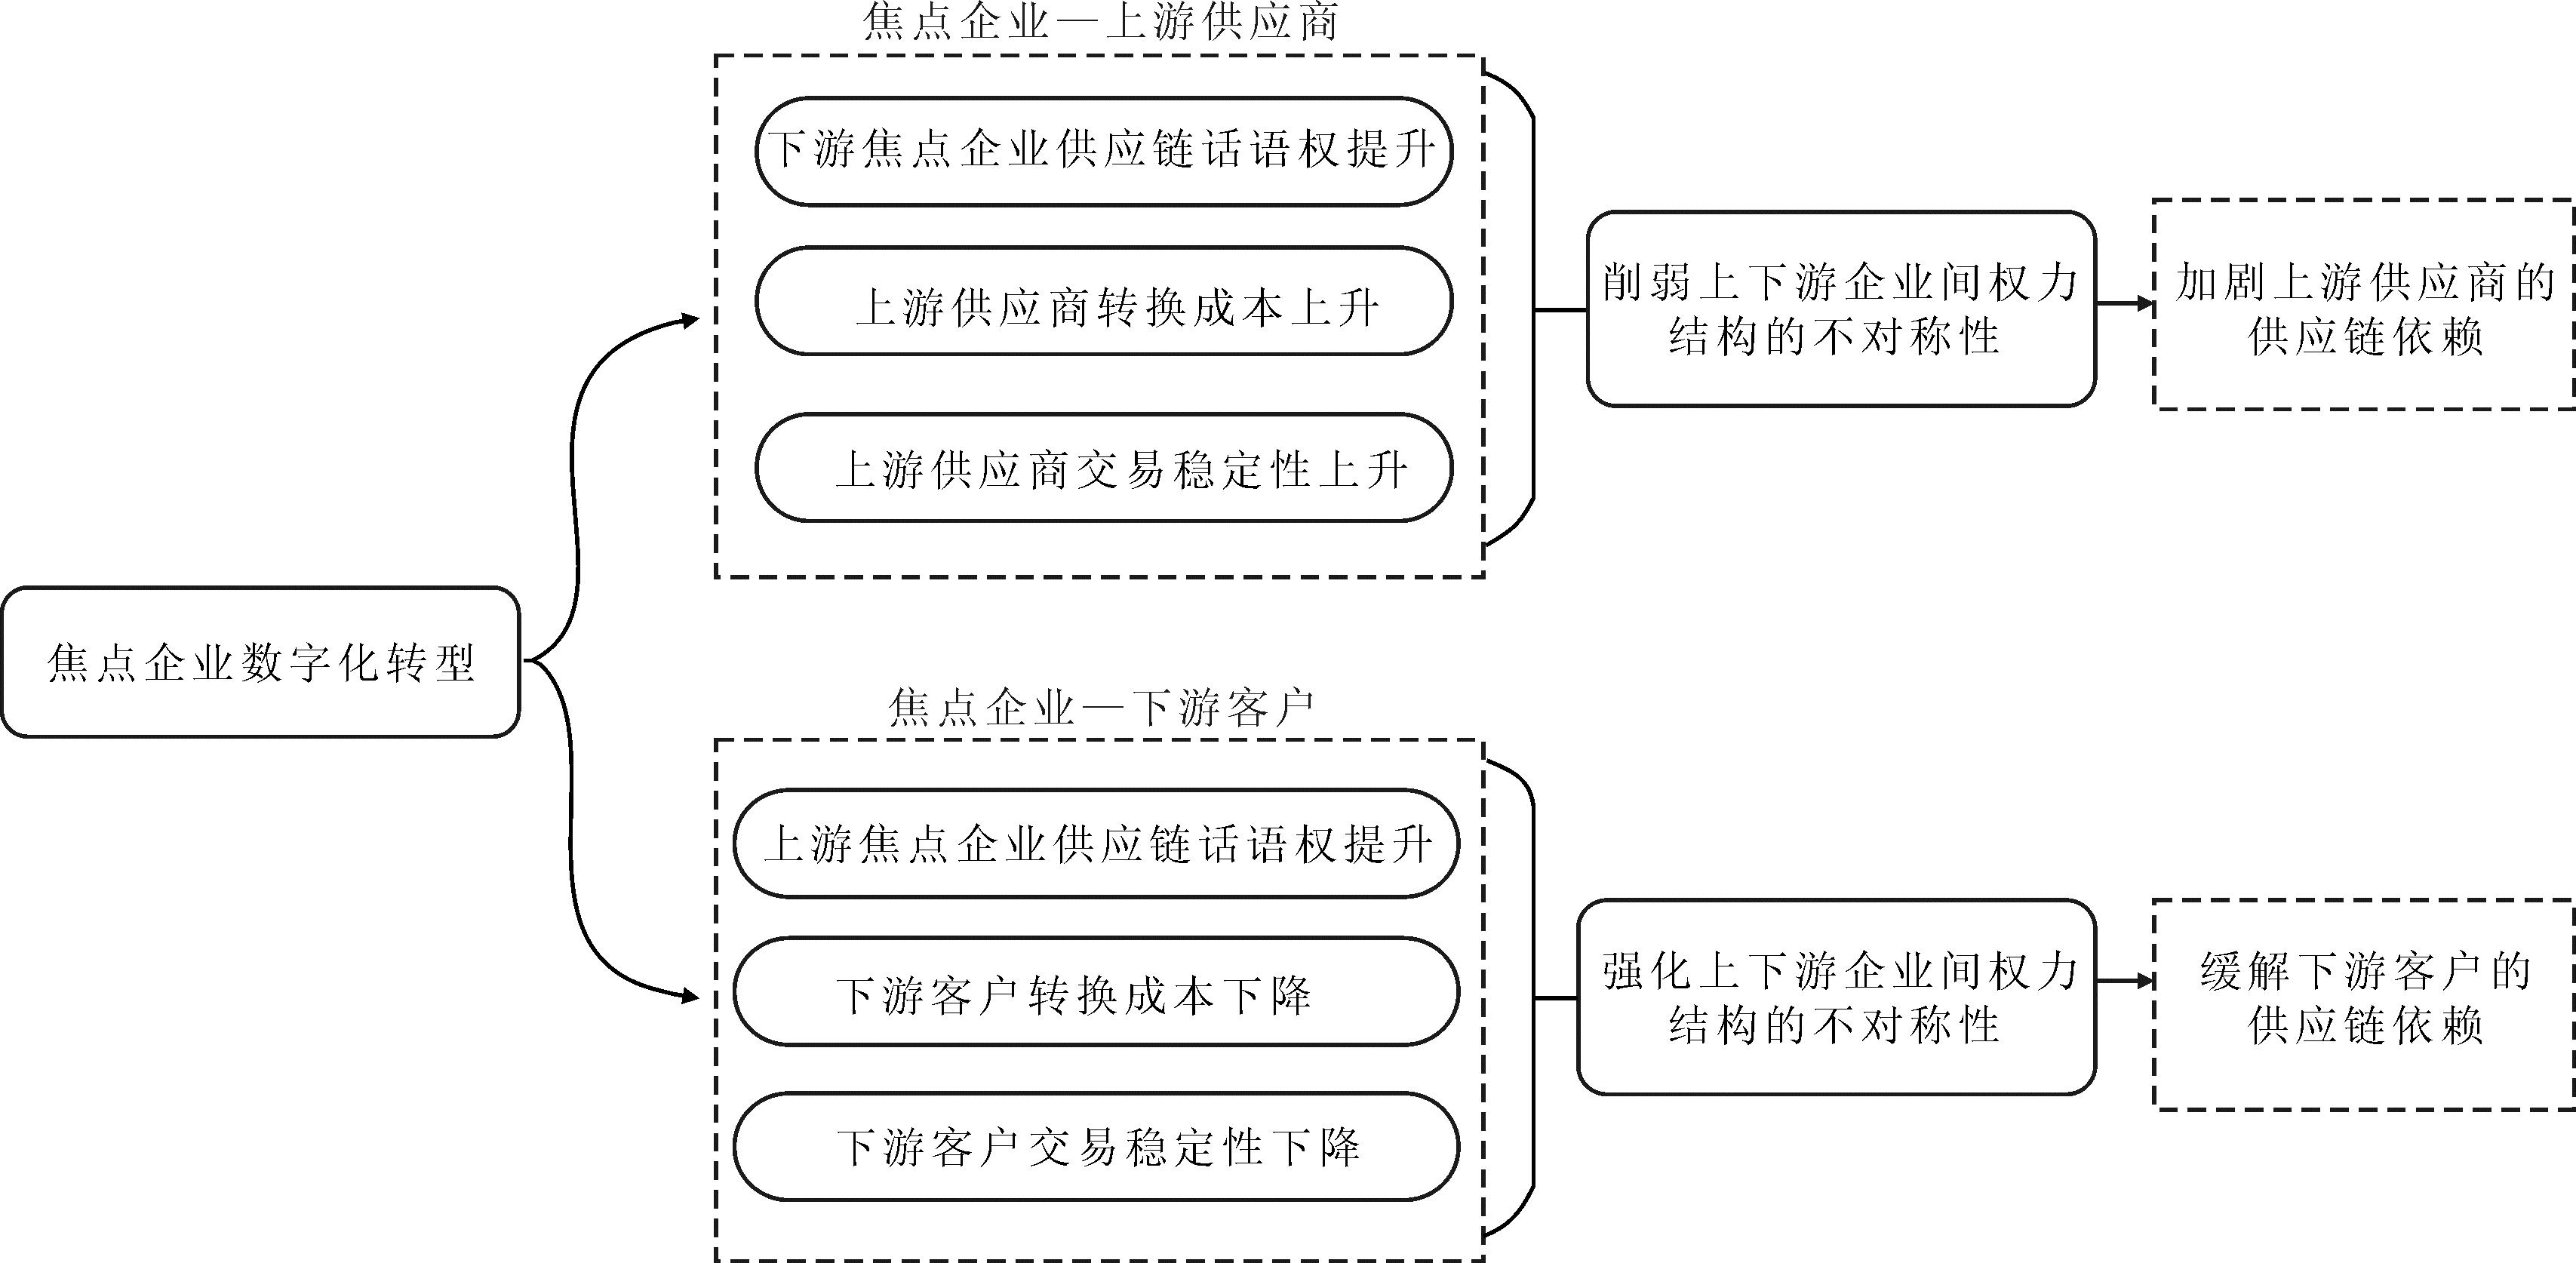
图1 焦点企业数字化转型影响上下游企业供应链依赖的理论机制
Fig.1 Theoretical mechanism of how focal firms' digital transformation affects supply chain dependence of upstream and downstream enterprises
本文考察焦点企业数字化转型对上下游企业供应链依赖的溢出效应,参考范合君等(2023)研究,控制年份和行业固定效应并引入省份固定效应,构建计量模型如下:
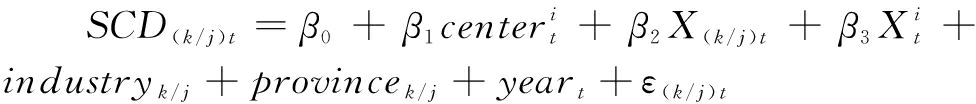
(1)
式(1)中,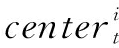 表示焦点企业i数字化转型指数,SCD(k/j)t为焦点企业i上游供应商k或下游客户j第t年的企业供应链依赖。
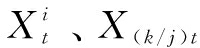 分别表示焦点企业层面与供应商/客户企业层面的控制变量。参考张鹏杨等(2024)的研究,仅考察焦点企业数字化转型的影响,不考虑焦点企业与上下游企业间数字化转型相关互动[11]。在回归模型中,控制供应商/客户数字化转型,以排除其对供应链依赖的影响效应。模型中还包含供应商/客户k/j的省份provincek/j、行业industryk/j及年份yeart固定效应。ε(klj)t为随机扰动项。此外,在模型中加入稳健标准误。以上回归方程中,β1是本文重点关注的估计系数。
2.2.1 被解释变量:供应链依赖
企业对供应链的依赖程度,能够反映自身在供应链体系中的地位与上下游博弈关系,直接影响其市场竞争力与经营稳定性。若供应商数量较多,市场竞争加剧,虽有利于下游客户降低采购成本,但可能压缩上游供应商利润空间、削弱供货稳定;而客户数量增多虽提升供应商议价能力,却可能引发产能紧张与供应风险[26]。参考现有研究[2],本文用供应链集中度衡量企业供应链依赖。供应链集中度由供应商集中度与客户集中度构成,其中供应商集中度为前五大供应商采购额占年度总采购额的比率,客户集中度为前五大客户销售额占年度总销售额的比率。企业供应链集中度取二者的平均值,数值越大表明企业依赖程度越高。测算公式为:
SCD=
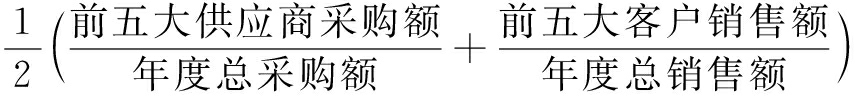
(2)
2.2.2 解释变量:数字化转型
企业数字化转型的核心在于,引入数字技术或依托数字平台与信息技术,对传统组织结构、运营模式等进行全方位变革,进而增强竞争优势(杜勇等,2023)。企业数字化转型并非仅限于简单的信息数据化,而是企业各要素与数字技术深度融合引发的系统性变革(巫强等,2023)。借鉴吴非等(2021)的研究,本文对人工智能、大数据、云计算、区块链及数字技术应用5个维度的76个相关数字化词频进行统计[27],理由如下:第一,数字化转型属于国家战略部署,相关关键词在政策文件中有所体现;第二,数字化转型是企业发展的必由之路,企业年报中的关键词能够反映企业战略导向;第三,作为企业经营的重要“亮点”,数字化转型在资本市场高度关注下,常被企业在年报中重点呈现[28]。因此,采用关键词频次衡量企业数字化转型,不仅能够反映企业在战略层面对数字化的重视程度,也在一定程度上揭示企业实际数字化投入与实施成效。值得注意的是,上市公司年报尤其是“管理层讨论与分析(MD&A)”部分的披露受到严格监管,其内容需真实反映企业经营实践与资源投入情况。若企业未实际开展相关活动,则难以持续披露数字化相关信息。基于上述考虑,本文选择对上市公司年报中“管理层讨论与分析”文本进行词频统计,具体处理步骤如下:首先,爬取2011—2023年上市公司年报,并将MD&A报告文本整理为面板数据;其次,构建数字化术语词典,将词汇纳入Python的jieba分词库,在此基础上去除停顿词,统计精确词汇数量,进而计算数字化转型词频与各维度水平词频。由于词频数据呈现“右偏”分布特征,本文将其加1取对数处理,作为企业数字化转型的代理变量[29]。
2.2.3 控制变量
参考已有文献[11],本文控制变量包括两个层面:一是供应商/客户层面,主要包括企业规模(Size_sup/cus)、企业年龄(Age_sup/cus)、净资产收益率(Roe_sup/cus)、资产收益率(Roa_sup/cus)、股权集中度(TOP_sup/cus)以及数字化转型程度(Amda_sup/cus);二是焦点企业层面,主要包括企业规模(Size_center)、企业年龄(Age_center)、净资产收益率(Roe_center)、资产收益率(Roa_center)、总资产增长率(Tarate_center)、董事会规模(Bsize_center)以及股权集中度(TOP_center)。此外,本文还加入年份固定效应、行业固定效应和省份固定效应。
本文选取2011—2023年沪深A股上市公司数据,构建“焦点企业—供应商—年份”与“焦点企业—客户—年份”两个样本数据集,分别分析焦点企业数字化转型对上游供应商与下游客户企业供应链依赖的溢出效应。本文将供应链上存在数字化转型溢出效应的上市企业定义为供应链焦点企业,探讨其数字化转型对上游供应商和下游客户的影响,并在后续实证研究中控制上下游企业数字化转型程度,以排除相互影响的干扰[30]。
本文构建焦点企业—供应商(客户)—年度数据集。以某焦点企业A为例,其在特定年份(如2022年),可能对应多个供应商或客户(如X、Y),由此形成A-X-2022、A-Y-2022等观测值。供应商与客户信息来自国泰安数据库(CSMAR)中沪深A股上市公司前五大供应商和前五大客户的信息,并筛选出焦点企业与供应商(客户)均为上市公司的研究样本。其他财务数据同样来自CSMAR数据库,而企业数字化转型数据通过手工搜集获取。为提高实证结果的准确性,数据处理步骤如下:第一,剔除金融类上市公司;第二,剔除存在缺失值的样本;第三,剔除ST及*ST样本;第四,为降低极端值的影响,对所有连续变量进行上下1%水平的缩尾处理。最终,得到“焦点企业—供应商”1 188个观测值;“焦点企业—客户”1 453个观测值。本文主要变量定义与描述性统计结果如表1、表2所示。
表1 主要变量定义与描述性统计结果(焦点企业—上游供应商)
Table 1 Variable definitions and descriptive statistics (focal firms-upstream suppliers)
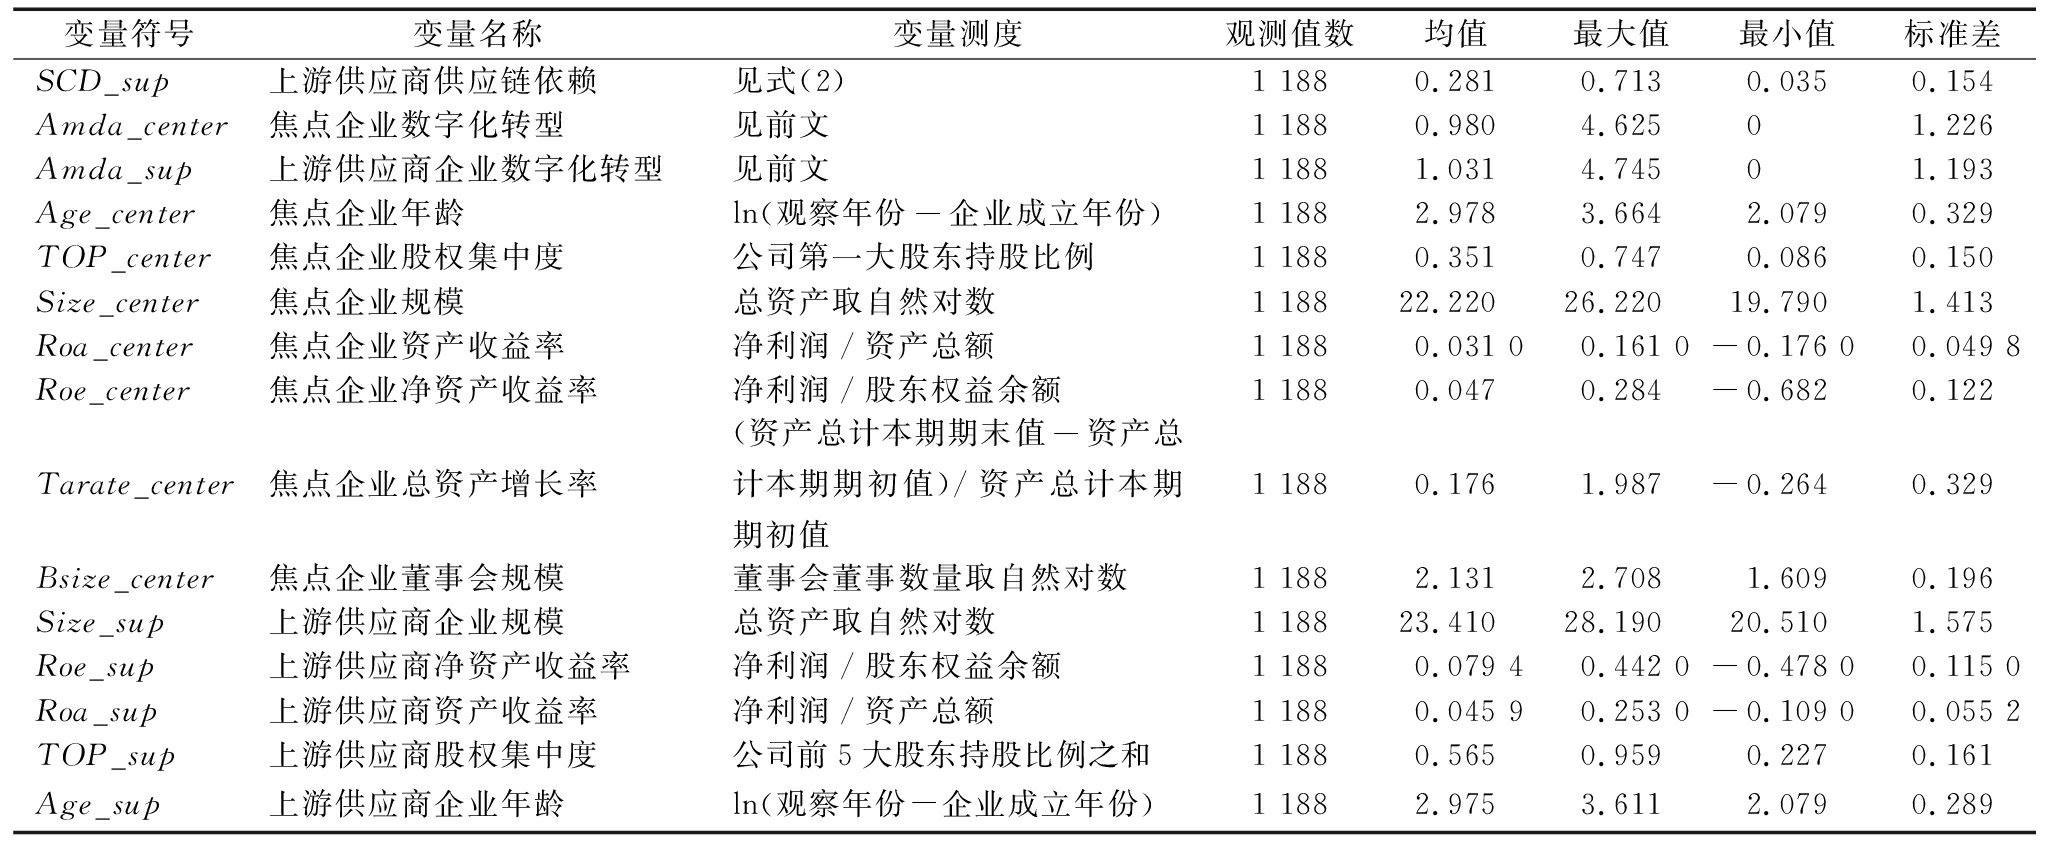
变量符号变量名称变量测度观测值数均值最大值最小值标准差SCD_sup上游供应商供应链依赖见式(2)1 1880.2810.7130.035 0.154Amda_center焦点企业数字化转型见前文1 1880.9804.62501.226Amda_sup上游供应商企业数字化转型见前文1 1881.0314.74501.193Age_center焦点企业年龄ln(观察年份-企业成立年份)1 1882.9783.6642.0790.329TOP_center焦点企业股权集中度公司第一大股东持股比例1 1880.3510.7470.086 0.150Size_center焦点企业规模总资产取自然对数1 18822.22026.22019.7901.413Roa_center焦点企业资产收益率净利润/资产总额1 1880.031 0 0.161 0-0.176 00.049 8Roe_center焦点企业净资产收益率净利润/股东权益余额1 1880.047 0.284-0.6820.122Tarate_center焦点企业总资产增长率(资产总计本期期末值-资产总计本期期初值)/资产总计本期期初值1 1880.1761.987-0.2640.329Bsize_center焦点企业董事会规模董事会董事数量取自然对数1 1882.1312.7081.6090.196Size_sup上游供应商企业规模总资产取自然对数1 18823.41028.19020.5101.575Roe_sup上游供应商净资产收益率净利润/股东权益余额1 1880.079 40.442 0-0.478 00.115 0Roa_sup上游供应商资产收益率净利润/资产总额1 1880.045 90.253 0-0.109 00.055 2TOP_sup上游供应商股权集中度公司前5大股东持股比例之和1 1880.5650.9590.2270.161Age_sup上游供应商企业年龄ln(观察年份-企业成立年份)1 1882.9753.6112.0790.289
表2 主要变量定义与描述性统计结果(焦点企业—下游客户)
Table 2 Variable definitions and descriptive statistics (focal firms-down stream suppliers)
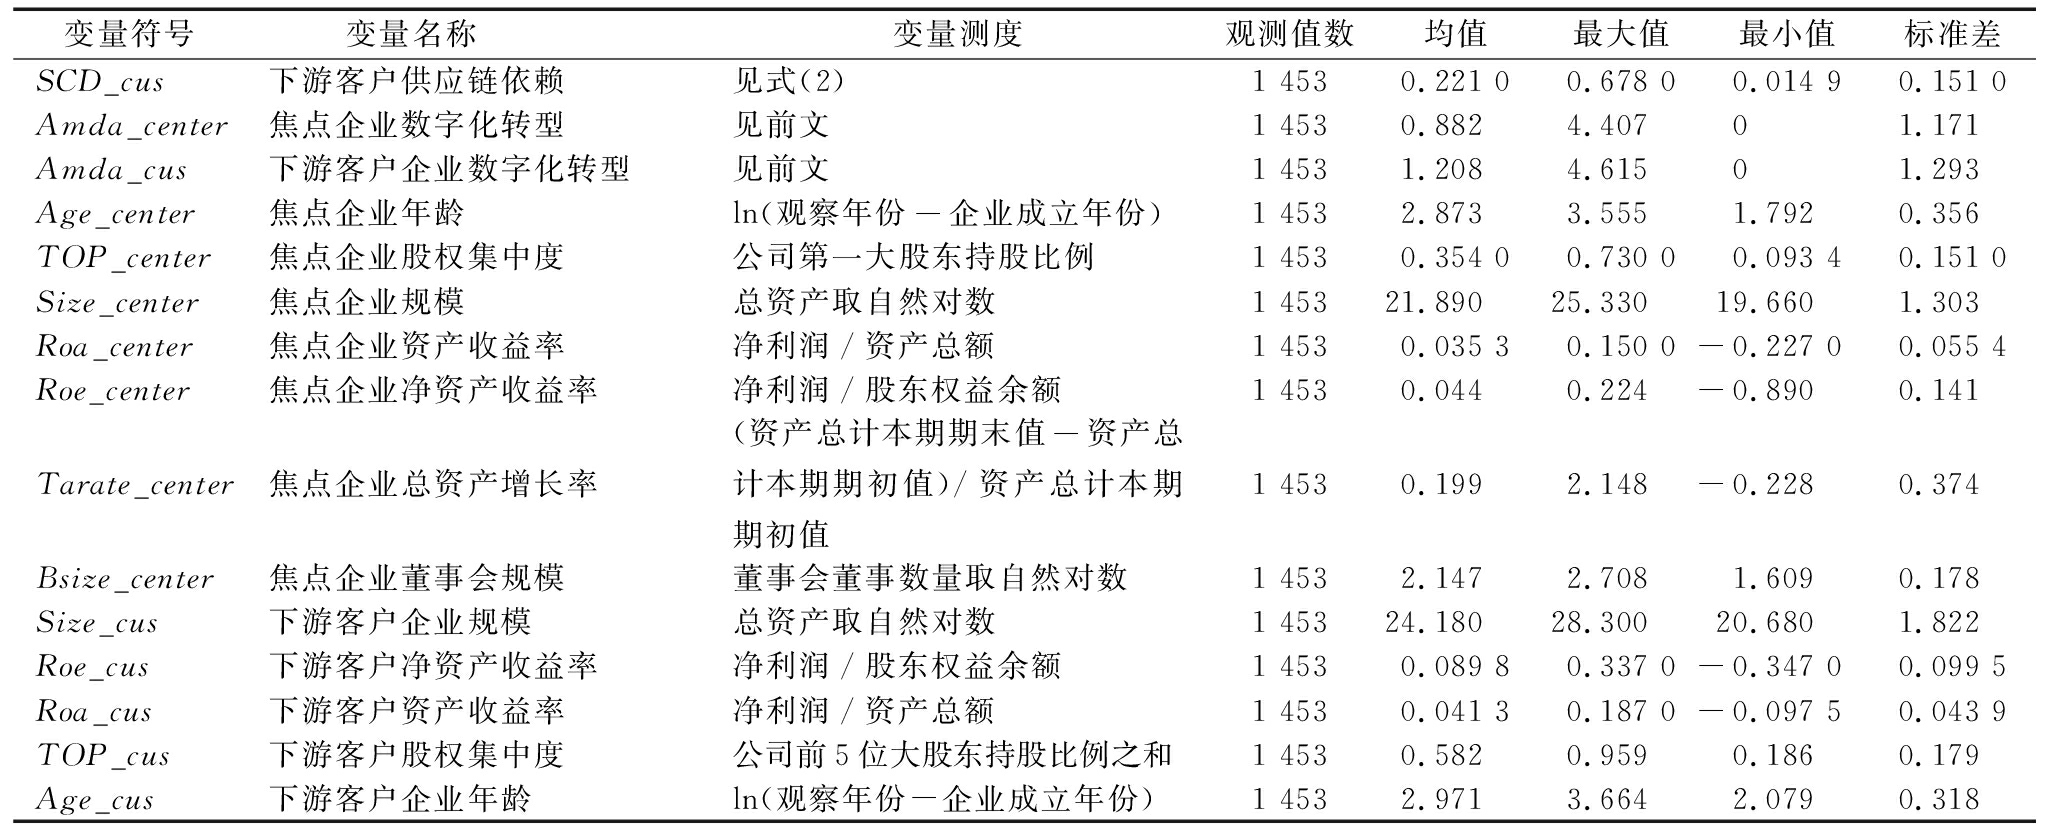
变量符号变量名称 变量测度观测值数均值最大值最小值标准差SCD_cus下游客户供应链依赖见式(2)1 4530.221 00.678 00.014 90.151 0Amda_center焦点企业数字化转型见前文1 4530.8824.40701.171Amda_cus下游客户企业数字化转型见前文1 4531.2084.61501.293Age_center焦点企业年龄ln(观察年份-企业成立年份)1 4532.8733.5551.7920.356TOP_center焦点企业股权集中度公司第一大股东持股比例1 4530.354 00.730 00.093 40.151 0Size_center焦点企业规模总资产取自然对数1 45321.89025.33019.6601.303Roa_center焦点企业资产收益率净利润/资产总额1 4530.035 30.150 0 -0.227 00.055 4Roe_center焦点企业净资产收益率净利润/股东权益余额1 4530.044 0.224-0.8900.141Tarate_center焦点企业总资产增长率(资产总计本期期末值-资产总计本期期初值)/资产总计本期期初值1 4530.1992.148-0.2280.374Bsize_center焦点企业董事会规模董事会董事数量取自然对数1 4532.1472.7081.6090.178Size_cus下游客户企业规模总资产取自然对数1 45324.18028.30020.6801.822Roe_cus下游客户净资产收益率净利润/股东权益余额1 4530.089 80.337 0-0.347 00.099 5Roa_cus下游客户资产收益率净利润/资产总额1 4530.041 30.187 0-0.097 50.043 9TOP_cus下游客户股权集中度公司前5位大股东持股比例之和1 4530.5820.9590.1860.179Age_cus下游客户企业年龄ln(观察年份-企业成立年份)1 4532.9713.6642.0790.318
表3列(1)是焦点企业数字化转型对上游供应商供应链依赖的回归结果,焦点企业数字化转型在5%显著性水平上促进供应商供应链集中度提高,即随着焦点企业数字化转型推进,上游供应商对其供应链的依赖进一步加深。表3列(2)是焦点企业数字化转型对下游客户供应链依赖的回归结果,焦点企业数字化转型在5%显著水平上降低下游客户对供应链的依赖程度。上述回归结果证实了假设H1,说明焦点企业的数字化转型对供应链上下游依赖关系具有显著影响,表现为强化上游依赖、弱化下游依赖的总体特征。
表3 基准回归结果
Table 3 Baseline regression results
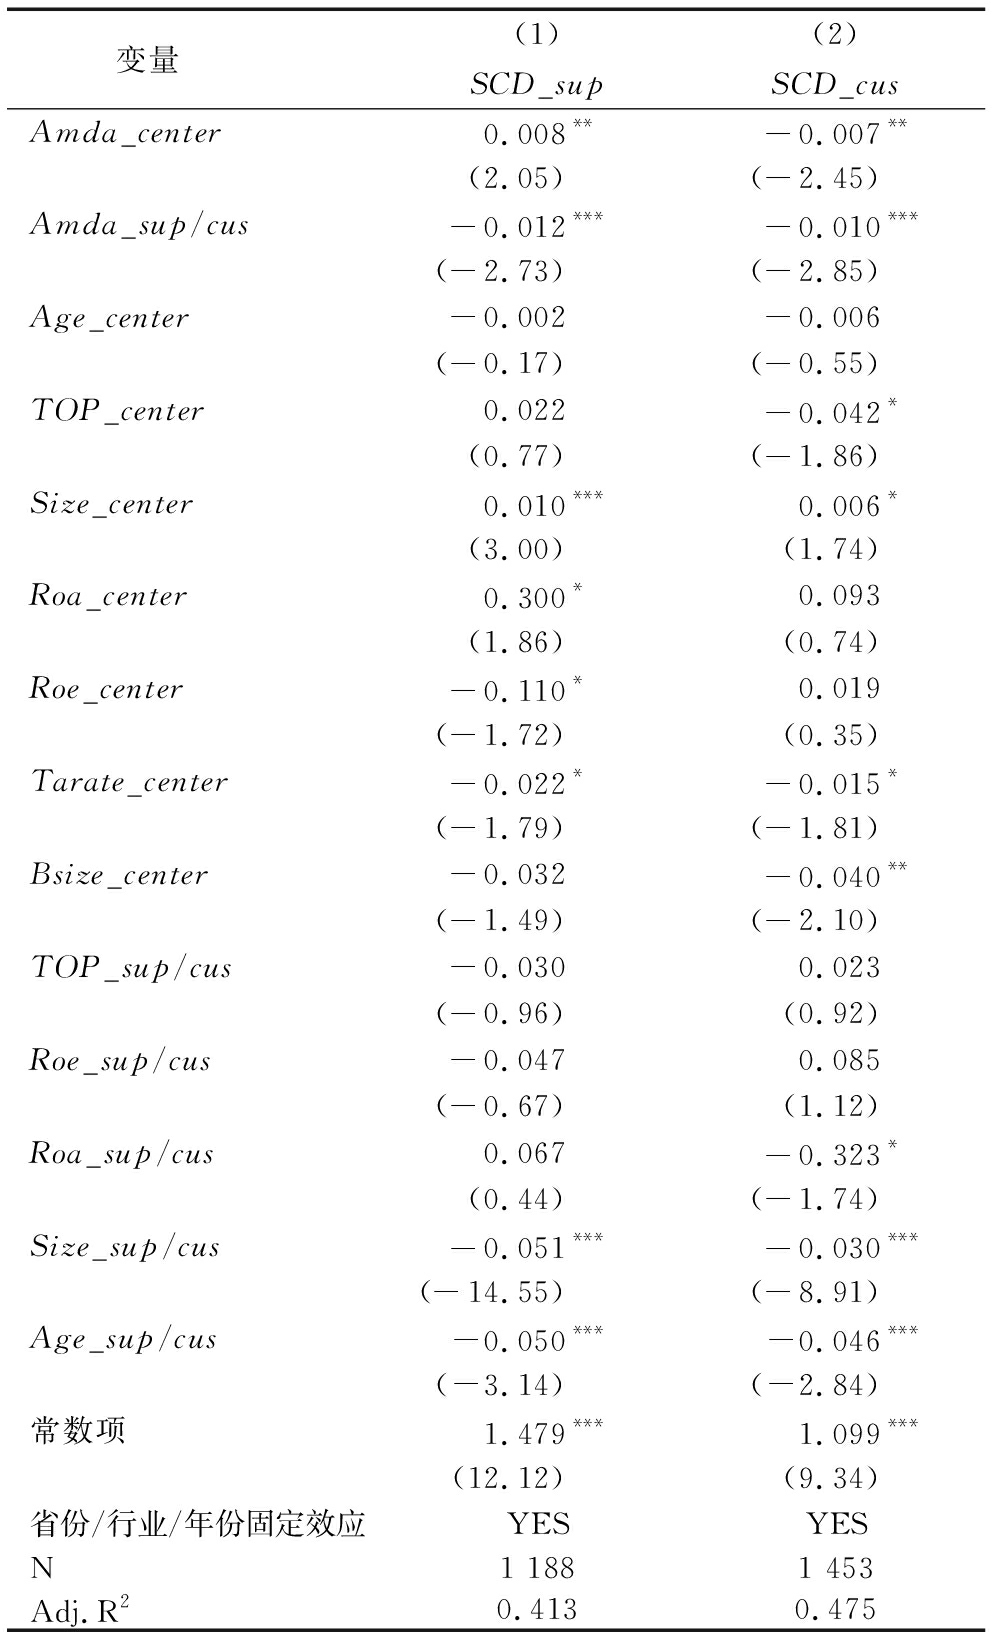
变量 (1)(2)SCD_supSCD_cusAmda_center0.008**-0.007**(2.05)(-2.45)Amda_sup/cus-0.012***-0.010***(-2.73)(-2.85)Age_center-0.002-0.006(-0.17)(-0.55)TOP_center0.022-0.042*(0.77)(-1.86)Size_center0.010***0.006*(3.00)(1.74)Roa_center0.300*0.093(1.86)(0.74)Roe_center-0.110*0.019(-1.72)(0.35)Tarate_center-0.022*-0.015*(-1.79)(-1.81)Bsize_center-0.032-0.040**(-1.49)(-2.10)TOP_sup/cus-0.0300.023(-0.96)(0.92)Roe_sup/cus-0.0470.085(-0.67)(1.12)Roa_sup/cus0.067-0.323*(0.44)(-1.74)Size_sup/cus-0.051***-0.030***(-14.55)(-8.91)Age_sup/cus-0.050***-0.046***(-3.14)(-2.84)常数项1.479***1.099***(12.12)(9.34)省份/行业/年份固定效应YESYESN1 1881 453Adj.R20.4130.475
注: ***、**、*分别表示1%、5%、10%显著性水平;括号内为估计系数的t统计量,下同
3.2.1 工具变量法
在回归中,本文控制了年份、行业和省份的固定效应,进而缓解行业、地区固有差异与时间冲击带来的遗漏变量问题。从正向关系看,焦点企业通过数字化转型优化供应链管理与信息共享机制,在一定程度上增强上游企业对自身的依赖,同时缓解自身对下游企业的过度依赖,实现供应链资源合理配置。同时,上下游企业供应链依赖状况也可能影响焦点企业数字化决策。鉴于焦点企业数字化转型与上下游企业供应链依赖可能存在互为因果关系,为缓解潜在内生性问题,本文采用工具变量法对基准实证结果作进一步检验。一方面,参考隋小宁等[31]的研究,采用同年同行业同省份数字化转型均值作为工具变量(IV1)。另一方面,考虑到IV1并未排除同行业企业可能存在的共同冲击等影响,进一步引入前置的历史区域基建指标(1984 年每百人固定电话数)与新型数字基础设施关键词的动态词频数,并将其与上述行业-省份-年份均值相乘,构建交互式工具变量(IV2)。
表4列(1)~(8)报告了工具变量法的估计结果。列(1)(3)呈现“焦点企业—供应商—年份”数据集中,焦点企业与上游供应商工具变量(IV1、IV2)在第一阶段的回归情况,结果显示,其回归系数均在1%水平上显著,表明工具变量与企业数字化转型间存在较强正相关性。列(2)(4)呈现第二阶段的回归结果,焦点企业数字化转型工具变量(IV1、IV2)对上游企业供应链依赖的回归系数与基准回归结果一致,且显著性水平均达到1%,验证了基准结果的稳健性。列(5)(7)呈现“焦点企业-客户-年份”数据集中,焦点企业与下游客户工具变量(IV1、IV2)在第一阶段的回归情况,结果显示,其回归系数均在1%水平上显著,表明工具变量与企业数字化转型间具有较强的正相关性。列(6)(8)呈现了第二阶段的回归结果,焦点企业数字化转型的工具变量(IV1、IV2)对下游企业供应链依赖的回归系数与基准回归结果一致,且显著性水平分别为1%、10%,验证了基准结果的稳健性。结合Anderson canon. corr. LM statistic、一阶段F值及Cragg-Donald Wald F statistic等指标,可排除识别不足、弱工具变量及过度识别问题,说明工具变量选取合理。综上,控制潜在内生性影响后,焦点企业对上下游企业供应链依赖仍具有非对称影响。
表4 内生性检验结果
Table 4 Results of endogeneity test
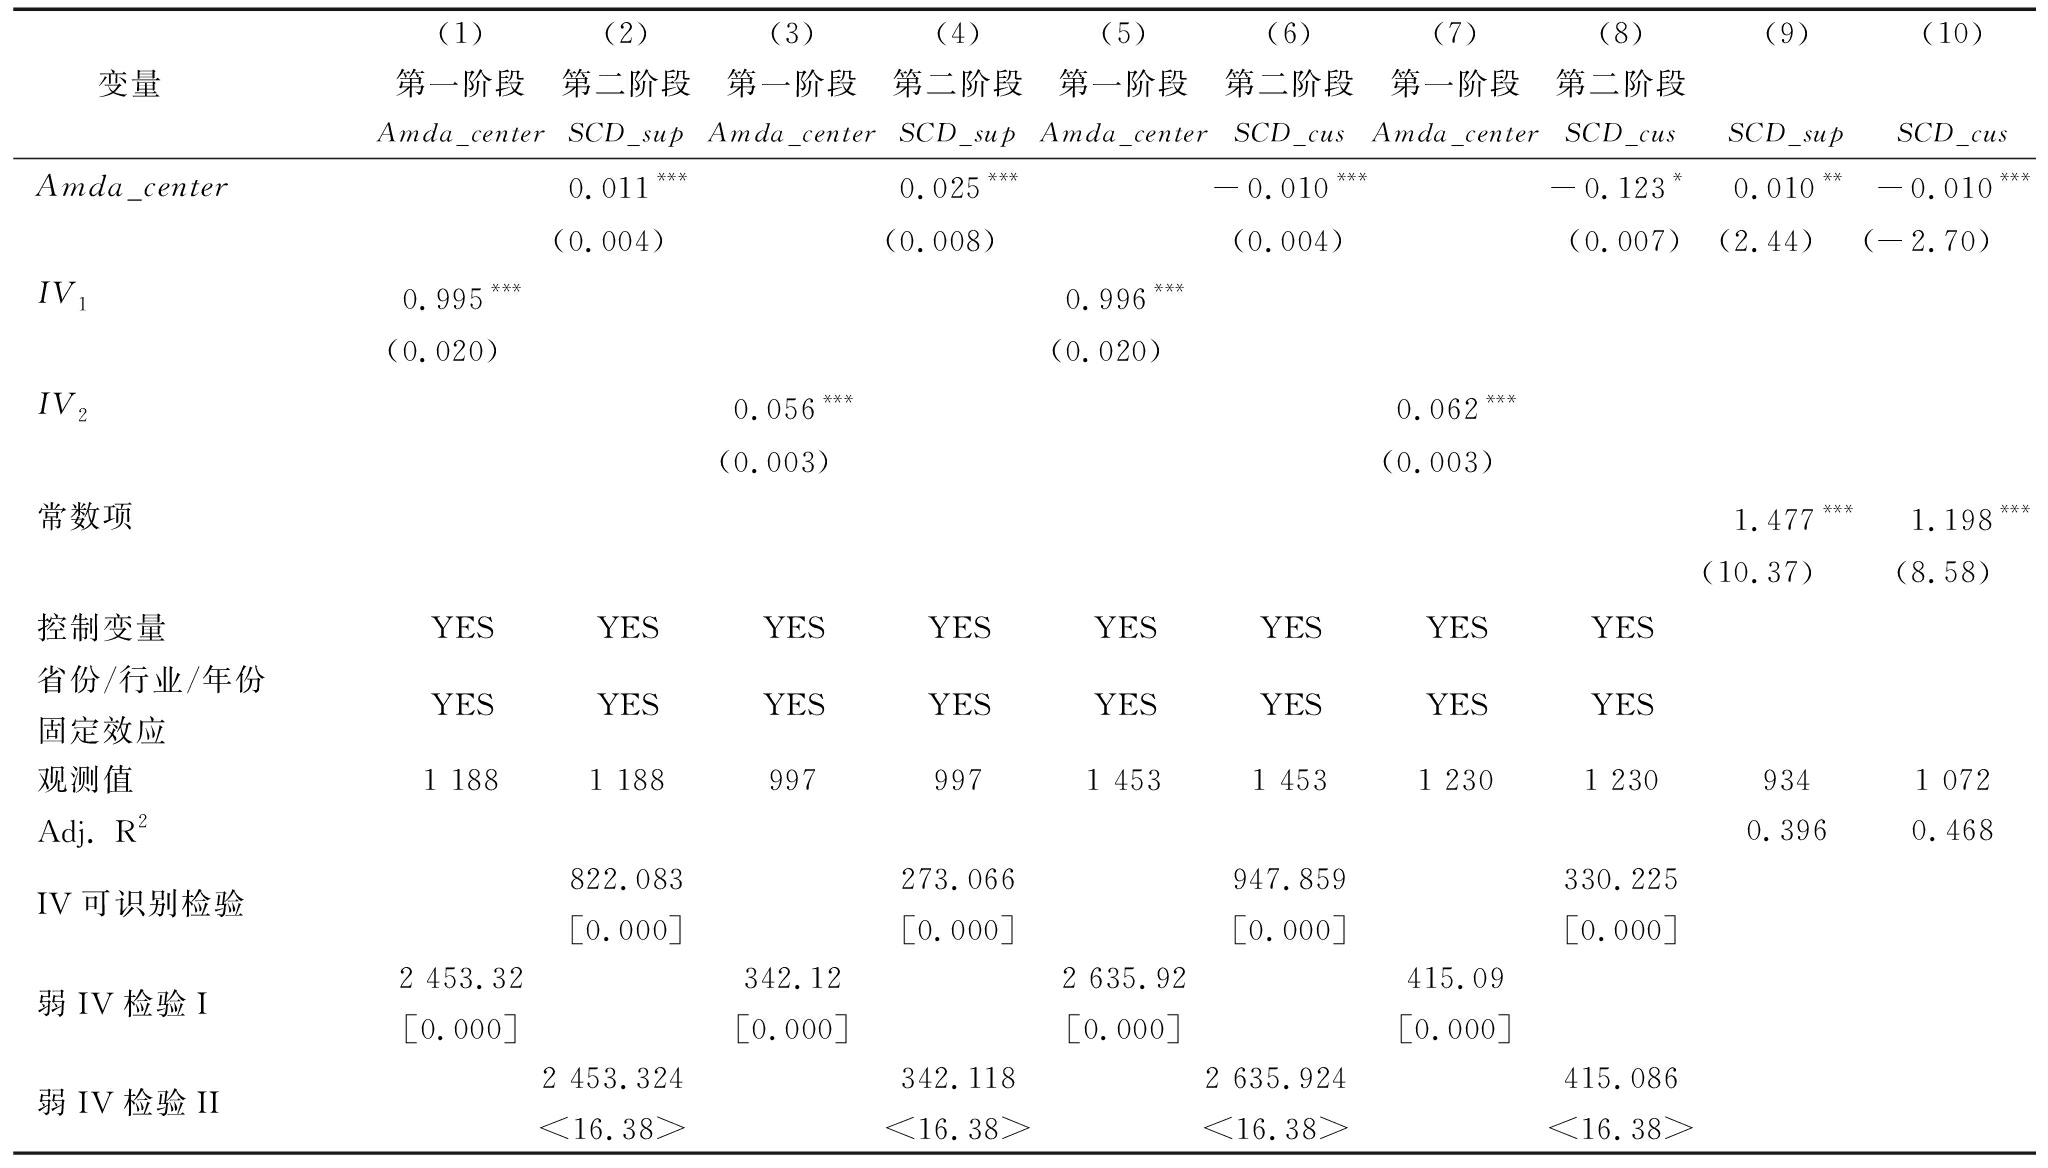
变量 (1)第一阶段(2)第二阶段(3)第一阶段(4)第二阶段(5)第一阶段(6)第二阶段(7)第一阶段(8)第二阶段(9)(10)Amda_centerSCD_supAmda_centerSCD_supAmda_centerSCD_cusAmda_centerSCD_cusSCD_supSCD_cusAmda_center0.011***0.025***-0.010***-0.123*0.010**-0.010***(0.004)(0.008)(0.004)(0.007)(2.44)(-2.70)IV10.995***0.996***(0.020)(0.020)IV20.056***0.062***(0.003)(0.003)常数项1.477***1.198***(10.37)(8.58)控制变量YESYESYESYESYESYESYESYES省份/行业/年份固定效应YESYESYESYESYESYESYESYES观测值1 1881 1889979971 4531 4531 2301 2309341 072Adj. R20.3960.468IV可识别检验822.083[0.000]273.066[0.000]947.859[0.000]330.225[0.000]弱IV检验I2 453.32[0.000]342.12[0.000]2 635.92[0.000]415.09[0.000]弱IV检验II2 453.324<16.38>342.118<16.38>2 635.924<16.38>415.086<16.38>
注:表中使用Anderson canon. corr. LM statistic进行IV可识别检验,[]内数值为对应统计量p值;使用一阶段F统计量进行弱IV检验I;使用Cragg-Donald Wald F statistic进行弱IV检验II,<>内数值为Stock-Yogo弱工具变量识别检验在10%水平上的临界值
3.2.2 倾向得分匹配(PSM)
为缓解样本选择偏差可能导致的内生性问题,本文采用倾向得分匹配(PSM)法结合固定效应回归进行稳健性检验。首先,将年报中MD&A报告文本出现数字化转型特征词的样本作为处理组,取值为1;其余作为对照组,取值为0。其次,引入控制变量并将企业研发投入强度等作为协变量,构建Logit模型并估计倾向得分,在此基础上进行一对二最近邻匹配。匹配后的平衡性检验结果显示,协变量的标准化偏差均显著下降,最大偏差为8.2%,表明匹配效果良好。为保证估计结果的可靠性,完成倾向得分匹配后,选取满足共同趋势的匹配样本进行回归。表4列(9)(10)结果表明,核心解释变量的估计系数方向与基准回归结果一致,且分别在5%、1%水平上显著,表明控制可观测变量选择偏差后,研究结论依然稳健。
3.3.1 更换核心变量测量方法
首先,为保证研究结论的稳健性,本文对企业供应链集中度测度方式进行调整,采用替代指标进行检验。具体而言,将供应商集中度定义为企业第一大供应商采购额占年度总采购额的比例,将客户集中度定义为企业第一大客户销售额占年度总销售额的比例,进一步以二者的平均值构建企业供应链集中度的替代指标(SCD_sup1/SCD_cus1)。具体计算公式如下:

(3)
其次,为更全面地刻画企业供应链集中情况,本文采用赫芬达尔指数对供应商集中度与客户集中度进行替代测度。具体而言,将原供应商集中度指标替换为供应商集中度赫芬达尔指数,即以前五大供应商采购额占年度总采购额比重的平方和衡量;客户集中度同理,以前五大客户销售额占年度总销售额比重的平方和衡量,并以二者的平均值构建企业供应链集中度的替代指标(SCD_sup2/SCD_cus2)。具体计算公式为:

(4)
最后,为检验实证结果的稳健性,本研究将核心解释变量测度统计范围由年报“管理层讨论与分析”扩充至年报全文,通过全文本词频统计构建数字化转型的替代指标(A_center)。
表5列(1)~(4)结果显示,更换被解释变量后,替代变量SCD_sup1、SCD_sup2的估计系数在10%水平上显著,SCD_cus1、SCD_cus2的估计系数在1%水平上显著。由此表明,无论采用何种维度衡量企业供应链依赖,焦点企业数字化转型对上下游企业供应链依赖的影响均保持稳健。表5列(5)(6)结果显示,更换核心解释变量后,代理变量(A_center)的估计系数均在5%水平上显著,与主回归结果一致,再次验证了本文结论的稳健性与可靠性。
表5 稳健性检验结果(一)
Table 5 Robustness test results(1)
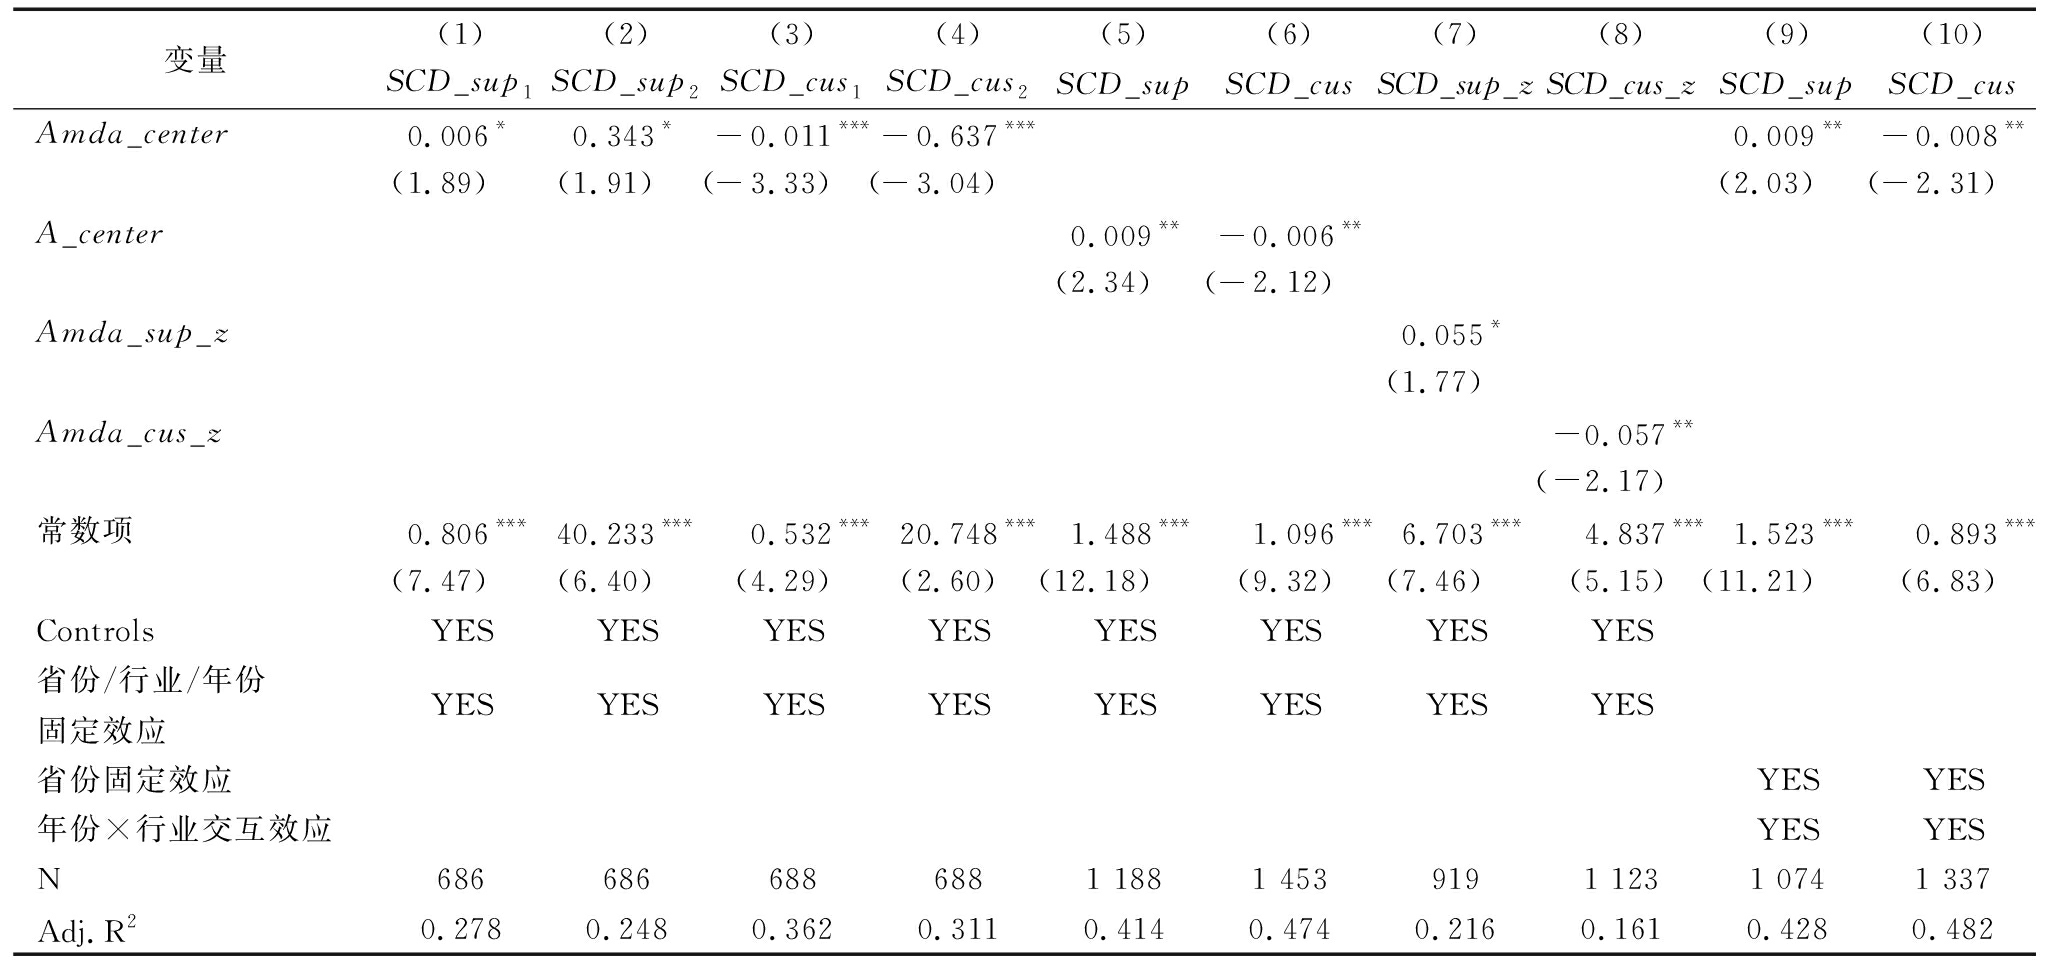
变量(1)(2)(3)(4)(5)(6)(7)(8)(9)(10)SCD_sup1SCD_sup2SCD_cus1SCD_cus2SCD_supSCD_cusSCD_sup_zSCD_cus_zSCD_supSCD_cusAmda_center0.006*0.343*-0.011***-0.637***0.009**-0.008**(1.89)(1.91)(-3.33)(-3.04)(2.03)(-2.31)A_center0.009**-0.006**(2.34)(-2.12)Amda_sup_z0.055*(1.77)Amda_cus_z-0.057**(-2.17)常数项0.806***40.233***0.532***20.748***1.488***1.096***6.703***4.837***1.523***0.893***(7.47)(6.40)(4.29)(2.60)(12.18)(9.32)(7.46)(5.15)(11.21)(6.83)ControlsYESYESYESYESYESYESYESYES省份/行业/年份固定效应YESYESYESYESYESYESYESYES省份固定效应YESYES年份×行业交互效应YESYESN6866866886881 1881 4539191 1231 0741 337Adj.R20.2780.2480.3620.3110.4140.4740.2160.1610.4280.482
3.3.2 核心指标的行业适配性分析
本文采用前五大供应商/客户的采购销售比例均值衡量供应链依赖,未考虑不同行业供应链结构差异,可能产生一定测度误差;采用词频统计法衡量数字化转型,未说明76个数字化术语筛选标准及其与集成电路等特定行业的适配性,可能导致测度偏差。鉴于此,本文采取两类方法缓解测量误差:一方面,针对核心变量数字化转型与供应链依赖进行行业内标准化处理,从而有效消除行业间数字化水平与供应链结构差异带来的系统性偏差,使指标更具横向可比性,供应链依赖指标为SCD_sup/cus_z,数字化转型指标为Amda_sup/cus_z。另一方面,为了缓解不同行业间供应链结构系统性差异可能导致的指标适配性偏误,本文在模型中加入行业—年份交互固定效应,并同时控制省份固定效应,进而剔除行业间供应链结构与数字化特征差异的影响。表5列(7)(8)结果显示,对焦点企业数字化转型以及上下游供应链依赖指标进行行业标准化处理后,估计系数分别在10%、5%水平上显著。列(9)(10)在模型中引入行业—年份交互固定效应,同时控制省份固定效应,估计系数均在5%水平上显著。这表明,同时控制行业差异、行业适配性及其可能引致的测量误差后,实证结果依然稳健。
3.3.3 更改样本聚类层级
首先,考虑到企业间供应关系复杂,不同企业也可能拥有相同供应商或客户企业;其次,同一城市企业可能存在一定关联。因此,本文将标准误分别聚类至上下游企业以及城市层面。表6列(1)(2)显示,“焦点—供应商”样本数据集中,估计系数均在10%水平上显著;列(3)(4)显示,“焦点—客户”样本数据集中,估计系数均在5%水平上显著,焦点企业数字化转型均显著影响上下游企业供应链依赖。由此说明,考虑企业间以及城市间关联性后,本文回归结果依旧稳健。
表6 稳健性检验结果(二)
Table 6 Robustness test results(2)
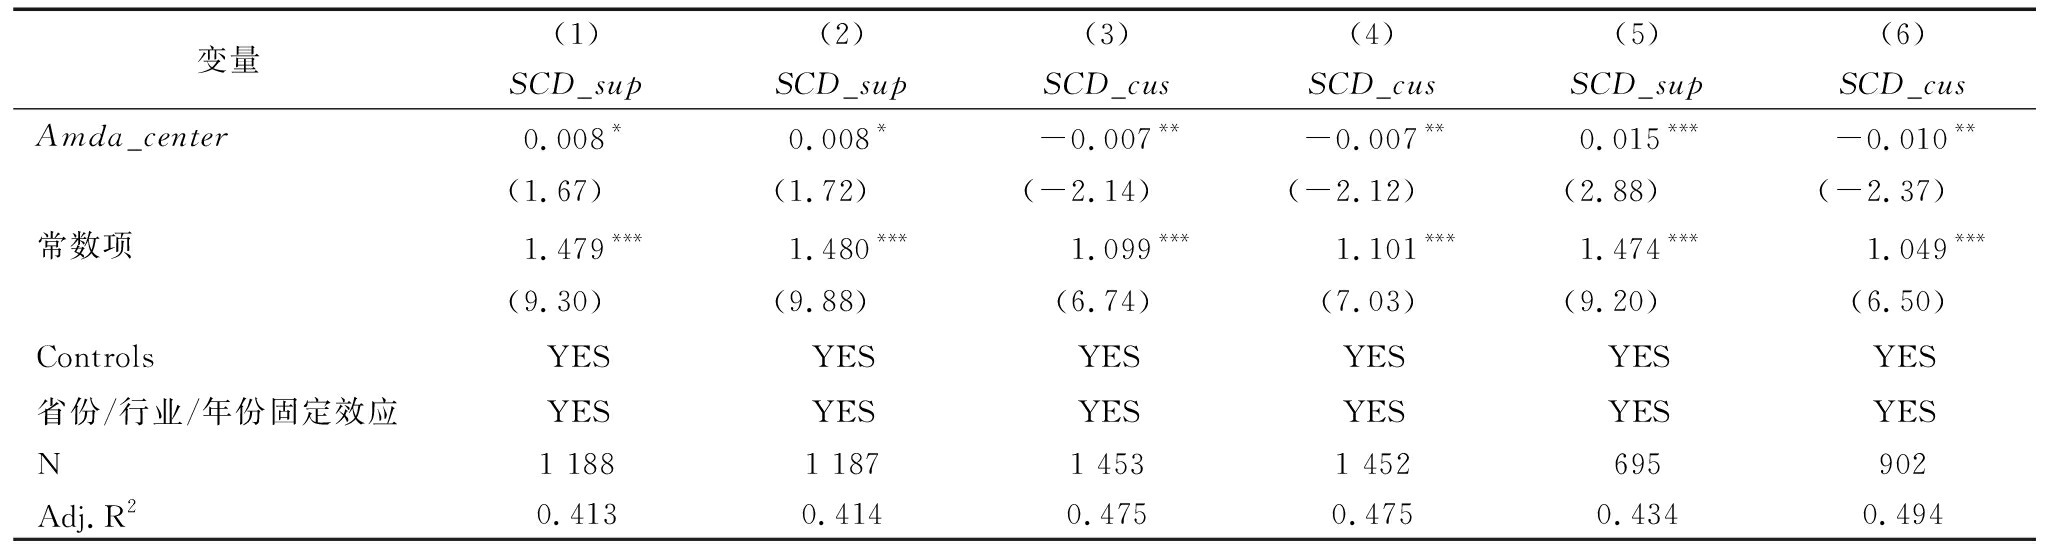
变量(1)(2)(3)(4)(5)(6)SCD_supSCD_supSCD_cusSCD_cusSCD_supSCD_cusAmda_center0.008*0.008*-0.007**-0.007**0.015***-0.010**(1.67)(1.72)(-2.14)(-2.12)(2.88)(-2.37)常数项1.479***1.480***1.099***1.101***1.474***1.049***(9.30)(9.88)(6.74)(7.03)(9.20)(6.50)ControlsYESYESYESYESYESYES省份/行业/年份固定效应YESYESYESYESYESYESN1 1881 1871 4531 452695902Adj.R20.4130.4140.4750.4750.4340.494
3.3.4 更换样本时间区间
为排除新冠疫情对实证结果的影响,本文将样本区间由2011—2023年改为2011—2019年,以考察回归结果是否稳健。表6列(5)代表焦点企业数字化转型对上游供应商供应链依赖的影响,结果显示,焦点企业数字化转型在1%显著性水平上促进供应商供应链集中度提升,上游供应商对其供应链的依赖进一步加深。列(6)是焦点企业数字化转型对下游客户供应链依赖的影响,结果显示,焦点企业数字化转型在5%显著性水平上促使客户供应链集中度下降,能够有效抑制下游客户对供应链的依赖。上述结果表明,本文研究结论稳健。
由前文理论分析可知,基于供需位置差异导致的企业间权力结构不对称,焦点企业数字化转型将强化上游供应商对供应链的依赖,同时降低下游客户对供应链的依赖。为验证这一机制,本文从“焦点企业—上游供应商”与“焦点企业—下游客户”数据集中,构建相应的代理指标体系。焦点企业在供应链中的相对话语权,采用其对应供应商(客户)集中度的逆值衡量(SCP_focal_sup/SCP_focal_cus),具体为(1-供应商集中度_center)与(1-客户集中度_center),数值越高,代表焦点企业在供需关系中拥有越强的议价能力。从资金信用视角出发,选取上游供应商应收账款(Receive_A)、下游客户应付账款(Pay_A)分别作为上下游供应链转换成本的代理变量,以体现交易关系中资金约束与信用配置特征。“焦点企业—上游供应商”样本中,应收账款越高,意味着更换客户的资金沉没成本与关系损失越大,转换成本提升;“焦点企业—下游客户”样本中,应付账款越高,代表下游获得的信用支持与议价空间越大,转换成本与依赖程度降低。为反映交易稳定性与合作依赖意愿,本文引入经营活动现金流波动率(cash_sup/cash_cus)作为衡量指标,计算公式为(经营活动现金流/总资产)的三年标准差,数值越低,表明交易关系越稳定,对合作伙伴的依赖意愿越强。
表7结果显示,数字化转型能够显著提升焦点企业在供应链中的相对话语权,并呈现“上游强化—下游弱化”的非对称效应:上游供应商转换成本、交易稳定性提升,表明其关系依赖增强、合作趋于稳固;下游客户转换成本、交易稳定性降低,反映其议价灵活性提升、依赖程度降低。这一结果揭示了数字化转型的深层逻辑:在提升运营效率的同时,焦点企业也在重构供应链权力结构与依赖格局。数字化不仅是技术升级,更是组织控制与资源再配置过程——信息流、信用流与议价权借助数字平台进一步向焦点企业集中,从而实现供应链关系的结构性再平衡。总体而言,数字化转型通过对信息与资金流的再分配,使焦点企业以更低交易成本掌握资源配置、风险管理与标准制定的主导权,进而强化价值链核心地位。同时,这一过程也重塑了上下游资金安排与交易稳定性:上游更易被锁定,下游更具选择空间。由此可见,数字化转型在带来效率红利的同时,也可能引发“数字不对称”与权力集中风险。
表7 焦点企业数字化转型对上下游企业供应链依赖的非对称溢出机制回归结果
Table 7 Regression results of the asymmetric spillover mechanism of focal firms' digital transformation on upstream and downstream supply chain dependence
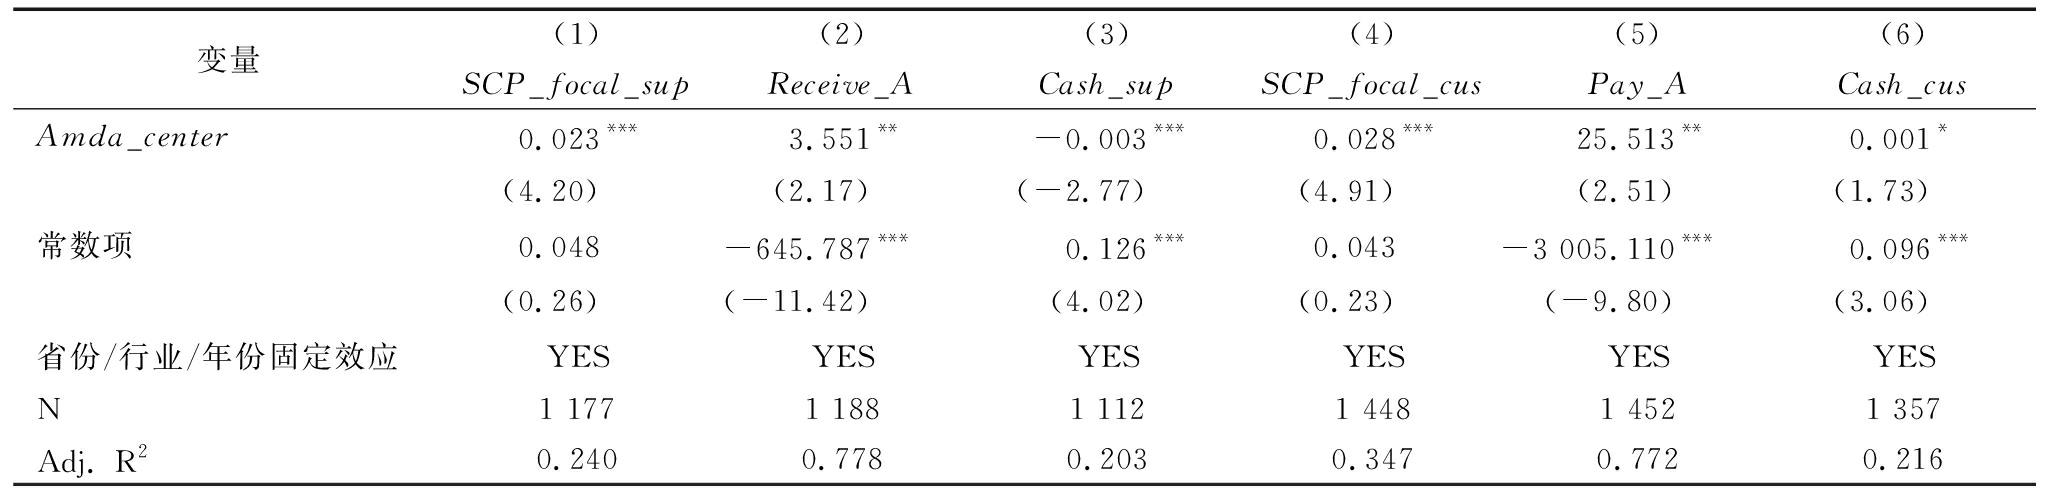
变量(1)(2)(3)(4)(5)(6)SCP_focal_supReceive_ACash_supSCP_focal_cusPay_ACash_cusAmda_center0.023***3.551**-0.003***0.028***25.513**0.001*(4.20)(2.17)(-2.77)(4.91)(2.51)(1.73)常数项0.048-645.787***0.126***0.043-3 005.110***0.096***(0.26)(-11.42)(4.02)(0.23)(-9.80)(3.06)省份/行业/年份固定效应YESYESYESYESYESYESN1 1771 1881 1121 4481 4521 357Adj. R20.2400.7780.2030.3470.7720.216
由上述分析可知,焦点企业数字化转型在供应链依赖溢出效应方面呈现出非对称性特征。具体而言,焦点企业数字化转型能强化上游供应商对供应链的依赖,同时显著抑制下游客户对供应链的依赖。上述“非对称”差异揭示了供应链各环节在数字化进程中的不同适应性与调整机制。基于此,本文进一步揭示不同情景下焦点企业数字化转型对上下游企业供应链依赖的异质性影响。
为进一步厘清焦点企业数字化转型对上下游企业供应链依赖的作用机制,本文基于采购与销售两个维度,分别测算供应商集中度和客户集中度,作为衡量供应商依赖和客户依赖的代理指标。表8列(1)~(4)结果显示,焦点企业数字化转型在供应链上游强化供应商的依赖关系,说明数字化提升了焦点企业在采购环节的信息优势与议价能力,使上游企业在交易中对焦点企业的依附性增强;在下游环节,数字化转型削弱了客户依赖,表明数字化能力的扩散促使下游企业通过多元化渠道和优化客户结构降低单一客户风险。总体来看,焦点企业数字化转型对供应链依赖的溢出效应呈现“上游集中、下游分散”的特征,反映了数字化在供应链不同环节对资源配置与交易关系的异质性影响:在上游强化控制,在下游促进竞争。这一发现不仅揭示了数字化转型对供应链治理结构重塑的深层经济意义,也为企业在推进数字化过程中平衡上下游关系提供了管理启示。
表8 异质性分析结果(一)
Table 8 Analysis results of heterogeneity analysis(1)
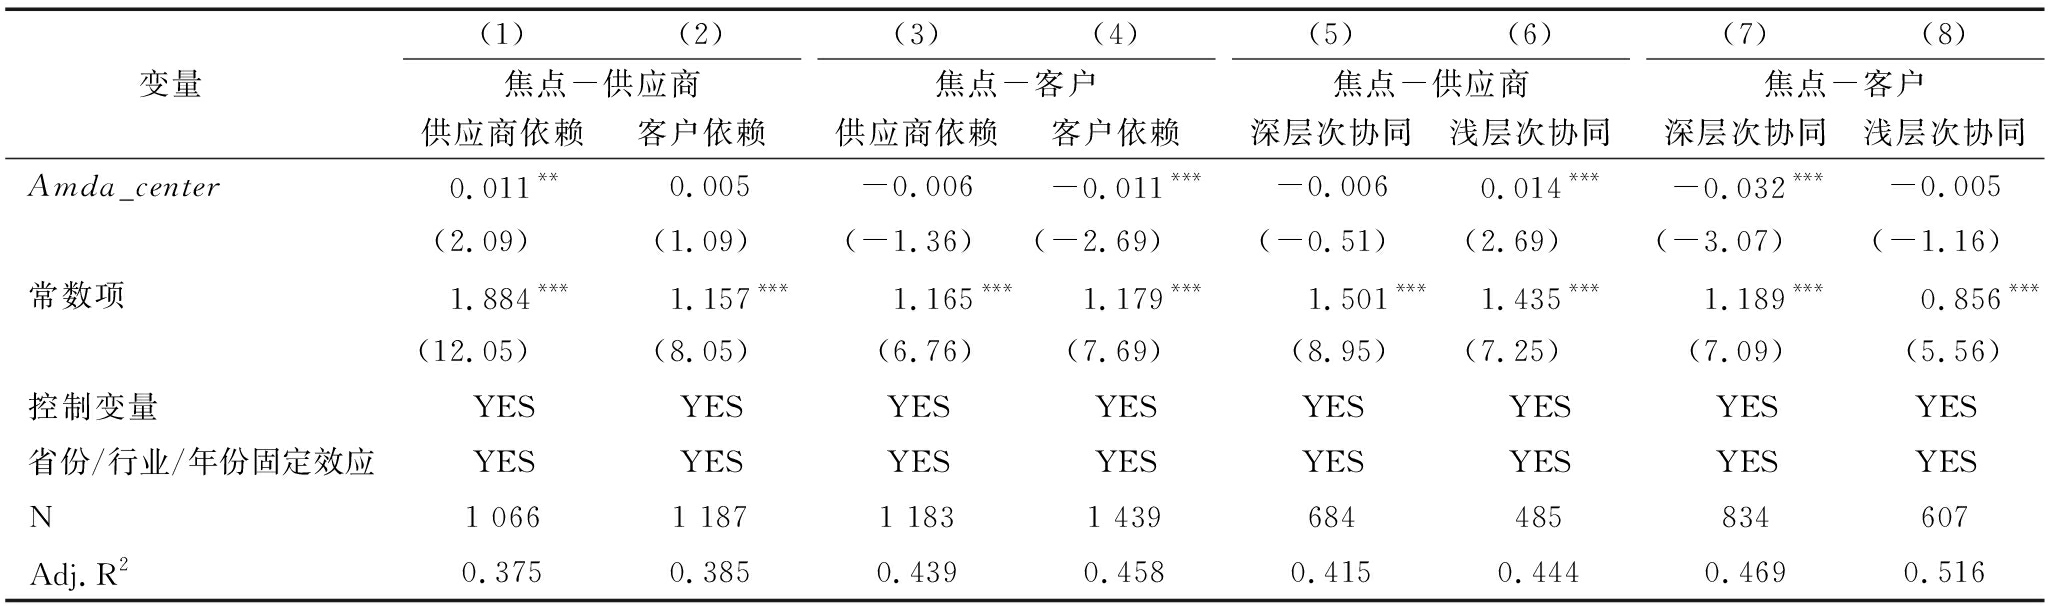
变量 (1)(2)焦点-供应商供应商依赖客户依赖(3)(4)焦点-客户供应商依赖客户依赖(5)(6)焦点-供应商深层次协同浅层次协同(7)(8)焦点-客户深层次协同浅层次协同Amda_center0.011**0.005-0.006-0.011***-0.0060.014***-0.032***-0.005 (2.09)(1.09)(-1.36)(-2.69)(-0.51)(2.69)(-3.07)(-1.16)常数项1.884***1.157***1.165***1.179***1.501***1.435***1.189***0.856*** (12.05)(8.05)(6.76)(7.69)(8.95)(7.25)(7.09)(5.56)控制变量YESYESYESYESYESYESYESYES省份/行业/年份固定效应YESYESYESYESYESYESYESYESN1 0661 1871 1831 439684485834607Adj.R20.3750.3850.4390.4580.4150.4440.4690.516
从数字化协同差异视角进一步研究发现,焦点企业与上下游企业间数字化水平的匹配度,对供应链依赖的溢出效应具有显著调节作用。本文以数字化程度差距的相反数衡量数字化协同水平,数值越大,代表数字化协同水平越高。表8列(5)~(8)结果显示,当焦点企业与上游供应商数字化协同水平较低时,数字化转型更易强化上游供应商对焦点企业的依赖;当焦点企业与下游客户数字化协同水平较高时,数字化转型则更能显著削弱下游客户对焦点企业的依赖。这说明,数字化协同水平差异在焦点企业数字化转型的供应链溢出效应中发挥调节作用:对于上游而言,较低的数字化协同水平意味着焦点企业在数据与技术方面拥有更高的主导权,进而强化其控制与议价优势,促使上游供应商的依赖进一步加深;对于下游而言,较高的数字化协同水平使焦点企业更有效地整合终端需求与生产信息,提升其在客户关系中的话语权,进而削弱下游客户对焦点企业的依赖。总体而言,数字化协同水平差异揭示了数字化转型在供应链不同环节中“强化上游控制—弱化下游依赖”的结构性逻辑。
现有研究指出,产业链上下游企业数字化转型通过地理距离机制影响焦点企业数字化进程,企业数字化水平提升往往伴随着其与供应商、客户地理距离的拉大,表明数字化转型与空间布局存在紧密关联[9]。基于此,本文进一步考察地理距离在数字化转型影响供应链依赖过程中的异质性作用。
表9列(1)~(4)结果表明,地理邻近显著强化焦点企业数字化转型对上游依赖的促进效应,而远距离则弱化数字化转型对下游依赖的抑制作用。换言之,空间邻近有助于数字信息在供应链上传导与整合,强化焦点企业与上游供应商间的协作黏性及信任关系;地理距离拉大则削弱数字化在下游环节的协同效应。从交易成本理论视角看,地理邻近能够降低物流、沟通和协调成本,促使供应商更愿意进行专用性投资,进而形成“地理锁定效应”;远距离则会提升关系维护与调整成本,抑制数字化带来的依赖关系重塑。数字化一定程度上弱化了物理空间约束,但在供应链关系治理中,地理距离仍是影响数字化溢出效应的重要边界条件[32]。
表9 异质性分析结果(二)
Table 9 Analysis results of heterogeneity analysis(2)
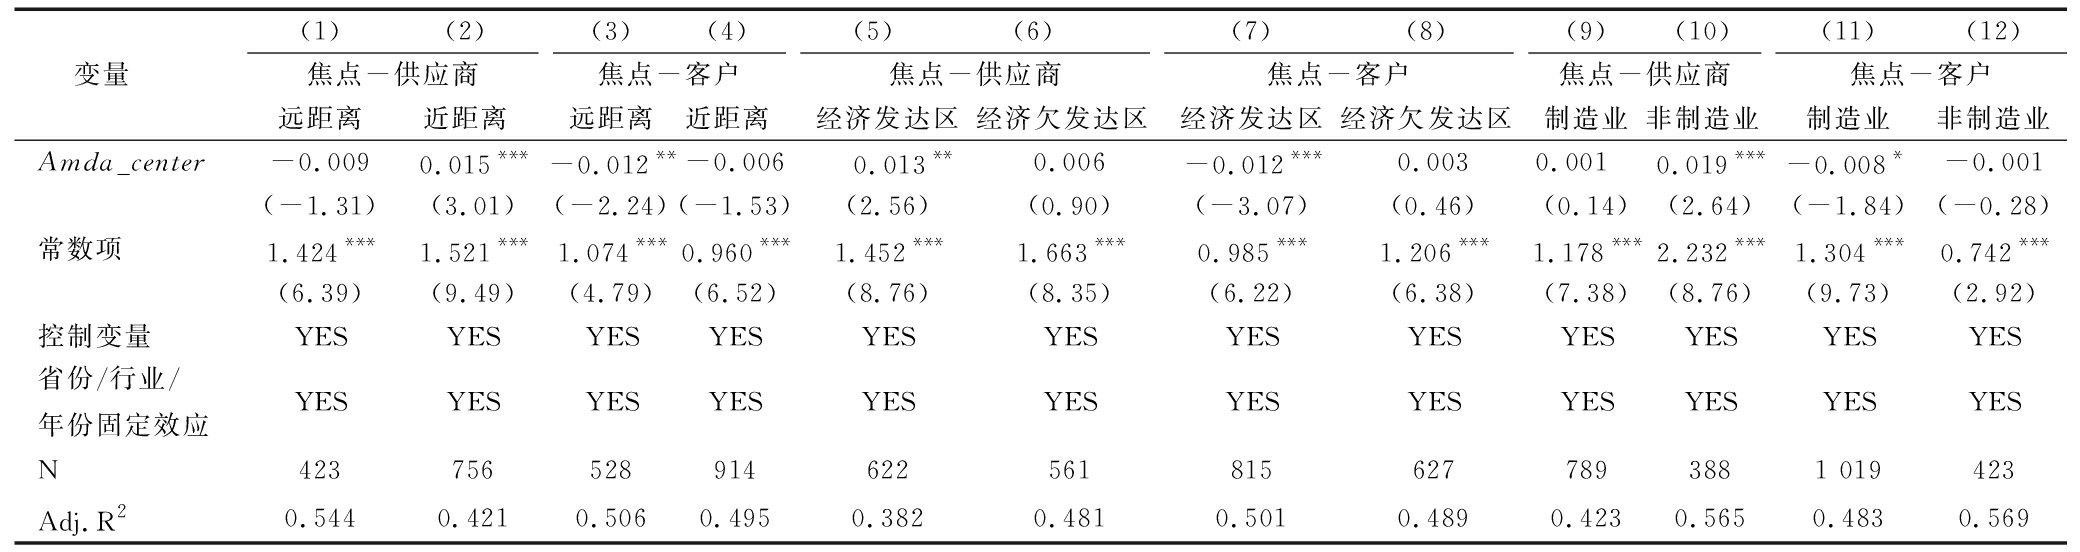
变量 (1)(2)焦点-供应商远距离近距离(3)(4)焦点-客户远距离近距离(5)(6)焦点-供应商经济发达区经济欠发达区(7)(8)焦点-客户经济发达区经济欠发达区(9)(10)焦点-供应商制造业非制造业(11)(12)焦点-客户制造业非制造业Amda_center-0.0090.015***-0.012**-0.006 0.013**0.006-0.012***0.0030.001 0.019***-0.008*-0.001 (-1.31)(3.01)(-2.24)(-1.53)(2.56)(0.90)(-3.07)(0.46)(0.14)(2.64)(-1.84)(-0.28)常数项 1.424*** 1.521***1.074***0.960***1.452***1.663***0.985***1.206***1.178***2.232***1.304***0.742*** (6.39)(9.49)(4.79)(6.52)(8.76)(8.35)(6.22)(6.38)(7.38)(8.76)(9.73)(2.92)控制变量YESYESYESYESYESYESYESYESYESYESYESYES省份/行业/年份固定效应YESYESYESYESYESYESYESYESYESYESYESYESN4237565289146225618156277893881 019423Adj.R20.5440.4210.5060.4950.3820.4810.5010.4890.4230.5650.4830.569
为探讨区域经济特征对焦点企业数字化转型溢出效应的异质性作用,本文以城市人均地区生产总值为依据,将样本划分为高、低经济发展水平两组进行比较。表9列(5)~(8)结果显示,相较于经济欠发达地区,数字化转型在经济发达地区更能强化上游供应商依赖、削弱下游客户依赖。这一差异表明,区域经济发展水平通过数字基础设施、信息共享效率和资源配置能力影响数字化转型的传导机制。在经济发达地区,完善的数字生态有助于焦点企业有效整合供应链信息,通过平台化与数据连接强化对上游的控制;同时,信息透明度与议价优势提升,削弱了下游企业的依赖。由此可见,区域经济越发达,数字化转型引致供应链依赖结构“上游强化、下游弱化”的非对称效应越显著,体现出数字化能力与区域经济条件的协同放大作用。
为进一步检验数字化转型在不同行业间的异质性作用,本文依据样本企业是否属于制造业进行分组回归。表9列(9)~(12)结果显示,焦点企业数字化转型在非制造业显著强化上游依赖,而在制造业则显著削弱下游依赖,显示出数字化影响的非对称性。结合行业特性看,非制造业多处于服务链和知识密集环节,资产轻量化、交易高频化,数字化通过加强数据管理与流程可视化,提升焦点企业在信息与资金流中的控制力,进而形成“控制型稳定”效应;而制造业生产流程复杂、产能刚性较强,数字化借助智能制造与数据驱动的客户洞察,增强企业市场响应与定制化服务能力,进而实现对下游的“去依附化”调整。可见,数字化转型依据产业结构对供应链依赖形成差异化传导路径,进而揭示了数字化在行业嵌入过程中的机制差异与层次逻辑。
本文以2011—2023年沪深A股上市企业为研究对象,探讨焦点企业数字化转型对上下游企业供应链依赖的溢出效应,得出以下主要结论:
(1)焦点企业数字化转型能够加剧上游供应商对供应链的依赖,同时有效缓解下游客户对供应链的依赖,呈现出数字化转型在供应链中的“非对称”影响。已有研究主要考察企业对自身供应链依赖,以及单一视角下上下游间供应链依赖的溢出影响[2,17],本文证实了数字化转型不仅影响企业运营绩效,还通过调整企业间权力结构,对上下游企业产生外部效应,丰富了相关研究。
(2)借助数字化转型,焦点企业能够基于自身在供应链中的供需位置差异,调整与上下游企业间的权力结构,进而在不同方向上实施非对称的供应链依赖行为。本文拓展了供应链位置差异研究视角,进一步揭示了焦点企业数字化转型对上下游企业依赖关系的溢出效应[33]。
(3)焦点企业数字化转型在供应链上呈现显著非对称溢出效应:强化上游供应商在采购环节的依赖,同时削弱下游客户在销售环节的依赖。进一步分析发现,数字化协同水平、地理距离与区域经济环境显著影响这一效应:上游在数字化协同水平较低且地理邻近时依赖更强,下游在数字化协同水平较高且处于经济发达地区时依赖更弱。此外,行业特征也导致差异:非制造业中上游依赖被强化,而制造业中下游依赖被削弱。总体而言,数字化转型的非对称溢出来自产业结构与数字化协同水平的交互作用,进而揭示了数字化与权力结构变迁对供应链依赖关系的重塑机制,为企业制定差异化数字化战略提供了参考。
(1)构建数字化转型下的供应链协同治理新格局。政府相关部门需关注其对供应链权力结构与依赖格局的再塑效应,推动数字技术扩散由“焦点驱动”向“链条协同”转变;完善供应链数字化协同与治理机制,鼓励焦点企业开放数据接口与协同平台,促进信息共享与标准互认,防止“数字垄断”和上游过度依赖。同时,加强对中小供应商与下游企业的数字赋能,通过财政补贴、技术培训与金融支持,提升其数据处理能力、系统对接能力和议价自主性;构建供应链数字化风险监测与预警体系,引导企业兼顾交易稳定与信用优化,防止因信息不对称导致链条脆弱。
(2)促进区域与协同维度的数字融合发展。可从区域协同与数字融合两方面优化治理机制:经济发达地区,加快数字基础设施与产业互联网建设,促进企业间高效互联与价值共创,防止数字红利过度集中;欠发达地区或地理邻近地区,通过财政支持、技术培训和共享平台,提升上游供应商数字化能力,缓解信息不对称与空间邻近导致的过度依附。同时,优化产业布局与空间分布,避免因“地理锁定”或资产专用性过高削弱供应链韧性。总体而言,遵循“数字化协同—空间结构”的双重逻辑,构建跨区域、跨层级数字治理体系,促进供应链依赖关系的动态平衡与结构优化。
(3)推动基于产业结构差异化的数字化治理实践。针对非制造业,需完善供应链协同与风险分担机制,构建跨企业数据共享和信用体系,提高交易环节透明度,避免焦点企业凭借数字优势对上游形成过度控制;同时借助供应链金融与合同保障机制增强中小供应商经营韧性,实现合作共赢。针对制造业,需强化客户端数字化协同与价值共创,引导企业依托智能制造与产业互联网平台,提升需求预测与柔性生产能力,避免过度“去依附化”导致交易波动。总体而言,需结合产业结构特征实施差异化数字化政策,防范依附失衡风险,促进数字化红利在上下游间均衡传导,进而提升产业链稳定性与韧性。
本文存在以下不足:第一,受限于数据可得性与信息披露范围,本文构建的“上游供应商—焦点企业—下游客户”数据库难以全面反映供应链网络,部分潜在关联或隐性交易未被纳入观测范畴,可能导致供应链依赖测度结果存在一定偏差。未来可借助供应链大数据、文本挖掘及信息披露制度的完善,进一步提升数据覆盖度与测度精度。第二,机制分析方面,本文主要基于企业权力结构视角探讨了数字化转型对上下游供应链依赖的非对称影响,对具体作用路径尚缺乏更深入的挖掘。未来可结合案例研究与深度访谈等方法,进一步细化机制识别与解释。第三,本文基于相对短期的面板数据进行分析,可能难以全面揭示数字化转型的长期效应,未来可进一步拓展数据时间跨度与样本延展性,更全面地揭示数字化转型的持续性影响。
[1] 肖红军, 沈洪涛, 周艳坤. 客户企业数字化、供应商企业ESG表现与供应链可持续发展[J].经济研究, 2024, 59(3):54-73.
[2] 邱煜, 伍勇强, 唐曼萍. 数字化转型与企业供应链依赖[J].中国软科学, 2023,38(10): 215-224.
[3] CLARK R,HORSTMANN I,HOUDE J F.Hub-and-spoke cartels: theory and evidence from the grocery industry[J].American Economic Review, 2024, 114(3): 783-814.
[4] 陶锋, 王欣然, 徐扬, 等. 数字化转型、产业链供应链韧性与企业生产率[J].中国工业经济, 2023,40(5): 118-136.
[5] 范合君, 潘宁宁. 数字化转型、敏捷响应度与企业韧性[J].经济管理, 2024, 46(7): 36-54.
[6] 刘烨, 王琦, 班元浩. 出口企业数字化转型、双重网络位置跃迁与国际竞争优势重塑[J].经济管理, 2024, 46(3): 40-63.
[7] 杜家廷,何金凤,顾谦农.数字化转型对制造业发展韧性的影响——基于动态门槛效应的实证研究[J].科技进步与对策,2025,42(10):61-72.
[8] 张鹏杨, 刘蕙嘉, 张硕, 等. 企业数字化转型与出口供应链不确定性[J].数量经济技术经济研究, 2023, 40(9): 178-199.
[9] 李万利, 刘虎春, 龙志能, 等. 企业数字化转型与供应链地理分布[J].数量经济技术经济研究, 2023, 40(8): 90-110.
[10] SODERO A C, RABINOVICH E, SINHA R K. Drivers and outcomes of open-standard interorganizational information systems assimilation in high-technology supply chains[J].Journal of Operations Management, 2013, 31(6): 330-344.
[11] 张鹏杨, 肖音, 刘会政, 等. 数字化转型对供应链上下游产出波动的非对称影响研究[J].世界经济, 2024, 47(7): 123-152.
[12] COSTELLO A M. Credit market disruptions and liquidity spillover effects in the supply chain[J].Journal of Political Economy, 2020, 128(9): 3434-3468.
[13] CARVALHO V M, NIREI M, SAITO Y U, et al. Supply chain disruptions: evidence from the great east Japan earthquake[J].The Quarterly Journal of Economics, 2021, 136(2): 1255-1321.
[14] 李斌, 杨冉, 卢娟, 等. 企业数字化转型、供应链溢出与劳动力技能偏向[J].数量经济技术经济研究, 2024, 41(8): 133-153.
[15] 张涛, 李雷. 企业数字化转型的供应链溢出效应——客户与供应商双重视角[J].科技进步与对策, 2024, 41(12): 82-92.
[16] 魏娟, 史亚雅, 叶文平, 等. 供应链优势企业数字化转型的双边溢出效应研究[J].财经研究, 2025, 51(1): 78-93.
[17] 李姝, 李丹, 田马飞, 等. 技术创新降低了企业对大客户的依赖吗[J].南开管理评论, 2021, 24(5): 26-39.
[18] 陈雯, 范茵子. 企业供应链风险感知与合作关系稳定性[J].管理世界, 2024, 40(11): 209-228.
[19] SHOU Z, GONG Y, ZHANG Q. How boundary spanners' guanxi matters: managing supply chain dependence in China[J].International Journal of Operations &Production Management, 2022, 42(3): 384-407.
[20] ZHANG X D, ZOU M F, LIU W M, et al. Does a firm's supplier concentration affect its cash holding?[J].Economic Modelling, 2020, 90: 527-535.
[21] BIRGE J R, CAPPONI A, CHEN P C. Disruption and rerouting in supply chain networks[J].Operations Research, 2022, 71(2): 750-767.
[22] 刘瑞明, 石磊. 上游垄断、非对称竞争与社会福利——兼论大中型国有企业利润的性质[J].经济研究, 2011, 46(12): 86-96.
[23] KORPEOGLU C G, KÖRPEOGLU E, CHO S H. Supply chain competition: a market game approach[J].Management Science, 2020, 66(12): 5648-5664.
[24] 蒋殿春, 鲁大宇. 供应链关系变动、融资约束与企业创新[J].经济管理, 2022, 44(10): 56-74.
[25] KOLAY M, LEMMON M, TASHJIAN E. Spreading the misery? sources of bankruptcy spillover in the supply chain[J].The Journal of Financial and Quantitative Analysis, 2016, 51(6): 1955-1990.
[26] OSTROVSKY M. Stability in supply chain networks[J].The American Economic Review, 2008, 98(3): 897-923.
[27] 吴非, 胡慧芷, 林慧妍, 等. 企业数字化转型与资本市场表现——来自股票流动性的经验证据[J].管理世界, 2021, 37(7): 130-144.
[28] 赵建国, 李军. 数字化转型与企业社会保险缴费遵从——基于人力—效率—信息属性三重视角[J].当代经济科学, 2025, 47(6): 86-104.
[29] CHEN C, DASGUPTA S, HUYNH T D, et al. Product market competition and corporate relocations: evidence from the supply chain[J].Management Science, 2022, 69(9): 5147-5173.
[30] 张同斌, 刘文龙, 王蕾. 高质量创新的溢出效应: 企业供应链的视角[J].经济研究, 2024, 59(11): 38-54.
[31] 隋小宁, 焦帅鹏, 王海军. 数字化转型与企业OFDI: 来自中国的经验证据[J].世界经济研究, 2024,43(1): 120-134.
[32] 耿勇, 向晓建, 徐飞. 数字化转型能否打破地理距离约束——来自企业供应链地理分布的证据[J].经济管理, 2024, 46(3): 165-185.
[33] 周勇, 江永淳. 供应链网络位置与企业技术标准化能力——数字化背景下技术和市场的双重作用[J].科技进步与对策, 2025, 42(12): 106-116.