开放科学(资源服务)标识码(OSID):
This study adopts a sample of Chinese A-share listed companies covering the period from 2012-2023. The core explanatory variable of technology differentiation is measured using patent abstract data and natural language processing techniques. A professional technical terminology lexicon is built, the TF-IDF method is applied to construct text vectors of enterprise technology portfolios, and each firm's relative uniqueness in the overall industry technology space is calculated,which is an approach that captures micro-level technological path differences more precisely than traditional IPC classification methods. The conditional Logit model serves as the baseline analytical framework, and pseudo-cooperation pairs are constructed via propensity score matching to estimate cooperation probability. Three moderating variables are introduced to test boundary conditions: signal environment (proxied by the number of investor online inquiries for follower firms), market overlap (calculated by business scope text similarity between pairs), and leading enterprises' innovation capability (measured by the output-input ratio of innovation activities). Robustness tests, including variable replacement, sample period adjustment, and pseudo-pair reduction, consistently support the baseline findings.
The empirical results demonstrate three key findings. First, technology differentiation has a significant inverted U-shaped effect on asymmetric innovation cooperation. In the low-differentiation range, the positive screening effect of signal quality dominates: rising differentiation signals higher R&D commitment and unique innovation potential, thus increasing cooperation probability. After passing the optimal threshold, the negative attenuation effect of signal visibility takes over: excessive deviation from the mainstream technology track widens cognitive distance and amplifies environmental noise, making signals undetectable by leading enterprises and reducing cooperation likelihood. Second, the three moderating variables exert heterogeneous effects. A favorable signal environment alleviates the visibility attenuation of high-differentiation signals and flattens the inverted U-shaped curve. Higher market overlap both shortens signal transmission distance in the detection stage and reduces decoding difficulty in the decoding stage, strengthening the inverted U-shaped relationship and shifting the overall curve upward. Stronger innovation capability of leading enterprises improves signal decoding accuracy and risk tolerance, also reinforcing the inverted U-shaped relationship. Third, the core logic of asymmetric innovation cooperation screening lies in leading enterprises′ signal discrimination and cognitive processing under high uncertainty, rather than simple resource complementarity matching. Many high-value SMEs fail to enter cooperation not due to insufficient technological value, but because their signals are not effectively detected or accurately decoded.
This study makes three major theoretical contributions. First, it embeds signaling theory into asymmetric innovation cooperation, clarifying the signal-based essence of partner screening by leading enterprises and addressing existing scenario deviation. Second, the proposed "detection-decoding" dual-process model elevates signal visibility to a core dimension alongside signal quality, expanding the traditional cost-centric framework and opening the black box of receivers' cognitive processing. Third, it identifies the heterogeneous boundary roles of signal environment, market overlap, and receiver innovation capability, enriching the understanding of receiver heterogeneity. The findings offer practical implications for leading enterprises to optimize screening systems, for follower SMEs to balance technological differentiation and cognitive compatibility, and for policymakers to build signal dissemination platforms and reduce information asymmetry in industrial innovation ecosystems.
开放科学(资源服务)标识码(OSID):
推动大中小企业融通创新已成为完善国家创新体系建设的重要着力点。2022年,工业和信息化部等部门联合印发《关于开展“携手行动”促进大中小企业融通创新(2022—2025年)的通知》;2025年,工业和信息化部等部门部署的“百场万企”大中小企业融通对接活动,多举措推动更多中小企业融入大企业创新链、产业链、供应链。在此背景下,非对称创新合作,即由头部企业主导、中小型跟随企业积极参与,以市场地位差异与信息不对称为核心特征的创新合作模式,正日益成为产业融通创新的重要形态。头部企业凭借其资源禀赋和行业影响力掌握合作主导权[1-2],信息较公开;跟随企业在细分领域拥有局部技术比较优势[3-4],但因核心创新能力难以被外部观测而处于被动地位。
实践中,头部企业囿于主流技术轨道的组织惯性与认知锁定,难以快速捕捉颠覆性技术机会;海量跟随企业一方面使头部企业面临信号数量过载与信号质量偏低的双重困境,另一方面因信息障碍无法进入头部企业合作网络,使得技术成果转化受阻。这一矛盾的本质是在信息不对称环境下头部企业缺乏甄别跟随企业创新潜力的信号支持。因此,本文将跟随企业的技术差异度界定为合作筛选的关键指标,其反映企业技术组合的相对独特性[5],又因构建差异化技术组合需承担高昂的研发投入与失败风险而天然具备信号的可观测性和成本性双重属性[5],能全面反映企业创新潜力[6],其技术独特性也是潜在合作价值的重要表征[7-8]。由此,本文提出核心研究问题——非对称情境下头部企业如何依据跟随企业的技术差异度信号完成合作前的筛选与评估?
现有研究多聚焦企业合作关系治理[9]或者合作绩效[10],但这些研究始终未能回应核心现实问题:一是常隐含“头部企业技术位势绝对领先”“合作双方评估权对等”的假设[11],与非对称创新合作的现实场景脱节;二是普遍局限于企业间技术邻近性,既未关注到企业技术组合在整体技术空间的独特性,也忽视了这种独特性对其他企业创新行为的影响,且普遍假设两个企业间的技术邻近性对合作关系存在线性影响,无法解释“个体技术差异过低缺乏吸引力、过高又难以被理解”的现实悖论;三是绝大多数研究都聚焦合作达成后的环节,忽视了合作前的筛选评估机制,更未触及非对称情境下头部企业单方主导筛选的核心逻辑。
头部企业的创新合作筛选决策实质上是信号甄别过程。经典信号理论长期以来主要聚焦信号成本机制,忽视了信号可见度和信号质量对信号有效性的关键影响,更将信号接收方的认知处理过程视为理论“黑箱”。在非对称创新合作情境下,信号传递具有单向性特征,信号的有效性不仅取决于跟随企业发出的信号本身,更取决于头部企业的认知与评估,其过程严格遵循“检测—解码”双过程逻辑[12-13]。
基于信号理论,本文提出信号的有效性取决于其可见度与质量,二者的动态平衡使得技术差异度与非对称创新合作之间呈现倒U型关系。引入社会认知心理学中“检测—解码”双过程模型,信号接收过程可分解为两个并行阶段[12-13]:一是检测阶段,技术差异度提升会扩大认知距离[14]、加剧环境噪声干扰[15],导致信号可见度衰减,对合作产生负向影响;二是解码阶段,头部企业对检测到的信号进行深度加工,通过偏离主流轨道的行为成本约束实现信号质量甄别[16],评估其隐含的创新价值潜力。此外,信号环境、市场重叠与头部企业创新能力,分别通过影响信号可见度、解码难度与评估能力产生差异化调节作用。
本文可能存在的边际贡献主要有:一是将信号理论嵌入非对称创新合作情境,明确头部企业筛选决策源于信号有效性;二是构建“检测—解码”双过程模型,揭示技术差异度通过信号质量的正向甄别与信号可见度的负向衰减两条路径,突破传统信号理论对信号成本的单一依赖,揭示信号有效性取决于信号属性与接收者认知过程的动态匹配[17];三是通过引入信号环境、市场重叠及头部企业创新能力作为调节变量,将信号可见度提升为与信号质量并列的核心维度,并深化对信号接收者异质性影响的理论认知,以期为大中小企业优化创新合作策略提供理论参考。
非对称创新合作是产业融通创新背景下头部企业与中小型跟随企业之间形成的、以市场地位差异与信息单向不对称为核心特征的创新合作模式。与对等合作不同,此类合作中头部企业掌握绝对的合作主导权,自身经营状况与技术信息高度公开,而跟随企业仅拥有细分领域局部技术比较优势,核心创新能力难以被外部有效观测,在合作中处于被动地位。由于头部企业受制于主流技术轨道的组织惯性与认知锁定,跟随企业的差异化技术是其拓展创新边界的核心来源[4],这是非对称创新合作成为大中小企业融通创新核心载体的底层逻辑。
创新合作作为企业突破资源约束、获取外部知识的核心战略,其形成机制一直是创新管理领域的核心议题。当前学界对创新合作的研究主要分为三大视角:一是从资源互补视角,以资源依赖理论为基础,认为企业通过合作获取自身不具备的互补性资源,资源异质性或技术异质性是合作形成的核心驱动力[18],验证了技术差异对合作意愿的正向线性影响,但无法解释为何大量存在互补潜力的企业未能达成合作;二是从制度理论视角,认为非对称的资源与权力结构借助技术合法性形成制度性锁定,束缚企业创新自主性、阻碍双向知识流动,过度强调权力的负面效应[19],忽视了跟随企业通过差异化技术实现逆向价值输出的可能性;三是从技术邻近视角,以交易成本理论为基础,强调技术邻近性能降低协同沟通成本与整合风险,验证了技术差异对合作形成的负向线性影响[17,20],但无法解释过度邻近导致的创新锁定现象,且与资源互补视角研究存在长期理论冲突。三大视角虽为合作机制提供了基础解释,但局限于双边技术邻近性的线性分析框架,且普遍隐含“合作双方评估权对等”的假设,难以回应非对称合作情境下头部企业单方主导筛选的现实。此外,传统IPC分类法粒度过粗,难以识别同一技术领域内不同技术路径的微观差异,无法有效识别技术组合的实质性、独特性内容特征[10,21]。
为弥补上述缺口,本文引入信号理论,并将跟随企业的技术差异度界定为合作筛选的关键指标。技术差异度描述企业技术组合相对其他企业在技术空间中的位置[5]。该指标具备两大核心属性:一是可观测性,技术创新产生的专利信息可被头部企业公开获取[18];二是成本约束性,企业构建差异化技术组合需承担高额研发投入、商业化失败风险与合法性争议,使其具备有效的信号质量甄别属性。经典信号理论研究长期聚焦成本机制[16,22],认为信号有效性主要依赖高昂传递成本的甄别,然而无法解释大量低成本信号同样能影响接收方行为[23],因此本文采用信号可见度和信号质量作为信号有效性的核心维度。信号可见度衡量信号被外界关注的程度[24],直接影响信号被检测到的可能性[13]。在技术不确定性情境下,头部企业往往难以识别跟随企业中潜在的合作伙伴[25],此时信号可见度成为一项关键的识别机制。技术差异度隐含创新质量信息,企业突破技术轨道约束的行为将传递公司行为信号的质量信息[26],包含与跟随企业创新能力有因果关系的属性[4],即信号质量。
由于组织决策实质上是关键管理者个体认知的延伸[27],本文借鉴社会认知心理学中的“检测—解码”双过程模型[12],认为头部企业的信号处理过程遵循 “检测与解码并行交互” 的逻辑——检测过程对应信号可见度,解码过程对应信号质量,二者通过乘积交互关系共同决定合作概率。其中,检测是指信号在噪声环境中能否被头部企业注意并纳入认知范围;解码是指已检测到的信号能否被准确解读、转化为对跟随企业创新潜力的评估。两者之间不存在严格的先后顺序,而是信号有效传递的双重认知条件。只有同时被检测到、解码出有价值的信号,才能有效影响接收方决策。基于此,本文从信号可见度与信号质量双重路径推导倒U型影响机制。
在检测阶段,信号接收者的注意力具有反射性特征,依赖信号的外生刺激进行初步筛选[13]。技术差异度越高,意味着跟随企业偏离主流技术轨道(通常由头部企业主导)的程度越大[28],从而扩大与引导技术发展的头部企业之间的认知距离[14],认知距离扩大使得头部企业超出原有知识框架[17],更易受到环境噪声的干扰[15]。同时,信号检测效果依赖信号与接收者之间的契合度,个体倾向共同支持的愿景感知[29]。因此,技术差异度越高,距离大多数企业共同支持、认可的主流技术轨道的偏差越大,契合度感知也越低[30]。以上要素共同导致信号可见度随技术差异度提高呈持续的负向衰减。
在解码阶段,头部企业基于长期积累的专业知识和认知经验对信号进行加工[8],形成信号质量感知[31],通过技术差异度的信号质量推断跟随企业的创新质量并作出合作决策[32]。偏离主流技术轨道意味着需承担高昂的研发费用、商业化风险与合法性争议[33-36],只有具备高质量技术组合的跟随企业才能承担差异化带来的高昂成本[16],成本约束实质上成为技术差异度信号的质量甄别机制[23],能够克服低合法性的技术组合往往具有更高的价值创造潜力[33]。头部企业更倾向于与具有高价值潜力的跟随企业合作并从中受益。因此,信号质量随技术差异度提升呈持续的正向增强。
基于信号的双重属性及其作用机制,本文认为技术差异度与非对称创新合作之间存在倒U型关系:在低差异度区间,当技术差异度极低时,尽管此时信号可见度处于最高水平,但信号质量趋近于0,几乎不具备成本甄别属性,合作概率极低;随着技术差异度逐步提升,技术差异度提升带来的信号质量的正向效应占据主导,尽管信号可见度略有下降但仍处于有效水平,合作概率持续上升;在高差异度区间,技术差异度提升带来的信号可见度的负向效应占据主导,此时信号可见度随技术差异度提升快速衰减,合作概率不断降低。基于此,本文提出如下假设:
H1:跟随企业的技术差异度对非对称创新合作的影响呈倒U型关系。
在非对称创新合作情境下,掌握合作主导权的头部企业评估潜在合作伙伴质量时往往面临混乱的信号环境[15],其信号处理能力受到环境约束,不对称的信息环境成为建立新合作关系的主要障碍[37],因此非对称情境下的信号检测尤为关键[23,38]。
借鉴张倩倩等(2024)的研究观点,网络互动平台中的提问情况能够体现企业的外部关注度[39],线上提问数量反映了信号环境的可见度。投资者通过线上平台提问表达信息需求,提问数量越多,意味着该企业的战略动向、技术路线或市场定位越受到关注,越多的企业行为进入公众视野,提供了更多公开、可验证的创新信号,增强了企业所处信息环境的信号可见度。
本文的核心前提表明,技术差异度提升会扩大与头部企业的认知距离、加剧环境噪声干扰,最终导致信号可见度随技术差异度提升呈负向衰减。而良好的信号环境会从根本上削弱这一负向衰减效应:高信号环境下,企业技术信号的传播范围与关注程度显著提升,即使跟随企业的技术差异度较高、偏离主流技术轨道较远,其技术信号依然能被头部企业有效检测到,不会因认知距离扩大、环境噪声干扰而快速跌破有效检测阈值,从而大幅缓解高技术差异度下信号可见度衰减对合作的负向影响。因此,低信号环境下可见度随技术差异度提升快速衰减,整体曲线更为陡峭;高信号环境下,信号可见度的衰减速率显著放缓,曲线下降更为平缓。基于此,本文提出如下假设:
H2:信号环境弱化技术差异度与非对称创新合作之间的倒U型关系,即在高信号环境中,倒U型关系更加平缓。
非对称创新合作中,头部企业与跟随企业在规模、资源、话语权上不对等,加剧双方信息不对称。信号传播距离是决定信号传输效率的关键因素,直接影响企业间的信息不对称程度[17]。关系越近、商业场景重叠度越高的企业间,信号传递速度越快、信息失真度越低;而在商业场景完全疏离的企业间,信号不仅传递迟缓,还极易被市场噪声干扰、出现衰减[40]。本文采用企业经营范围文本相似度测度市场重叠情况,反映商业场景、目标市场、业务布局的重合程度。
在信号检测阶段,市场重叠显著削弱技术差异度对信号可见度的负向衰减效应。在非对称创新合作情境下,头部企业的注意力具有高度选择性,只会重点关注与其核心业务和战略方向相关的技术信号。市场重叠意味着双方处于相同的商业场景与市场环境中,不仅大幅缩短技术信号传播距离,降低环境噪声干扰,而且使重叠业务领域的技术信号因与头部企业的战略需求高度契合而优先受到关注,有效抑制了可见度随技术差异度提升而衰减的速度。
在信号解码阶段,市场重叠显著强化技术差异度对信号质量的正向提升效应。非对称创新合作的核心价值在于头部企业能够将跟随企业的差异化技术与自身市场资源相结合,实现技术成果的商业化转化。市场重叠意味着双方具有相似的商业逻辑基础与知识框架[17,29],有助于理解跟随企业技术活动所嵌入的商业环境[41],并帮助头部企业深刻理解差异化技术的潜在市场价值,降低信息解码难度,充分释放信号质量的正向价值,促进技术差异度转化为合作意愿。
双重机制的共同作用会显著强化技术差异度与非对称创新合作的倒U型关系:在低市场重叠下,信号质量的正向效应无法获得转化,信号可见度全程持续衰减,倒U型曲线相对平缓;在高市场重叠下,处于中低差异度区间的信号可见度衰减速度放缓,信号质量的正向效应被同步强化,合作概率峰值被拉高;而处于高差异度区间的技术差异度会突破某种认知界限,信号可见度与信号质量的影响效应同步快速消散,合作概率陡然回落。因此在高市场重叠下,倒U型曲线相对陡峭且呈现显著上移态势。基于此,本文提出如下假设:
H3:企业间的市场重叠正向调节技术差异度与非对称创新合作之间的倒U型关系,且在市场重叠较大时这一关系更为显著。
非对称创新合作的核心特征是头部企业掌握绝对的合作筛选主导权,而作为技术差异度信号的接收方与最终评估方的创新能力是决定信号传递有效性的核心边界条件。头部企业对技术差异度信号的判断取决于其认知处理水平,体现为对技术差异度信号的解读与解码能力[33],而该处理能力受自身创新能力的影响[6],集中体现为以下两个层面:
一是决定信号质量的解码精度。在非对称创新合作中,头部企业是技术差异度信号的评估者,其自身的技术认知水平直接决定信号能否被正确解读。行业主流技术轨道多由头部企业主导构建,跟随企业的差异化技术往往是对主流轨道的补充、突破甚至颠覆,要准确解读其技术内涵、创新价值及其与自身需求的感知契合度[6],对接收方创新能力有着极高要求。创新能力强的头部企业能够完整捕捉技术差异度信号隐含的创新质量信息,充分释放成本约束形成的质量甄别效应。反之,创新能力较弱的头部企业受限于狭窄的技术认知边界,既无法突破主流轨道的惯性思维,也难以准确解读高差异度技术的核心价值,导致技术差异度的信号质量无法被有效识别。
二是拓宽信号质量的有效识别区间。非对称权力结构下,头部企业对合作风险的容忍度直接决定高差异度技术的合作可能性。创新能力越强的头部企业,对自身技术主导权与市场掌控力越充分,不会因跟随企业的技术差异化产生竞争戒备心,而是倾向于将外部合作视为获取新颖性、拓展技术边界的有效途径[31],更能容忍技术差异度伴随的技术路线不确定性风险[28],更倾向于将高差异度信号解读为实现激进创新目标的机会,进一步扩大对高差异信号的接收区间。
基于此,本文认为,头部企业的创新能力强化技术差异度信号对合作概率的正向效应,使倒U型曲线更加陡峭并呈现显著上移态势。因此,本文提出如下假设:
H4:头部企业的创新能力正向调节技术差异度与非对称创新合作之间的倒U形关系,且在创新能力更强的头部企业中,这一关系更显著。
综上所述,本文构建理论框架如图1所示。
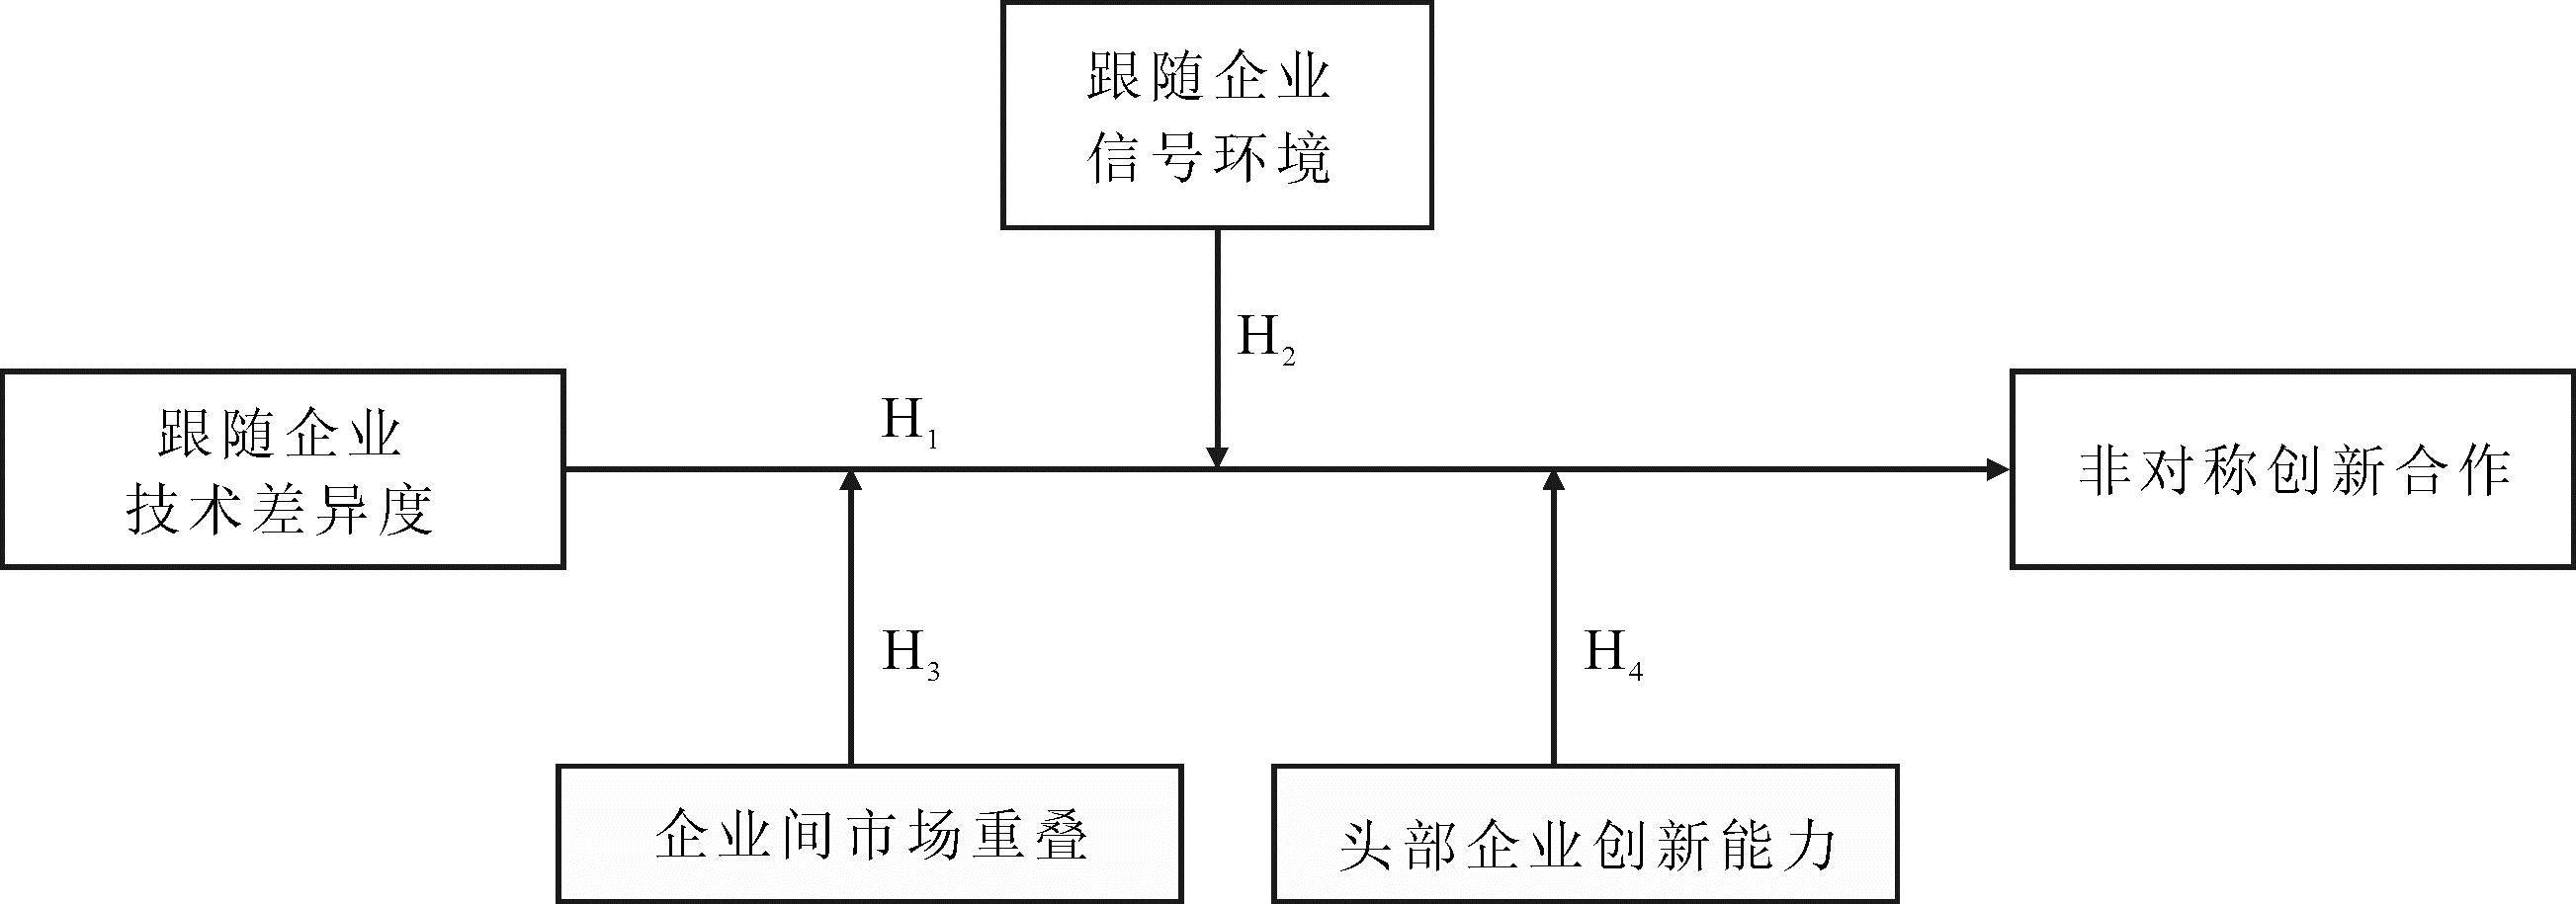
图1 理论框架
Fig.1 Theoretical framework
本研究样本覆盖2012—2023年A股上市公司。相关专利文本、合作数据均来源于国家知识产权局官方网站及CNRDS数据库,企业在网络互动平台(上证e互动与深交所互动易)的投资者提问数量来源于CNRDS数据库,公司基本信息、市场分析报告数量以及财务数据取自CSMAR经济金融研究数据库,所有数据已进行1%缩尾处理。行业分类标准依照国民经济行业分类。头部企业筛选流程参考卢福财等[42]的做法:在各行业分类框架下,将企业营业收入占行业总营收之比排名前30%的机构界定为头部企业,该阈值能有效捕捉具有市场支配力和技术话语权的企业,并保证每个行业至少有1家头部企业,其余均是跟随企业。
2.2.1 被解释变量:非对称创新合作(Cooperationijt)
本研究通过分析专利共同申请者数据,识别两家公司在t年是否有创新合作。因变量非对称创新合作的赋值规则如下:如果跟随企业i和头部企业j为某合作m中的真实合作方,则取值为1,如果是匹配的伪合作方,则为0。
2.2.2 核心解释变量:技术差异度(Tech differentiationit)
基于上市公司及其子公司2012—2023年专利摘要数据,采用t-4年至t年专利文本构建企业技术组合。
应用TF-IDF法计算在t年企业i与企业j的技术组合文本的余弦相似度,即技术相似度(Tech similarityijt)。为分析专利文本的技术相似性,本研究构建了系统的中文文本向量化流程:使用jieba分词工具进行文本预处理,保留名词性词汇并移除停用词,引入“术语在线”平台的权威科技术语构建专业词典,最终构建包含59 111个技术术语的词汇表,将每篇专利摘要转化为对应59 111个词汇维度的TF-IDF向量。技术差异度是技术相似度的反向指标,其反映企业技术组合在整体技术空间中的相对独特性,且比传统 IPC 分类法更能有效识别出微观技术路径的差异。本研究借鉴 Arts 等[7]的方法,认为企业的技术差异度主要由其与技术空间中最接近的竞争对手间的距离决定,因此选取相似度前10%的企业代入公式(1)计算。
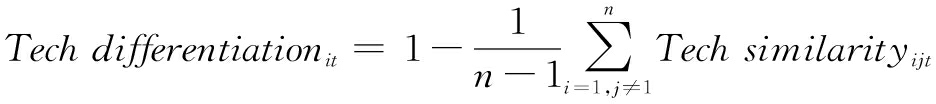
(1)
2.2.3 调节变量
信号环境(Seit),本文采用在上证e互动和深交所互动易平台上跟随企业在t年受到投资者网络提问的数量作为信号环境的代理变量[39];市场重叠(Moit),本文采用上市公司公布的企业经营范围文本数据,仍利用TF-IDF法计算t年的跟随企业i与头部企业的经营范围文本相似度;创新能力(Actjt),本文采用ln(创新产出/创新投入+1)来衡量头部企业j在t年的创新能力[43],创新产出采用每年企业专利授权数[44],企业创新投入采用企业研发投入金额占营业收入的比值[45]。
2.2.4 控制变量
为了缓解遗漏变量对估计结果的影响,本文借鉴Arts等[5]和卢福财等[42]研究,控制两类企业变量。一类是公司的财务特征。企业规模(Sizeit),采用跟随企业年末总资产的自然对数表征;企业年龄(Ageit),采用跟随企业成立年限表示;盈利能力(Roait),采用跟随企业总资产净利润率表示;成长能力(Growthit),采用跟随企业营业收入增长率表示;股权性质(Soeit),若为国企,则为1,其他为0;现金资产比率(Carit),采用(期末现金及现金等价物余额)/(资产总计)表示;经营负债比率(Olrit),采用(流动负债合计-短期借款-一年内到期的非流动负债-交易性金融负债-衍生金融负债)/(负债合计)表示。另一类是除技术差异度外的企业层面的创新特征。专利引用数量(Pcit),采用跟随企业专利组合在t年被引用的数量加1取自然对数;研发强度(Itit),采用跟随企业的研发支出/总资产。
本文采用条件Logit模型估计成为合作方的概率,使用最邻近匹配法为每个真实合作企业(作为发起方的头部企业与合作方的跟随企业),从t年中未参与任何创新合作的同行业、同属于头部企业或者跟随企业的公司中筛选出候选的伪发起方与伪合作方。具体是:首先,基于倾向得分匹配法,估计两种类型公司的创新合作概率,协变量包括行业分类、经营负债比率、专利引用数量、研发强度、公司规模、股权性质。然后,根据得分采用最邻近匹配方式,为每个真实合作对中的两类企业各匹配最多5家比较接近的同行业候选企业,每个真实合作对最多构建10个伪目标对。如果公司i是第t年合作m中的实际目标合作方,因变量——创新合作(Cooperationijt)等于1,如果是匹配的伪合作方,则等于0,并且自变量(Tech differentiationit)采用前置一期处理,以体现本期创新合作的滞后效应。最终,形成4 560组真实合作对和40 975组伪合作对。
表1中组A为真实的合作方与匹配的伪合作方的描述性统计结果,组B为真实的合作对与匹配的伪合作对的描述性统计结果。与匹配的伪合作方相比,真实合作方的技术差异度更低,并且不具有独特、差异化的技术组合;与伪合作对相比,真实合作对的企业信号环境的可见度更高,在市场范围内重叠度更高,头部企业的创新能力更强。在本文样本中,成为真实合作方的概率是10.01%,对应4 560个真实合作对以及40 975个伪合作对。
表1 描述性统计结果
Table 1 Descriptive statistics
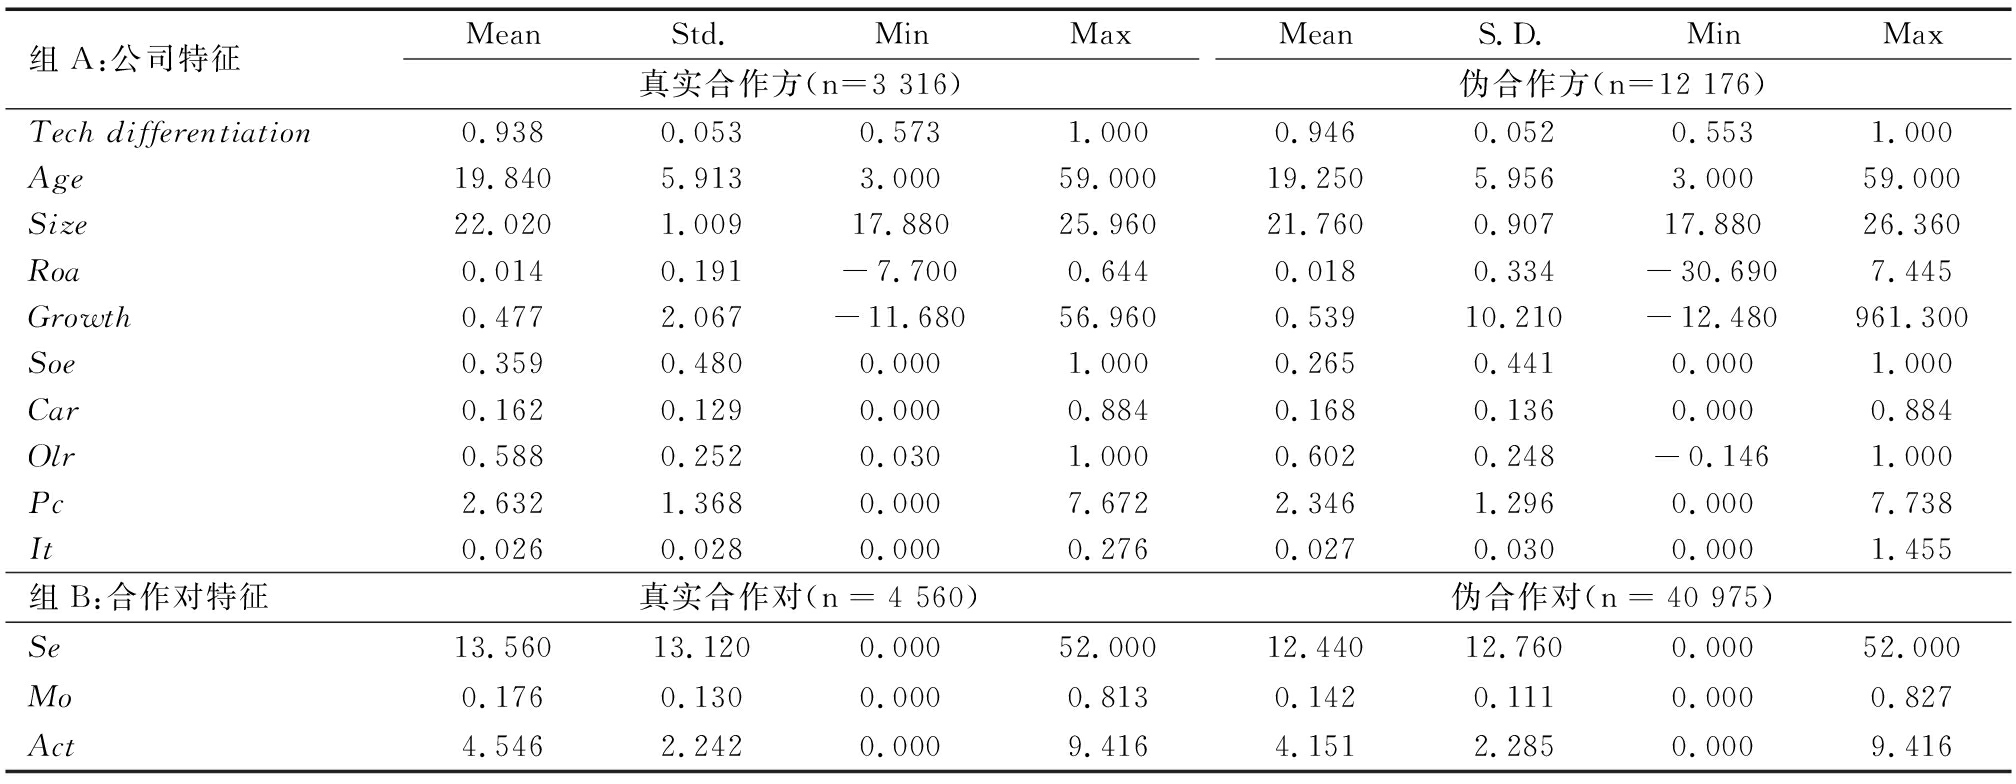
组A:公司特征MeanStd.MinMax真实合作方(n=3 316)MeanS.D.MinMax伪合作方(n=12 176)Tech differentiation0.938 0.053 0.573 1.000 0.946 0.052 0.553 1.000 Age19.840 5.913 3.000 59.000 19.250 5.956 3.000 59.000 Size22.020 1.009 17.880 25.960 21.760 0.907 17.880 26.360 Roa0.014 0.191 -7.700 0.644 0.018 0.334 -30.690 7.445 Growth0.477 2.067 -11.680 56.960 0.539 10.210 -12.480 961.300 Soe0.359 0.480 0.000 1.000 0.265 0.441 0.000 1.000 Car0.162 0.129 0.000 0.884 0.168 0.136 0.000 0.884 Olr0.588 0.252 0.030 1.000 0.602 0.248 -0.146 1.000 Pc2.6321.3680.0007.6722.3461.2960.0007.738It0.026 0.028 0.000 0.276 0.027 0.030 0.000 1.455 组B:合作对特征真实合作对(n=4 560)伪合作对(n=40 975)Se13.560 13.120 0.000 52.000 12.440 12.760 0.000 52.000 Mo0.1760.1300.0000.8130.1420.1110.0000.827Act4.5462.2420.000 9.4164.1512.2850.000 9.416
本文采用条件logit模型分析成为合作方的概率,并且各变量数据均进行中心化处理,以消除个体差异,降低一次方项与二次方项间的共线性问题。表2中模型(1)为没有控制变量的主效应回归结果,模型(2)为有控制变量的主效应回归结果。为尽可能降低并且排除匹配时真实合作方与伪合作方公司之间协变量不平衡的问题,遵循Defond等[46]的方法,计算每次合作(即目标公司和潜在的伪目标公司)的匹配倾向得分标准差,保留与真实合作方得分相差不超过1个标准差的伪合作方,结果见模型(3),并且采用更严格的0.1个标准差匹配方式,结果见模型(4)(5)。可以发现,在统计显著性和影响程度方面研究结果较一致,证实匹配的协变量是合理、有效的。
表2 衡量成为合作方概率的回归结果
Table 2 Regression results for measuring the probability of becoming cooperation partners
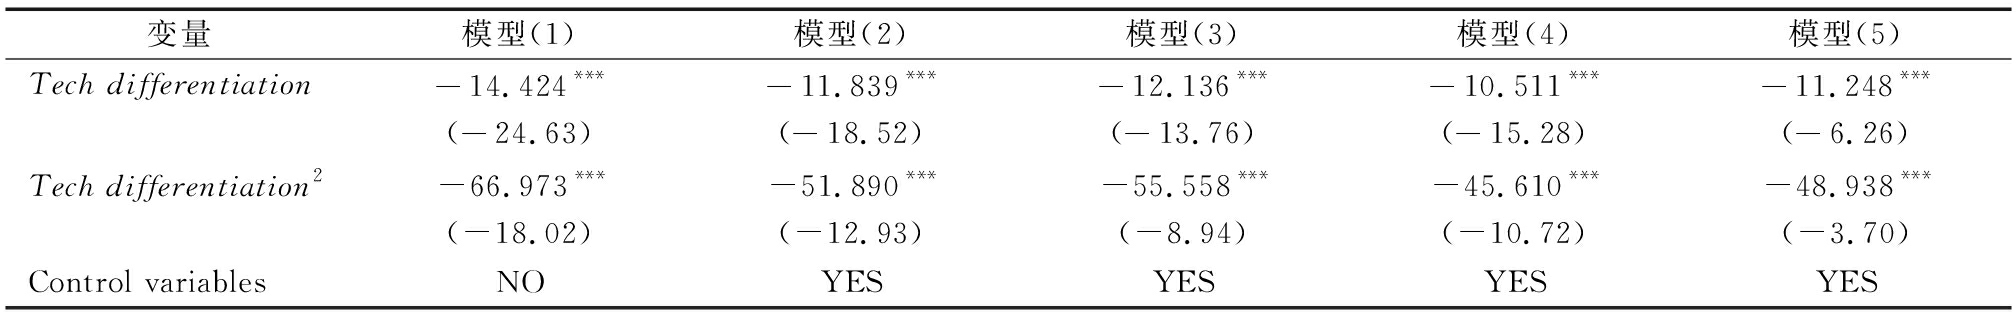
变量模型(1)模型(2)模型(3)模型(4)模型(5)Tech differentiation-14.424***-11.839***-12.136***-10.511***-11.248***(-24.63)(-18.52)(-13.76)(-15.28)(-6.26)Tech differentiation2-66.973***-51.890***-55.558***-45.610***-48.938***(-18.02)(-12.93)(-8.94)(-10.72)(-3.70)Control variablesNOYESYESYESYES
注:括号内为标准误; *p<0.1,**p<0.05,***p<0.01,下同
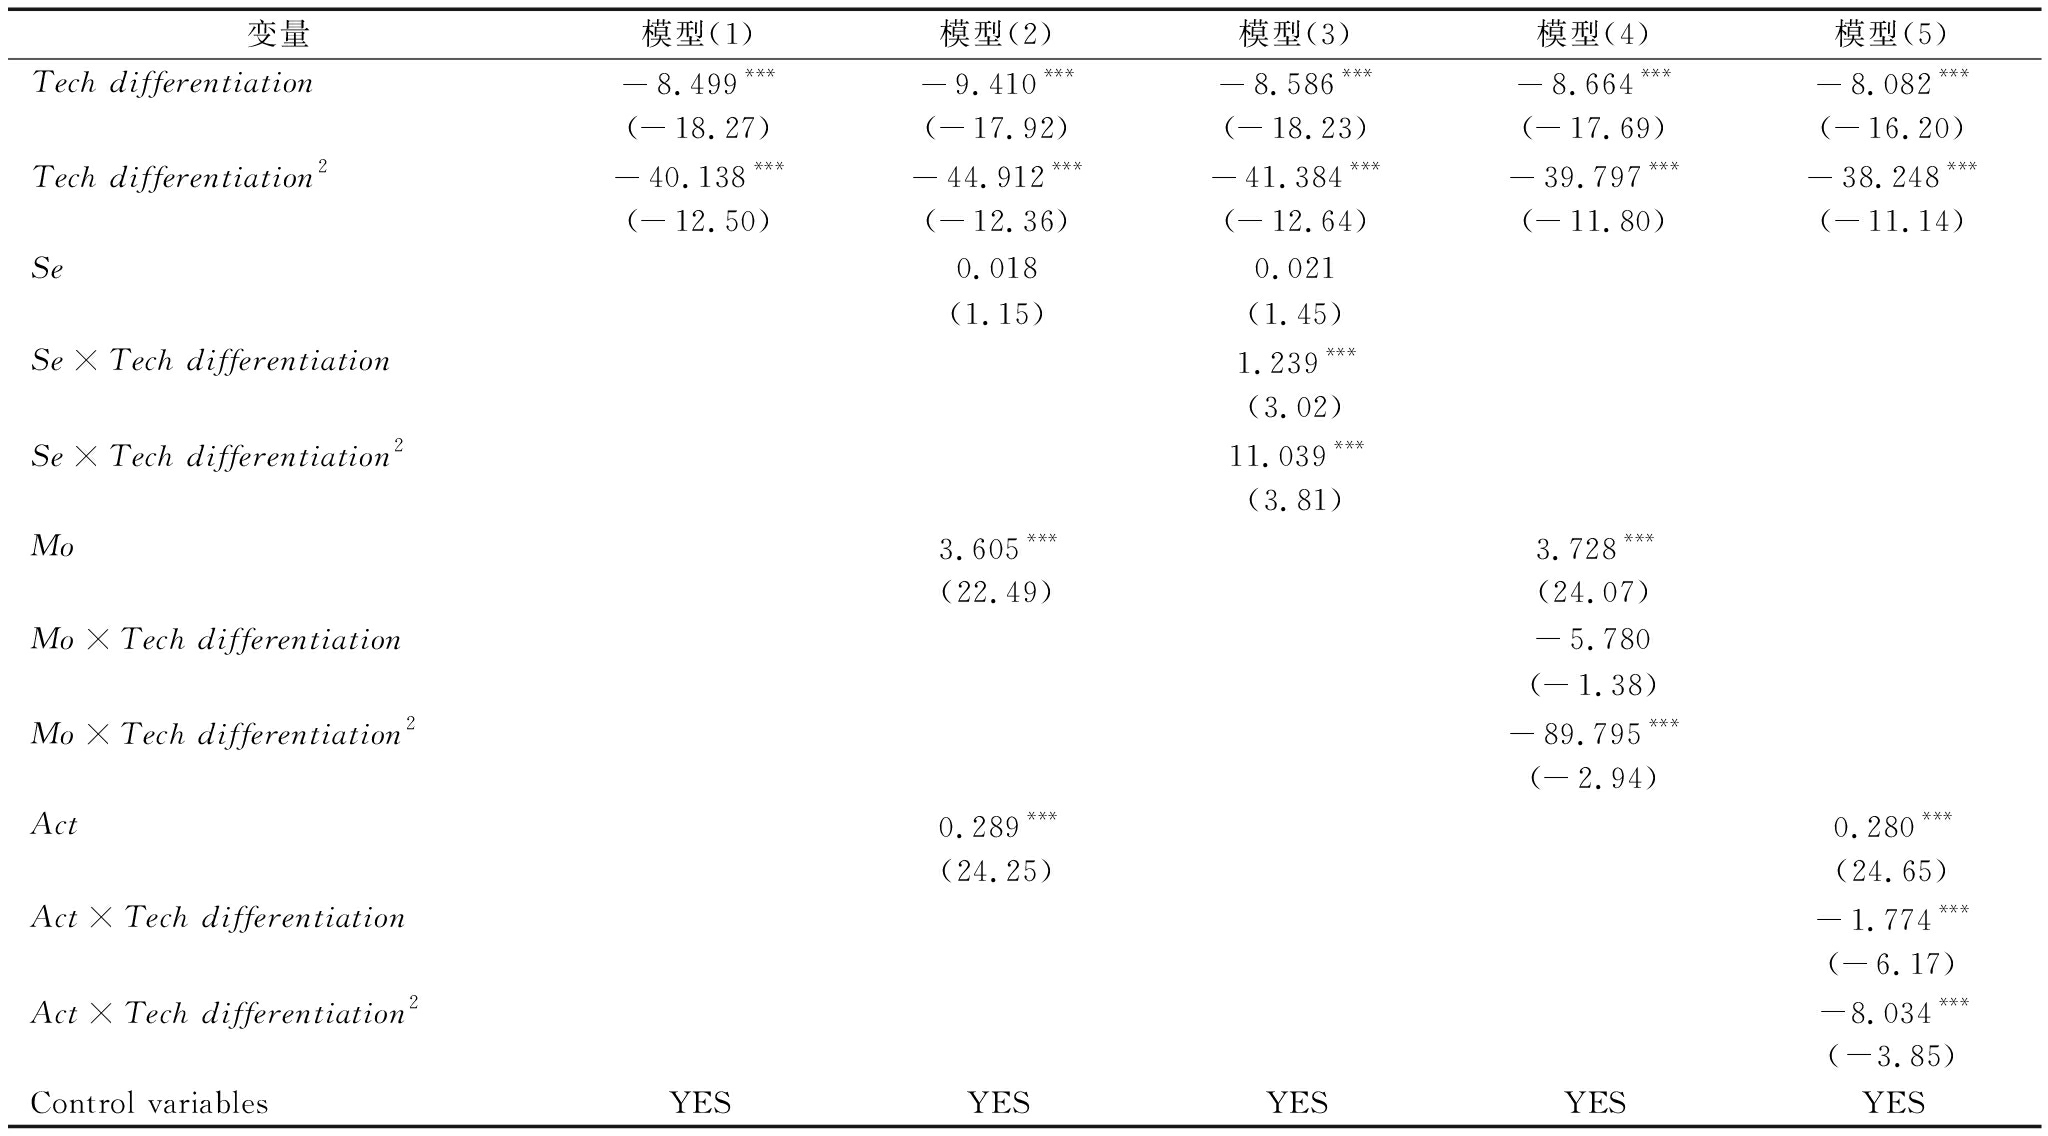
本文采用具有交易固定效应(deal fixed effects)的条件logit模型,分析并估计非对称情境下影响创新合作概率的因素,排除合作对组间差异,并对各变量数据进行中心化处理,以消除个体差异、降低一次方项与二次方项及各交互项间的共线性问题。将自变量前置一期,以表示技术差异度对创新合作的滞后影响,增强数据结果稳健性。变量对创新合作影响模型的基准回归结果见表3,模型(1)为主效应回归结果,模型(2)为加入所有调节变量的回归结果,模型(3)为信号环境作为调节变量的回归结果,模型(4)为市场重叠作为调节变量的回归结果,模型(5)为创新能力作为调节变量的回归结果。
表3 衡量创新合作概率的回归结果
Table 3 Regression results for measuring the probability of innovation cooperation
变量模型(1)模型(2)模型(3)模型(4)模型(5)Tech differentiation-8.499***-9.410***-8.586***-8.664***-8.082***(-18.27)(-17.92)(-18.23)(-17.69)(-16.20)Tech differentiation2-40.138***-44.912***-41.384***-39.797***-38.248***(-12.50)(-12.36)(-12.64)(-11.80)(-11.14)Se0.0180.021(1.15)(1.45)Se×Tech differentiation1.239***(3.02)Se×Tech differentiation211.039***(3.81)Mo3.605***3.728***(22.49)(24.07)Mo×Tech differentiation-5.780(-1.38)Mo×Tech differentiation2-89.795***(-2.94)Act0.289***0.280***(24.25)(24.65)Act×Tech differentiation-1.774***(-6.17)Act×Tech differentiation2-8.034***(-3.85)Control variablesYESYESYESYESYES
结果显示,模型(1)中,自变量(Tech differentiation)以及其二次方项(Tech differentiation2)的系数在1%水平上显著为负(b1=-8.499,p<0.01;b2=-40.138,p<0.01),证明假设H1成立,图2展示了跟随企业的技术差异度对非对称创新合作的影响呈倒U型曲线关系。
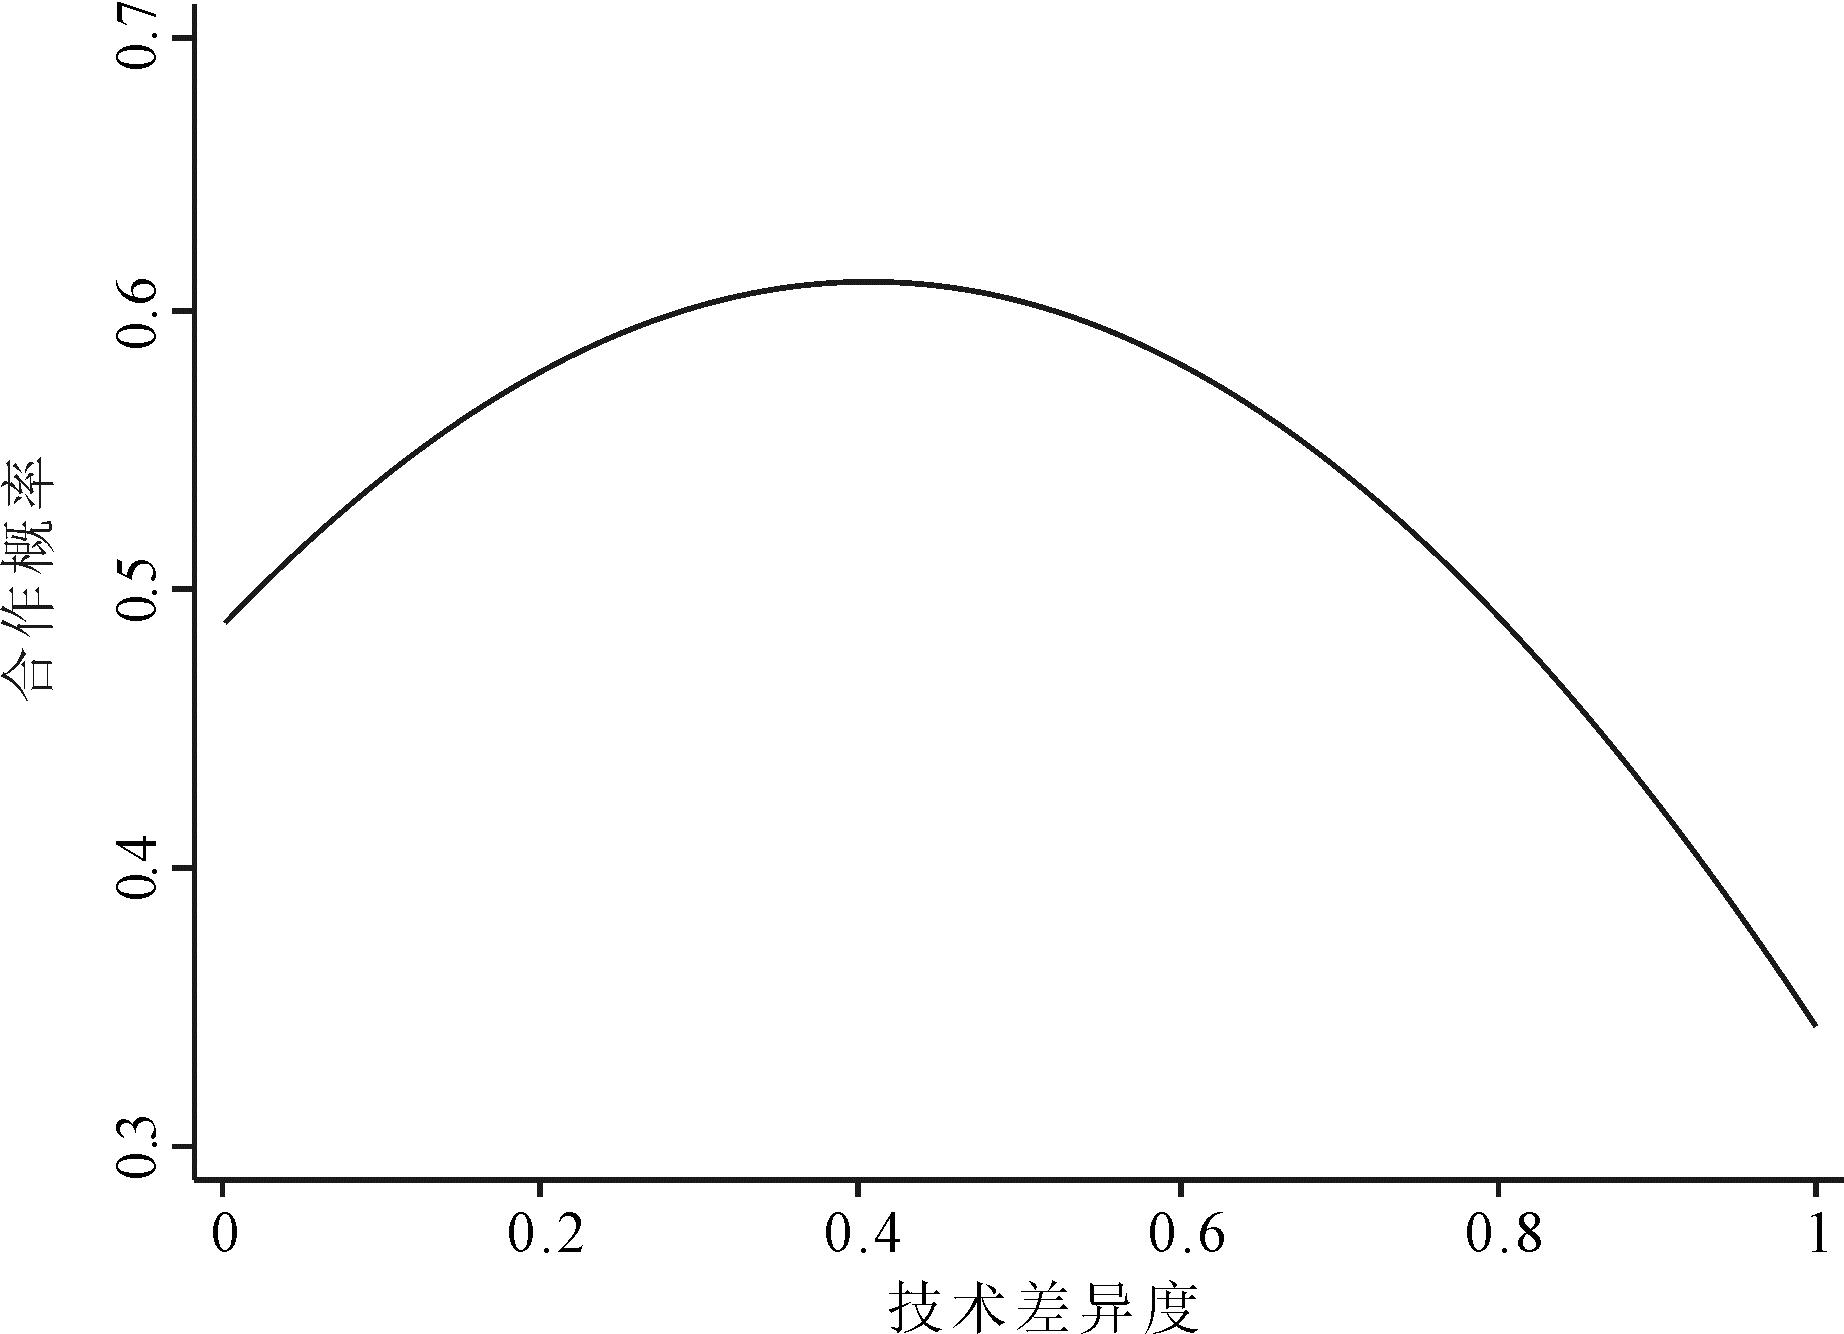
图2 主效应关系曲线
Fig. 2 Curve of main effect relationship
模型(3)显示,跟随企业的信号环境(Se)与自变量二次方项(Tech differentiation2)交互项的系数在1%水平上显著为正(b3=11.039,p<0.01),证明假设H2成立,图3展示了跟随企业的信号环境负向调节技术差异度与非对称创新合作之间的倒U形关系,并且信号环境越好时,整体曲线更加平缓。
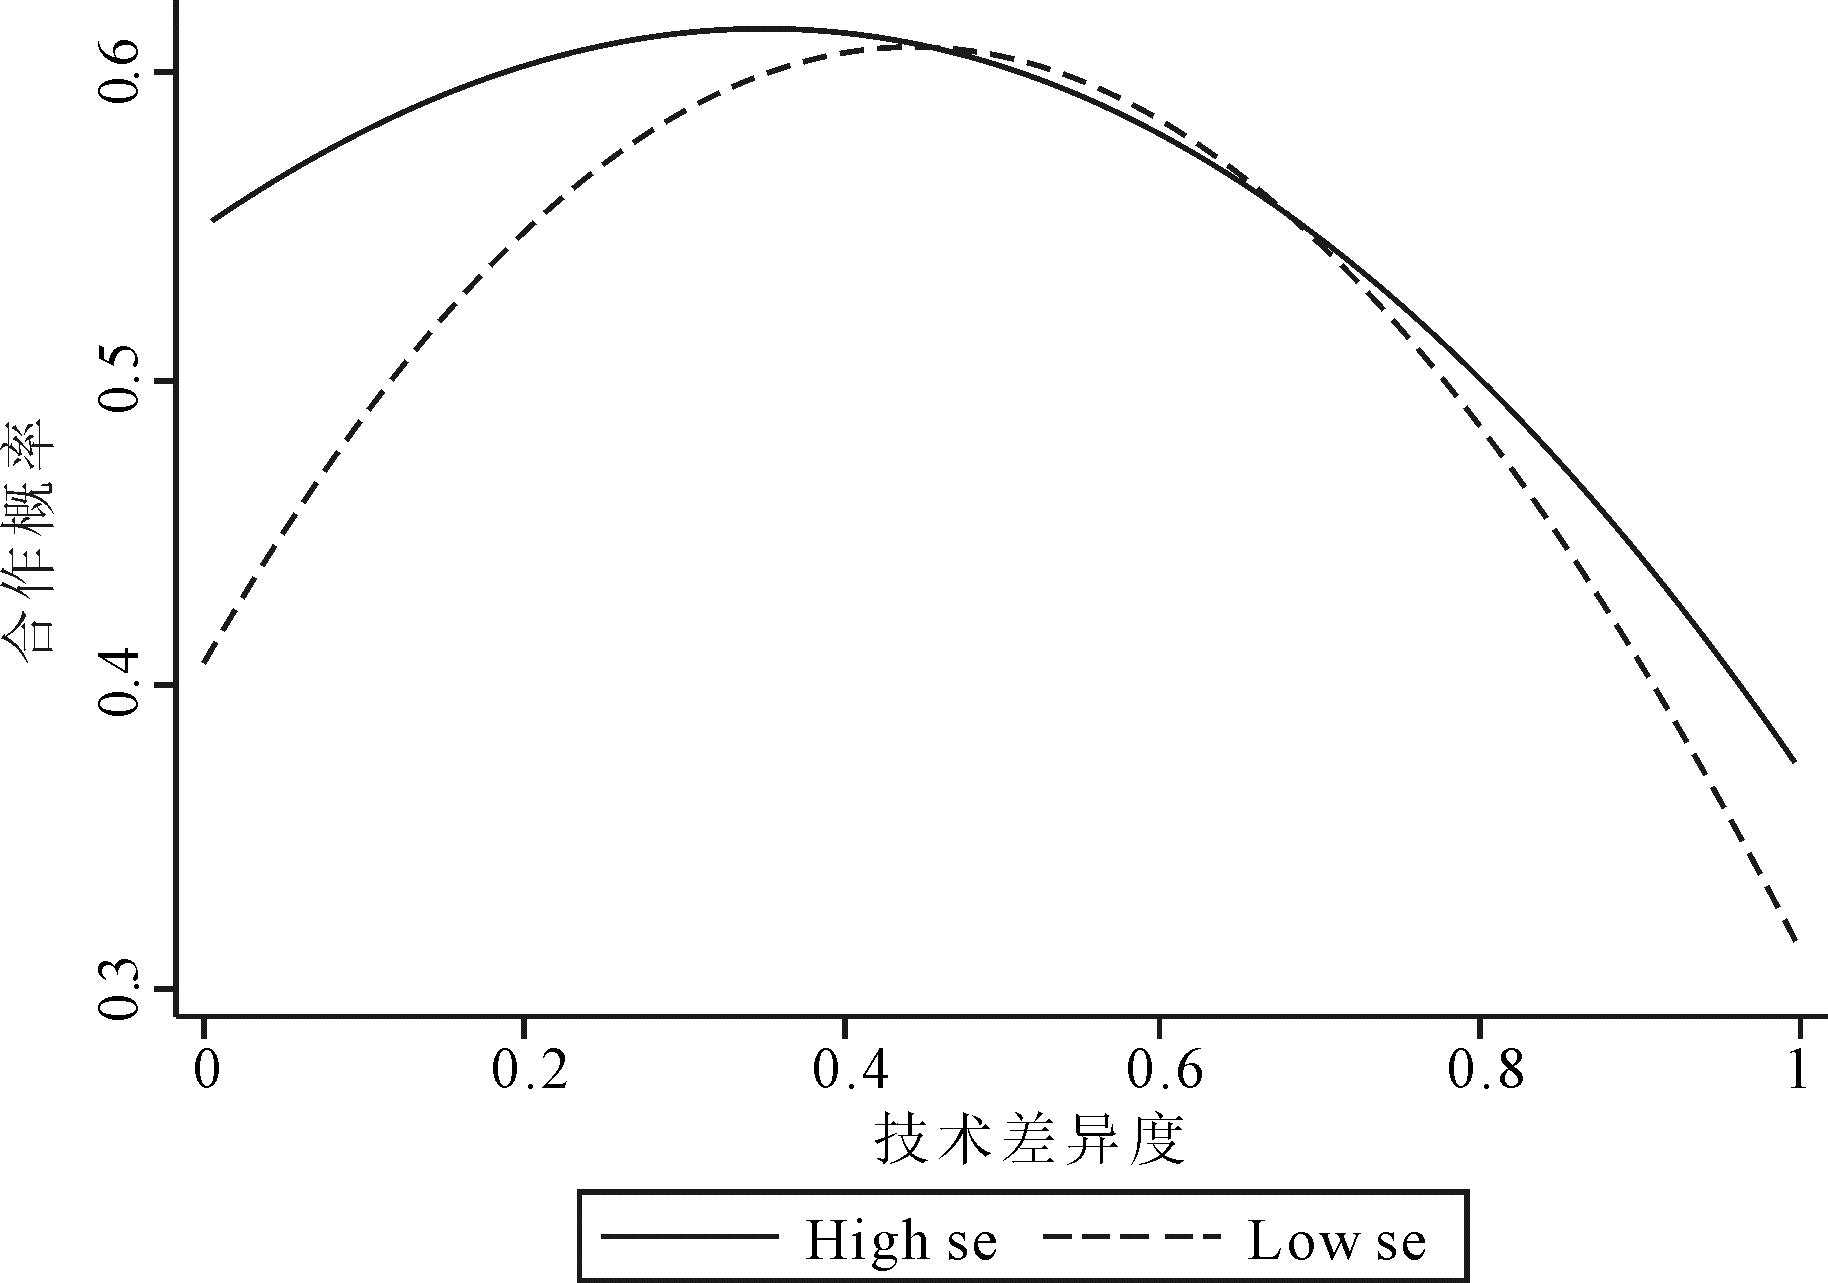
图3 信号环境的调节效应曲线
Fig. 3 Curves of moderating effect of signal environment
由模型(4)可见,企业间的市场重叠(Mo)与自变量二次方项(Tech differentiation2)交互项的系数在1%水平上显著为负(b4=-89.795,p<0.01),该结果证明假设H3成立(交互项与二次方项的系数同时为负,即正向调节),图4展示企业间的市场重叠正向调节技术差异度与非对称创新合作之间的倒U形关系,在市场重叠度高时,这一关系更为显著,并且在市场重叠较大时整体曲线呈现上移趋势。
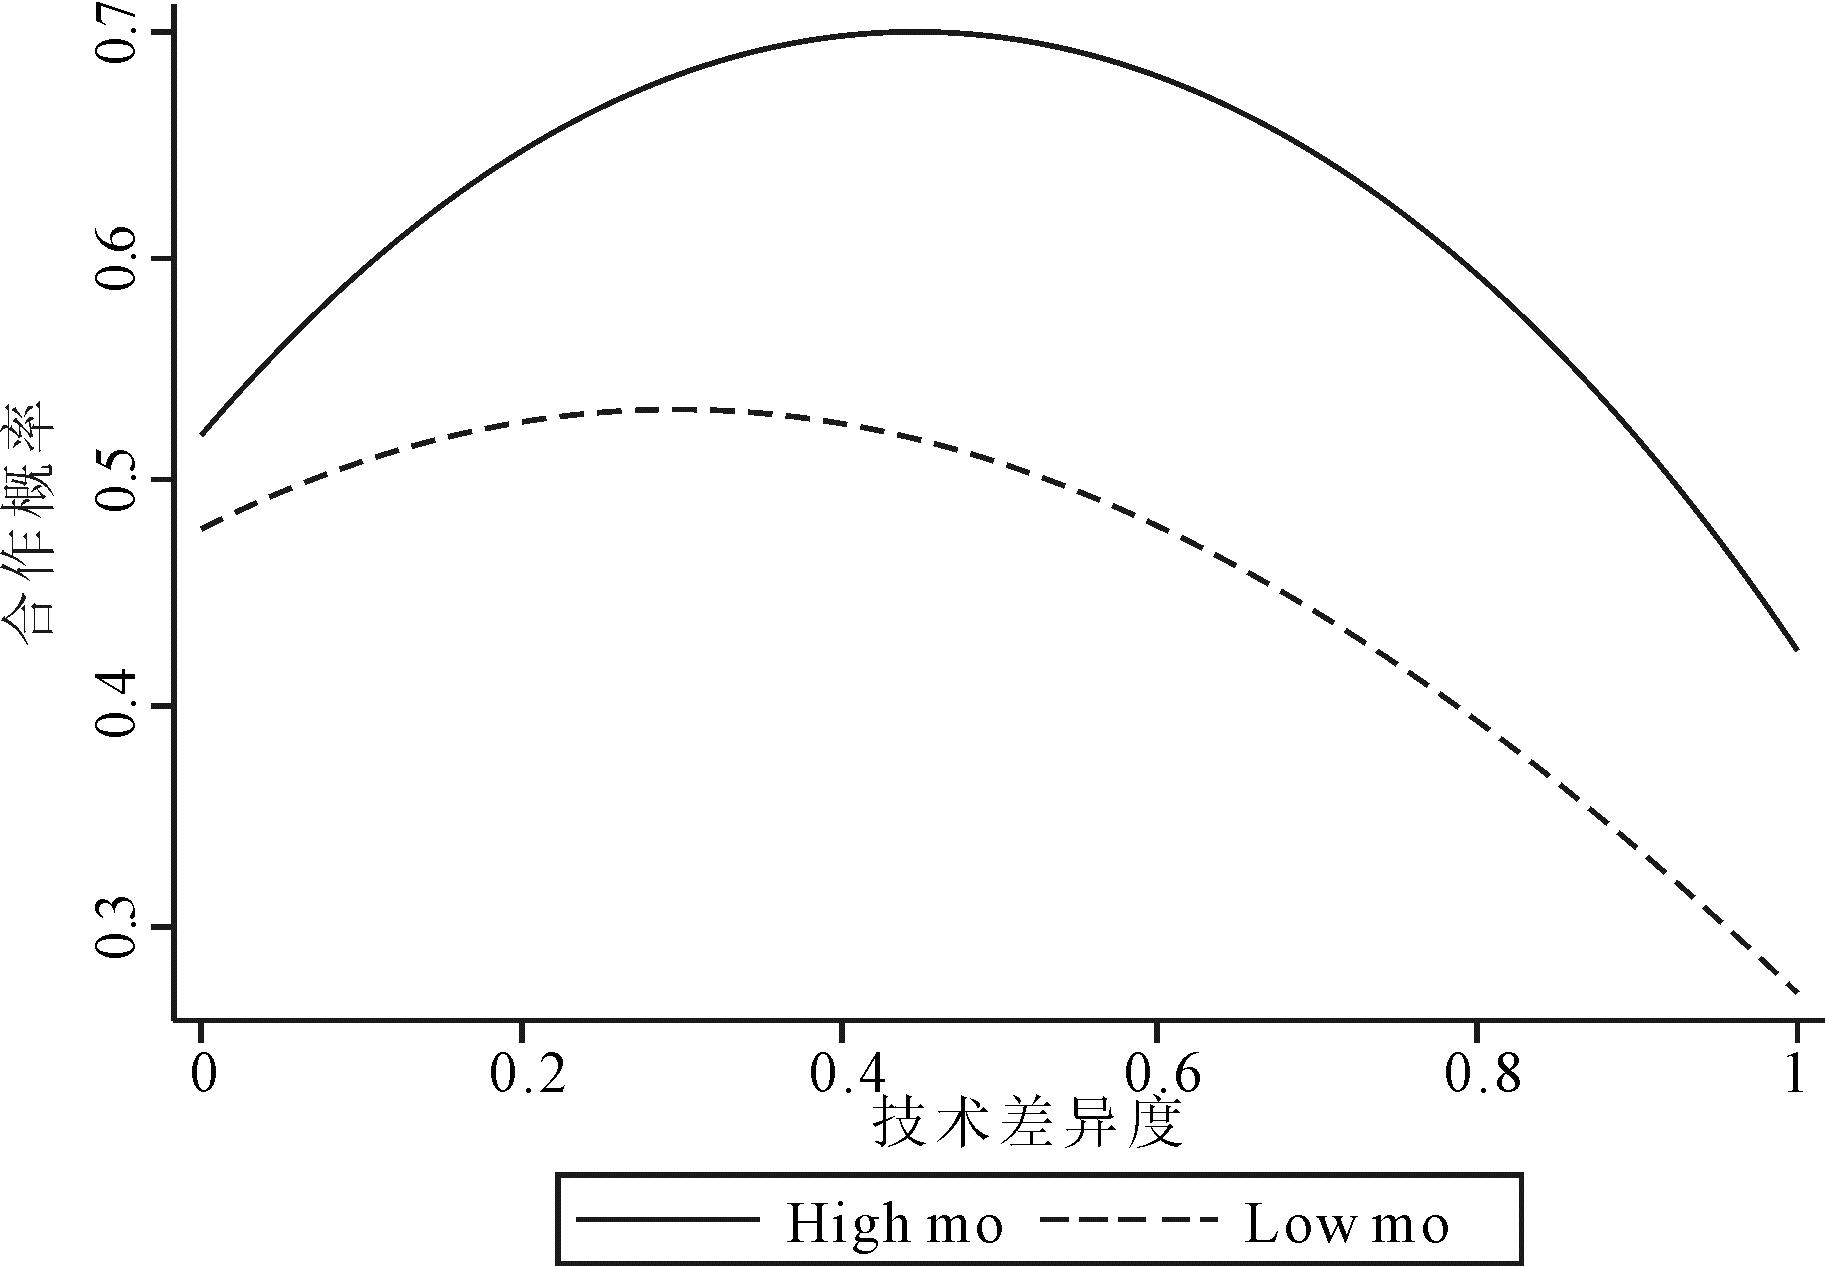
图4 市场重叠的调节效应曲线
Fig.4 Curves of moderating effect of market overlap
模型(5)中,头部企业的创新能力(Act)与自变量二次方项(Tech differentiation2)交互项的系数在1%水平上显著为负(b5=-8.034,p<0.01),该结果证明假设H4成立(交互项与二次方项的系数同时为负,即正向调节),图5展示头部企业的创新能力正向调节技术差异度与非对称创新合作之间的倒U形关系,在创新能力更强的头部企业中,这一关系更显著,且当头部企业的创新能力较强时,整体曲线呈现上移趋势。
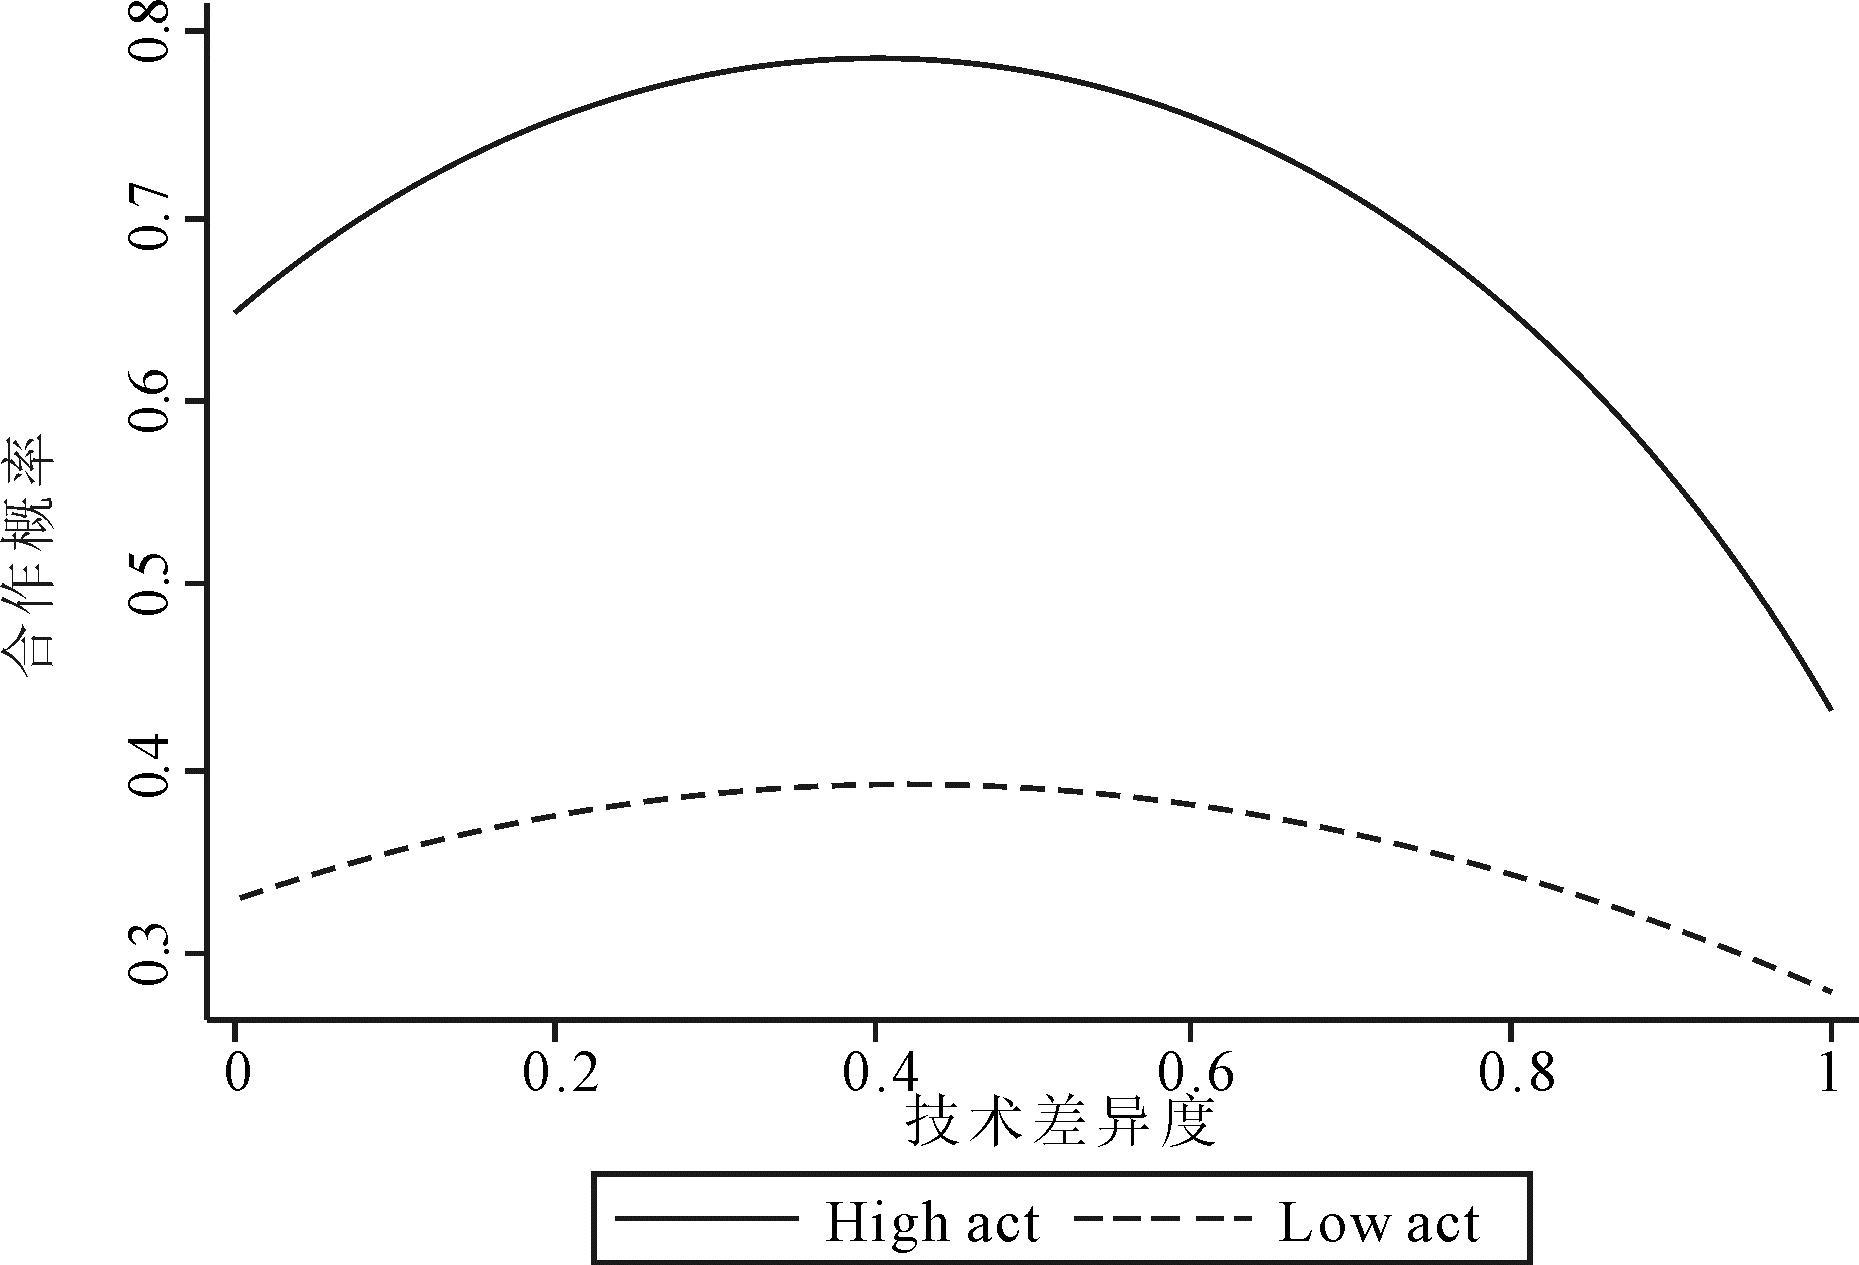
图5 创新能力的调节效应曲线
Fig.5 Curves of moderating effect of innovation capability
本文采用替换调节变量、调整样本年份区间以及减少伪目标匹配数量等方式进行稳健性检验。
(1)替换调节变量。信号环境的代理变量更换为跟随企业在t年的相关调研报告数量(见表4中模型(1));市场重叠的代理变量更换为基于微软发布的MiniLM-L12-v2的BERT类模型,计算t年跟随企业i和头部企业j的经营范围文本相似度(模型(2));创新投入更换为企业研发投入金额占总资产的比值(模型(3)),最终得到与表3基本一致的结果,即通过稳健性检验。
表4 替换调节变量的回归结果
Table 4 Regression results with alternative moderating variables
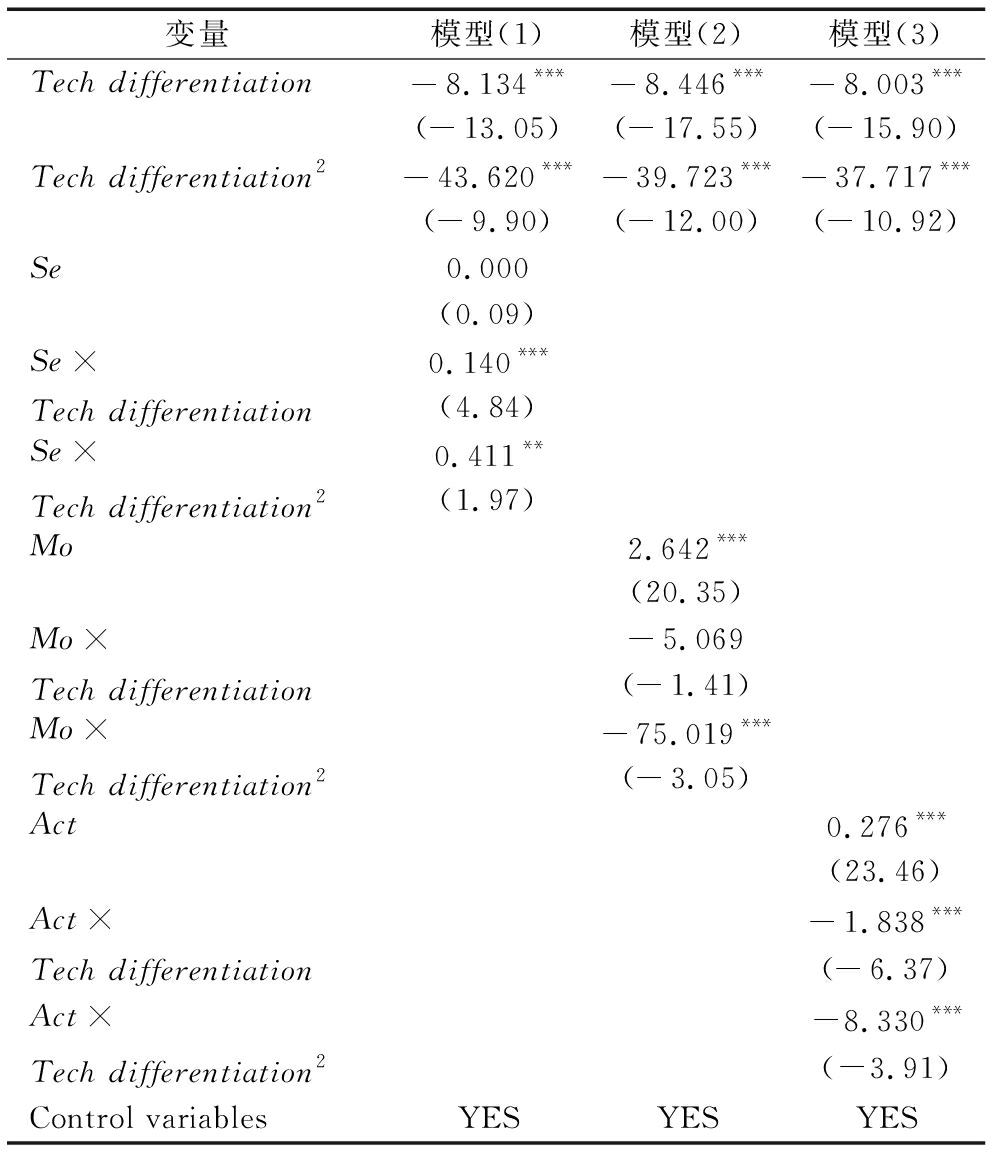
变量模型(1)模型(2)模型(3)Tech differentiation-8.134***-8.446***-8.003***(-13.05)(-17.55)(-15.90)Tech differentiation2-43.620***-39.723***-37.717***(-9.90)(-12.00)(-10.92)Se0.000(0.09)Se×Tech differentiation0.140***(4.84)Se×Tech differentiation20.411**(1.97)Mo2.642***(20.35)Mo×Tech differentiation-5.069(-1.41)Mo×Tech differentiation2-75.019***(-3.05)Act0.276***(23.46)Act×Tech differentiation-1.838***(-6.37)Act×Tech differentiation2-8.330***(-3.91)Control variablesYESYESYES
(2)调整样本年份区间。样本区间调整为2018—2023年,结果与表3基本一致,表明通过稳健性检验(见表5)。
表5 调整样本区间后的回归结果
Table 5 Regression results after adjusting the sample period
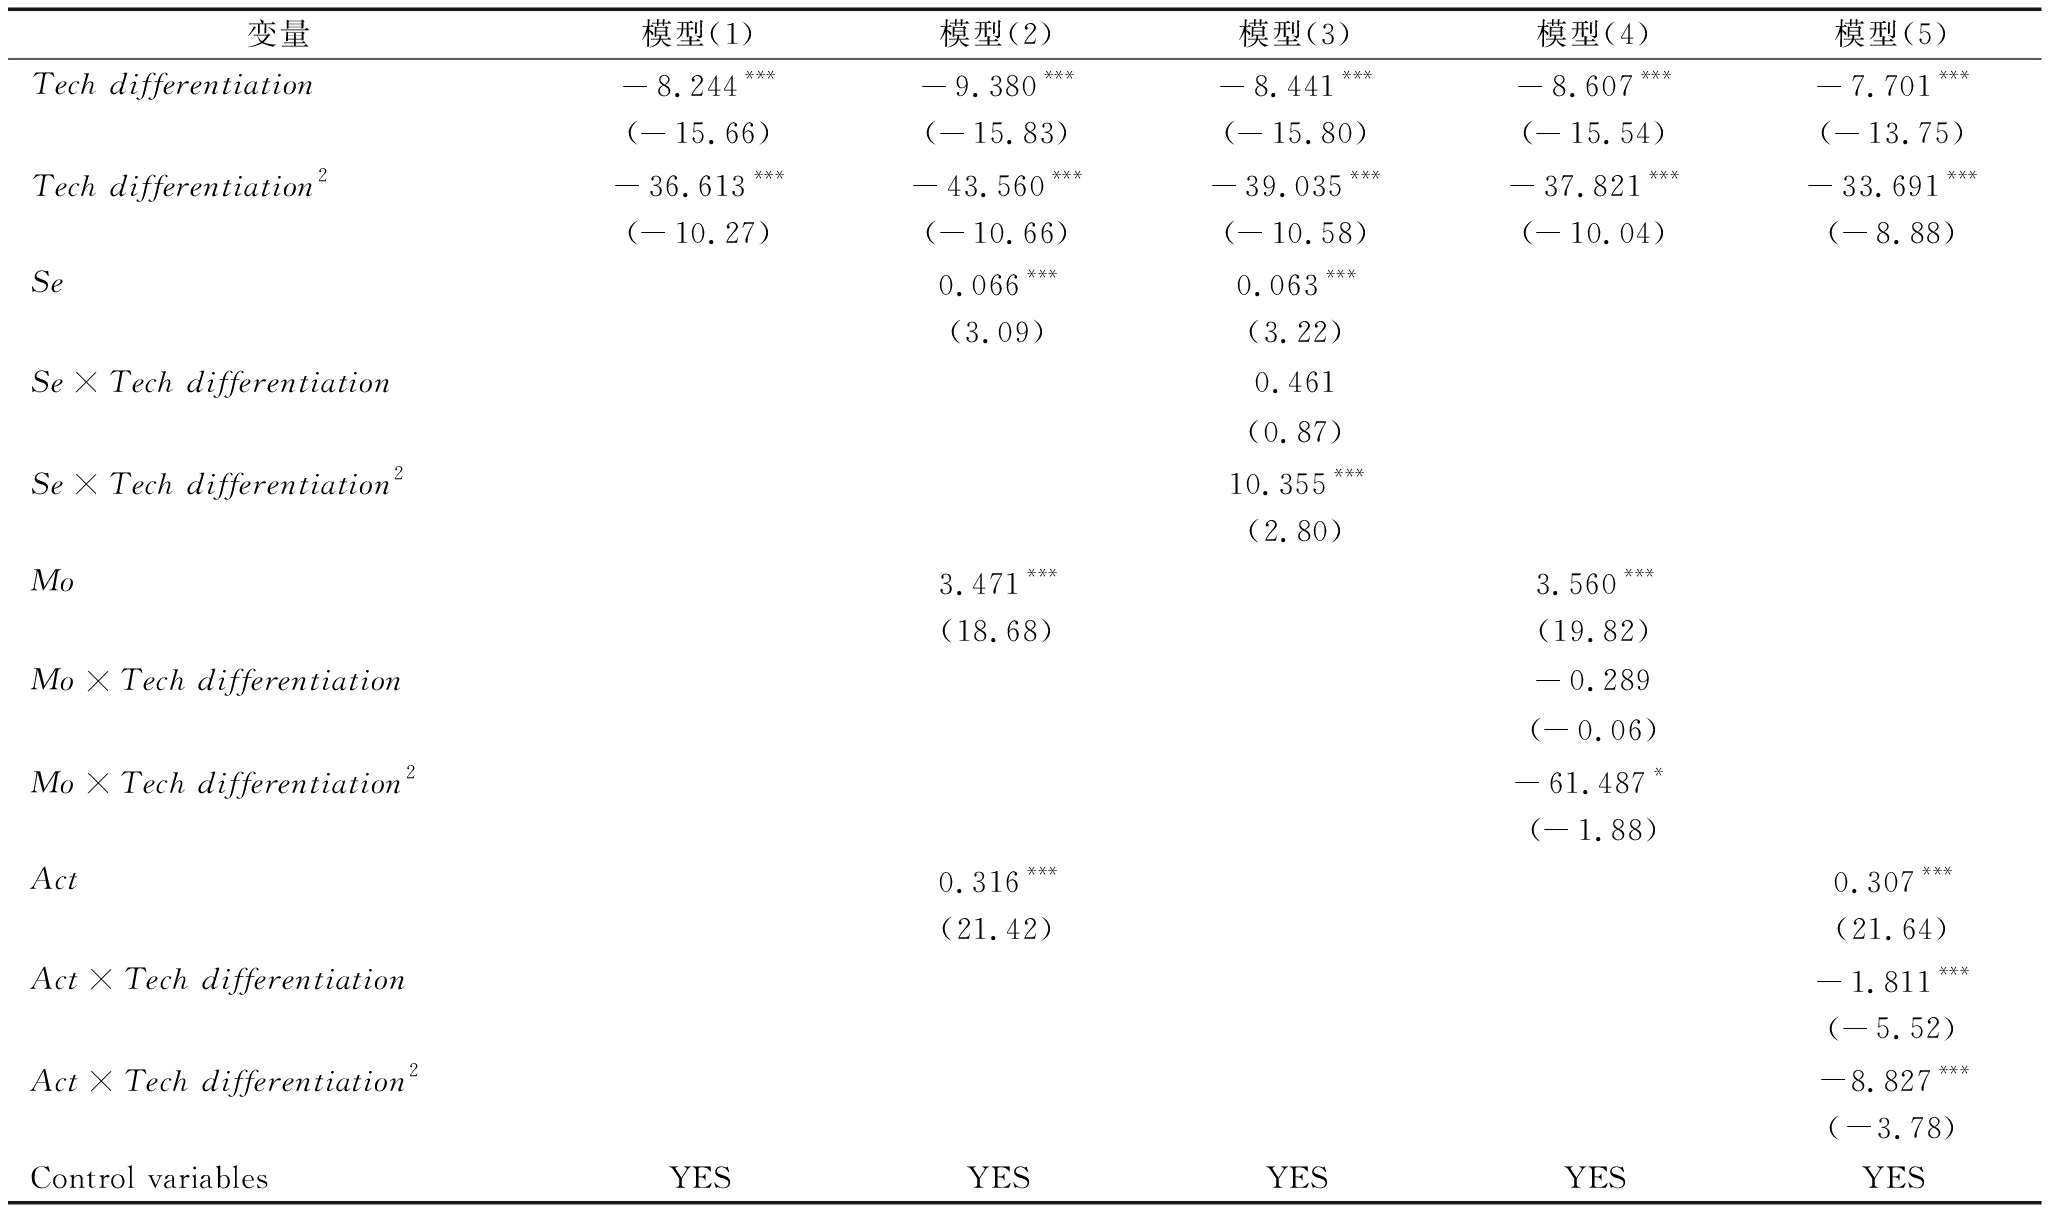
变量模型(1)模型(2)模型(3)模型(4)模型(5)Tech differentiation-8.244***-9.380***-8.441***-8.607***-7.701***(-15.66)(-15.83)(-15.80)(-15.54)(-13.75)Tech differentiation2-36.613***-43.560***-39.035***-37.821***-33.691***(-10.27)(-10.66)(-10.58)(-10.04)(-8.88)Se0.066***0.063***(3.09)(3.22)Se×Tech differentiation0.461(0.87)Se×Tech differentiation210.355***(2.80)Mo3.471***3.560***(18.68)(19.82)Mo×Tech differentiation-0.289(-0.06)Mo×Tech differentiation2-61.487*(-1.88)Act0.316***0.307***(21.42)(21.64)Act×Tech differentiation-1.811***(-5.52)Act×Tech differentiation2-8.827***(-3.78)Control variablesYESYESYESYESYES
(3)减少伪目标匹配数量。本文将伪目标匹配数量从最多5家缩减为1家,即每个真实合作对构建两个伪合作对,最终得到与表3基本一致的结果,见表6,表明研究结果通过稳健性检验。
表6 调整伪目标匹配数量后的回归结果
Table 6 Regression results after adjusting the numbers of pseudo-target matches
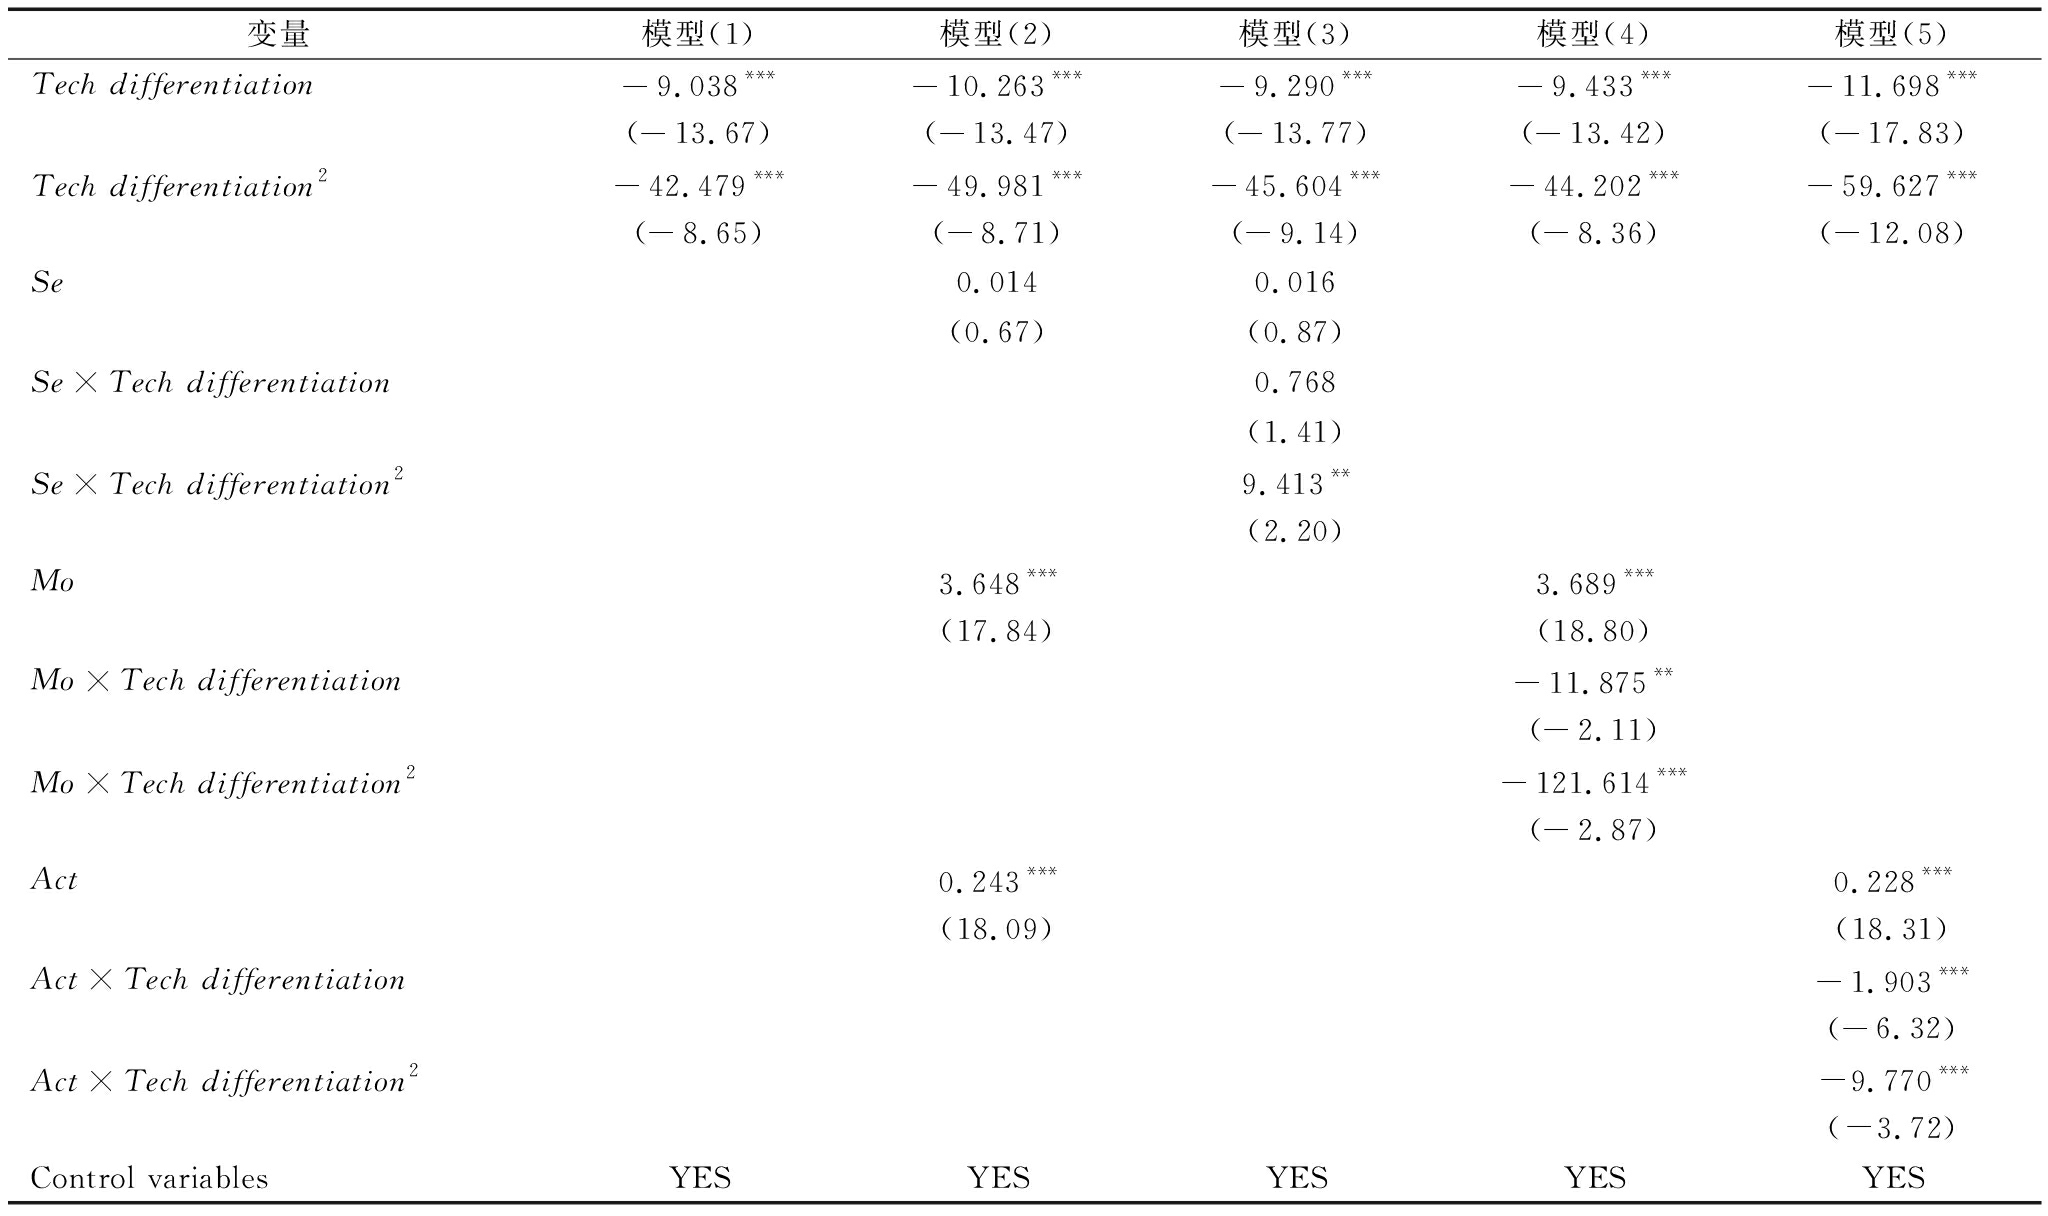
变量模型(1)模型(2)模型(3)模型(4)模型(5)Tech differentiation-9.038***-10.263***-9.290***-9.433***-11.698***(-13.67)(-13.47)(-13.77)(-13.42)(-17.83)Tech differentiation2-42.479***-49.981***-45.604***-44.202***-59.627***(-8.65)(-8.71)(-9.14)(-8.36)(-12.08)Se0.0140.016(0.67)(0.87)Se×Tech differentiation0.768(1.41)Se×Tech differentiation29.413**(2.20)Mo3.648***3.689***(17.84)(18.80)Mo×Tech differentiation-11.875**(-2.11)Mo×Tech differentiation2-121.614***(-2.87)Act0.243***0.228***(18.09)(18.31)Act×Tech differentiation-1.903***(-6.32)Act×Tech differentiation2-9.770***(-3.72)Control variablesYESYESYESYESYES
本研究基于2012—2023年A股上市公司专利文本与合作数据,构建“检测—解码”双过程模型,实证检验技术差异度对非对称创新合作的影响机制与边界条件,主要研究结论如下:
(1)技术差异度与非对称创新合作之间存在显著的倒U型关系。在低差异度区间,信号质量的正向甄别效应占主导,合作概率随差异度提升而上升;超过临界值后,信号可见度的衰减效应转为主导,合作概率随差异度提升而下降。这一发现有效调和了已有研究中资源互补视角与技术邻近视角之间的线性冲突,揭示技术差异对合作的影响并非简单的线性关系,而是存在一个最优区间,在中等区间内既能通过差异化研发传递高质量创新信号,又能保持在头部企业的有效认知范围内。
(2)信号环境、企业间市场重叠、头部企业创新能力对上述倒 U 型关系存在差异化的调节作用。良好的信号环境主要影响检测阶段的信号可见度,能拓宽高差异度信号的有效检测范围、提高被关注程度,削弱信号可见度的衰减效应;更大的市场重叠既能在检测阶段缩短技术信号的有效传播距离、提高头部企业对信号检测的敏感度、放缓信号可见度的衰减,又能在解码阶段促使头部企业更好地理解差异化技术的潜在市场价值,降低解码难度、强化信号质量正向效应。头部企业创新能力越强,其信号解码精度与风险容忍度越高,能够强化信号质量的正向效应,表明创新能力强的头部企业能从差异化合作中获益。
(3)明确非对称创新合作的筛选逻辑是头部企业在高度不确定性下的信号甄别与认知加工过程,而非传统研究强调的单纯的资源互补与匹配。合作能否达成,既取决于跟随企业技术差异度信号属性,也取决于头部企业在“检测—解码”双过程中对信号的识别与评估。这意味着中小企业无法进入头部企业的合作视野往往不是因为它们缺乏合作价值,而是因为它们的技术差异度信号未能被头部企业有效检测或准确解码。
(1)将信号理论深度嵌入非对称创新合作的独特情境,突破了传统创新合作研究的理论局限与场景偏差。现有研究普遍局限于企业间技术邻近性,忽略了企业技术组合对整体技术空间的独特性以及对其他企业创新行为的影响,且多基于资源互补、技术邻近、制度等视角[18-20],普遍隐含“合作双方评估权对等”“头部企业技术位势绝对领先”的前提假设[11],与大中小企业融通创新中“头部主导、跟随被动”的非对称现实脱节。这些研究往往将合作视为双方资源匹配的结果,拘泥于以资源禀赋、动态能力作为创新协同的常用前提,忽视了非对称情境下头部企业单方主导筛选的核心逻辑,难以解释为何许多具有技术异质性的中小企业无法进入头部企业的合作视野。本文突破传统资源观与能力观的解释局限,明确指出非对称创新合作的核心本质是头部企业在高度不确定性下的信号甄别过程,其决策依据是跟随企业技术差异度的信号有效性,而非单纯的资源、技术异质性等传统因素。本文所采用的技术差异度指标,正是衡量企业相对整个行业技术生态的整体独特性而非简单的双边相似度,能够更精准地捕捉那些在主流技术轨道边缘深耕但具有突破性潜力的中小企业,填补了非对称创新合作前置形成机制的研究空白,也为信号理论在创新管理领域的情境化应用拓展了全新场景。
(2)构建“检测—解码”双过程模型,将信号可见度与信号质量提升作为信号有效性的核心维度,完善了信号传递全流程的理论认知。传统信号理论研究长期将信号有效性简化为信息不对称程度与信号成本间的直接关联,既忽视了信号可见度对信号有效性的关键影响,也将信号接收方的认知处理过程视为理论“黑箱”。本文将信号可见度提升为与信号质量并列、决定信号有效性的维度,弥补了传统信号研究长期对成本机制的过度依赖与对可见度机制的忽视,为解释现实中低成本信号的有效性问题提供了理论依据。本文揭示了非对称情境下信号有效性取决于信号属性与接收者认知过程动态匹配的规律,将头部企业的信号接收过程拆解为“检测-解码”两个并行的认知阶段,对应信号可见度的负向衰减路径与信号质量的正向提升路径,厘清了技术差异度通过信号质量与信号可见度影响合作的双重路径,从认知层面解释了二者动态平衡下倒U型关系的内在逻辑。
(3)拓展了信号理论的边界条件,深化了对信号接收者异质性影响的理论解释。传统信号研究大多隐含信号接收者同质性的简化假设[23],认为同一信号对所有接收者具有相同的有效性。本文明确了头部企业作为信号接收方的异质性特征对信号有效性的关键影响,引入信号环境、市场重叠及头部企业创新能力三大调节变量,检验了其在信号“检测”与“解码”阶段的差异化边界作用,拓展了信号理论的核心维度与边界条件,厘清了同一技术差异度信号在不同头部企业间产生异质性决策结果的微观机制,深化了对信号接收者异质性影响的理论认知,也为后续信号理论的情境化拓展提供了分析思路。
对于头部企业而言,关注技术差异度有助于精准筛选出具有高合作价值的企业,加强对非典型技术路径的评估能力建设。创新能力较强的头部企业,应充分发挥自身信号解码与技术整合优势,适度放宽技术差异度筛选阈值,主动关注偏离主流技术轨道的高潜力中小企业,突破认知锁定;创新能力相对薄弱的头部企业,应优先聚焦中低差异度的合作对象,同步建立细分领域技术评估体系。
对于跟随企业而言,应避免陷入“技术同质化内卷”与“过度差异化孤岛化” 两大误区。聚焦细分技术赛道构建差异化专利组合,通过差异化研发形成技术壁垒,向头部企业传递高质量创新能力信号。同时控制在行业主流认知的有效区间内,避免因过度偏离主流轨道导致信号可见度大幅衰减。
对政策制定者而言,一是搭建技术信号精准展示与传播平台,破解信息不对称问题,搭建分行业的专利技术与创新成果数字化展示平台,将中小企业的差异化技术成果精准推送给对应领域的头部企业,降低信号搜索与检测成本;二是联合高校、科研院所、行业协会,建立对中小企业差异化技术成果的权威认证与背书机制,建立细分领域技术差异度与创新能力的行业评价标准,帮助头部企业更精准地完成信号质量甄别;三是围绕重点产业链的核心环节,梳理头部企业的技术需求清单与中小企业的技术供给清单,开展产业链上下游的定向对接活动,压缩技术信号的传递距离与解码成本,推动技术差异度转化为产业链协同创新的核心动力。
本研究仍存在一些不足。第一,主要关注了头部企业与跟随企业之间的二元合作关系,而在实际的产业生态系统中创新合作往往涉及多个主体间的复杂交互关系,未来研究可以进一步拓展分析多主体参与的合作场景;第二,部分企业为了避免技术公开产生的泄密风险而选择不申请专利,因此技术路线并不完全反映在专利上,且受限于现有数据平台无法批量获得专利全文,未来可结合多源数据提升技术差异度测度精度;第三,数据主要来源于上市公司,而大量具有高技术差异度的企业未能进入观测范围,未来可结合风险投资数据等进一步拓展样本覆盖范围。
[1] 周钟,付胜君,班燚.政府补贴影响创新生态系统主体间技术博弈研究[J/OL].科研管理,1-15[2025-03-20].http://kns.cnki.net/kcms/detail/11.1567.G3.20250103.0908.004.html.
[2] 李林,罗文竹,何建洪,等.非对称依赖下领军企业与追随者新兴技术创新协作[J].中国软科学,2024(12):114-131.
[3] 孙锦萍,董志勇.大企业引领了创新发展吗?——基于中国上市公司示范效应的研究[J].经济与管理研究,2024,45(11):104-125.
[4] STERN I, DUKERICH J M, ZAJAC E.Too good to be true? the unintended signaling effects of educational prestige on external expectations of team performance[J]. Strategic Management Journal, 2014,35:512-531.
[5] ARTS S, CASSIMAN B, HOU J. Technology differentiation, product market rivalry, and M&A transactions[J]. Strategic Management Journal, 2025,46(4):837-862.
[6] CANER T,BRUYAKA O,PRESCOTT J E .Flow signals: evidence from patent and alliance portfolios in the us biopharmaceutical industry[J].Journal of Management Studies, 2018, 55(2):232-264.
[7] ARTS S, CASSIMAN B, HOU J. Position and differentiation of firms in technology space[J]. Management Science, 2023, 69(12): 7253-7265.
[8] LEENDERS M A, VOERMANS C A. Beating the odds in the innovation arena: the role of market and technology signals classification and noise[J]. Industrial Marketing Management, 2007, 36(4): 420-429.
[9] 顾桂芳,李文元,朱雪蕴.主体间依赖对创新生态系统价值共创的影响机制研究——基于伙伴企业视角[J].科技进步与对策,2025,42(10):14-24.
[10] 段庆锋,冯珍.多维视角下技术距离对企业研发合作关系影响的实证研究[J].科技进步与对策,2020,37(14):110-117.
[11] COZZA C,ZANFEI A.Firm heterogeneity,absorptive capacity and technical linkages with external parties in Italy[J].Journal of Technology Transfer,2016,41(4):1-19.
[12] DROVER W,WOOD M S,CORBETT A .Toward a cognitive view of signalling theory: individual attention and signal set interpretation[J].Journal of Management Studies, 2018,55(2):209-231.
[13] PAN X,CHEN X,QIU S .Pushing boundaries or overstepping? exploring the paradoxical impact of radical innovation on government subsidies in Chinese SMEs[J].Technovation, 2024, 132:102988.
[14] VO D H .Patents and early-stage financing: matching versus signaling[J].Journal of Small Business Management, 2019, 57(4):1252-1279.
[15] LAMIN A.Business groups as information resource: an investigation of business group affiliation in the indian software services industry[J].Academy of Management Journal, 2013,56(5):1487-1509.
[16] DU J, ZHAO E Y. International expansion and home-country resource acquisition: a signaling perspective of emerging-market firms′ internationalization [J]. Journal of International Business Studies, 2023, 54: 1642-1660.
[17] RUNGE S,SCHWENS C,SCHULZ M .The invention performance implications of coopetition: how technological, geographical, and product market overlaps shape learning and competitive tension in R&D alliances[J].Strategic Management Journal,2022,43(2):266-294.
[18] FABRA I T, GHOBADIAN A, TROISE C, et al. Antecedents of successful diffusion of breakthrough innovations past the formative phase: perceptions of innovation-engaged practitioners [J]. Technovation, 2023, 127: 102851.
[19] 王郁,杨乃定,张延禄,等.本土集中式研发网络对企业技术创新的影响研究[J].管理评论,2025,37(1):75-86.
[20] 刘玉斌,能龙阁.数字化转型的溢出效应:扩散还是虹吸?——基于行业内领军企业与行业间产业链双重视角[J].经济与管理研究,2024,45(6):38-57.
[21] 党兴华,刘景东.技术异质性及技术强度对突变创新的影响研究——基于资源整合能力的调节作用[J].科学学研究,2013,31(1):131-140.
[22] MILLER S R,INDRO D C,RICHARDS M ,et al.Financial implications of local and nonlocal rival isomorphism: a signaling paradox[J].Journal of Management, 2013, 39(7):1979-2008.
[23] CONNELLY B L,CERTO S T,REUTZEL C R ,et al.Signaling theory: state of the theory and its future[J].Journal of Management,2025, 51(1):24-61.
[24] HOENIG D, HENKEL J. Quality signals? the role of patents, alliances, and team experience in venture capital financing[J]. Research Policy, 2015, 44(5): 1049-1064.
[25] STERN I,JAMES S D .Whom are you promoting? positive voluntary public disclosures and executive turnover[J].Strategic Management Journal, 2016,37: 1413-1430.
[26] PIETRO F D,GRILLI L,MASCIARELLI F .Talking about a revolution? costly and costless signals and the role of innovativeness in equity crowdfunding[J].Journal of Small Business Management, 2020(3):1-32.
[27] LIU Z, LI J, ZHANG X. How does CEO curiosity affect firm innovation?[J]. Technovation, 2023, 127: 102848.
[28] CHEN T,TRIBBITT M A,YANG Y ,et al.Does rivals' innovation matter? a competitive dynamics perspective on firms' product strategy[J].Journal of Business Research, 2017, 76:1-7.
[29] KIBLER E,SALMIVAARA V,STENHOLM P,et al. Inside-out and outside-in: how entrepreneurial ecosystems can build legitimacy through signaling[J]. Journal of Business Venturing,2022,37(6):106236.
[30] JONES D A, WILLNESS C R, MADEY S. Why are job seekers attracted by corporate social performance? experimental and field tests of three signal-based mechanisms[J]. Academy of Management Journal, 2014,57(2): 383-404.
[31] YAN T T, YANG Y,DOOLEY K ,et al.Trading-off innovation novelty and information protection in supplier selection for a new product development project: supplier ties as signals[J].Journal of Operations Management, 2020,66(7-8):933-957.
[32] CAMPBELL J T, SIRMON D G, SCHIJVEN M. Fuzzy logic and the market: a configurational approach to investor perceptions of acquisition announcements[J]. Academy of Management Journal, 2016, 59(1): 163-187.
[33] COLOMBO M G,GUERINI M,HOISL K ,et al.The dark side of signals: patents protecting radical inventions and venture capital investments[J].Research Policy, 2023, 52(5):104741.
[34] DARNALL N,EDWARDS D. Predicting the cost of environmental management system adoption: the role of capabilities, resources and ownership structure[J].Strategic Management Journal, 2006,27(4):301-320.
[35] KING A A,LENOX M,TERLAAK A .The strategic use of decentralized institutions: exploring certification with the ISO 14001 management standard[J].Routledge, 2005,48(6):1091-1106.
[36] DESJARDINE M R, EMILIO M, RODOLPHE D. Why activist hedge funds target socially responsible firms: the reaction costs of signaling corporate social responsibility[J]. Academy of Management Journal, 2021, 64(3): 851-872.
[37] HU Y, MCNAMARA P, PIASKOWSKA D.Project suspensions and failures in new product development:returns for entrepreneurial firms in co-development alliances[J].Journal of Product Innovation Management,2017,34(1):35-59.
[38] XUE H, ZENG S, SUN D, et al. Impacts of peers′ mergers and acquisitions on firm innovation[J]. IEEE Transactions on Engineering Management, 2024, 71: 598-613.
[39] 张倩倩,唐卓思,何潇潇,等.“蹭热点”式转型路:企业热点信息披露与高质量创新[J].财贸经济,2024,45(8):137-153.
[40] ZENG K L, TANG T, LIU F B, et al. Innovation links, information diffusion, and return predictability: evidence from China[J]. International Review of Financial Analysis, 2022, 83: 102225.
[41] YAN Y,DONG J Q,FAEMS D .Not every coopetitor is the same: the impact of technological, market and geographical overlap with coopetitors on firms' breakthrough inventions[J].Long Range Planning, 2020,53(1):101873.
[42] 卢福财,王雨晨,徐远彬.头部企业在数字化转型中的作用[J].数量经济技术经济研究,2024,41(5):92-112.
[43] 晏超,钟慧洁,戴文涛.上市公司参与PPP项目对创新产出的影响[J].科研管理,2025,46(3):91-100.
[44] 王健,李明操,蒋忠中,等.企业绿色技术创新的供应链溢出效应研究[J].管理科学学报,2025,28(1):77-99.
[45] 刘冬姣,朱涛.首台(套)重大技术装备保险与企业创新投入[J/OL].科学学研究,1-21[2025-05-18].https://doi.org/10.16192/j.cnki.1003-2053.20250514.001.
[46] DEFOND M, ERKENS D H, ZHANG J. Do client characteristics really drive the Big N audit quality effect? new evidence from propensity score matching[J]. Management Science, 2017, 63(11): 3628-3649.