开放科学(资源服务)标识码(OSID):
The study identifies the root cause of the current predicament as the misidentification of state-owned scientific and technological achievements as ordinary state-owned assets, which subjects them to a static governance logic focused on physical control and book-value preservation. This approach fails to recognize their distinctive nature as knowledge-based, time-sensitive assets whose value depends on circulation speed and market adaptability, causing them to lose market windows and depreciate implicitly under lengthy approval procedures. This misalignment in legal characterization further generates three consequences. First, it gives rise to normative conflict between legal empowerment and administrative regulation. Higher-level laws encourage autonomous disposition, whereas lower-level rules retain strict approval and supervisory mechanisms, thereby weakening the practical effect of statutory authorization. Second, it creates operational blockages throughout the entire commercialization chain, including the hollowing-out of disposition rights, the conflict between dynamic value realization and static value-preservation requirements, and the excessive concentration of liability on individual decision-makers. Third, it leads to systemic failure in the broader commercialization ecosystem, manifested in distorted incentive mechanisms, reinforced bureaucratic governance, and the treatment of scientific and technological achievements as rigidly controlled asset objects rather than as carriers of innovation value.
By adopting a combination of normative legal analysis, institutional analysis, and policy observation,the study examines the value conflict between innovation-promoting legislation and risk-control-oriented state-owned asset regulation, and analyzes representative local reform pilots in different regions of China. These pilot practices are categorized into three types of policy instruments: rule-adjustment instruments, property-right incentive instruments, and market-enabling instruments. On this basis, the study evaluates both their reform effects and their institutional limits, and further proposes a systematic rule-of-law path for rebalancing rights and responsibilities in the commercialization of state-owned scientific and technological achievements.
To address this structural dilemma, this study proposes a four-dimensional legal framework centered on the concept of "time-limited franchised state-owned assets". This concept is a further refinement of the notion of "exceptional assets". Its core implication is that, although state-owned scientific and technological achievements should remain under state ownership because they are generated through public investment, part of the general rules governing state-owned assets should be expressly exempted by law in light of their intangibility, value volatility, and innovation-promoting policy function. At the legislative level, their special legal status should be confirmed through exclusion clauses in general state-owned asset legislation and through specialized legal norms. At the enforcement level, a regulatory model of "negative list + statutory exemption + ex post filing" should be established to shift from prior approval to bottom-line supervision. At the judicial level, a defense standard centered on due diligence should be constructed so as to move liability determination from result-based attribution to conduct-based review. At the supporting institutional level, reforms in property-right registration, revenue distribution, and exit mechanisms should be advanced in a coordinated manner so as to facilitate circulation, strengthen incentives, and tolerate reasonable failure.
开放科学(资源服务)标识码(OSID):
科技成果转化是我国构建国际科技竞争与合作新优势、实现高质量发展的重要抓手[1]。实践中,国有科技成果转化存在“不敢转、不愿转、转不动”的困境。究其原因在于,法律赋权与行政规制之间的权责失衡:一方面,《中华人民共和国科学技术进步法》(简称科学技术进步法)赋予科研事业单位以科技成果自主处置权;另一方面,《事业单位国有资产管理暂行办法》(简称《暂行办法》)等部门规章将国有科技成果纳入传统国资管理体系,沿用以保值增值、防止流失为目标的审批和问责程序。科研事业单位在行使法律赋予的转化权利时,将面临国资管理体系中较为严格的流失责任风险。这种权责的反向捆绑既可能一定程度上影响创新主体的内生动力,又容易造成国有科技成果在制度相对滞后情况下出现隐性贬值。
已有研究主要从3个方面展开探讨:一是“流程优化论”,侧重于转化链条与中介机制分析,主张通过完善中试平台、加强技术经理人队伍建设、优化供需匹配效率来提升科技成果转化率,但难以充分回应国有科技成果转化中国有资产管理的特殊性与复杂性。例如,有学者提出构建“供需—中介”协同机制,旨在破解服务专业性不足和协同失调的问题[2]。二是“产权激励论”,认为科技成果转化率低的根源在于产权界定模糊导致的激励不足。例如,有学者主张通过“事前确权”或“混合所有制改革”赋予科研人员剩余控制权和索取权[3],但忽视了我国科研机构的公立属性及公共财政负担原则[4]。三是法学视角下的“规范修改论”与“例外资产论”。其中,规范修改论主张通过修订法律文本、完善职务发明制度来实现公私法协同[5],但其多停留在政策呼吁层面,未能从法理逻辑上厘清国有科技成果与传统经营性国有资产的本质区别。例外资产论主张应将国有科技成果与其他资产加以区分,构建“科技成果权”,以此作为研究科技成果转化问题的起点[6],直接赋予其独立的财产属性,为国有科技成果转化研究提供了新视角。
本文在坚持公有制主体地位与国有资产安全底线的前提下,试图超越工具主义的局部矫正,寻求破解权责失衡困境的法治实践进路,主张通过立法承认国有科技成果的“例外资产”属性,并进一步将其明确为“时效性特许国有资产”,即国家基于公共财政投入享有所有权,但因科技成果具有无形性、价值易逝性以及促进创新的公共政策目标,可通过法律特别规定,豁免适用部分国资管理通用规则,形成一类特殊财产形态。基于此,打通从科技创新到产业转化的制度通道,助力发展新质生产力。
国有科技成果转化表面上是“不敢转、不愿转、转不动”的行为选择困境,根本上是科学技术进步法所代表的“创新促进型立法”与国资管理体系所代表的“行政管理型立法”在价值取向层面存在的分歧。其中,前者遵循“创新效率优先”的私权自治逻辑,后者固守“风险控制本位”的行政保留逻辑[7]。基于国有科技成果财产属性错位与权责基础不对称,衍生出赋权与规制的规范冲突、运行转化的机制梗阻及转化生态的体系失灵三重矛盾。
当前,国有科技成果转化的首要困境源于对其财产属性的认知偏差。国资管理体系未加区分地将国有科技成果纳入传统国有资产范畴,适用以物理控制、静态保值及风险最小化为核心的传统管理模式[8]。这一归类虽降低了管理成本,但忽视了国有科技成果作为特殊资产的内在属性。国有科技成果的独特属性决定其应被确立为“例外资产”,这是摆脱国有科技成果转化困境、探索适配性法治实践进路的前提。
(1)从价值属性看,基于《中华人民共和国民法典》(简称民法典)第二百四十条规定的所有权占有、使用、收益和处分的权能理论,可以认为,将国有科技成果定性为静态的物权客体,通过国资管理体系对其占有、使用、收益和处分进行刚性约束,体现出排他性的权利控制逻辑,与科技创新的内在规律存在不相适应之处。“创新”是一种动态资本[9],需要通过产权流动与风险投资实现价值增值。价值属性上的理解偏差导致在制度建构层面陷入产权弹性缺失困境:一方面,要求国有科技成果尽可能地通过高速流动释放价值;另一方面,登记、评估、审批等程序使科研主体名义上虽享有转化权利,实质上却承担着严格的程序责任与流失风险。
(2)从政策目标看,传统国资管理体系基于“静态财产保值观”,侧重于财政功能,将防止国有资产流失作为首要目标;而国有科技成果转化则基于“动态创新效率观”,侧重于公共服务功能,旨在通过技术应用与扩散促进生产力发展。如以管理存量财富的财政功能逻辑规制作为流量财富的国有科技成果,有可能引发价值逻辑的不相适应。国有科技成果作为一种时效性较强的无形资产,其价值在于流动而非持有[10]。若僵化地套用国资管理体系静态保值原则,通过繁琐的评估、备案与审批程序防止其低价转让,可能会错失转化的最佳窗口期,导致国有科技成果因过时而价值归零。目标差异使得科研主体陷入行权可能失责、守责无法行权的两难境地。
(3)从创新驱动看,传统国资管理体系建立在有形资产的静态物权逻辑之上,侧重于资产的物理控制和账面保值;而国有科技成果作为“创造性智力劳动的凝结物”,本质上是一种动态创新资本。这一属性决定其具有鲜明的时效性与技术迭代性,一旦脱离市场转化,可能会面临闲置即贬值的资产减损困境。当程序迟滞导致国有科技成果贬值时,责任往往归咎于决策者,将制度性风险转变为个人责任,进一步加剧权责配置的失衡。
总之,将国有科技成果与传统国有资产未作必要区分,是导致权责失衡困境的重要成因之一。因此,需从法理上完成对国有科技成果法律属性的确认,即国有科技成果并非传统国有资产,其属于应由法律特别规定,可豁免适用部分通用国资管理规则的特殊财产形态,即“例外资产”。
在法秩序统一性的原理下,法律体系内部及不同法律规范之间应保持协调一致并避免矛盾[11]。审视既有国有科技成果转化法律体系,其权责失衡困境主要体现在上位法鼓励创新的赋权逻辑与下位法强调管制的规制逻辑之间存在具体规则的衔接不畅与更深层次的法律位阶不协调。
从法律位阶看,修订后的科学技术进步法作为上位法,第三十二条明确赋予科研事业单位对其依法取得的国有科技成果享有自主处置权,即科研事业单位可依据法律直接行使转让、许可或作价投资的权利,无须行政机关介入,确立了“授权—行权”的权利范式,旨在将科研事业单位塑造成面向市场的理性决策主体(麻东锋等,2024)。而作为部门规章的《暂行办法》第二十五条及相关国资管理规则仍延续传统国资管理逻辑,将国有科技成果不加区分地纳入国有资产管理范畴,保留了严格的评估、备案与审批程序,其核心在于行政规制对国有资产安全的刚性维护,将主管部门设定为风险控制的最终责任人。理论上,下位法不得减损上位法授予的权利。实践中,科学技术进步法的赋权条款多为原则性规定,缺乏具体实施细则和操作程序。国资管理规则虽位阶较低,但其罚则清晰、追责严格。在行政惯性与风险防范心理驱动下,行政执法主体通常优先考虑遵守位阶较低但刚性更强的国资管理规则。在科学技术进步法以“促进型立法”定位淡化强制性规范时,部门规章则通过延续规制惯性,形成各法规定、效力竞合的碎片化治理状态。根源在于,立法尚未正式确认国有科技成果的“例外资产”属性,未将其从传统国资管理体系中剥离,致使“促进型立法”的赋权初衷被刚性规范所消解。
规范层面的逻辑冲突在制度运行层面体现为国有科技成果转化全链条的机制梗阻,致使法律赋权在实践中被虚置,行政规制在执行中产生功能异化,具体表现在以下3个方面:
(1)权能行使维度的形式自治与实质管制对抗。在权能配置上,尽管科学技术进步法第三十二条确立了科研事业单位的自主处置权,在“科研自主原则”立法本意的基础上,旨在构建一种基于私权自治的权利行使模式,认可科研事业单位对科研活动及科研成果的创造、发现、研发过程以及未来发展前景等事项享有决策优先性[12]。在国有资产管理的行政惯性下,这种自主权一定程度上被转化为一种“受程序规制的自主行使”。实践中,科研事业单位行使转让、许可或作价投资权利时,仍要接受国资管理部门的备案或审批。这种深度监管立足于国有资产经营者对公法义务的遵守,是国资管理部门对国有资产的“终极监督权”[13]。由此,法律赋予的排他性自主权在运行中被行政规制的“终极监督权”消解,形成“赋权—限权”的逻辑悖论。科研事业单位虽名义上拥有自主处置权,但实质上为行政审批程序的执行者,导致决策主体与责任主体分离,未能充分体现权责一致的基本原则[12]。
(2)价值实现维度的动态增值与静态保值冲突。价值目标实现上,国资管理与国有科技成果转化遵循不同逻辑,需要运行层面的有机衔接。国有科技成果作为一种时效性较强的无形资产,其价值在于在流动中实现动态增值,在价值转化过程中具有市场敏感性,其价值实现取决于国有科技成果的创新性、竞争性和市场适配性[14]。市场转化过程中,需要低交易成本、高决策弹性的转化通道。国资管理则以风险最小化为重点,以防止国有资产流失为核心,追求资产价值的静态保值,倾向于通过评估备案、审批问责、尽职追责等程序来锁定资产价格底线。既有制度安排将静态保值的国资管理逻辑套用于动态增值的国有科技成果,这种程序正义对效率价值的挤压容易导致国有科技成果在较长的审批程序中贬值,造成隐形流失[15]。
(3)责任归结维度的容错失灵与国资追责冲突。在责任追究机制上,科学技术进步法等法律虽提出勤勉尽责原则,但国资管理实践为结果导向的追责逻辑,容易出现“责罚泛化”现象。国有科技成果转化结果出现亏损或未达预期,决策者有可能面临国有资产流失的指控风险。这种“结果归责”对“行为归责”的压制,使得科研事业单位及相关工作人员采取防御性管理策略,倾向让国有科技成果在实验室“沉睡”,也不愿承担转化风险。这直接导致激励机制效果难以达到预期,科研人员的创新热情难以得到充分发挥,容易产生“不转无过,转则有险”的心理。
法律赋权和行政规制的规范冲突,在实践中容易造成国有科技成果转化机制失灵。这种失灵并非单一环节的操作障碍,而是演变为一种激励机制、治理结构与价值导向三重维度系统性偏差。
(1)激励机制存在风险与收益不匹配问题。在微观激励层面,既有制度安排造成权利行使与责任承担的非对称性,进而带来激励机制出现系统性障碍。尽管法律明确设置了科技成果转化收益分配机制,但在国资管理体系的刚性约束下,收益分配中“收支两条线”的传统管理要求下科研人员无法及时获得相应物质报酬与股权激励(黄宁,2023),正向激励一定程度上被“国有资产流失”的责任风险有所弱化。根据制度经济学原理,有效激励应实现风险与收益的对等配置[16]。然而,科研人员面临独特的技术成熟度风险、市场转化风险以及政策变动风险,但缺乏相应风险分担与豁免机制。这不仅会打击科研人员科技成果转化的积极性,也会阻断创新要素向现实生产力转化的内生动力。
(2)治理结构的制度性错配。在中观治理层面,国有科技成果转化的敏捷性需求与国资管理的科层制架构之间存在制度性错配。国有科技成果转化是一项多主体参与、高度依赖市场反馈、需要快速迭代的系统性工程,需要探索建立开放、灵活、扁平的治理结构[17]。既有国资管理体系沿用传统行政管制思维,依靠层级审批、事前核准、过程管控。如行政化治理模式与市场化转化需求之间不完全适配,造成决策链条过长、反应滞后[18]。一方面,市场形势的快速变化对转化决策提出更高的时间要求;另一方面,繁冗的审批、评估等程序严重制约决策效率,容易造成国有科技成果贬值,甚至使企业错失市场机会。从制度逻辑出发,这体现了“创新治理”与“行政管理”两种制度范式的冲突,前者遵循以敏捷、网络、自组织为主体的制度逻辑,后者遵循以稳定、等级、标准化为主体的制度逻辑。这不仅会增加制度性交易成本,还会破坏创新生态系统的自我演进与修复能力,使国有科技成果转化陷入“低效锁定”的治理困境。
(3)价值导向层面的工具理性局限。在宏观价值层面,科技成果转化存在更深层次的价值衡量范式异化。国有科技成果作为知识产权的载体,其主要价值体现为创新性,具有较强的时变性、不确定性与市场依附性[19]。然而,既有国资管理体系仍沿用以“成本法”或“市场比较法”为基础的静态资产评估模式,将国有科技成果看作静态的“物”。这种价值认定方式忽视了国有科技成果的技术生命周期和市场竞争态势,产生了价值评估的“黑箱”或“泡沫”。价值导向偏差造成大量国有科技成果由于评估价值虚高而“有价无市”,在更深层次上扭曲了科技创新的价值追求,使科研活动一定程度上偏离了解决实际问题、创造社会价值的初衷,而倾向于满足行政考核指标。
为破解国有科技成果转化的权责失衡困境,我国地方政府实施多元化改革举措,为探索法治实践进路提供了丰富的实践样本。基于政策工具理论,从治理工具创新维度[20],将当前各地改革探索划分为规则调整型、产权激励型与市场赋能型3类,以此分析地方法治实践的突破方向(见表1)。
表1 地方改革试点的工具类型、代表地区与制度效应比较
Table 1 Comparison of tool types, representative regions, and institutional effects in local reform pilots
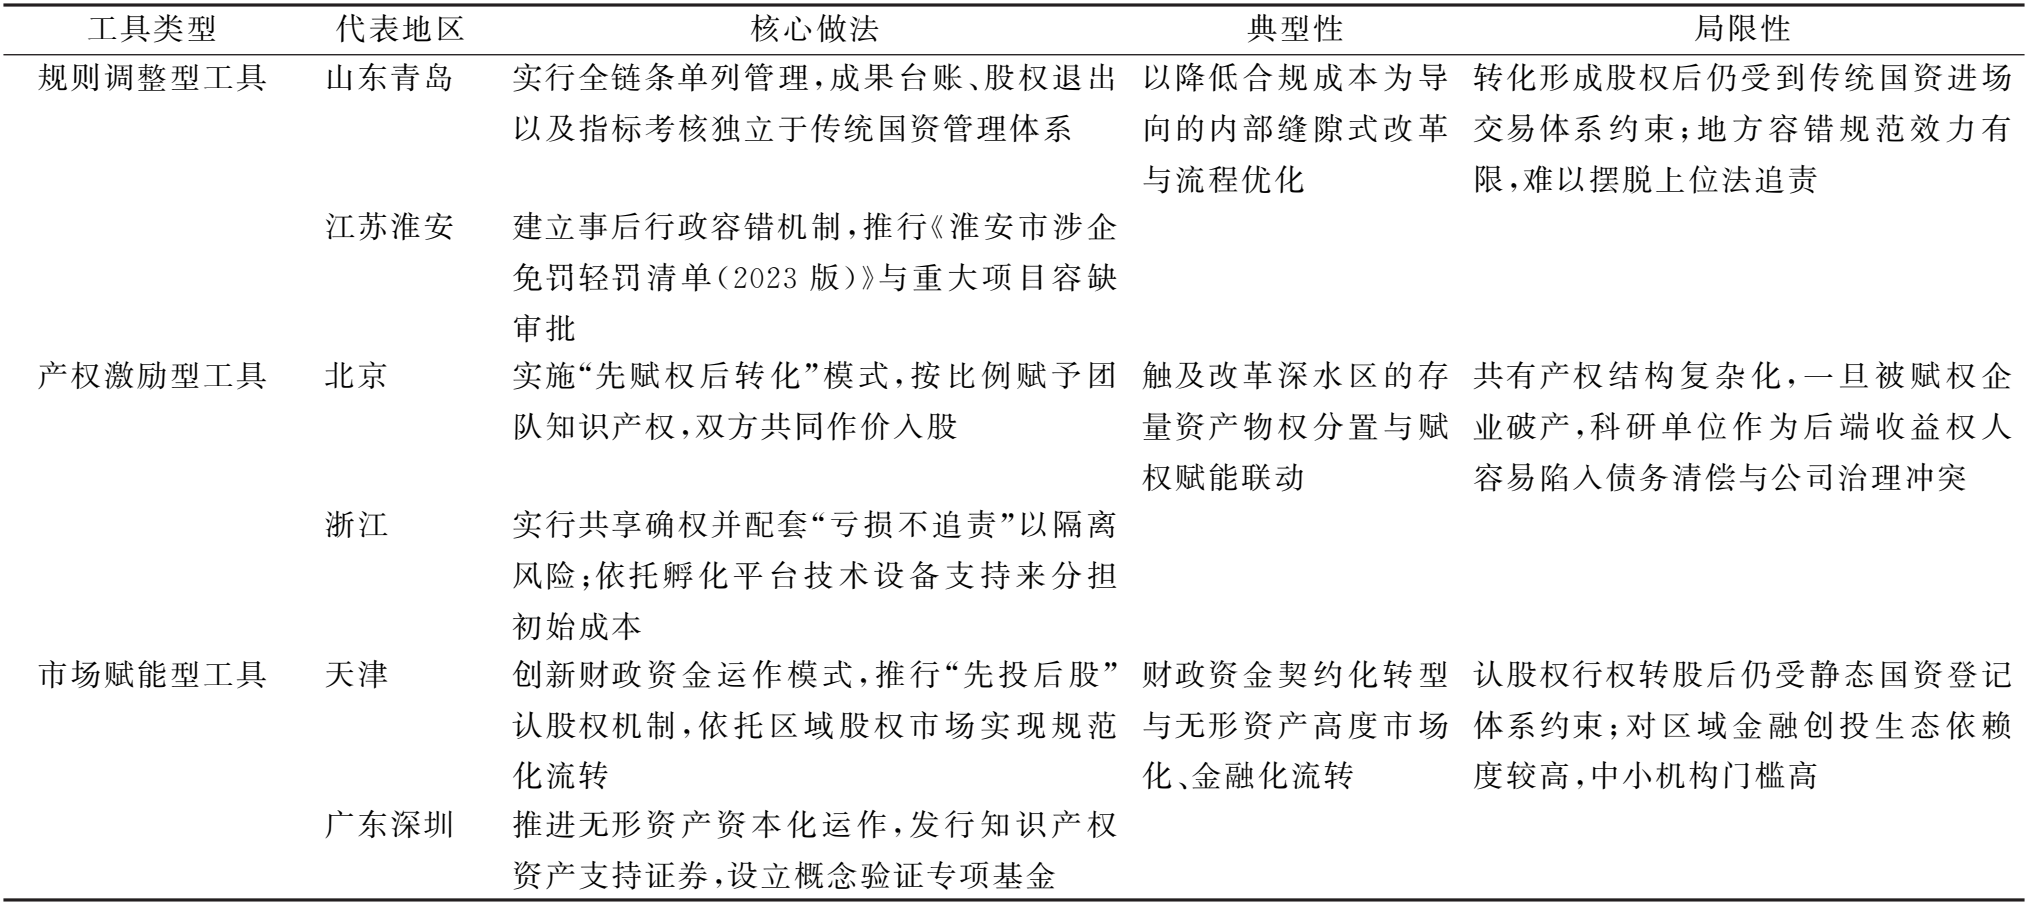
工具类型 代表地区 核心做法 典型性 局限性 规则调整型工具 山东青岛 实行全链条单列管理,成果台账、股权退出 以及指标考核独立于传统国资管理体系 以降低合规成本为导 向的内部缝隙式改革 与流程优化 转化形成股权后仍受到传统国资进场 交易体系 约 束;地 方 容 错 规 范 效 力 有 限,难以摆脱上位法追责 江苏淮安 建立事后行政容错机制,推行《淮安市涉企 免罚轻罚清单(2023版)》与重大项目容缺 审批 产权激励型工具 北京 实施“先赋权后转化”模式,按比例赋予 团 队知识产权,双方共同作价入股 触及改革深水区的存 量资产物权分置与赋 权赋能联动 共有产权 结 构 复 杂 化,一 旦 被 赋 权 企 业破产,科 研 单 位 作 为 后 端 收 益 权 人 容易陷入债务清偿与公司治理冲突 浙江 实行共享确权并配套“亏损不追责”以隔离 风险;依托孵化平台技术设备 支 持 来 分 担 初始成本 市场赋能型工具 天津 创新财政资金运作模式,推行“先投后股” 认股权机制,依托区域股权市 场 实 现 规 范 化流转 财政资金契约化转型 与无形资产高度市场 化、金融化流转 认股权行权转股后仍受静态国资登记 体系约束;对 区 域 金 融 创 投 生 态 依 赖 度较高,中小机构门槛高 广东深圳 推进无形资产资本化运作,发 行 知 识 产 权 资产支持证券,设立概念验证专项基金
2.1.1 规则调整型工具
单列管理与行政容错是规则调整型工具的典型代表。其核心逻辑在于,在不改变国有科技成果既有法律属性的前提下,在传统国资管理体系内,通过对管理流程、决策程序及责任认定规则的局部修正,为创新主体构建区别于传统国有资产的“制度特区”。其典型性在于,以较低的法律修订成本,在行政体制内部进行缝隙式改革,延缓刚性规制带来的制度摩擦。
山东青岛的先行实践为例,其侧重于全链条单列管理,建立了一套独立于传统国资管理体系的操作规程。在转化前端,建立独立于国有资产考核的科研管理台账,使国有科技成果不再受限于保值增值的考核目标;在转化中端,赋予科研事业单位对作价入股形成的股权资产,自主行使转让、退出及损失核销权限,且无需再履行繁琐的审批程序;在转化后端,重构评价体系,以年度国有科技成果转化到账金额等产出指标作为新的考核导向。
江苏淮安的先行实践为例,其侧重于事后行政容错机制,主要通过制定规范化清单或裁量标准,对刚性的行政监管与问责程序进行调整。例如,通过发布《淮安市涉企免罚轻罚清单(2023版)》,明确界定科研活动中非主观故意的轻微程序性违规行为,设定及时改正即可免予处罚的豁免情形;或者对重大产业项目实施容缺审批机制,允许其在具备核心要件下先行办理。
综上,规则调整型工具主要强调对既有管理流程和问责规则本身进行内部技术性优化与弹性化改造,通过降低制度性交易成本,为国有科技成果转化提供更加宽松的制度环境。
2.1.2 产权激励型工具
赋权改革是产权激励型工具的典型代表。与停留在表层的流程优化不同,其核心在于重新配置国有科技成果产权结构,通过实质性改变所有权归属或重塑使用权和收益权分配方式,调整创新主体的激励结构,激发其作为真实产权人的内生动力。
北京的先行实践侧重于“先赋权后转化”的产权重置模式。例如,北京工业大学在“高功率高亮度半导体激光器专利组合”转化中,先赋予成果完成人知识产权所有权,随后与成果完成人以知识产权共同作价入股的方式进行转化。这一模式突破了传统以行政审批为主导的模式,形成产权清晰、激励充分的协同创新机制。
浙江的先行实践侧重于产权层面制度设计。一是共享知识产权确权与隔离模式。例如,白马湖实验室破除单一产权结构,将项目部分科技成果所有权赋予科研团队,实验室保留其余部分,并承诺对基于此产权的市场化投资失败不追究团队责任。二是风险共担赋能模式。例如,甬江实验室依托孵化平台,通过提供高价值设备支持等形式,分担初创企业的早期风险和成本,降低产权落地过程中的不确定性和准入门槛。
综上,产权激励型工具直接触及产权的初始分配与实现过程,重新界定产权关系并重塑风险收益结构,使科研人员从被动的国有资产管理者转变为拥有明确产权份额、享有转化权益的主动创造者与市场参与者。
2.1.3 市场赋能型工具
市场化配置是市场赋能型工具的典型代表。不同于简单行政放权或内部产权切割,其通过引入现代金融工具与市场化交易机制,在政府与市场之间构建风险共担、利益共享的新型法律关系。其典型性在于,运用法经济学中的期权逻辑与资产证券化思维,破解国有科技成果早期技术成熟度低导致估值难、保值增值要求导致退出难的双重困境。
天津的先行实践侧重于财政资金的类投行化运作模式。其核心在于实施“先投后股”模式,将传统政府无偿拨款或直接入股转化为一种在未来特定时点、按约定价格行权的认股权,从而将研发初创期难以达成的确权估值博弈放到更为明晰的未来技术价值阶段。同时,依托区域性股权交易市场,建立配套认股权登记、托管与流转制度,为这类新型财产性权益提供公开、规范的确认与公示平台,从而增强其法律效力与市场流动性。
广东深圳的先行实践侧重于无形资产资本化与金融化价值转化。深圳率先开展知识产权证券化实践,以专利等知识产权收益权为底层资产,运用资产支持证券(ABS)及信用增级等结构化金融工具,实现科技成果未来收益的市场化融资。同时,深圳通过设立天使母基金、构建创业投资体系以及探索概念验证基金等机制,构建覆盖国有科技成果全生命周期的市场化定价与风险分担机制。
综上,市场赋能型工具将公权力在创新领域的角色从国有科技成果的直接所有者和行政管理者部分转变为遵循市场规则的早期价值发现者和风险投资者,借助金融契约的延期定价属性与公开市场机制,实现创新风险在全社会重新配置与财政资金有效循环[21]。
各地改革试点彰显出令人瞩目的创新活力,对缓解国有科技成果转化障碍起到一定积极作用,但这些探索对权责失衡困境背后的深层因素影响有限。地方政府探索各种技术性调整措施,在既有制度框架内作出弹性安排,反映出现行治理体系普遍存在的矛盾。
(1)地方性政策的“单边突围”无法化解上位法的刚性约束,造成“前端放权”与“后端管制”的新困境。这一困境在各类模式中均有体现。青岛的全链条单列管理尽管在转化前端成功将国有科技成果从国有资产考核体系中剥离,但一旦作价入股形成股权,该股权便被《企业国有资产产权登记管理办法》登记为国有资产,其后续转让、退出等行为将再度受到《企业国有资产交易监督管理办法》的进场交易约束,使得国有科技成果转化“最后一公里”的“去行政化”改革回归传统国资管理体系框架。天津的认股权登记制作为一种金融创新,其操作模式虽规避了早期估值难题,但一旦认股权行权转化为实质股权,该股权同样面临国有产权登记的刚性约束,其法律性质在民法体系中也尚属模糊的期待权[22],登记效力存在不确定性。
(2)风险与责任并未因地方政府改革而完全消解,仅实现了形式层面的转移。地方政府改革引入的容错理念若没有上位法作为支撑,其承诺效力将缺乏依据。以浙江白马湖实验室为例,尽管其体现了容错导向,但其法律效力层级过低(多为单位内部规定或地方红头文件),无法阻却《暂行办法》中对结果追责的规定,更难以构成滥用职权罪、国有公司人员失职罪等刑事追责中阻却违法性或免责的有效事由,凸显出行政承诺与刑事司法之间的严重脱节。同样,青岛的经费入股模式看似突破了“收支两条线”的财务限制,实则将资产安全的监管压力从行政审批部门转移到事后审计监督环节。横向科研结余经费奖励团队的合法性,完全取决于审计部门是否将其认定为违规发放福利,使得科研事业单位再度陷入效益优先还是安全优先的选择困境,仅实现了改革制度性风险的延后和转移。
(3)地方政府改革虽尝试拆解权责边界,但未能弥合权责要求的角色统一性。地方性政策在解决一个问题的同时,往往会衍生出新的角色冲突。例如,青岛通过持股平台将高校股权转让给国有投资企业,高校虽获得现金流,表面上解放了创新主体,但实际上是将创新主体的角色与风险一并转移给国有投资企业。国有投资企业作为国有资产管理者,其风险偏好相对审慎,更倾向于投资成熟项目,容易造成国有科技成果转化科研主导的创新驱动逻辑转变为资本主导的稳健取向。此外,青岛赋权改革将国有科技成果产权转让给发明人,科研事业单位仅保留后端收益权,产权结构的复杂化进一步造成决策主体模糊。被赋权企业一旦破产,遵照《中华人民共和国企业破产法》第一百一十三条的清偿顺序,科研事业单位作为后端收益权人将面临与普通债权人的权利冲突,容易造成科研事业单位陷入赋权而担责的权责失衡困境。
各地改革试点的实践表明,仅依赖操作层面的规则调整或工具创新无法从根本上弥合法律赋权与行政规制之间的价值断裂。破解国有科技成果转化的权责失衡困境,必须超越工具主义的局部矫正,引入适应性治理理念[23],从立法、执法、司法和配套制度4个层面构建一个内在协调、激励相容的法治框架(见图1)。
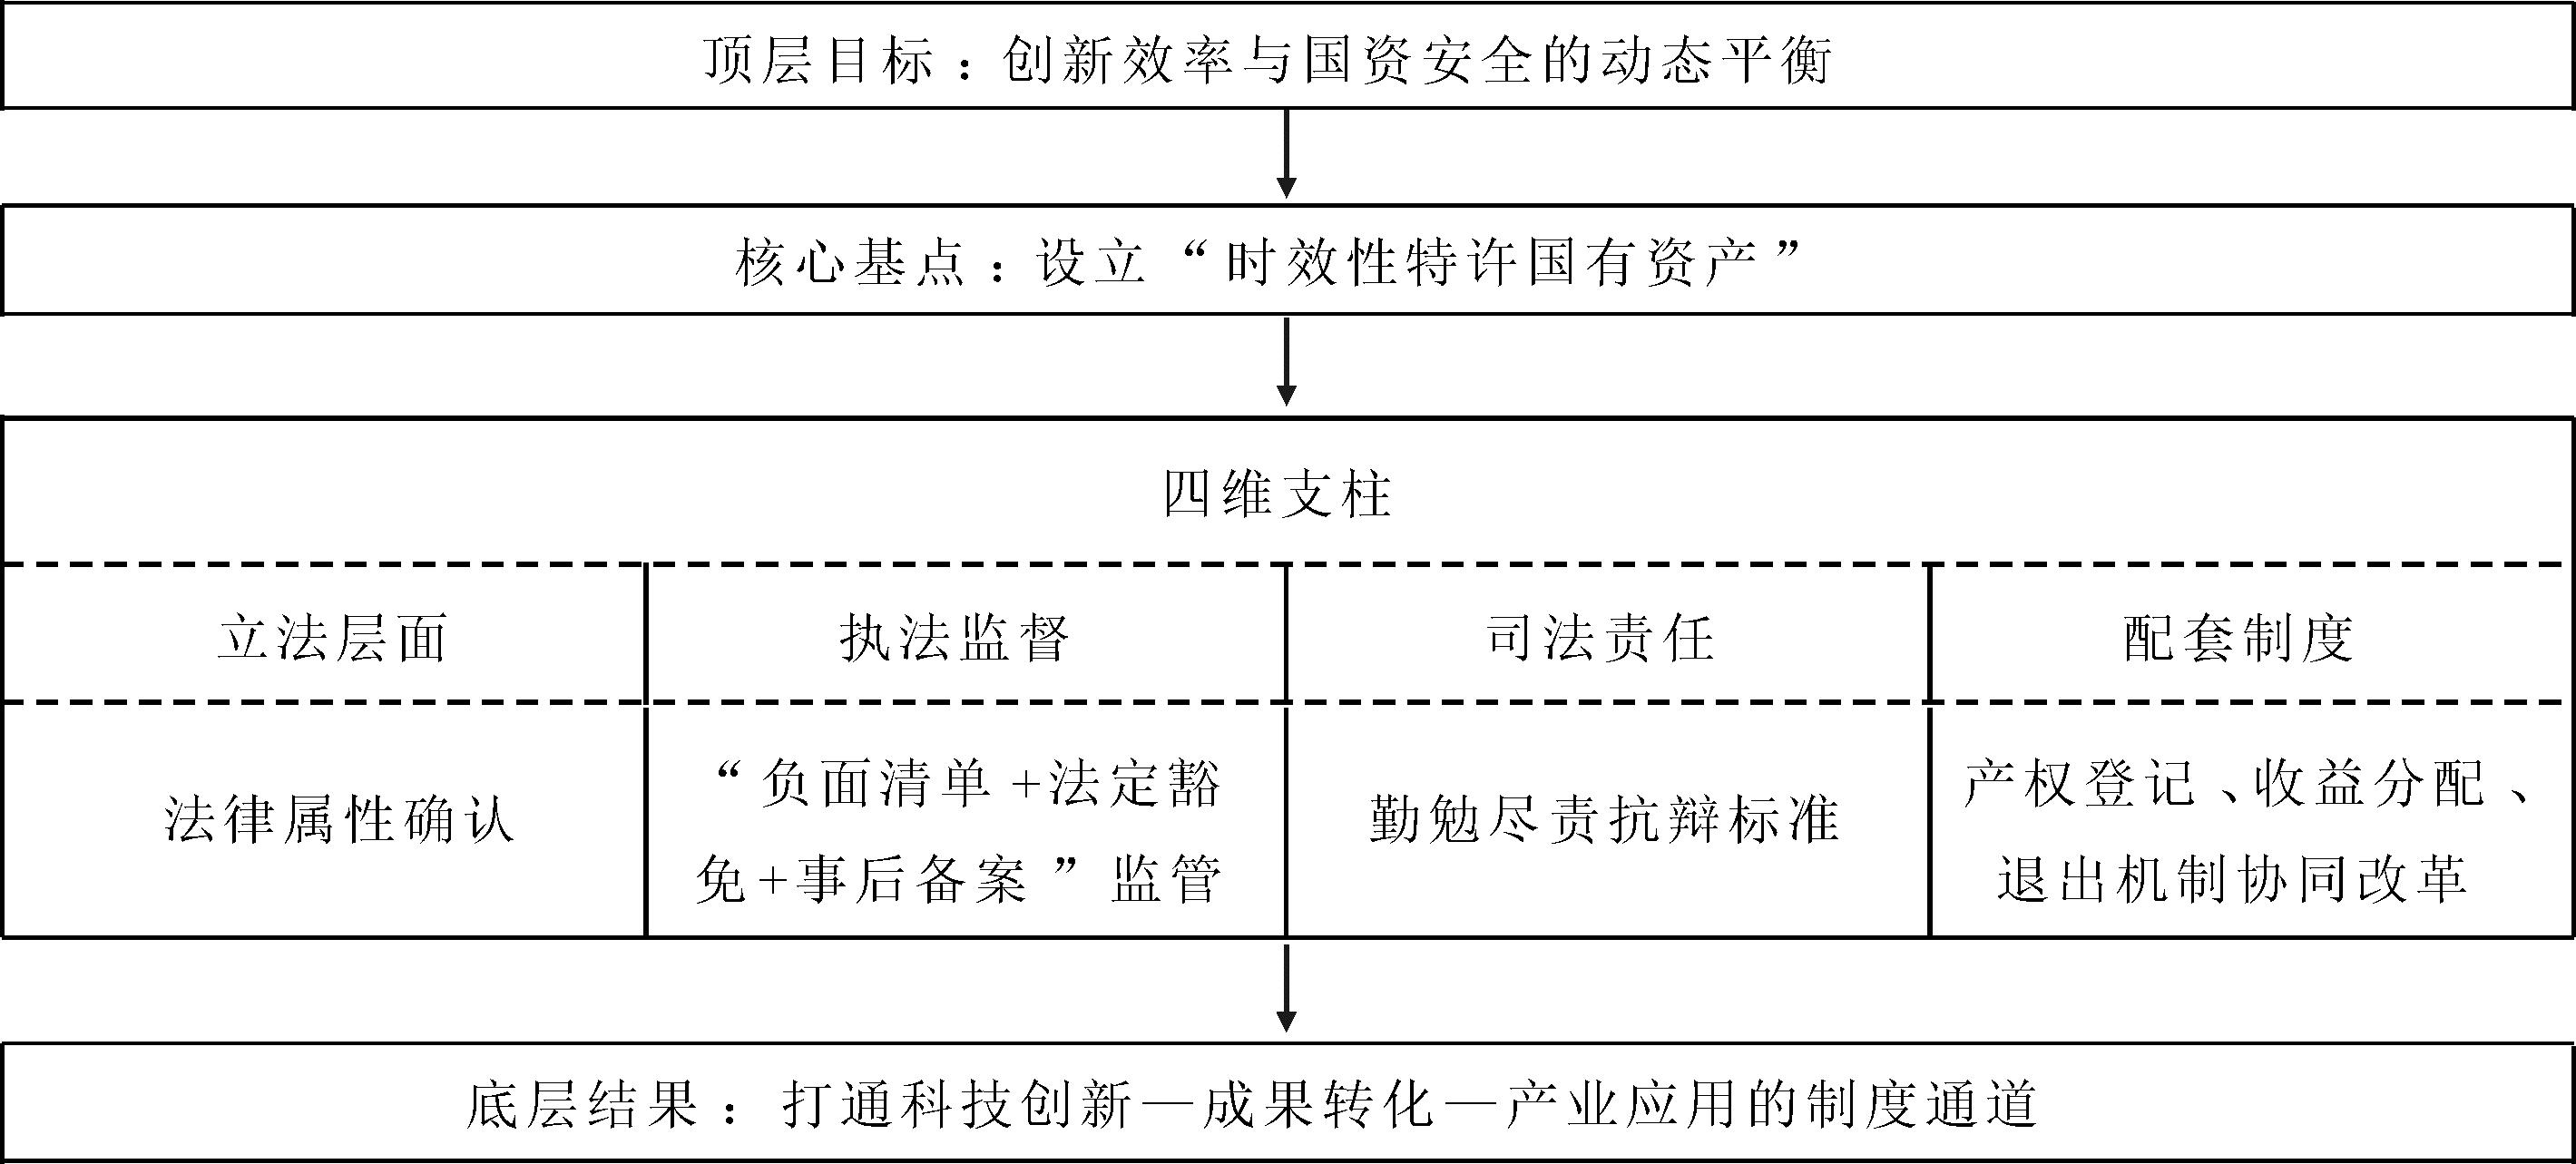
图1 国有科技成果转化权责平衡的四维法治框架
Fig.1 A four-dimensional legal framework for rebalancing rights and responsibilities in the commercialization of state-owned scientific and technological achievements
在适应性治理理念下,法律制度应具备回应复杂系统动态变化的能力[24]。面对国有科技成果转化这一非线性、高风险且时效性强的复杂特性,传统国资管理体系固守的刚性规制已显现出明显的不适应性。因此,破解国有科技成果转化权责失衡困境的逻辑起点在于,从立法层面对国有科技成果的法律属性进行重新定位。
(1)国有科技成果虽源于财政投入,但其本质上属于“知识资本”[25],应从法理上剥离其传统国有资产标签,确立“时效性特许国有资产”的法律地位。一方面,引入价值衰减的法定假设[26]。不同于土地、厂房等有形资产的保值增值特性,国有科技成果若未在特定时间窗口内实现转化,其价值会随着技术更新、市场变化或专利到期等因素迅速贬值,甚至由于维护成本过高而成为负资产。另一方面,确立“特许豁免”权利范式。“时效性特许国有资产”是指国家基于公共财政投入而享有国有科技成果所有权,但因其无形性、价值易逝性与促进创新的公共政策目标,通过法律特别规定,可赋予其区别于传统经营性国有资产的特殊法律属性。“特许”意味着国家作为所有权人,基于公共利益最大化的考量,通过立法让渡部分财产权利,豁免其适用于一般性的国资管理程序。通过“时效性特许”这一法律构造,不仅维系国家所有权权属不变,还赋予创新主体类似私有产权的处置权限。
(2)在明确国有科技成果法律属性的基础上,可采取“一般法+特别法”的双层路径。在一般法层面,建议在修订《中华人民共和国企业国有资产法》或《事业单位国有资产管理暂行办法》时,增设“除外条款”,明确规定“国家设立的研究开发机构、高等院校通过财政资金支持形成的科技成果属于特许国有资产,除法律另有规定外,不适用于本法关于资产评估、进场交易及保值增值的通用规定”,减少传统国资管理权力的过度涉及。在特别法层面,完善国有科技成果资产管理制度,将“时效性特许国有资产”制度化。一是明确赋予科研事业单位对国有科技成果享有独立的“管理所有权”,包括定价、处置、收益在内的完整权能束,使其成为真正的市场化决策主体。二是优化针对国有科技成果的保值增值考核标准,建立以转化率、合同金额、衍生社会价值等为导向的综合绩效评价体系。三是顺应价值衰减规律,对超过一定年限未转化的存量国有科技成果,允许科研事业单位基于市场判断,采取灵活、快速的转化策略进行低价处置或无偿向社会开放,并依法核销相应账面资产。
传统国资管理体系以防止国有资产流失为出发点,设置层层审批程序以明确责任划分。国有科技成果转化的不确定性决定其需容忍一定的试错成本。在适应性治理理念下,执法层面应确立“信任监管”的行政伦理[27],在行政规制刚性与国有资产安全性之间寻求动态平衡,通过建立“负面清单+法定豁免+事后备案”监管机制,实现从事前许可向底线管理的根本性转变。
(1)建立负面清单管理模式[28]。负面清单应限定在涉及国家安全、核心技术秘密、重大公共卫生安全等红线领域,对一般的职务科技成果,原则上不纳入行政审批范畴。这种“法无禁止即可为”的治理逻辑,旨在通过划定清晰的政府干预边界,为科研主体自主决策预留充足的操作空间。同时,建立常态化动态调整机制。由国资监管部门与科技部门、行业协会组成专家委员会,定期对负面清单事项进行风险评估。对于技术成熟度高、市场化机制完善的领域,及时从负面清单中移出;对于新涌现的高风险技术领域,及时纳入清单管控。
(2)在负面清单之外,形成具体化、可操作的法定豁免机制。一是小额交易程序豁免。设定明确的量化阈值。交易金额低于该阈值的转让、许可或作价投资,只要通过省级以上技术交易市场公开挂牌且无异议,即可免除资产评估和主管部门审批,仅需在单位内部履行合规审查程序并向国有资产管理部门备案。二是特定主体关联豁免。科研人员以科技成果作价投资创办企业的,若科研团队持有控股权且不涉及关键领域也可纳入豁免范围,在资产评估中适用简易程序或免于评估。三是创新模式试错豁免。对于采用先投后股、赋权改革等新型转化模式的试点项目,在试点期内豁免适用传统国有资产管理中关于增资扩股、产权流转的限制性规定,允许其在受控环境下进行制度创新实验。
(3)取消事前审批不等于放弃监管,而是将监管重心后移,构建全生命周期闭环监管体系[29]。因此,需建立标准化的事后备案机制。执法部门应制定统一的备案范本,明确只要提交决策文件、公示证明、交易合同等形式要件,系统便即时生成备案凭证,作为后续产权登记和免责抗辩的依据。同时,引入数智化风险监测手段。利用大数据、区块链技术搭建“国有科技成果转化监管平台”。通过与技术市场、工商登记、税务数据的互联互通,对转化项目的股权变动、资金流向进行实时抓取与智能分析。一旦发现关联交易异常或利益输送疑点,系统自动触发预警,启动专项核查。此外,建立科研诚信档案,将违规转化行为纳入失信记录。
破解国有科技成果“不敢转”的关键在于,要从根本上改变转化过程中的责任认定逻辑。以国有科技成果转化结果作为主要责任判断依据的国有资产监管与追责机制,难以充分承载科技创新活动固有的不确定性。因此,需要在司法层面完成从“结果本位”向“行为本位”的范式转型[30],推动“勤勉尽责”标准法定化、制度化,为转化决策者提供清晰、稳定的司法抗辩依据。
这一改革的核心在于,借鉴本土化商法领域的“商业判断规则”,构建适用于科研领域的科研转化判断规则[31]。在国有科技成果转化语境下,该规则实质上是将责任认定基准从决策结果盈亏转移到决策过程的合理性与正当性上。只要决策主体能够证明其转化决策满足以下3个核心要件,即便最终转化未能落地或交易价格未达预期,司法机关也无需对该转化决策的合理性进行实质审查,且不应追究决策主体的法律责任。一是利益冲突排除。转化决策者必须证明其在转化过程中与交易相关方不存在未披露的关联关系或重大利益输送,其转化决策完全是出于促进国有科技成果转化的诚实善意。若存在利益冲突,转化决策者应证明该冲突已通过法定程序进行合规化处理。二是专业理性支撑。转化决策者必须证明其在转化决策作出前作出必要的调查研究和专业分析,如聘请第三方机构进行资产评估、法律审查或技术论证[32],或依据当时可获取的最佳信息。三是程序合规透明。转化决策者应证明转化方案经过单位内部民主议事程序、通过必要的信息公示环节、履行向国资管理部门的备案并完整留存了转化决策记录。
在具体司法实践中,法定化、制度化的“勤勉尽责”标准应构建层次分明的司法审查框架。一方面,实行“合规推定的举证责任倒置”。当转化决策者提供了完整的转化决策记录、专家意见书及合规备案证明等材料,司法机关即应推定其履行了勤勉尽责义务。此时,证明转化决策者存在“滥用职权”或“严重失职”的举证责任应转移至原告或公诉机关。另一方面,严格区分“注意义务违反”与“忠实义务违反”的法律后果。在刑法适用上,应明确刑法第一百六十八条规定的“国有公司、企业、事业单位人员失职罪”的适用门槛。对于简单违反“注意义务”导致的财产损失,原则上仅承担行政责任或内部纪律处分,可不上升为刑事责任范畴;仅当违反“忠实义务”时,才启动刑事追责程序。“勤勉尽责”不是无限免责,而是将责任边界明确限定在转化决策行为本身是否合法合理的范围之内。对于善意且合规的转化决策予以保护,对于违法违规行为坚决追责,运用赏罚分明的机制引导行为预期,从而使科研人员敢于决策、愿意决策,在全社会形成一种鼓励探索、宽容失败的创新氛围,为科技创新提供制度土壤。
为确保国有科技成果转化法治框架有效运转,有必要对产权登记、收益分配与退出机制进行配套改革,形成一个促进产权高效流转、实现创新价值合理分配、并能及时处理失败风险的动态支持系统。
(1)在产权登记层面,改革的核心在于从静态确权管理转向动态流通服务,旨在降低产权界定和转移交易成本。当前,分散登记、多头管理方式及冗长的确权周期严重阻碍了国有科技成果作为创新动态资本的及时流动。因此,改革的主要方向是建立统一的“科技创新产权登记平台”。一方面,将国有科技成果从传统国有资产范畴中剥离出来,设立独立的科技创新产权登记类别,简化登记流程和要件;另一方面,将产权登记信息与市场交易、股权变更实时衔接,使其从静态的确权凭证转变为支撑市场化流转的基础服务设施。
(2)在收益分配层面,改革的核心在于突破预算管理传统思维束缚,建立真正体现知识价值导向的激励相容机制[33],确保创造者能及时充分地获取相应经济回报。既有预算和薪酬管理体制的约束一定程度上阻碍了“创新投入—市场回报—再激励”的良性循环。因此,改革必须进行系统性解缚。在财务管理上,允许国有科技成果转化收益设立独立核算的科技创新基金,打破“收支两条线”对资金灵活使用的限制。在薪酬制度上,开辟转化收益分配特殊通道,使其不受科研事业单位绩效工资总额的限制,让科研人员能够获得与市场价值相匹配的回报。在税收政策上,对科研人员的转化收益给予适度税收优惠,降低制度性交易成本。
(3)在退出机制层面,改革的核心在于建立不同于传统国有资产的风险容忍与资本循环通道,维护创新生态的新陈代谢能力。国有科技成果转化投资具有高风险特征,若缺乏完整的失败容忍和退出机制,大量沉淀的失败股权将长期作为国有资产无法核销。为此,必须设计两类关键工具:一是优先回购权,当科研事业单位或其指定的国有持股平台在转让股权给团队或社会资本时,事先约定若企业经营不善或面临破产,其有权以零对价或者象征性对价的方式回购股权,从而实现国有资本的无障碍退出。二是简易核销程序,对于经过专业判断确定转化失败且符合“勤勉尽责”标准的项目,可适用不同于固定资产报销的快速审批流程进行账务核销。这套退出机制的价值在于为国有科技成果转化提供一个可靠的出口,从根本上消除决策者因转化失败而承担终身追责的顾虑。
国有科技成果转化面临的权责失衡困境,本质上是“创新效率优先”与“风险控制本位”的立法价值断裂。其制度根源在于,当前国资管理体系建立在“静态财产保值观”的基础之上,将国有科技成果简单类比为有形资产并实施刚性规制,而科技创新的内在规律遵循“动态创新价值观”,要求为国有科技成果流动与转化预留空间。既有研究多侧重于技术层面的流程优化,或照搬私权逻辑的产权激励;地方改革试点虽形式多样,但仅实现了技术性规避而未达到制度性突破,往往陷入“前端放权、后端管制”的制度困境。为实现法律赋权与行政规制的价值自洽,必须超越局部工具主义矫正,回归权责再平衡的体系化实践进路。从立法层面确立“时效性特许国有资产”的法律属性,阻断传统国有资产管理权力的自动延伸;执法层面建立“负面清单+法定豁免+事后备案”监管机制,实现从事前许可向底线管理的转变;司法层面以“勤勉尽责”为核心构建抗辩标准,推动从结果本位向行为本位的责任认定转型;配套制度层面推进产权登记、收益分配和退出机制协同改革。在坚守国有资产底线与激发创新活力之间实现动态平衡,为打通科技创新到产业转化的制度通道提供可预期的法治保障。
[1] 曲大成.加快新时代科技成果转化[J].红旗文稿,2025,62(11):45-48.
[2] 吴伟,周翔宇,冯家浩.高校科技成果向新质生产力转化的关键瓶颈与突破思路[J].中国高等教育,2024,60(Z3):49-53.
[3] 刘瑞明,金田林,葛晶,等.唤醒“沉睡”的科技成果:中国科技成果转化的困境与出路[J].西北大学学报(哲学社会科学版),2021,51(4):5-17.
[4] 齐恩平.私法自治与民事政策的互动及检视[J].政法论坛,2021,39(1):54-67.
[5] 刘友华,高卓锐.公私法协同视域下专利法对科技法的价值取向融合[J].科技进步与对策,2024,41(21):98-107.
[6] 李彤,何敏.论科技成果的财产法属性[J].科技与法律(中英文),2023,3(4):72-80.
[7] 王东.行政保留的制度价值与规范构造[J].北方法学,2025,19(1):131-146.
[8] 张苹,耿红军.我国科技成果转化体系的问题、发展路径及政策保障[J].中国科学院院刊,2025,40(12):2181-2191.
[9] 梁新宁,陈能军.中美企业研究与开发(R&D)管理模式对比及启示[J].科技管理研究,2024,44(21):39-45.
[10] 王伟,刘海王,王洪伟,等.科研项目价值导向对公众参与意愿的影响[J].科研管理,2024,45(3):94-104.
[11] 王昭武.法秩序统一性视野下违法判断的相对性[J].中外法学,2015,27(1):170-197.
[12] 陈杰.部门法适用语境下比例原则本质的元理论分析[J].湖北社会科学,2025,39(5):127-137.
[13] 郑方辉,刘璐.政府国有资产治理绩效评价:以人大为评价主体[J].理论探讨,2022,39(5):141-148.
[14] 张炜,刘怡,符新伟,等.高校科技成果转化激励机制三项改革的探索——聚焦职务科技成果管理政策与实施[J].中国高教研究,2025,41(4):1-9.
[15] 樊鹏.高校国有资产管理存在问题与对策探讨[J].宏观经济管理,2017,33(S1):74-75.
[16] 王金云,韦海成.民族地区高校现代产业学院“新工科”育人体系探索[J].北方民族大学学报,2025,37(3):169-176.
[17] 郭改英.健全新型举国体制 提升国家创新体系整体效能[J].红旗文稿,2024,61(20):15-18.
[18] 荣兆梓.国有企业改革与中国特色社会主义政治经济学——一个历史的回顾[J].当代经济研究,2024,35(4):36-51.
[19] 冀瑜,刘筱童.全面创新背景下地方知识产权综合立法:问题挑战、立法方位与规范优化[J].知识产权,2025,39(9):108-126.
[20] 魏江,吴伟,李拓宇.有效市场与有为政府相结合促进产业技术跨越——基于“市场需求—技术体制—制度安排”耦合模式的研究[J].中国工业经济,2026,43(1):5-28.
[21] 滕飞龙,蒋中麒.预付式消费中数字人民币智能合约救济权的冲突与调适[J].南方金融,2025,47(11):52-62.
[22] 王睿.所有权保留的法律定位与制度功能——以《民法典》第641条至643条为分析线索[J].学术交流,2022,38(8):64-74.
[23] 辛璄怡,于水.主体多元、权力交织与乡村适应性治理[J].求实,2020,62(2):90-99,112.
[24] 刘春霖,黄健.现代高科技立法中若干问题的理性思考[J].河北大学学报(哲学社会科学版),2010,35(1):44-50.
[25] 洪银兴.科技创新阶段及其创新价值链分析[J].经济学家,2017,29(4):5-12.
[26] 黄世忠,周守华,叶丰滢,等.重大突发公共卫生事件下的企业财务业绩确认问题研究——以新冠疫情为背景的折旧问题理论分析[J].会计研究,2021,42(3):3-10.
[27] 徐晓明.行政许可告知承诺制风险防范制度之法治建构[J].法学,2023,68(10):46-60.
[28] 徐清飞.我国央地立法权限划分的法律技术及其完善[J].法学,2024,69(4):17-32.
[29] 肖泽华,李青原,王露萌.新企业进入与在位者探索式创新[J].经济与管理研究,2025,46(4):77-98.
[30] 张维尧.生成式人工智能生产者过失犯罪的结果归责[J].华东政法大学学报,2025,28(6):75-85.
[31] 赵磊.公司法上信义义务的体系构成——兼评新《公司法》相关规定[J].财经法学,2024,10(3):67-80.
[32] 陆洲,高丽敏.科技创新尽职免责机制:证成、难题与出路[J].中国科技论坛,2024,40(10):25-33.
[33] 石绍宾,梁琼云.现代预算制度改革:历史回顾、主要方向与重点任务[J].财政研究,2025,46(11):32-41.