0 引言
党的二十大报告提出“推动经济社会发展绿色化、低碳化是实现高质量发展的关键环节”。绿色创新是实现制造企业绿色化、低碳化的重要举措,它是对传统技术、产品、工艺和系统等进行绿色化改造或创造的活动[1]。根据CSMAR数据库统计结果,2010—2023年我国制造业上市公司绿色专利授权数量从1 200余件提升至5 300余件,绿色发明专利授权数量从500余件增长至600余件,制造企业绿色创新规模与质量具有较大提升空间。同时,全球变暖加剧与极端天气事件频发,气候变化对制造企业发展构成了严峻挑战。根据慕尼黑再保险于2025年1月发布的自然灾害损失记录报告,2024年全球范围内自然灾害造成的总体损失约为3 200亿美元,应对气候变化及其风险已成为人类共识。气候相关财务信息披露工作组(TCFD)将气候风险界定为物理风险(极端气候现象与慢性气候变化)与转型风险(政策调整、技术革新以及市场变化)。近年来,我国制造企业气候风险信息披露的数量与质量均呈现逐年提升态势,且也逐渐将气候风险信息披露纳入企业年报编制与创新战略规划之中。气候风险感知有利于优化企业内部治理架构,增强企业绿色韧性,提升投资者与消费者的信任度,强化资金筹集与市场拓展能力[2]。当企业感知到气候风险时,不仅会重视环境战略,还可能在资源配置上向绿色创新项目倾斜[3]。然而,现有气候风险相关研究大多采用上市公司全样本,聚焦于环境管理与信息披露[4]、ESG水平[5],针对制造企业的研究鲜见且相对单一和分散。事实上,气候风险对绿色创新的影响是多方面的[3-5],基于认知行为理论[6],企业对气候风险的感知率先触发其内部环保认知重构,继而推动企业探寻并整合相关资源,最终转化为系统性绿色创新实践。但现有研究并未综合考虑高管环保意识、融资约束和绿色投资的作用,也未检验三者间是否存在链式中介作用。制度环境是绿色创新发展不可或缺的重要支撑,政府研发补贴为企业提供资金支持并向市场传递明确信号,媒体监督对企业发挥信息传播与声誉约束的双重功效,二者是否有助于企业将气候风险压力转化为绿色创新行为?对上述问题进行解答,有助于揭示气候风险感知对制造企业绿色创新的作用机理,推动制造业高质量发展和“双碳”目标实现,具有重要理论价值与现实意义。
1 文献综述
与本文相关的文献主要分为两类:第一类文献聚焦于气候风险感知的内涵、环境效益及经济效益。部分学者将气候风险感知界定为物理风险与转型风险[2-3],强调气候风险所具备的系统性、非线性、不确定性和网络传递等特征[7]。在环境效益方面,夏晖等[8]研究表明,气候转型风险能够在能源转型初始阶段显著降低企业碳排放效率,且该影响在电力行业显著而在其他行业不显著;祁亚等[9]研究发现,气候风险认知通过预防现金流风险和凝聚投资者信任显著提升企业绿色治理水平;米银霞等[10]发现,气候风险认知提高了企业ESG水平,且环境规制与券商公众号报道在其中发挥正向调节作用;Zhong等[11]研究表明,当主要客户面临更严重的气候物理风险时,供应商的碳绿色洗白行为会显著减少。在经济效益方面,陈国进等[12]研究发现,气候转型风险通过提高企业融资成本、增加资产减值损失以及降低营业收入增长率,显著提升企业违约率,并采用搁浅资产组合收益率衡量气候转型风险;杜剑等[13]研究发现,气候风险感知对金融市场具有不良影响,导致企业权益资本成本显著增加;Mondal等[14]基于印度上市公司数据发现,气候转型风险提升了企业财务绩效,但对公司市场价值创造具有负面影响。由此可见,企业气候风险(感知)对环境、经济的影响尚未形成定论。
第二类文献聚焦于气候风险感知对企业绿色创新的影响。例如,Zhao等[15]深入探究了气候风险对企业绿色创新的促进效应,并发现供应链金融强化了气候风险的正向影响;刘浩等[16]认为企业气候风险感知推动了绿色创新,并发现机构投资者持股比例在其中发挥正向调节作用;温磊[17]得出了相似的研究结论,并检验了分析师关注、媒体关注、数字化转型和管理者短视的调节效应。但上述文献仅探讨了气候风险感知对企业绿色创新的影响及其外部作用情境,尚未对其内在作用机制展开深入剖析。徐凤敏等[4]研究发现,气候转型风险对企业绿色创新的主要传导机制在于增强企业环境管理意愿、加剧行业竞争和促进企业环境信息披露;Jia等[5]研究表明,气候风险信息披露通过增加环保投资和提升ESG水平推动企业绿色创新;田利军等[18]研究发现,企业气候行动与中国上市公司绿色创新之间存在倒U型关系,98%的公司气候行动水平处于U型曲线拐点的左侧,且数字化、融资约束和代理成本均发挥非线性中介作用。此外,部分学者还探讨了气候变化对绿色创新和非绿色创新影响的差异性,如Horbach等[19]研究发现,气候变化不仅对生态创新具有积极影响,还对非生态创新活动具有较弱的积极影响。
通过梳理文献发现:第一,现有气候风险相关研究多采用上市公司全样本,基于制造企业样本和气候风险感知视角的文献较为少见。第二,少数关于气候风险对绿色创新的作用机制研究聚焦于企业环境管理、ESG水平等,研究视角较为单一。依据认知行为理论,个体认知水平、态度情感和价值理念会影响企业决策与行为。当企业感知到外部风险压力时,会促使内部管理者提升环保认知水平,进而积极寻求内外部资源,增加绿色投资以开展绿色创新活动。然而,现有研究缺乏基于“环保认知—资源获取—绿色投资”的链式传导机制分析。第三,企业气候风险感知对绿色创新的作用可能受制度环境因素的影响,如政府研发补贴、媒体监督等,但相关研究较为匮乏。本文的边际贡献如下:在研究对象上,以制造企业为研究对象,并将制造业进一步细分为先进制造业与传统制造业,探讨气候风险感知对制造企业绿色创新的影响效应及其异质性,拓展气候风险感知与绿色创新关系研究范畴。在机制识别上,基于认知行为理论,构建“环保认知—资源获取—绿色投资”的链式中介模型,揭示气候风险感知对制造企业绿色创新的影响机制,厘清三类中介变量“认知引导—资源保障—执行落地”的递进式传导关系,并采用Bootstrap链式中介效应检验方法,验证多环节链式传导路径的有效性。在研究情境上,从正式制度和非正式制度角度出发,探究制度环境要素,如政府研发补贴与媒体监督在其中的调节作用,为最大化发挥气候风险感知的创新驱动效应提供经验证据和明确路径。
2 理论分析与研究假设
2.1 气候风险感知与制造企业绿色创新
依据资源基础理论,制造企业绿色创新本质上是绿色创新资金、人力等资源整合以及能力转化的过程。气候风险感知能够通过重塑资源配置,为绿色创新提供关键驱动力,促使企业重新评估资源配置的优先级,推动资本、人才、技术等创新要素向绿色研发、绿色生产等领域汇聚[20]。基于利益相关者理论[21],企业绿色创新依赖于多元协同的外部创新网络构建,通过获取合法性与外部资源增强绿色创新动力。面对气候风险引发的环境合规压力与社会期望,制造企业需积极与供应商共同构建绿色供应链,与客户互动以挖掘绿色产品市场需求,通过响应政府环保政策获取政策支持与社会认可,推动绿色产品需求信息、绿色创新资金等关键创新要素高效流动,从而助力制造企业实现高水平绿色创新。据此,本文提出如下假设:
H1:气候风险感知促进制造企业绿色创新。
在不同所有权性质的制造企业中,因产权结构、技术获取路径以及制度逻辑存在差异,其绿色创新表现呈现显著差异。相较于非国有企业,国有企业在应对气候风险时,其开展绿色创新的动机与能力更为突出[22]。国有企业肩负响应国家减排目标、履行社会责任的制度性压力,且具备显著资源优势,能够高效地将政府资助与政策倾斜内化为自身绿色研发资本和创新能力。非国有企业的市场机制更为灵活,能够敏锐感知气候风险,因面临生存压力,更注重短期经济效益。同时,较高的转型成本与融资约束在一定程度上抑制了气候风险感知对非国有企业绿色创新的促进效应。据此,本文提出如下假设:
H2a:气候风险感知对国有企业绿色创新的促进作用更显著。
制造业所面临的气候风险暴露程度以及排污水平在不同污染程度行业间存在较大差异,致使气候风险感知对绿色创新的影响呈现显著差异。非重污染企业能耗与排放量相对较小,但承受来自市场竞争和社会声誉方面的隐性压力。为了在绿色消费市场中获得有利位置,此类企业会积极实施绿色创新策略。此外,非重污染企业生产流程对环境的依赖程度较低,其资源结构具有更强的柔性,能够以较低沉没成本和较高吸收能力,迅速将气候风险带来的转型机遇内化为推动产品附加值和竞争力提升的绿色创新动力。相反,重污染企业在生产过程中能耗高、排放量大,面临严格的法规监管、舆论压力以及融资难题[23],其生产流程复杂,对环境的依赖程度高,在面对技术和市场不确定性时,需付出更多努力和成本以达成绿色创新目标。 据此,本文提出如下假设:
H2b:气候风险感知对非重污染企业绿色创新的促进作用更显著。
气候风险感知对不同技术水平制造业的绿色创新激励存在显著异质性。先进制造业的核心竞争力在于其卓越的内部资源能力,具体表现为完善的技术研发体系、丰富的人才储备以及较强的资本获取能力。当先进制造业感知到气候风险带来的外部压力时,会将其视作战略机遇,将气候风险要素纳入核心技术研发体系,开发具有高附加值的绿色产品与解决方案。而传统制造业的技术水平和研发储备相对不足,对传统高能耗生产方式存在路径依赖,且资源基础薄弱,不利于其将外部压力有效转化为内部绿色创新动力,难以实现有效的绿色创新。据此,本文提出如下假设:
H2c:气候风险感知对先进制造企业绿色创新的促进作用更显著。
由于历史发展轨迹、政策导向以及资源储备差异,我国东部、中部和西部地区企业绿色创新呈现出显著异质性。东部地区具备坚实的经济基础、丰富的创新资源以及合理的制度安排,面临因气候风险所引发的环保政策收紧、绿色供应链约束等外部压力时,往往呈现出更强的风险响应能力和更高的创新转化效能,气候风险的“转型倒逼效应”更为显著。中西部地区则存在高端技术人才流失、资源型产业结构调整难度较大、地方相关激励政策落实不到位等问题,企业缺乏绿色创新的核心要素支撑,更倾向于维持传统生产模式以保障短期收益,导致气候风险感知对绿色创新的驱动效应相对有限。据此,本文提出如下假设:
H2d:气候风险感知对东部地区企业绿色创新的促进作用更显著。
2.2 气候风险感知对制造企业绿色创新的链式中介机制:基于“认知—资源—行为”范式
本文基于认知行为理论框架,深入分析“环保认知—资源获取—绿色投资”在气候风险感知对企业绿色创新影响中的链式中介作用。认知行为理论关注个体对环境信息的感知、判断以及情感态度,且这种认知与态度会对企业决策和行为产生影响[6]。企业对外部气候风险的感知,会率先引发其内部环保认知重构,促使企业积极探寻并整合相关资源,最终将其转化为系统性绿色创新实践。企业高管作为决策主体,其环保意识决定着企业战略顶层设计,也是企业将气候风险感知转化为实际行动的关键环节[24]。面临气候风险与转型压力,具备环保意识的企业会主动优化资源配置、缓解融资约束,为技术研发提供稳定的资源保障[25]。绿色投资是企业获取资源后的实践行动,能够有效推动绿色创新成果产出。
2.2.1 高管环保意识、融资约束与绿色投资的中介作用
根据认知行为理论,作为外部压力,气候风险迫使企业为获取环境与社会层面的合法性而予以应对。该外部压力被企业管理层感知并内化后,便形成高管环保意识这一关键内部认知资源[26]。高管环保意识提升促使企业将气候行动纳入决策机制,确立绿色转型与绿色创新的战略导向。在这一认知驱动下,管理层会优先将资源分配至绿色技术研发、环保设备升级等领域,以保障创新投入与气候适应需求精准匹配,从认知层面消除绿色创新过程中的内部决策分歧与执行障碍,提升绿色技术研发的决策效率与成果转化速度。这种自上而下的认知驱动力,有助于提升制造企业绿色创新水平。 据此,本文提出如下假设:
H3a:气候风险感知通过增强高管环保意识提升制造企业绿色创新水平。
气候风险的显现促使投资者与金融机构意识到,能够有效应对气候风险并积极推动绿色创新的制造企业,将拥有更强的市场竞争优势与更为广阔的发展前景。基于此,此类企业更易获取融资支持,一定程度上缓解了融资约束问题,为制造企业开展绿色创新活动提供了资金支持。此外,对气候风险的认知程度越高,越有助于企业构建以气候风险为导向的绿色创新管理机制,将绿色低碳发展理念融入企业创新决策与运营流程,注重资源节约与高效利用,借助数字化手段提高资源配置效率,进而缓解融资约束[27],将更多资金投入绿色技术研发、试验与应用环节,实现从资金供给到绿色创新产出的有效转化,促进绿色创新水平提升。 据此,本文提出如下假设:
H3b:气候风险感知通过缓解融资约束提升制造企业绿色创新水平。
绿色投资作为驱动制造企业绿色创新的关键资源配置机制,通过将外部气候压力与内部环保认知导向转化为企业实际资本投入,为绿色技术研发与应用提供物质保障。气候风险感知作为外部环境的重要驱动因素,促使企业开展内部多元化业务,挖掘新的市场机遇并增加绿色投资,同时向外界传递积极应对环境挑战的信号,获取环境与市场合法性,以及利益相关者支持与社会网络资源[28]。这种由绿色投资推动的资本集聚与资源整合,加快了绿色技术成果产业化应用进程,实现从认知层面的战略导向、资源约束层面的资金保障向绿色创新成果的落地转化,进而推动制造企业绿色创新水平提高。据此,本文提出如下假设:
H3c:气候风险感知通过促进企业绿色投资提升制造企业绿色创新水平。
2.2.2 链式中介作用
依据认知行为理论[6],在认知层面,高管作为企业战略决策的核心主体,其环保认知水平直接影响企业对气候风险的应对态度以及绿色转型的战略方向。较强的气候风险感知能力会促使高管突破传统的单一利润最大化目标,将环境责任纳入战略决策体系,构建系统、全面的环保认知框架。在资源层面,较强的环保意识会驱使高管采取具体行动,积极推进环境信息披露、落实环保合规要求。此类行为向资金供给方传递企业具备较强风险管控能力、拥有较大可持续发展潜力的积极信号。根据信息不对称理论,这类信号能够降低金融机构与企业间的信息壁垒,并降低环境不确定性所引发的风险溢价,进而缓解企业融资约束。同时,由高管环保意识推动的ESG实践优化,有助于企业获得绿色信贷、ESG基金等专项资金支持,进一步突破绿色转型资金瓶颈。在执行层面,随着融资约束得到有效缓解,企业能够将更多资金投向绿色技术研发、环保设备升级等长周期项目。这种投资行为将环保理念、资金保障转化为具体绿色转型实践,由此带来的生产流程优化与产品环保属性升级,最终转化为工艺创新与产品创新成果,从而推动制造企业在应对气候风险过程中构建可持续创新能力。基于上述分析,本文提出如下假设:
H3d:高管环保意识、融资约束和绿色投资在气候风险感知与制造企业绿色创新间起链式中介作用。
2.3 制度环境的调节作用:政府研发补贴与媒体监督
制度环境中的政府与媒体属于关键利益相关者,依据制度理论,制度可划分为正式制度与非正式制度[29]。就正式制度而言,政府作为公共利益的代表,其研发补助政策降低了企业绿色创新成本与风险,并通过认证效应激励企业绿色创新;作为非正式制度,媒体监督借助舆论传播,增强了企业在气候风险感知下的环境责任意识,并形成社会压力,促使企业规范绿色创新行为。气候风险感知与制度环境构建了显著的外部激励与约束机制,进而推动制造企业绿色创新水平提升。
政府研发补贴通过政策扶持、资源供给以及降低创新风险等途径,强化了气候风险感知对制造企业绿色创新的促进效应。基于资源基础理论,制造企业绿色创新依赖于持续资本投入,而气候风险带来的转型成本可能会抑制企业创新意愿。政府研发补贴作为外部资源注入,能够填补企业内部资金缺口,通过给予符合条件的技术型人才相应的资金资助,有效降低企业招聘和用人成本,进一步吸引更多具备绿色创新能力的高技术人才,为制造企业绿色创新提供人力资源保障[30]。根据制度理论,政府作为政策制定与资源分配的核心主体,其研发补贴行为向市场传递支持绿色发展的明确信号,促使企业更为积极主动地将气候风险压力转化为绿色创新动力。当政府加大研发补贴力度时,制造企业在绿色技术研发、环保设备升级等领域的投入门槛降低,研发失败风险得以分摊,从而更充分地响应绿色创新需求,最终强化气候风险感知对绿色创新的正向影响。 据此,本文提出如下假设:
H4a:政府研发补贴在气候风险感知与制造企业绿色创新之间具有正向调节作用。
依据制度理论,媒体监督作为非正式制度,是放大气候风险感知对制造企业绿色创新驱动效应的重要外部舆论机制,其借助信息传播与声誉约束,推动制造企业更有效地将气候风险压力转化为绿色创新行动。气候风险愈发显著的背景下,社会公众对企业社会责任和可持续发展的关注度不断提升,消费者对企业产品与服务的绿色特征也提出了更严格的要求。媒体作为信息中介与舆论引导者,是联结制造企业与社会公众的关键纽带。当媒体加强对气候风险及企业环境响应的关注时,企业面临的社会声誉压力显著提升,积极的绿色创新行为可借助媒体报道获得公众认可。这种舆论压力促使制造企业更加注重气候风险应对,主动增加绿色创新投入以塑造负责任的企业形象,进而强化气候风险感知对制造企业绿色创新的驱动作用。据此,本文提出如下假设:
H4b:媒体监督在气候风险感知与制造企业绿色创新之间具有正向调节作用。
3 研究设计
3.1 模型设定
本文采用双向固定效应模型实证检验气候风险感知对制造企业绿色创新的影响,构建基准回归模型如下:
GIi,t=α0+α1CRi,t+α2∑controlsi,t+δj+λt+εi,t
(1)
其中,GIi,t为i公司t年的绿色创新水平,CRi,t为i公司t年的气候风险感知水平,∑controlsi,t表示其他可能影响绿色创新的控制变量集,δj、λt分别表示行业固定效应和时间固定效应,εi,t为误差项。
为检验气候风险感知对制造企业绿色创新的影响机制,本文借鉴温忠麟等[31]的研究,构建中介效应模型,具体如式(2)(3)所示。
Mi,t=β0+β1CRi,t+β2∑controlsi,t+δj+λt+εi,t
(2)
GIi,t=γ0+γ1CRi,t+γ2Mi,t+γ3∑controlsi,t+δj+λt+εi,t
(3)
其中,Mi,t为中介变量,包括高管环保意识、融资约束和绿色投资,其他变量定义与式(1)相同,中介变量的间接效应占比为(β1×γ2)/(β1×γ2+γ1)。
为检验政府研发补贴和媒体监督的调节效应,构建调节效应模型如式(4)所示。
GIi,t=θ0+θ1CRi,t+θ2MEDi,t+θ3CRi,t×MEDi,t+θ4∑controlsi,t+δj+λt+εi,t
(4)
其中,MEDi,t为调节变量,包括政府研发补贴和媒体监督两个变量,CRi,t×MEDi,t为气候风险感知与调节变量的交互项,其他变量定义与式(1)相同。
3.2 变量选取
3.2.1 被解释变量:绿色创新(GI)
借鉴肖仁桥等[32]的做法,采用绿色专利授权量衡量绿色创新。基于创新程度的差异性,将绿色创新分为发明型绿色创新(GInp)和实用新型绿色创新(GUtp)两类,分别采用绿色发明专利授权量和绿色实用新型专利授权量衡量。
3.2.2 核心解释变量:气候风险感知(CR)
鉴于不同企业在信息披露程度与表述上存在差异、气候风险对企业生产运营与战略决策具有较高的不确定性影响,以及秉持以未来为导向的气候风险观念等因素,企业气候风险感知的度量存在一定争议。目前,最常见的做法是借助年报文本构建相关指标。企业年报作为管理层向股东、金融机构等利益相关者传达企业经营风险与战略规划的正式合规性文本,受中国证券监督管理委员会、证券交易所等监管部门的规范约束,具备较强的客观性与权威性[33],一定程度上规避了企业通过自主调节信息披露策略隐瞒或夸大与气候风险相关信息的可能性。若管理层对气候风险形成真实且深刻的认知,便会主动在年报中披露气候风险敞口、应对举措以及长期布局,因而受信息披露策略差异的干扰相对较小。本文借鉴杜剑等[13]的研究方法,依据现有气候风险概念框架,将企业所面临的气候风险界定为物理风险与转型风险。通过计算“气候风险”扩展词集(涵盖气候、温度、降水、能源、能耗、减排等98个关键词)的总词频与企业年报总词频的比值,对气候风险感知进行测度,并将该比值乘以100进行处理。在稳健性检验中,本文采用制造企业碳排放量加1后取自然对数测度制造企业气候风险感知程度[34]。此外,本文对基准回归中的年报文本指标数据与稳健性检验中的企业碳排放指标进行Pearson相关性分析发现,二者呈现显著正相关关系,符合理论预期,表明年报文本指标数据能有效反映企业的气候风险感知水平。
3.2.3 中介变量
(1)高管环保意识(Execu)。借鉴赵沁娜等(2024)的做法,采用赋分方式衡量高管环保意识,根据企业是否披露公司环保理念、环保目标、环保管理制度体系、环保教育与培训、环保专项行动、环保事件应急机制、环保荣誉或奖励和“三同时”制度打分,每项1分,共8分。
(2)融资约束(FC)。借鉴宋冬林等[35]的做法,构建FC指数衡量企业融资约束程度。
(3)绿色投资(Grinv)。参考崔秀梅等(2021)的研究,采用企业绿色投资金额加1取自然对数衡量绿色投资水平。
3.2.4 调节变量
(1)政府研发补贴(Govern)。参考王永贵等[36]的做法,基于中国研究数据服务平台(CNRDS)中上市公司年报财务报表附注项下的“营业外收入”部分,搜集并整理政府研发补助数据,将其加1后取自然对数,并进行去中心化处理。
(2)媒体监督(Media)。借鉴王福胜等(2022)的研究,采用各公司全年媒体报道数量加1后取自然对数表示,并进行去中心化处理,相关数据来自CNRDS数据库。
3.2.5 控制变量
本文控制变量选取如下:①资产收益率,选取净利润与总资产的比值衡量;②净资产收益率,采用净利润除以所有者权益平均余额表示;③现金流比率,采用经营活动产生的现金流量净额除以总资产衡量;④企业成长性,采用营业收入增长率表示;⑤独立董事比例,利用独立董事人数占董事人数的比值衡量;⑥前十大股东持股比例,选取前十大股东的持股数量占总股数量的比值表示;⑦审计质量,若由国际四大会计师事务所审计,取值为1,否则取值为0。
3.3 数据来源与描述性统计分析
本文选取2010—2023年中国A股制造业上市公司绿色专利数据,绿色专利根据国际专利分类专家委员会制定的“国际专利分类绿色清单”查找,数据来源于国家知识产权局,其他公司层面数据来源于CSMAR、WIND、CNRDS数据库,以及企业年报。对数据作如下处理:①剔除金融、保险业等上市公司;②剔除ST、*ST上市公司;③剔除数据缺失严重的上市公司;④部分缺失值采用线性插值法补全。为避免极端值的影响,对所有连续变量进行1%和99%的缩尾处理,最终得到12 590个年度观测值,描述性统计结果如表1所示。
表1 描述性统计分析结果(N=12 590)
Table 1 Descriptive statistics(N=12 590)
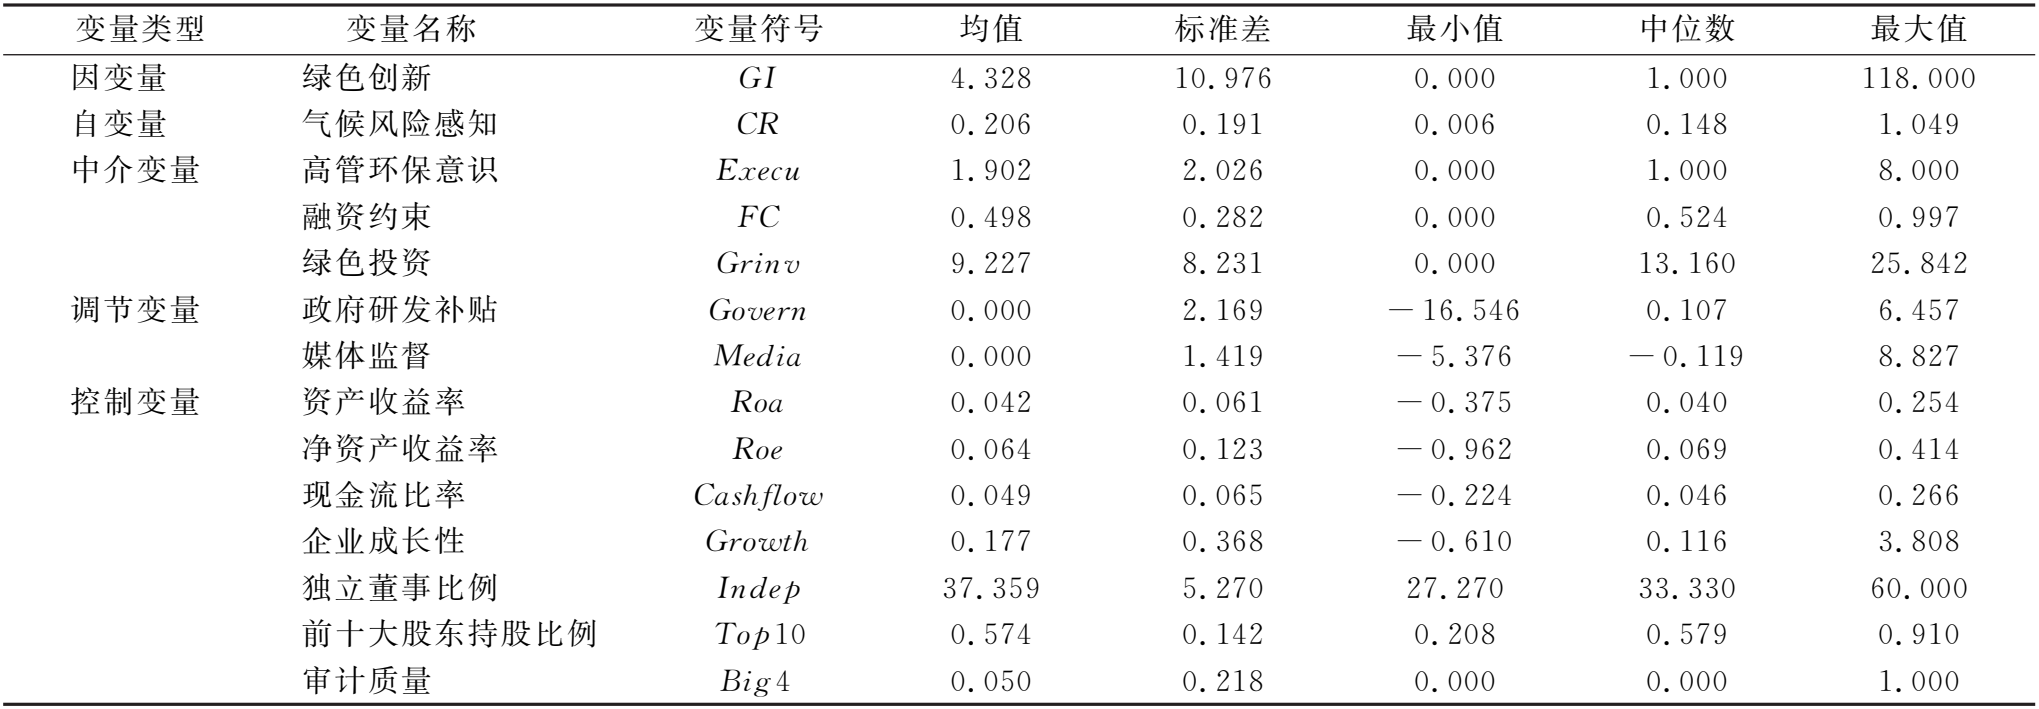
变 量 类 型 变 量 名 称 变 量 符 号 均 值 标 准 差 最 小 值 中 位 数 最 大 值 因 变 量 绿 色 创 新 GI 4 . 3 2 8 1 0 . 9 7 6 0 . 0 0 0 1 . 0 0 0 1 1 8 . 0 0 0 自 变 量 气 候 风 险 感 知 CR 0 . 2 0 6 0 . 1 9 1 0 . 0 0 6 0 . 1 4 8 1 . 0 4 9 中 介 变 量 高 管 环 保 意 识 Ex e c u 1 . 9 0 2 2 . 0 2 6 0 . 0 0 0 1 . 0 0 0 8 . 0 0 0 融 资 约 束 FC 0 . 4 9 8 0 . 2 8 2 0 . 0 0 0 0 . 5 2 4 0 . 9 9 7 绿 色 投 资 Grin v 9 . 2 2 7 8 . 2 3 1 0 . 0 0 0 1 3 . 1 6 0 2 5 . 8 4 2 调 节 变 量 政 府 研 发 补 贴 Go v e rn 0 . 0 0 0 2 . 1 6 9 - 1 6 . 5 4 6 0 . 1 0 7 6 . 4 5 7 媒 体 监 督 Me dia 0 . 0 0 0 1 . 4 1 9 - 5 . 3 7 6 - 0 . 1 1 9 8 . 8 2 7 控 制 变 量 资 产 收 益 率 Ro a 0 . 0 4 2 0 . 0 6 1 - 0 . 3 7 5 0 . 0 4 0 0 . 2 5 4 净 资 产 收 益 率 Ro e 0 . 0 6 4 0 . 1 2 3 - 0 . 9 6 2 0 . 0 6 9 0 . 4 1 4 现 金 流 比 率 Ca s hflo w 0 . 0 4 9 0 . 0 6 5 - 0 . 2 2 4 0 . 0 4 6 0 . 2 6 6 企 业 成 长 性 Gr o wth 0 . 1 7 7 0 . 3 6 8 - 0 . 6 1 0 0 . 1 1 6 3 . 8 0 8 独 立 董 事 比 例 In de p 3 7 . 3 5 9 5 . 2 7 0 2 7 . 2 7 0 3 3 . 3 3 0 6 0 . 0 0 0 前 十 大 股 东 持 股 比 例 To p 1 0 0 . 5 7 4 0 . 1 4 2 0 . 2 0 8 0 . 5 7 9 0 . 9 1 0 审 计 质 量 Big 4 0 . 0 5 0 0 . 2 1 8 0 . 0 0 0 0 . 0 0 0 1 . 0 0 0
4 实证结果与分析
4.1 基准回归分析
本文选取2010—2023年中国A股制造业上市公司为研究对象,检验气候风险感知对企业绿色创新的影响,回归结果如表2所示。由表2列(1)~(4)可知,无论是否固定行业效应和时间效应、是否加入控制变量,气候风险感知对制造企业绿色创新的影响均显著为正,假设H1得到验证。表2列(5)~(6)结果显示,若将绿色创新进一步划分为发明型绿色创新(GInp)和实用新型绿色创新(GUtp),气候风险感知的促进效应均在1%水平上显著为正。相较于发明型绿色创新,气候风险感知对实用新型绿色创新的正向影响更显著,原因可能在于,实用新型绿色创新具有技术门槛较低、研发周期较短、转化效率较高的特征。制造业上市公司在感知气候风险后,为快速响应环境规制要求、降低合规成本与经营不确定性,更倾向于选择这类绿色技术改进路径,其正向激励效应得以充分显现;发明型绿色创新的研发深度、资金投入与规划要求均更高,受资源约束、收益不确定的影响,对高投入、高风险、长周期的发明专利,企业决策更为审慎。随着时间推移,气候风险感知对发明型绿色创新的促进效应凸显,并发挥关键作用。
表2 基准回归结果
Table 2 Baseline regression results
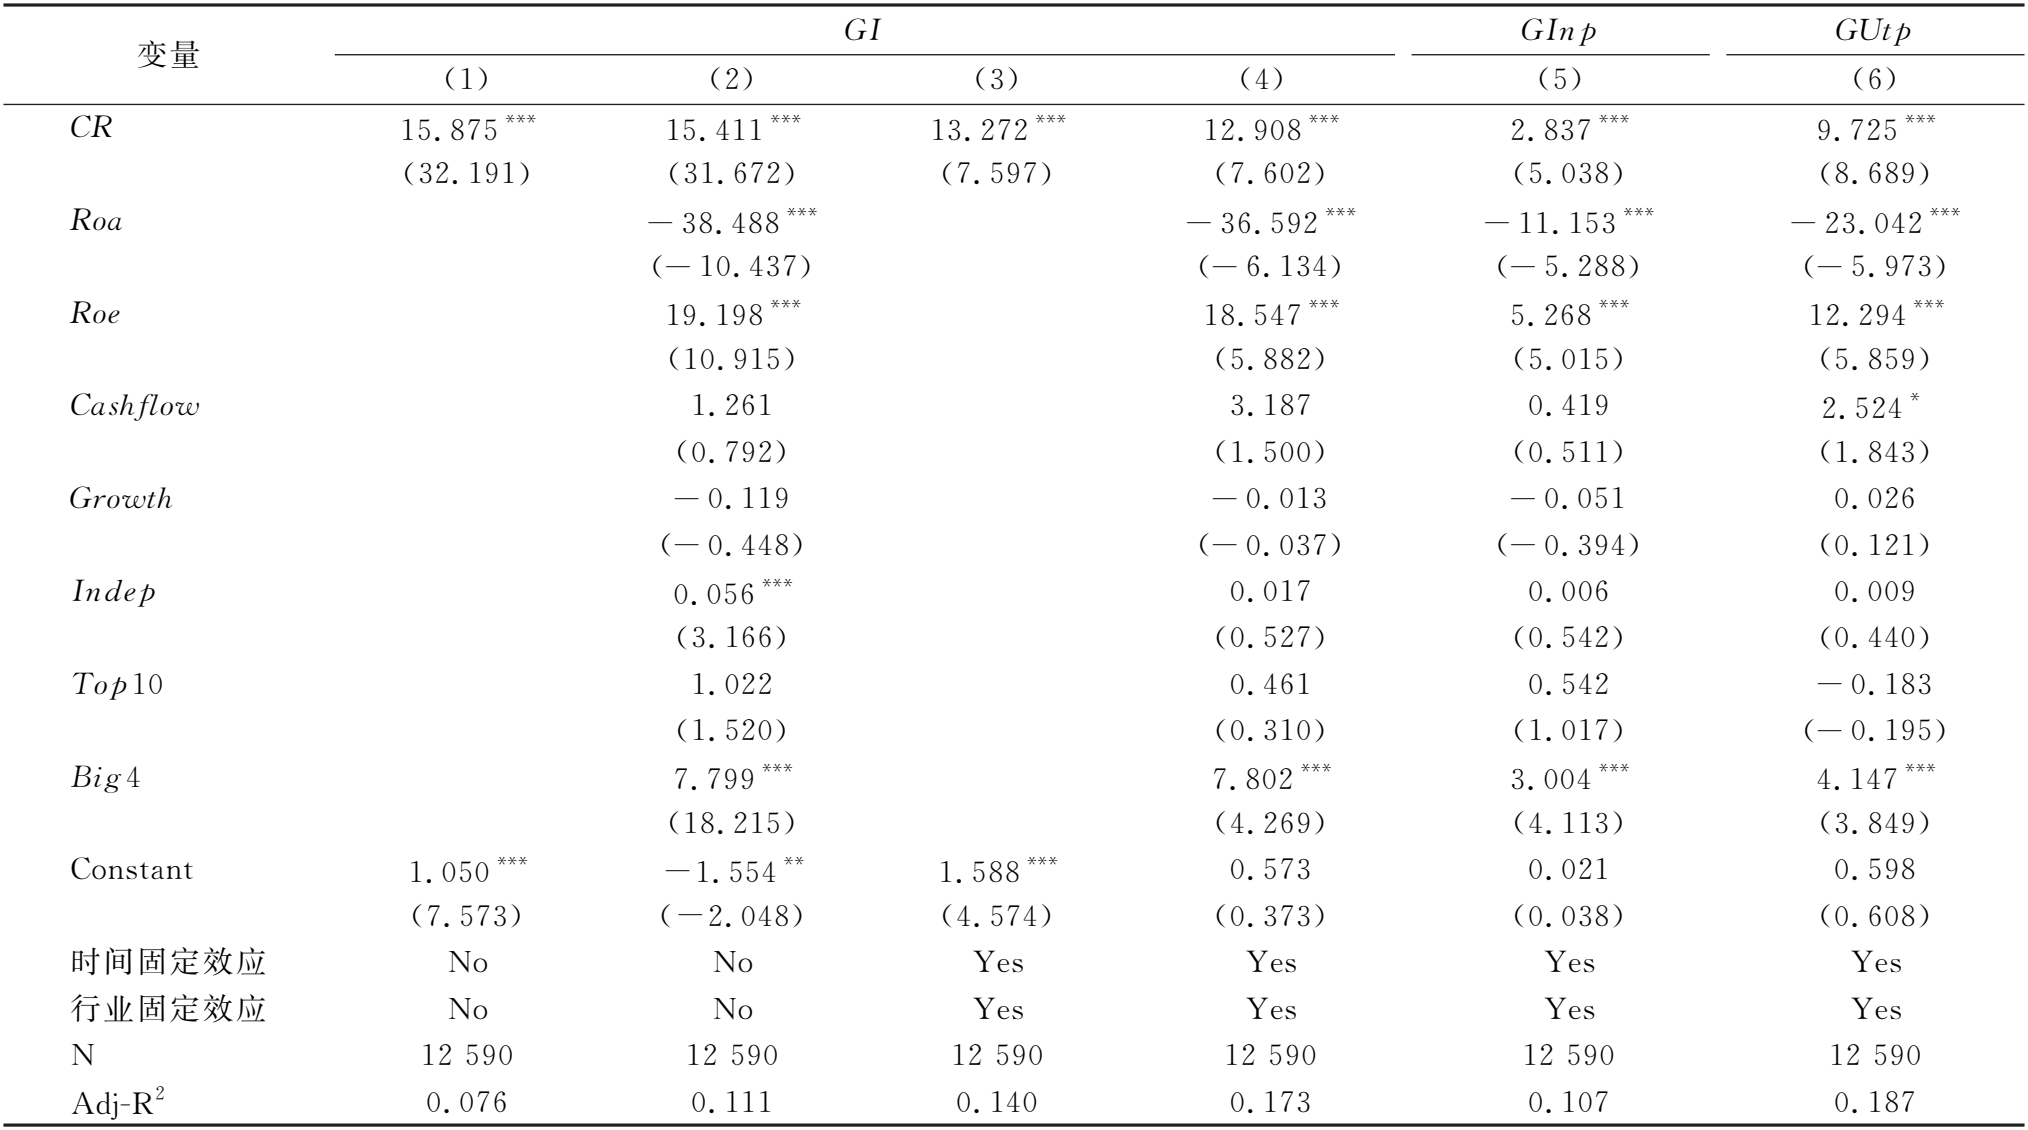
变量 GI (1) (2) (3) (4) GInp (5) GUtp (6) CR 15.875 *** 15.411 *** 13.272 *** 12.908 *** 2.837 *** 9.725 *** (32.191) (31.672) (7.597) (7.602) (5.038) (8.689) Roa -38.488 *** -36.592 *** -11.153 *** -23.042 *** (-10.437) (-6.134) (-5.288) (-5.973) Roe 19.198 *** 18.547 *** 5.268 *** 12.294 *** (10.915) (5.882) (5.015) (5.859) Cashflow 1.261 3.187 0.419 2.524 * (0.792) (1.500) (0.511) (1.843) Growth -0.119 -0.013 -0.051 0.026 (-0.448) (-0.037) (-0.394) (0.121) Indep 0.056 *** 0.017 0.006 0.009 (3.166) (0.527) (0.542) (0.440) Top10 1.022 0.461 0.542 -0.183 (1.520) (0.310) (1.017) (-0.195) Big4 7.799 *** 7.802 *** 3.004 *** 4.147 *** (18.215) (4.269) (4.113) (3.849) Constant 1.050 *** -1.554 ** 1.588 *** 0.573 0.021 0.598 (7.573) (-2.048) (4.574) (0.373) (0.038) (0.608) 时间固定效应 No No Yes Yes Yes Yes 行业固定效应 No No Yes Yes Yes Yes N 12590 12590 12590 12590 12590 12590 Adj-R 2 0.076 0.111 0.140 0.173 0.107 0.187
注:*、**和***分别表示10%、5%和1%水平显著,括号内数值为t值,下同
4.2 内生性检验
4.2.1 工具变量法
为克服双向因果关系与遗漏变量可能引发的内生性问题,本文借助两组工具变量进行内生性检验。鉴于年报文本分析指标可能存在披露策略差异,企业绿色创新可能受到所在区域位置的影响,以企业碳排放量为基础[34],选取同年份同城市其他上市企业碳排放量均值(Carbon_IU)和同年份同省份其他上市企业碳排放量均值(Carbon_IV)作为工具变量。同省份、同城市其他企业碳排放量对该企业碳排放量(或气候风险感知)具有一定影响,满足相关性要求。绿色创新主要由企业技术水平、治理结构、研发策略等内部因素决定,不受其他企业碳排放水平的干扰,同省份、同城市其他企业碳排放量仅反映自身资源消耗与排放特征,不能直接决定或改变企业绿色创新投入与质量,满足外生性要求。由表3可知,同年份同城市其他企业碳排放量均值(Carbon_IU)、同年份同省份其他企业碳排放量均值(Carbon_IV)、气候风险感知(CR)的系数均显著为正,与基准回归结果一致,表明研究结果稳健。
表3 基于工具变量法的检验结果
Table 3 Test results based on the instrumental variable method
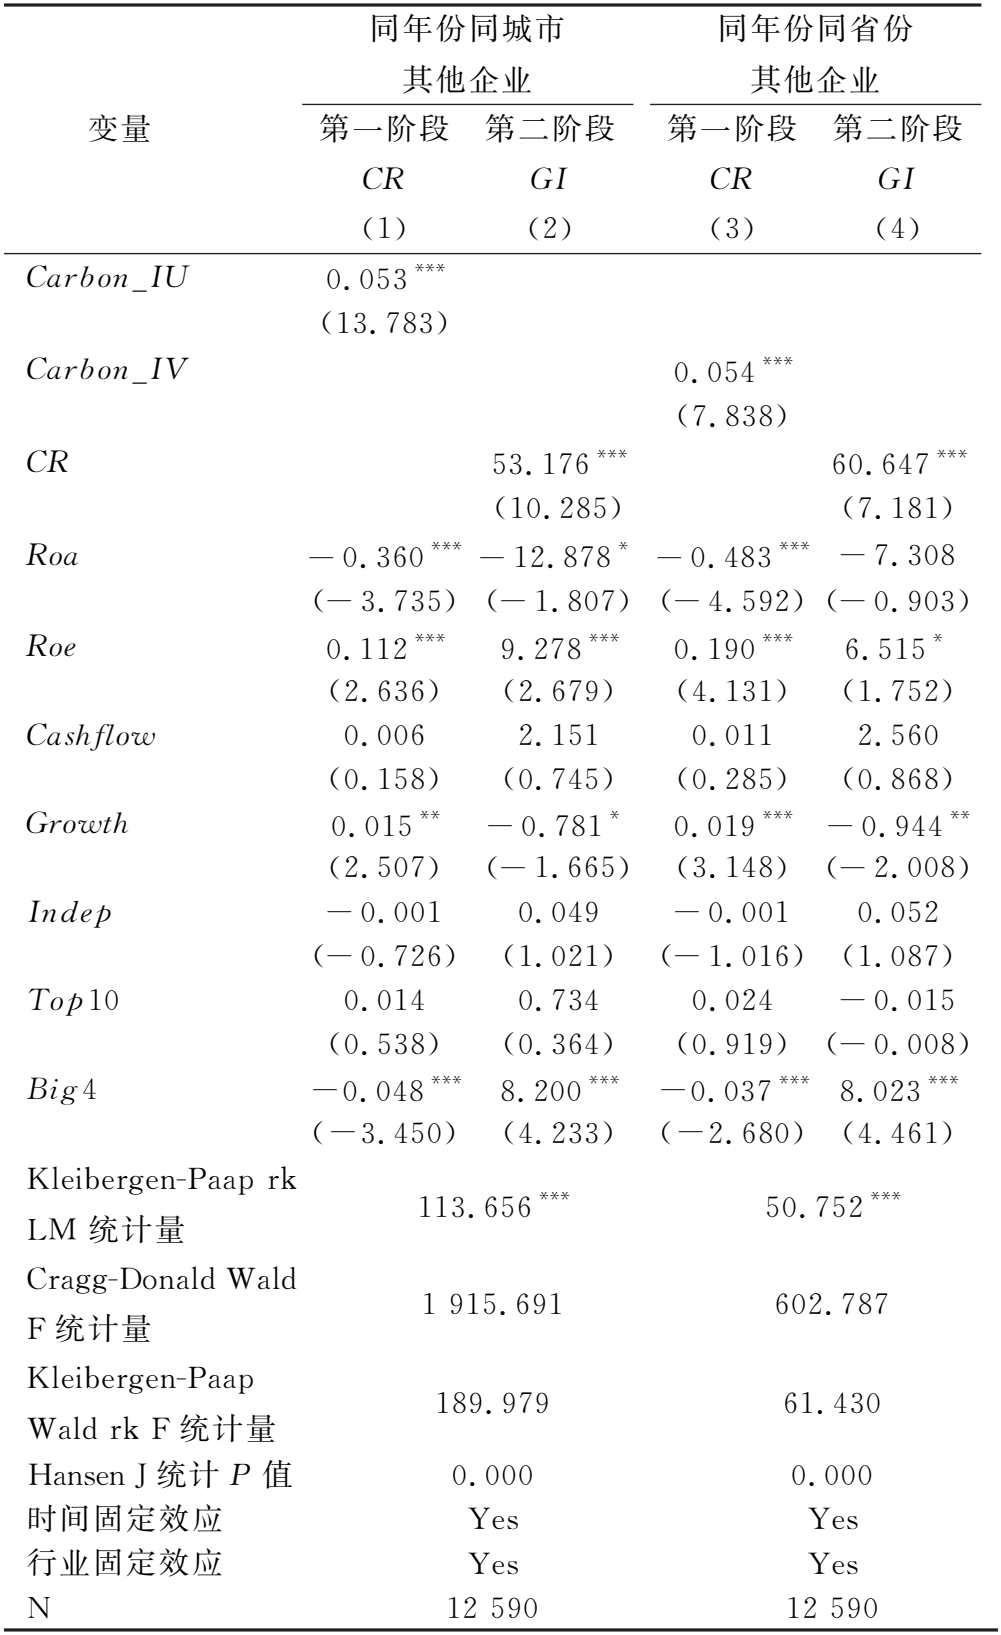
变量 同年份同城市 其他企业 第一阶段 第二阶段 CR GI (1) (2) 同年份同省份 其他企业 第一阶段 第二阶段 CR GI (3) (4) Carbon_IU 0.053 *** (13.783) Carbon_IV 0.054 *** (7.838) CR 53.176 *** 60.647 *** (10.285) (7.181) Roa -0.360 *** -12.878 * -0.483 *** -7.308 (-3.735) (-1.807) (-4.592)(-0.903) Roe 0.112 *** 9.278 *** 0.190 *** 6.515 * (2.636) (2.679) (4.131) (1.752) Cashflow 0.006 2.151 0.011 2.560 (0.158) (0.745) (0.285) (0.868) Growth 0.015 ** -0.781 * 0.019 *** -0.944 ** (2.507) (-1.665) (3.148) (-2.008) Indep -0.001 0.049 -0.001 0.052 (-0.726) (1.021) (-1.016) (1.087) Top10 0.014 0.734 0.024 -0.015 (0.538) (0.364) (0.919) (-0.008) Big4 -0.048 *** 8.200 *** -0.037 *** 8.023 *** (-3.450) (4.233) (-2.680) (4.461) Kleibergen-Paaprk LM 统计量 113.656 *** 50.752 *** Cragg-DonaldWald F统计量 1915.691 602.787 Kleibergen-Paap WaldrkF统计量 189.979 61.430 HansenJ统计P 值 0.000 0.000 时间固定效应 Yes Yes 行业固定效应 Yes Yes N 12590 12590
4.2.2 倾向得分匹配(PSM)方法
为了缓解样本选择偏差带来的内生性问题,本文使用PSM重新匹配样本进行检验。以气候风险感知的中位数为标准将样本分为高、低气候风险感知两组。其中,高气候风险感知组为实验组,低气候风险感知组为对照组,以控制变量为协变量,以企业绿色创新为结果变量,采用1∶1和1∶2近邻匹配方式,样本匹配后重新进行回归。表4列(1)(2)显示,气候风险感知(CR)的回归系数显著为正,表明研究结论稳健。
表4 基于倾向得分匹配法的检验结果
Table 4 Test results based on the propensity score matching method
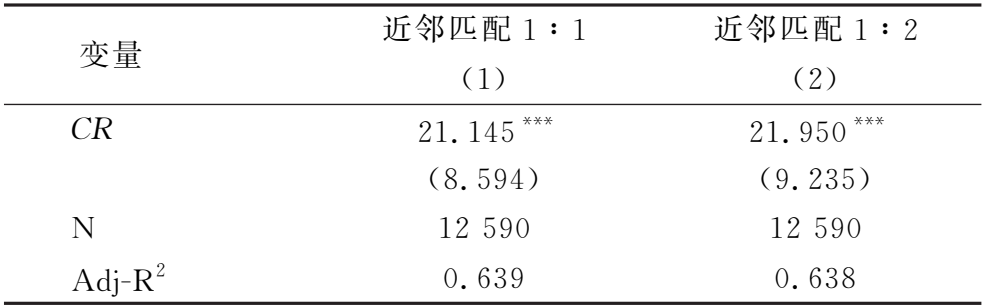
变 量 近 邻 匹 配 1 ∶ 1 近 邻 匹 配 1 ∶ 2 ( 1 ) ( 2 ) CR 2 1 . 1 4 5 * * * 2 1 . 9 5 0 * * * ( 8 . 5 9 4 ) ( 9 . 2 3 5 ) N 1 2 5 9 0 1 2 5 9 0 A d j - R 2 0 . 6 3 9 0 . 6 3 8
4.3 稳健性检验
4.3.1 改变样本区间
2019—2020年新冠疫情导致供应链中断、市场需求缩减和人力资源流失等问题,可能对制造企业的气候行动策略与绿色创新决策产生较大影响。基于此,本文剔除2019—2020年数据重新进行回归分析,如表5列(1)所示,气候风险感知(CR)回归系数仍在1%水平上显著为正,且系数大小与基准回归相近,表明基准回归结果稳健。
表5 稳健性检验结果
Table 5 Robustness test results
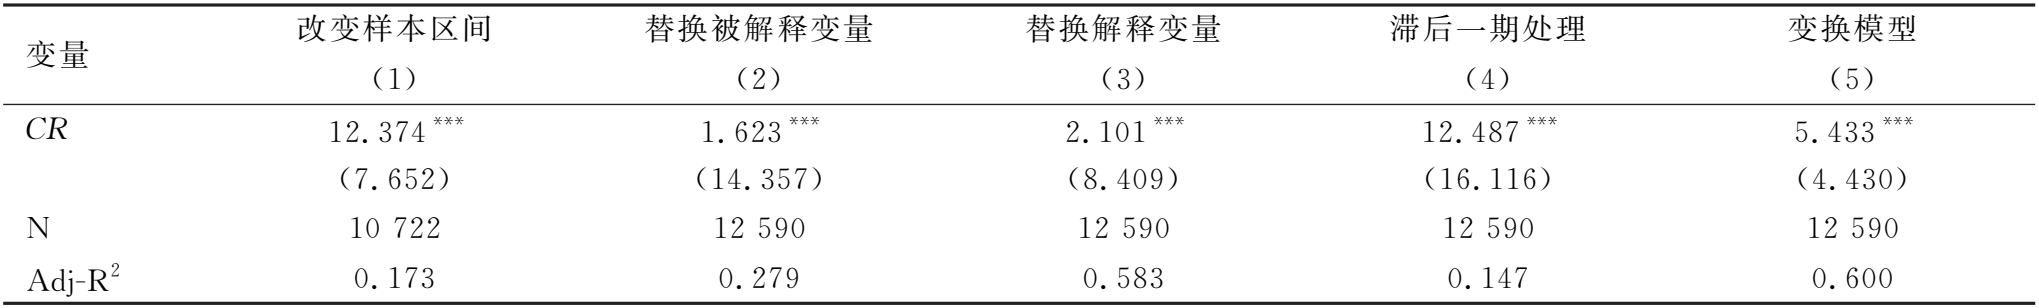
变 量 改 变 样 本 区 间 替 换 被 解 释 变 量 替 换 解 释 变 量 滞 后 一 期 处 理 变 换 模 型 ( 1 ) ( 2 ) ( 3 ) ( 4 ) ( 5 ) CR 1 2 . 3 7 4 * * * 1 . 6 2 3 * * * 2 . 1 0 1 * * * 1 2 . 4 8 7 * * * 5 . 4 3 3 * * * ( 7 . 6 5 2 ) ( 1 4 . 3 5 7 ) ( 8 . 4 0 9 ) ( 1 6 . 1 1 6 ) ( 4 . 4 3 0 ) N 1 0 7 2 2 1 2 5 9 0 1 2 5 9 0 1 2 5 9 0 1 2 5 9 0 A d j - R 2 0 . 1 7 3 0 . 2 7 9 0 . 5 8 3 0 . 1 4 7 0 . 6 0 0
4.3.2 替换被解释变量
采用制造企业绿色专利授权量加1取自然对数衡量绿色创新水平,重新进行回归检验。表5列(2)显示,气候风险感知(CR)的回归系数仍显著为正,表明基准回归结果稳健可靠。
4.3.3 替换解释变量
采用制造企业碳排放量加1取自然对数衡量制造企业气候风险感知[34],重新进行回归检验。表5列(3)显示,气候风险感知(CR)的回归系数仍显著为正,表明基准回归结果稳健可靠。
4.3.4 滞后一期处理
考虑到绿色创新活动具有显著时间滞后性特征,企业从感知气候风险、调整研发策略,到最终转化为绿色专利授权,往往需要经历技术研发、成果转化和专利申报等多个环节,这一过程通常无法在当期完成。为缓解这一潜在内生性问题,提升研究结果的稳健性,本文进一步将核心解释变量气候风险感知滞后一期,重新进行回归检验。表5列(4)显示,回归系数仍显著为正,表明研究结果稳健。
4.3.5 变换模型
绿色创新具有显著路径依赖与惯性特征,具体表现为当期创新状况在较大程度上受到上一期创新状况的影响。静态面板模型未纳入被解释变量的滞后项,可能遗漏这一动态特征。动态GMM模型通过引入因变量滞后项解决了动态性问题,并使用工具变量处理了内生性问题,因而本文采用动态GMM模型验证基准结果的稳健性。结果如表5列(5)所示,回归系数仍在1%水平显著为正,表明基准回归结果稳健。
4.4 异质性分析
4.4.1 企业所有权
根据前文理论分析,气候风险感知对国有企业绿色创新的影响可能更为显著,本文将样本企业划分为国有企业和非国有企业进行检验,结果如表6列(1)(2)所示。气候风险感知对国有企业绿色创新和非国有企业绿色创新的影响均显著为正,且国有企业气候风险感知的系数大于非国有企业。组间系数差异检验表明,与非国有企业相比,气候风险感知对国有企业绿色创新的影响更为显著。由此,假设H2a得到验证。
表6 异质性检验结果
Table 6 Heterogeneity test results
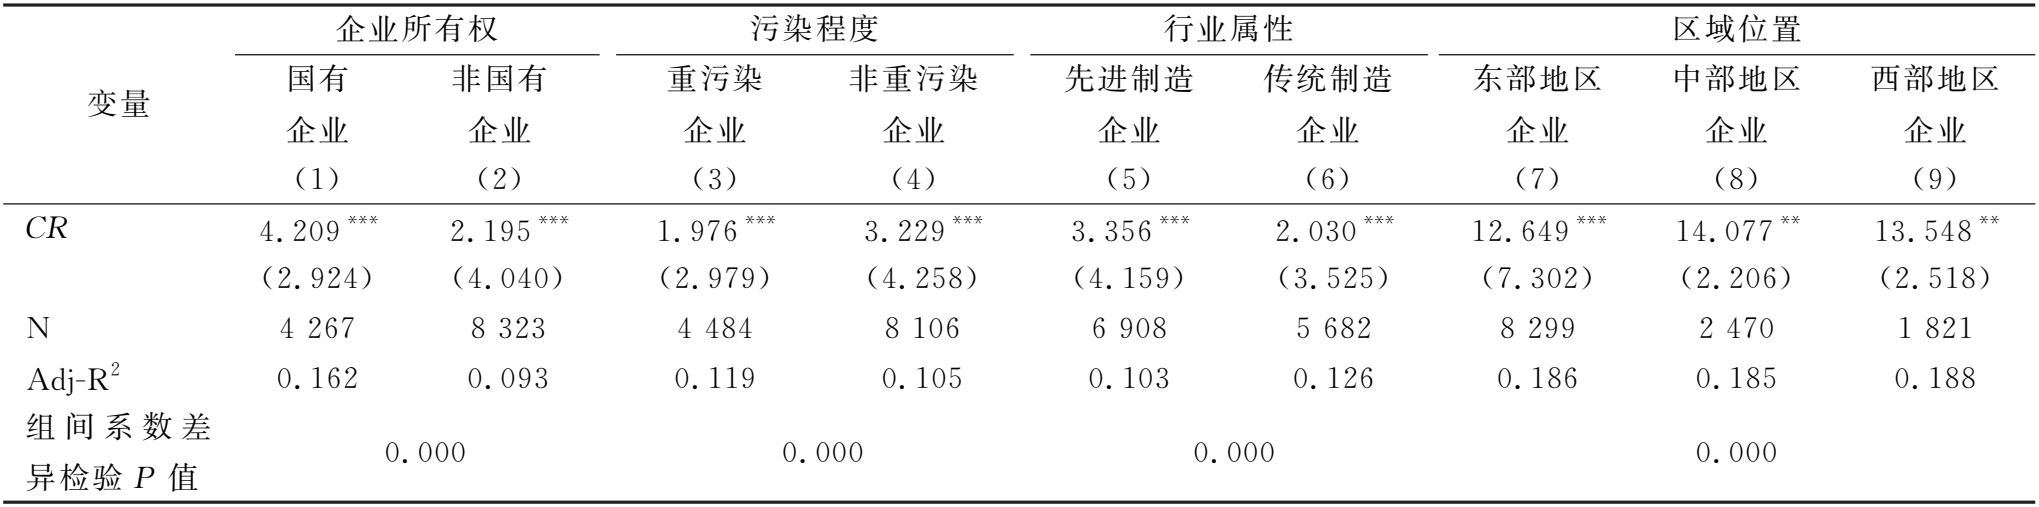
变量 企业所有权 国有 企业 非国有 企业 (1) (2) 污染程度 重污染 企业 非重污染 企业 (3) (4) 行业属性 先进制造 企业 传统制造 企业 (5) (6) 区域位置 东部地区 企业 中部地区 企业 西部地区 企业 (7) (8) (9) CR 4.209 *** 2.195 *** 1.976 *** 3.229 *** 3.356 *** 2.030 *** 12.649 *** 14.077 ** 13.548 ** (2.924) (4.040) (2.979) (4.258) (4.159) (3.525) (7.302) (2.206) (2.518) N 4267 8323 4484 8106 6908 5682 8299 2470 1821 Adj-R 2 0.162 0.093 0.119 0.105 0.103 0.126 0.186 0.185 0.188 组 间 系 数 差 异检验P 值 0.000 0.000 0.000 0.000
4.4.2 污染程度
基于前文假设,气候风险感知对不同污染程度企业绿色创新的影响可能存在差异,本文将样本企业划分为重污染行业企业和非重污染行业企业进行回归,结果如表6列(3)(4)所示。气候风险感知对重污染企业绿色创新和非重污染企业绿色创新的影响均显著为正,且非重污染企业气候风险感知的系数大于重污染企业。组间系数差异检验表明,气候风险感知对非重污染企业绿色创新的影响更为显著。由此,假设H2b得到验证。
4.4.3 行业属性
根据前文所述,气候风险感知对先进制造企业绿色创新的影响可能更为显著,本文将样本企业划分为先进制造业企业和传统制造业企业进行回归,结果如表6列(5)(6)所示。气候风险感知对先进制造业企业绿色创新和传统制造业企业绿色创新的影响均显著为正,且相对于传统制造业企业,气候风险感知对先进制造业企业绿色创新的影响系数更大。组间系数差异检验表明,气候风险感知对先进制造业企业绿色创新的影响更为显著。由此,假设H2c得到验证。
4.4.4 区域位置
根据前文理论分析,气候风险感知对制造企业绿色创新的影响可能存在显著区域差异。基于企业注册地所在区域,本文将样本划分为东部地区企业、中部地区企业与西部地区企业进行异质性检验,结果如表6列(7)~(9)所示。从系数显著性看,东部地区企业最为显著,其次是中西部地区企业,且组间系数差异检验表明,气候风险感知对绿色创新的赋能效应存在显著区域异质性。由此,假设H2d得到验证。
4.5 影响机制检验
4.5.1 高管环保意识的中介效应
根据前文理论分析,从企业内部战略视角考察高管环保意识(Execu)在气候风险感知影响制造企业绿色创新中的作用,结果如表7列(1)(2)所示,气候风险感知对高管环保意识的影响显著为正,表明气候风险感知明显促进高管环保意识提升。气候风险带来的直接经济损失、运营中断以及合规压力迫使高管们重新审视企业可持续发展战略,认识到环保的重要性。表7列(2)结果显示,高管环保意识对企业绿色创新的影响系数在1%水平上显著为正,表明制造企业提升高管环保意识,促使高管团队在制定企业战略时更倾向于选择绿色创新路径,增加对环保技术的研发投入,从而提升制造企业绿色创新水平。综上,气候风险感知通过提高高管环保意识促进制造企业绿色创新,假设H3a得到验证。
表7 影响机制检验结果
Table 7 Test results of the impact mechanism
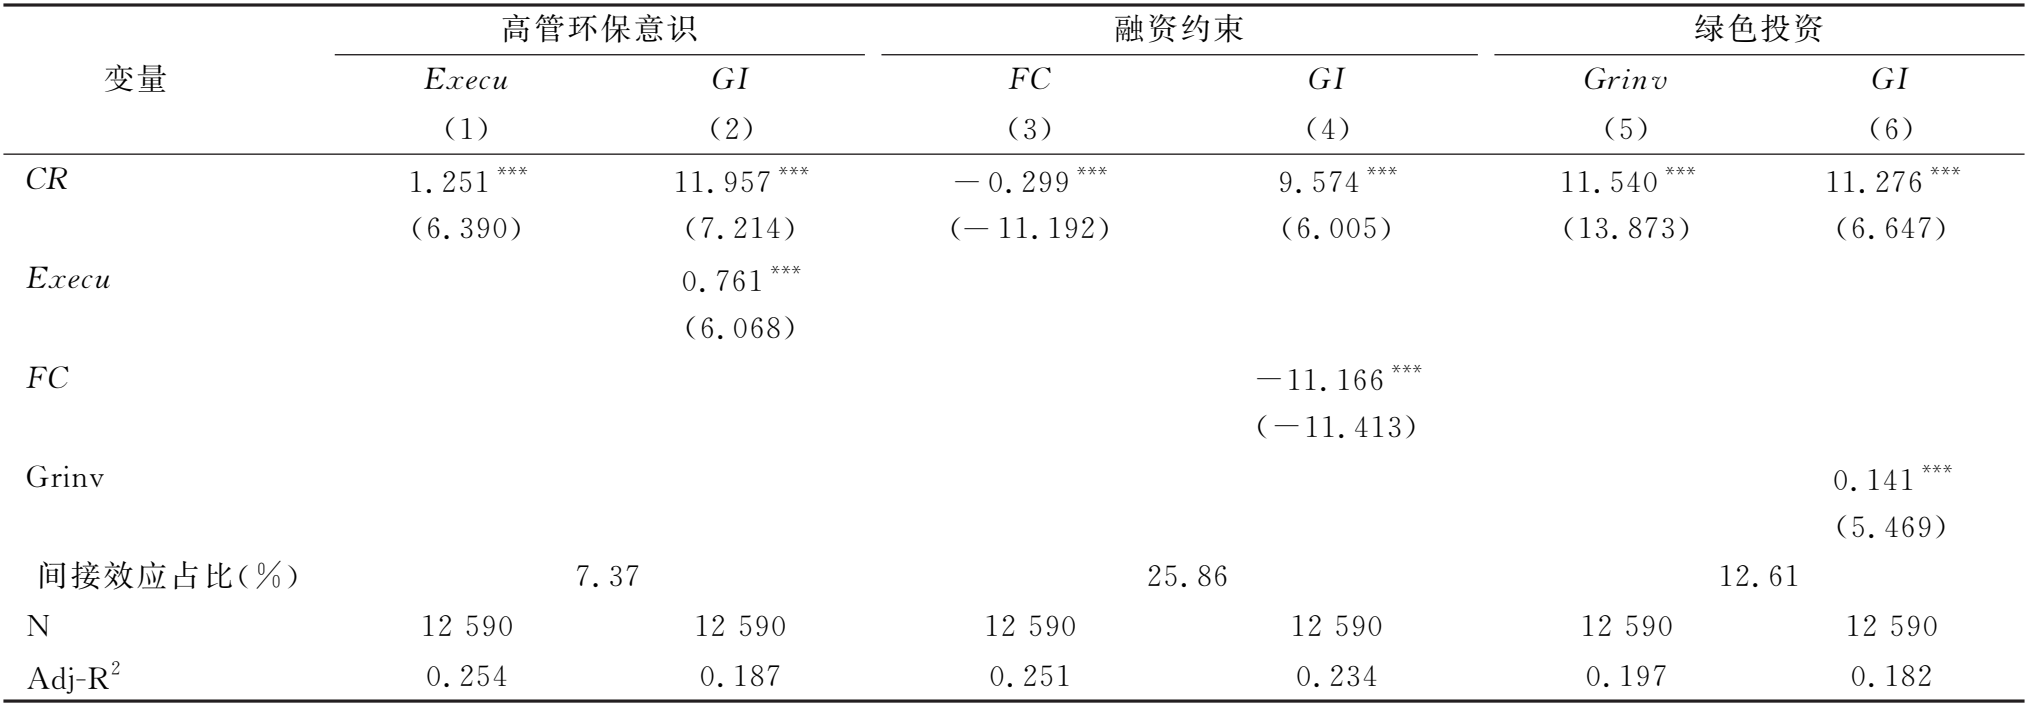
变量 高管环保意识 Execu GI (1) (2) 融资约束 FC GI (3) (4) 绿色投资 Grinv GI (5) (6) CR 1.251 *** 11.957 *** -0.299 *** 9.574 *** 11.540 *** 11.276 *** (6.390) (7.214) (-11.192) (6.005) (13.873) (6.647) Execu 0.761 *** (6.068) FC -11.166 *** (-11.413) Grinv 0.141 *** (5.469) 间接效应占比(%) 7.37 25.86 12.61 N 12590 12590 12590 12590 12590 12590 Adj-R 2 0.254 0.187 0.251 0.234 0.197 0.182
4.5.2 融资约束的中介效应
从资源配置与获取视角探讨融资约束(FC)在气候风险感知影响制造企业绿色创新中的传导作用,结果如表7列(3)所示,气候风险感知对融资约束的影响显著为负,表明气候风险明显缓解了制造企业融资约束。通过识别和评估气候风险,制造企业可以制定相应的风险防控策略,降低因气候风险带来的不确定性对财务状况的负面影响,增强投资者、金融机构的信心,从而有效缓解自身融资约束。表7列(4)结果显示,融资约束对企业绿色创新的影响在1%水平上显著为负,表明制造企业通过缓解融资约束增强财务稳健性,促进绿色创新项目可持续发展,进而推动绿色创新水平提升。综上,气候风险感知通过缓解融资约束促进制造企业绿色创新,假设H3b得到验证。
4.5.3 绿色投资的中介效应
表7列(5)(6)展示了绿色投资(Grinv)在气候风险感知促进制造企业绿色创新中的传导作用。由表7列(5)可知,气候风险感知对绿色投资的影响显著为正,表明气候风险感知显著促进企业绿色投资。气候风险会提升企业运营的不确定性,促使制造企业采用绿色投资策略降低经营风险。列(6)结果显示,绿色投资对企业绿色创新的影响显著为正,表明制造企业通过增加绿色投资获得资金支持,降低自身在绿色创新过程中的成本,从而积极开展绿色技术研发和应用活动,提升绿色创新水平。综上,气候风险感知通过增加绿色投资促进制造企业绿色创新,假设H3c得到验证。
通过计算中介变量的间接效应占比发现,融资约束的传导作用最强(25.86%),绿色投资次之(12.61%),而高管环保意识的传导效应相对较弱(7.37%)。因此,融资约束在气候风险感知影响制造企业绿色创新的路径中扮演关键角色,气候风险感知可通过缓解企业融资约束,更有效地推动企业开展绿色创新活动。相比之下,高管环保意识和绿色投资虽也发挥一定的中介效应,但其传导作用相对较小。这表明在制定推动制造企业绿色创新政策时,首先需关注缓解融资约束的相关措施,借助数字化手段提升资源配置效率,优化金融生态环境并给予绿色信贷支持,其次是增加绿色投资,并增强高管环保意识,从而全面激发企业绿色创新活力。
4.5.4 链式中介效应
借鉴马亮等[37]、肖仁桥等(2023)的链式中介效应检验方法,同时避免中介变量间的相互干扰,结合本文三个中介变量的特征,构建双向固定效应模型,按照X→M1、M1→M2、M2→M3、M3→Y的四步回归思路(X、Y分别为自变量与因变量,M1、M2、M3为中介变量,且回归模型均纳入上文提及的控制变量,限于篇幅未展示),依次检验气候风险感知(CR)对高管环保意识(Execu)的影响、高管环保意识(Execu)对融资约束(FC)的影响、融资约束(FC)对绿色投资(Grinv)的影响,以及绿色投资(Grinv)对绿色创新(GI)的影响。若四步回归结果均显著,则表明链式中介效应存在,反之则表明链式中介效应不存在。
由表8可知,气候风险感知对高管环保意识的影响系数显著为正,高管环保意识对融资约束的影响显著为负,融资约束对绿色投资的影响显著为负,绿色投资对制造企业绿色创新的影响显著为正,表明高管环保意识、融资约束、绿色投资在气候风险感知影响制造企业绿色创新过程中发挥显著链式中介作用,假设H3d得到验证。这表明气候风险感知能够促使企业高管将环境责任纳入战略决策范畴,强化其环保意识,进而推动企业开展环境信息披露、优化ESG实践,降低自身与金融机构、消费者之间的信息不对称程度,缓解融资约束。融资约束得到缓解后,企业会加大对绿色技术研发、环保设备升级等方面的绿色投资,最终转化为绿色工艺与产品的创新成果,形成可持续创新能力。
表8 链式中介效应检验结果
Table 8 Results of the chain mediation effect test
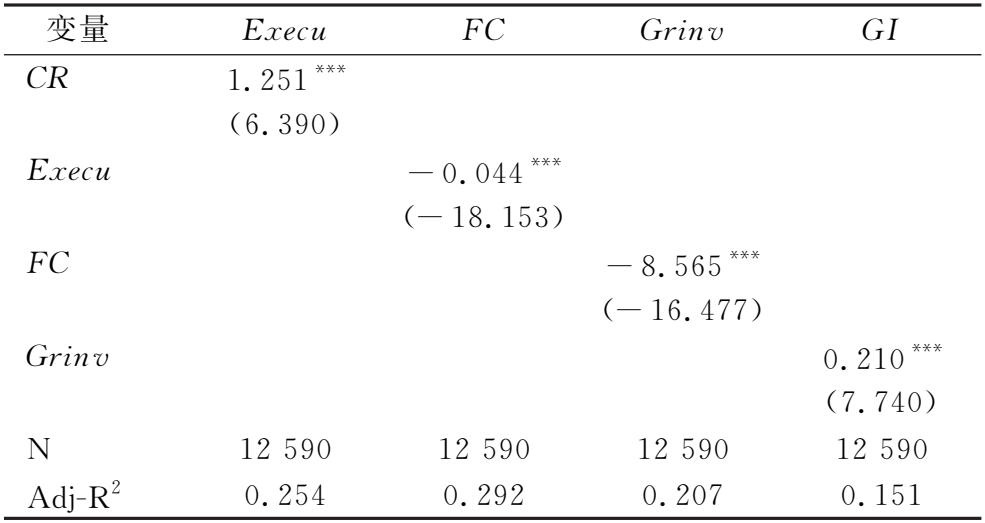
变量 Execu FC Grinv GI CR 1.251 *** (6.390) Execu -0.044 *** (-18.153) FC -8.565 *** (-16.477) Grinv 0.210 *** (7.740) N 12590 12590 12590 12590 Adj-R 2 0.254 0.292 0.207 0.151
为检验“高管环保意识—融资约束—绿色投资”链式中介效应的稳健性,本文参考谢雅萍等[38]、刘启雷等[39]的研究,运用SPSS Process构建链式中介模型,并采用Bootstrap方法(n = 5 000,置信水平95%)进行检验(回归步骤与表8中的四步法类似),结果如表9所示,4条作用路径的95%置信区间均未包含0,表明“高管环保意识—融资约束—绿色投资”的链式中介效应成立,检验结果稳健。
表9 Bootstrap链式中介效应及路径分解
Table 9 Bootstrap test of sequential mediation and path decomposition
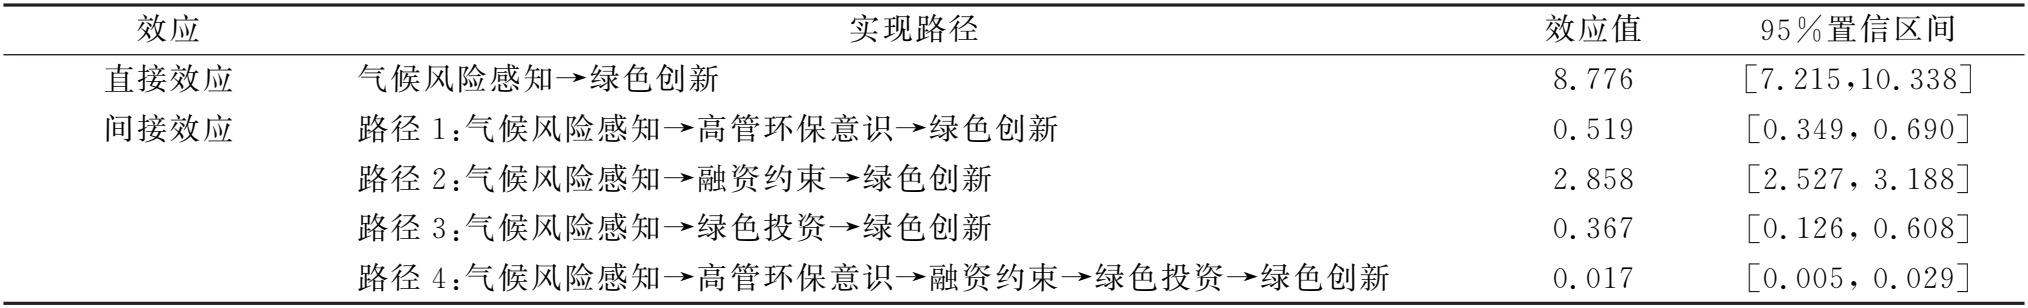
效应 实现路径 效应值 95%置信区间 直接效应 气候风险感知→绿色创新 8.776 [7.215,10.338] 间接效应 路径1:气候风险感知→高管环保意识→绿色创新 0.519 [0.349,0.690] 路径2:气候风险感知→融资约束→绿色创新 2.858 [2.527,3.188] 路径3:气候风险感知→绿色投资→绿色创新 0.367 [0.126,0.608] 路径4:气候风险感知→高管环保意识→融资约束→绿色投资→绿色创新 0.017 [0.005,0.029]
4.5.5 政府研发补贴的调节作用
根据前文理论分析,政府研发补贴在气候风险感知与制造企业绿色创新之间可能发挥正向调节作用,检验结果如表10列(1)所示,气候风险感知与政府研发补贴交互项(CR×Govern)的系数显著为正,表明政府研发补贴正向调节效应成立,假设H4a得到验证。政府研发补贴强化了气候风险感知对制造企业绿色创新的积极影响,当企业面临气候风险时,政府研发补贴能够有效增强企业绿色创新动力和能力,不仅减轻企业在绿色技术研发上的经济负担,还通过政策引导与资金支持提升企业对气候风险的认知水平和应对能力,使其更加积极地投入绿色创新活动。
表10 调节效应检验结果
Table 10 Results of the moderating effect test
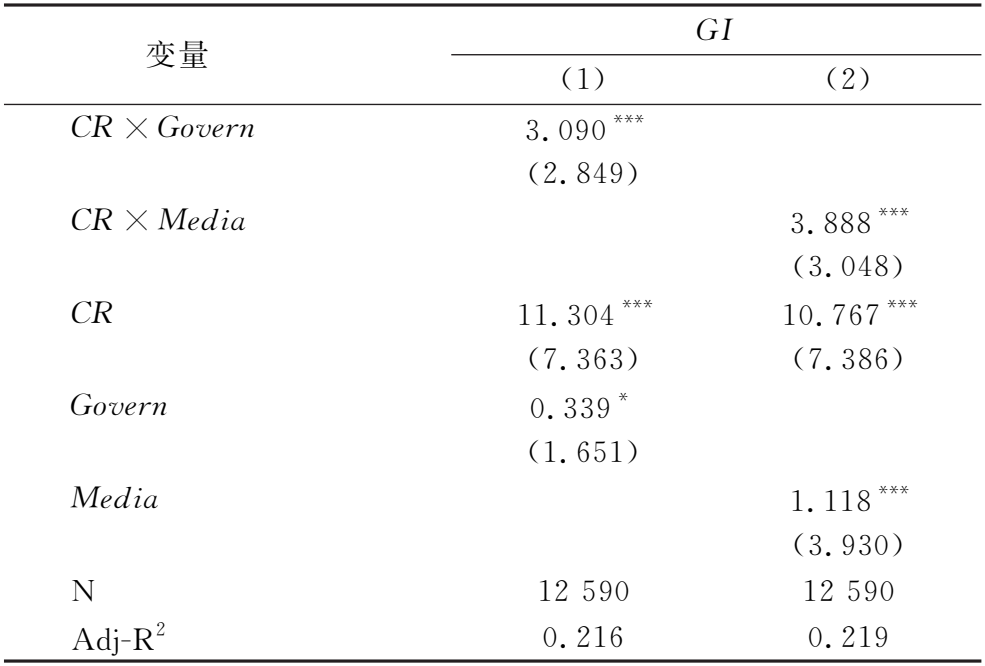
变 量 GI ( 1 ) ( 2 ) CR × Go v e rn 3 . 0 9 0 * * * ( 2 . 8 4 9 ) CR × Me dia 3 . 8 8 8 * * * ( 3 . 0 4 8 ) CR 1 1 . 3 0 4 * * * 1 0 . 7 6 7 * * * ( 7 . 3 6 3 ) ( 7 . 3 8 6 ) Go v e rn 0 . 3 3 9 * ( 1 . 6 5 1 ) Me dia 1 . 1 1 8 * * * ( 3 . 9 3 0 ) N 1 2 5 9 0 1 2 5 9 0 A d j - R 2 0 . 2 1 6 0 . 2 1 9
4.5.6 媒体监督的调节作用
媒体监督是指新闻媒体机构通过报道、评论、调查等方式,对制造企业活动进行公开、透明的监督和评价。根据前文所述,媒体监督在气候风险感知与企业绿色创新之间可能发挥正向调节作用,表10列(2)结果显示,气候风险感知与媒体监督交互项(CR×Media)的系数显著为正,媒体监督的正向调节效应成立,假设H4b得到验证。当制造企业面临气候风险时,媒体能够通过广泛报道和深入分析提升公众与企业自身对气候问题的关注度。媒体监督不仅可以揭露和批评企业在环境保护方面的不足,而且能够通过正面宣传和引导,激励企业采取更加环保的生产方式和创新技术,从而显著促进绿色创新。
5 结论与政策启示
5.1 结论
本文基于资源基础理论和认知行为理论,选取2010—2023年中国A股制造业上市公司面板数据,实证分析和检验气候风险感知对制造企业绿色创新的影响机制,得出如下主要结论:
(1)气候风险感知能够显著促进制造企业绿色创新,且相较于发明型绿色创新,对实用新型绿色创新的影响更显著,这一结论经过工具变量法、倾向得分匹配法等一系列稳健性检验后依然成立。
(2)异质性检验表明,气候风险感知对制造企业绿色创新的影响具有企业所有权性质、污染程度、行业属性和区域位置异质性,且气候风险感知对制造企业绿色创新的促进作用在国有企业、非重污染企业、先进制造业企业和东部地区企业中更为显著。
(3)机制检验表明,气候风险感知主要通过增强高管环保意识、缓解融资约束和促进绿色投资三条路径提升制造企业绿色创新水平。其中,融资约束的传导作用最强,绿色投资次之,而高管环保意识的作用相对较弱,且高管环保意识、融资约束和绿色投资之间形成链式中介效应,政府研发补贴与媒体监督均正向调节气候风险感知对制造企业绿色创新的积极影响。
5.2 政策建议
(1)构建以气候风险为导向的绿色创新支撑体系,针对不同企业实施差异化策略。国有企业需发挥绿色创新示范作用,强化气候责任担当,加强低碳技术研发与工艺改进投入,牵头搭建行业绿色创新平台、带动产业链协同转型,坚守绿色投资底线。民营企业则需响应气候变化与满足绿色消费需求,加速绿色技术应用及市场推广,拓宽绿色融资渠道,同时构建气候风险防控机制以规避市场波动。非重污染企业需与上下游企业共建绿色协同创新平台,整合资源、共享技术,增强抵御极端气候冲击的能力。重污染企业需加大污染治理力度,严格落实环保合规要求,重点推进清洁生产技术改造。先进制造企业需聚焦前沿绿色低碳技术开展重点攻关,加强研发投入、集聚高端创新人才,依托技术优势突破绿色创新瓶颈,通过技术转让、合作研发等方式赋能其他企业技术升级。传统制造企业需注重绿色技术引进、消化与吸收,借鉴先进制造企业技术经验与转型路径,探索低成本、可落地的绿色转型模式。东部地区企业需发挥其技术、市场和制度优势,持续开展循环技术、新能源技术和低碳技术研发,推动绿色创新要素跨区域流动,带动区域绿色创新协同发展。中西部地区企业需积极承接东部地区产业转移,依托政策扶持弥补技术、资金短板,结合区域气候风险特征,探索适配本地产业的绿色创新路径。
(2)甄选最优或适宜的路径,增强企业绿色创新内生动力。首先,制造企业需将气候风险纳入战略规划中,构建科学合理的环保目标和管理体系,通过开展环保领导力培训、分享绿色创新成功案例,提升高管团队的环保意识与社会责任感,同时将环保理念融入绿色创新活动。其次,企业需深化绿色金融实践,拓展绿色融资渠道,切实缓解自身融资约束。例如,通过绿色专利质押融资、发行碳中和债券等途径,提升气候风险相关信息披露的规范性,主动披露气候风险敞口,增强投资者对企业绿色项目的信任。同时,借助数字技术收集并分析企业生产经营过程中的环境信息,明确绿色创新项目风险与收益潜力,提升资源配置的合理性与资源利用效率,从而精准识别创新机遇,推动绿色技术研发与应用。再次,优化投资结构,增加对清洁生产技术、能源效率提升等关键低碳技术的投资规模,推动生产流程与产品结构绿色化升级,并向外界释放积极应对环境挑战的信号,获取利益相关者支持,从而加快技术研发与产业化进程。最后,制造企业需构建完善的管理体系,涵盖从环保认知、资源获取到绿色投资等环节,确保各环节实现紧密衔接,进而推动绿色创新水平持续提升。
(3)优化制度环境,协同推动绿色创新发展。首先,政府可加大绿色技术研发专项补贴力度、提高创新项目税收减免比例,并制定针对中小企业的绿色信贷贴息政策。通过设立绿色创新基金、提供研发保险等方式,降低企业在前沿技术探索与产业化过程中的成本及风险。同时,引导风险投资机构将气候风险纳入投资决策体系,扩大对绿色科技企业与低碳技术项目的资金投入规模。其次,媒体需充分履行信息传播与舆论监督职责,积极宣传企业绿色创新成果,提升社会公众对绿色产品的认知度与接受度。同时,对气候风险应对欠佳、虚假绿色宣传等行为进行披露,构建社会约束机制,引导企业开展实质性绿色创新活动。最后,搭建政府、媒体、企业与科研机构等多元主体协同平台,推动信息共享、成果转化以及资源高效配置,助力制造企业实现绿色创新与高质量发展。
5.3 不足与展望
本文存在以下不足:首先,以制造企业为研究样本,探讨气候风险感知对企业绿色创新的影响,未来可针对新能源产业、半导体行业或现代农业等特定行业企业,分析气候风险感知对绿色创新的异质性影响。其次,主要采用企业年报文本词频、碳排放量等单一指标衡量气候风险感知,未来可将气候变化带来的能源消耗、碳排放量、经济损失以及情绪焦虑等因素纳入评价指标体系,系统分析气候风险感知各维度对企业绿色创新的影响。最后,从认知行为理论视角验证了高管环保意识、融资约束与绿色投资的链式传导效应,未来可探讨高管环保意识、绿色投资等中介变量的协同效应,并深入分析环境规制、市场竞争等外部制度因素对中介路径的影响。
参考文献:
[1] SCHIEDERIG T, TIETZE F, HERSTATT C. Green innovation in technology and innovation management——an exploratory literature review[J].R&D Management, 2012, 42(2):180-192.
[2] 张荧天, 张骏. 管理层气候风险认知能否提升企业绿色韧性[J].金融与经济, 2025,46(5):1-10, 24.
[3] GIGLIO S, KELLY B, STROEBEL J. Climate finance[J].Annual Review of Financial Economics, 2021, 13:15-36.
[4] 徐凤敏, 卫丽君, 景奎, 等. 气候转型风险压力能否倒逼企业绿色创新?——基于LDA模型的风险分解与量化[J].上海经济研究,2025,44(6):61-75.
[5] JIA H F, HUANG X Y, GONG Y C, et al. Can climate risk disclosure improve corporate green innovation?[J].Finance Research Letters, 2025, 83:107573.
[6] 朱帮助, 李晟昊, 王平. 高管情感对企业低碳战略的影响研究[J].系统工程理论与实践, 2025, 45(12):4262-4276.
[7] 杨子晖, 李东承, 陈雨恬. 金融市场的“绿天鹅”风险研究——基于物理风险与转型风险的双重视角[J].管理世界, 2024, 40(2):47-67.
[8] 夏晖, 陈曦, 闻月. 政策视角下转型气候风险对能源企业碳排放效率的影响[J].中国软科学, 2024,39(S1):118-124.
[9] 祁亚, 邹颖, 石福安. 管理层气候风险认知对企业绿色治理的影响研究[J].管理学报, 2025, 22(10):1881-1890.
[10] 米银霞, 梁清锋, 夏婷, 等. 企业管理层气候关注与ESG表现——来自中国A股上市公司的经验证据[J].南方金融, 2025,46(4):3-19.
[11] ZHONG Y, YAN H, XIA Z Q. Who is lifting the green veil? climate physical risks and supply chain spillovers of corporate carbon greenwashing[J].Technology in Society, 2026, 85:103203.
[12] 陈国进, 王佳琪, 赵向琴. 气候转型风险对企业违约率的影响[J].管理科学, 2023, 36(3):144-159.
[13] 杜剑, 徐筱彧, 杨杨. 气候风险影响权益资本成本吗?——来自中国上市公司年报文本分析的经验证据[J].金融评论, 2023, 15(3):19-46.
[14] MONDAL A, BAURI S. The impact of climate transition risk on firms' value——evidence from select Indian-listed companies[J].Asian Journal of Accounting Research, 2024, 9(3):257-274.
[15] ZHAO H W, LIAO W D. The nexus between climate risk and corporate green innovation:the moderating role of supply chain finance[J].Finance Research Letters, 2025, 85:107995.
[16] 刘浩, 杨卓灵. 企业气候风险感知推动了绿色创新吗——基于机构投资者撤资担忧视角[J].金融经济学研究, 2026, 41(1):118-130.
[17] 温磊. 气候风险与企业绿色创新[J].云南财经大学学报, 2024, 40(5):69-83.
[18] 田利军, 黎杰. 资源配置视角下企业气候行动对绿色创新影响的异质性分析[J].北京工业大学学报(社会科学版), 2024, 24(5):89-112.
[19] HORBACH J, RAMMER C. Climate change affectedness and innovation in firms[J].Research Policy, 2025, 54(1):105122.
[20] 赵放, 蒋国梁, 徐熠, 等. 数字产业集聚赋能区域绿色技术创新:创新要素与创新环境双重视角[J].科技进步与对策, 2024, 41(18):1-11.
[21] DONALDSON T, PRESTON L E. The stakeholder theory of the corporation:concepts, evidence, and implications[J].The Academy of Management Review, 1995, 20(1):65-91.
[22] 肖仁桥, 崔琦, 钱丽. “宽带中国”试点政策对企业绿色创新的影响——数字金融、数字化转型的中介效应[J].科技进步与对策, 2024, 41(17):117-126.
[23] 张秀娥, 于泳波. 数字化转型对重污染企业可持续绩效的影响[J].科技进步与对策, 2025, 42(2):82-92.
[24] 凌鸿程, 阳镇, 许睿谦, 等. CEO公共环保经历多样性与企业绿色技术创新[J].科学学与科学技术管理, 2024, 45(3):189-210.
[25] 解维敏, 方红星. 金融发展、融资约束与企业研发投入[J].金融研究, 2011,34(5):171-183.
[26] 郑春美, 吕佳睿, 李文耀. 政府环境关注度与企业ESG表现——高管团队环保意识与企业创新的机制作用[J].科技进步与对策, 2026, 43(1):83-92.
[27] FLAMMER C,TOFFEL M W,VISWANATHAN K.Shareholder activism and firms' voluntary disclosure of climate change risks[J].Strategic Management Journal, 2021,42(10):1850-1879.
[28] WAN D X, LIU H S, YANG D M, et al. How does climate risk impact corporate green investment? evidence from Chinese listed firms[J].Journal of Environmental Management, 2025, 396:128040.
[29] GREENWOOD R,RAYNARD M,KODEIH F, et al.Institutional complexity and organizational responses[J].Academy of Management Annals, 2011, 5(1):317-371.
[30] 尚洪涛, 祝丽然. 提升新能源企业环境研发补贴绩效的内外规制研究[J].科学学研究, 2019, 37(10):1825-1835.
[31] 温忠麟, 叶宝娟. 中介效应分析:方法和模型发展[J].心理科学进展, 2014, 22(5):731-745.
[32] 肖仁桥, 马伯凡, 钱丽, 等. 低碳城市试点政策对企业绿色创新的影响及其作用机制[J].中国人口·资源与环境, 2023, 33(5):125-137.
[33] 李青原, 陈世来, 陈昊. 金融强监管的实体经济效应——来自资管新规的经验证据[J].经济研究, 2022, 57(1):137-154.
[34] PARK J H,NOH J H.Relationship between climate change risk and cost of capital[J].Global Business Finance Review,2018,23(2):66-81.
[35] 宋冬林, 曾昭懿. 数智化转型对制造企业全要素生产率的影响及机制研究——中国制造业上市公司的经验证据[J].科技进步与对策, 2025, 42(7):91-102.
[36] 王永贵, 李霞. 促进还是抑制:政府研发补助对企业绿色创新绩效的影响[J].中国工业经济, 2023,40(2):131-149.
[37] 马亮, 高峻, 李娅宁. 数字化赋能制造企业绿色转型升级——绿色创业导向与绿色创新的链式中介作用[J].科技进步与对策, 2024, 41(17):76-86.
[38] 谢雅萍, 陈睿君, 李美玲. 组织韧性对新能源汽车企业商业生态优势的影响——组织忘记与组织创造力的链式中介作用[J].科技进步与对策, 2025, 42(18):108-117.
[39] 刘启雷, 韩青叶. 数字赋能对制造业低碳生产的影响研究[J].科研管理, 2025, 46(6):34-43.
(责任编辑:张 悦)