开放科学(资源服务)标识码(OSID):
Findings demonstrate that executives' green perception significantly improves overall ESG performance through two mutually reinforcing mechanisms:it fosters proactive ESG responsibility fulfillment and effectively suppresses greenwashing behaviors.Endogeneity concerns are addressed using propensity score matching techniques, and a battery of robustness checks confirms that the findings remain consistent. Heterogeneity analyses reveal that the beneficial impact is more pronounced in non-state-owned enterprises and non-heavily polluting industries. In state-owned enterprises, rigid bureaucratic mandates and multi-layered accountability systems constrain the discretionary enactment of green cognition, whereas in heavily polluting sectors, intense regulatory pressure and short-term profit incentives dilute cognitive-driven authentic ESG improvements. Mechanism tests confirm that corporate integrity culture partially mediates both the positive link with ESG responsibility fulfillment and the negative link with ESG greenwashing. It channels executives' green perception into higher responsibility by instilling ethical norms and long-term stewardship values, while simultaneously strengthening organizational commitments to truthful disclosure and substantive action, thereby reinforcing the suppression of greenwashing.
Three implications for managerial practice and policy refinement emerge. First, firms should institutionalize the deep cultivation of executives' green cognition by incorporating cognitive psychology and greenwashing case deconstruction into leadership development programs, and by establishing asymmetric incentive schemes where verified absence of greenwashing serves as a precondition for equity-based compensation and bonuses, thereby converting cognitive commitment into genuine ESG authenticity. Second, given the attenuated effects in state-owned and heavily polluting contexts, differentiated strategies are necessary. Non-state firms should capitalize on their strategic flexibility to embed green cognition into core strategies, while heavily polluting firms must implement rigorous internal ESG audit mechanisms and redirect resources from cosmetic green marketing toward substantive clean production upgrades, with support from regulatory sandboxes and targeted green subsidies. Third, integrity culture must be elevated from a peripheral corporate value to an organizational cornerstone. Enterprises should establish independent board-level ESG oversight committees and embed green cognition into codes of conduct and performance evaluation systems, thus transforming ESG from a compliance cost into a value generation engine and ensuring the sustained authenticity of ESG performance.
This study offers three primary theoretical contributions. First, it enriches upper echelons and strategic cognition perspectives by constructing a dual-dimension framework of promoting ESG substance and curbing greenwashing, while advancing theory on the enabling and constraining roles of executive green perception. Second, it further identifies ownership type and industry pollution as critical boundary conditions, advancing a contingency view of how cognitive drivers translate into heterogeneous ESG outcomes. Third, it unveils corporate integrity culture as a critical mediating channel grounded in social norm theory, bridging the gap between executive cognition and organizational ESG authenticity. Collectively, these insights move beyond unidimensional ESG research and illuminate the cognitive microfoundations and normative pathways essential for fostering substantive corporate sustainability.
开放科学(资源服务)标识码(OSID):
企业如何促进环境(Environmental)、社会(Social)和公司治理(Governance)的协调发展,备受社会公众关注。ESG是关注企业投资理念的新评价标准,代表企业在绿色与可持续发展方面的综合理念。企业在E、S和G三个维度的表现,已成为社会各界了解和评估企业经营状况的关键因素[1]。践行ESG发展需要企业重构价值体系,持续投入较多资源,甚至降低对短期经济利益的追求以实现长远价值提升。然而在多重利益相关者压力下,部分企业在未实质改善ESG绩效的情况下,通过营销和公关等手段进行一系列ESG“漂绿”行为。华证指数数据显示,截至2025年4月30日,共有2 469家A股上市公司发布独立的2024年度可持续发展报告,然而仅200余家上市公司的报告经过第三方鉴证或审验。这说明当前ESG报告披露缺乏有效监督,为企业ESG“漂绿”留下了操纵空间。这种披露数据较少和可靠性较低的现象,不仅会削弱公众对企业可持续发展的信心,更可能导致系统性ESG“漂绿”风险,进而威胁经济生态系统。在强制披露与全球标准分化的背景下,ESG若不能从“成本负担”升维至“价值引擎”,企业将面临较大的合规风险与竞争力流失困境。
已有研究分别就ESG责任履行、ESG“漂绿”的影响因素展开了讨论:对于ESG责任履行而言,相关研究认为,政策制度环境、企业高管团队特征与组织治理是企业ESG表现的重要外部推动力。政策制度环境方面的研究认为,政府环境关注度能够促进企业ESG表现改善,尤其对社会责任方面的改善更为显著[2];绿色税收优惠能够显著提升企业ESG表现,且该政策与政府绿色补贴存在协同增效效应[3]。企业高管团队特征与组织治理方面的研究认为,董事会内部因人口特征差异形成的“断裂带”能够通过抑制管理层短视、缓解融资约束提升企业ESG表现[4];高管团队在职业背景与海外背景上的异质性能够产生涌现效应,正向影响企业ESG表现[5];党组织治理尤其是党组织成员进入董事会对企业ESG表现具有正向影响,且该影响在非国有企业中更为显著[6]。对于ESG“漂绿”的影响因素而言,相关研究主要揭示了抑制与诱发两种相反的作用机制。抑制层面的研究认为,政府绿色采购与环保费改税等能够有效抑制企业“漂绿”。例如,政府绿色采购通过引导市场需求、增强声誉约束以及强化外部治理显著抑制企业“漂绿”行为[7];环保费改税可以通过提升政府环保处罚强度、增强企业环境治理动机、拓展公众环境治理参与渠道等方式,发挥对企业“漂绿”的抑制作用[8]。诱发层面的研究认为,市场型环境规制与象征性数字技术创新会在一定程度上加剧企业“漂绿”。例如,灵活的市场型环境规制下,控排企业在参与碳排放权交易后,其ESG“漂绿”程度显著提升,但从长期看此效应会减弱[9];象征性数字技术创新会加剧企业“漂绿”行为,而实质性创新则抑制企业“漂绿”[10]。
文献梳理发现,现有对企业ESG表现的影响因素研究大多强调外部环境、组织特征等对企业ESG责任履行或ESG“漂绿”的“物化”驱动作用,却相对忽视了企业战略认知基础对ESG实质性实践的塑造作用。实质上,推动企业实现真正ESG转型、杜绝“漂绿”行为,需要依托企业高层管理者对可持续发展内核的战略认知。企业高管作为战略制定与资源配置的核心主体,其绿色认知结构(对环境保护、社会责任、治理效能的内在信念与知识体系)[11-12],会直接影响企业是将ESG视为被动应对的外部要求,还是主动整合的战略机遇。鉴于此,本文从认知视角切入,系统探究高管绿色认知如何驱动企业实质性ESG表现,不仅有助于弥补现有文献的不足,而且对引导企业超越表层披露、破解“报告好看、管理难做”僵局,进而实现ESG深度整合具有重要理论与实践意义。
高管绿色认知是企业高管在生态保护和可持续发展过程中所形成的理念、价值观[13]。已有研究表明,高管绿色认知能够有效促进企业环境保护[14]、绿色技术创新[15],推动企业环境绩效和经济绩效提升[16],且绿色创新绩效在高管绿色认知与企业ESG表现间起中介作用[17]。企业ESG“漂绿”行为可能导致消费者利益受损、社会信任危机和道德危机等一系列负面影响[18]。现有研究在高管绿色认知对企业ESG“漂绿”的影响方面尚存不足,缺乏同时关注“实”的ESG责任履行与“虚”的ESG“漂绿”行为的综合考察。其中,“实”体现为企业ESG真正的责任践行,“虚”则指向企业表面化的ESG“漂绿”行为,二者共同构成ESG表现的一体两面。此外,现有研究证实了绿色创新绩效在高管绿色认知与企业ESG责任履行间发挥中介作用,但尚未揭示高管主观认知如何转化为客观的企业组织行为与表现。作为价值观传导枢纽,企业诚信文化建设不仅是将高层的可持续理念转化为可执行、可监督的行为规范的制度性桥梁,更是确保企业在战略制定、资源配置和对外信息披露中保持一贯真实、杜绝“漂绿”行为的内部治理根基[19]。由此,亟须明晰高管绿色认知对企业ESG“虚实”表现的影响效应,以及企业诚信文化建设在其中的机制作用,从而进一步深化对ESG表现的认识与理解。
本文分别基于“扬清”和“激浊”视角,考察高管绿色认知对企业ESG责任履行和ESG漂绿的“虚实”双重表现的影响,同时进一步探究企业诚信文化建设在高管绿色认知与企业ESG表现间的中介作用,以期为企业如何通过提升高管认知推动自身高质量可持续发展提供理论与实践参考。本文边际贡献如下:第一,相较于已有研究聚焦ESG单一侧表现,本文整合高阶理论与战略认知理论,从企业内部视角出发,探究高管绿色认知对企业ESG责任履行与ESG“漂绿”的“虚实”表现的分化影响,旨在弥补现有文献对高管绿色认知影响企业ESG发展探讨的不足,为理解企业ESG行为异质性提供新视角。第二,突破高管绿色认知普遍促进效应的假定,揭示其对企业ESG表现的作用受到企业产权性质与行业属性的显著调节,旨在拓展高阶理论在企业ESG决策中的情境边界条件,深化对高管绿色认知异质性影响的理解,进一步深化高管绿色认知影响企业ESG表现的权变研究。第三,基于社会规范理论,探究企业诚信文化在高管绿色认知与企业ESG表现间的中介传导作用,挖掘诚信文化建设的桥梁角色,旨在揭示高管绿色认知对企业ESG表现的影响机理。
ESG不仅是衡量企业可持续发展的重要指标,也是企业经营理念和行为革新的具象化。高阶理论强调高管对企业具有战略性与持续性的影响,战略认知理论认为企业管理者的主观认知直接影响企业行为和决策,而认知差异导致决策者对同一信息的解读有所不同,进而作出不同的战略选择[20]。高管绿色认知是企业高管对可持续发展问题的认知水平,并将其认知运用到企业长远战略决策过程中的意识活动,对企业环境绩效和经济绩效均具有重要影响[16]。
高管绿色认知水平越高,越有助于促进企业ESG表现提升[21]:一是绿色认知水平较高的高管更加重视绿色发展战略,能够深刻理解ESG理念。他们会制定更具前瞻性的企业战略,将绿色转型视为企业可持续发展的长远投资[22]。二是绿色认知水平较高的高管具有更强的社会责任感和同理心,能够在消费者、投资者对企业环保和社会责任关注度不断提升的社会背景下,积极帮助企业树立绿色形象,促进企业社会责任与ESG责任履行[23],包括开展慈善捐赠活动[24]、推进企业环保实践等。三是高管绿色认知会影响企业经营策略和治理模式[25],绿色认知水平较高的企业高管更有可能实施环境风险评估和报告机制,也更加倾向于优化公司治理措施,使企业在ESG评估中获得更高评价。
在未实质改善ESG绩效的情况下,企业通过营销和公关等手段展示给外界的绿色化假象被视为企业ESG“漂绿”,其目的是迎合投资者、监管机构与社会公众的ESG形象期望以获得短期利益和优势等。一是高管绿色认知和价值观会影响企业战略决策,高绿色认知的高管会更加重视可持续发展,并将这种理念融入企业决策过程中,优先考虑实际ESG责任履行,抑制企业虚假的ESG“漂绿”行为;二是从利益相关者视角来看,企业高管绿色认知水平越高,越重视政府监管的合法性压力与道德压力,越会考虑众多利益相关者的需求与期望,并采取改善劳动条件、加强社区参与等更负责任的社会行为[26],进而对与其价值观和战略目标不相符合的ESG“漂绿”持反对态度;三是企业ESG“漂绿”会增加法律诉讼、消费者抵制和声誉损害等风险[27],高管绿色认知水平越高,越能深刻认识到ESG“漂绿”对企业声誉和财务表现的潜在不利影响,进而采取措施避免企业ESG“漂绿”。基于上述分析,本文提出以下研究假设:
H1a:高管绿色认知对企业ESG责任履行具有显著促进作用;
H1b:高管绿色认知对企业ESG“漂绿”具有显著抑制作用。
社会规范理论认为,诚信文化建设有助于促进企业内部形成有形的规则与无形的道德标准[28]。企业诚信文化能够将高管主观认知“制度化”为客观的企业组织情境与行为准则,创造信任这一关键资源,在认知与绩效表现间搭建传导路径,进而影响企业整体战略资源获取与可持续发展[29]。
企业诚信文化以治理透明度、利益相关方信任及合规守法为核心特征,作为一种价值观会潜移默化地影响公司发展[30],其可持续发展导向的内涵与ESG战略高度契合。高管绿色认知通过战略引导与制度设计等路径影响企业诚信文化,在战略层面将绿色理念融入企业愿景与决策流程等,在制度层面通过建立ESG考核体系、强化内部审计与合规培训等措施固化企业诚信行为。企业诚信文化作为内生的社会信用资本,其对ESG责任履行的促进作用在机制上体现为将价值观转化为制度执行力的过程[31]。首先,这一过程通过建立共享认知框架,将ESG可持续发展目标深度嵌入企业政策与流程,使ESG责任履行从理念转化为明确的组织规范;其次,企业诚信文化通过塑造可预测的合规行为理念,降低执行过程中的模糊性与投机空间,确保环境与社会承诺得到落实;最后,借助透明度要求和嵌入业务流程的多层监督机制,企业诚信文化将原则性倡导转化为可追踪、可问责的常态化管理,从而在环境、社会与治理各维度系统提升ESG责任履行水平。
从企业ESG“漂绿”视角看,企业诚信文化缺失会引发内在价值扭曲,表现为以环保为名的虚假宣传,进而催生企业ESG“漂绿”行为。诚信文化的核心在于其构建了较强的内在道德约束力[31],这种约束力源于将诚信规范内化为个体的道德自觉,使高管与员工在面临短期利益诱惑时,受到内在道德标准的审视与抵制。同时,诚信文化通过塑造反对虚假宣传的集体认同形成有效的同侪监督,提高“漂绿”行为的内部曝光风险与社会成本。此外,诚信文化构建了以长期声誉为导向的决策框架,使得维护真实、一致的环保形象成为组织自我保护的本能反应。企业诚信文化建设将高管个人绿色认知转化为集体道德约束与行为准则,构筑起抑制ESG“漂绿”行为的内在屏障。基于上述分析,本文提出以下研究假设:
H2a:高管绿色认知通过强化企业诚信文化建设促进企业ESG责任履行;
H2b:高管绿色认知通过强化企业诚信文化建设抑制企业ESG“漂绿”。
综上,高管绿色认知与企业ESG表现研究理论框架如图1所示。
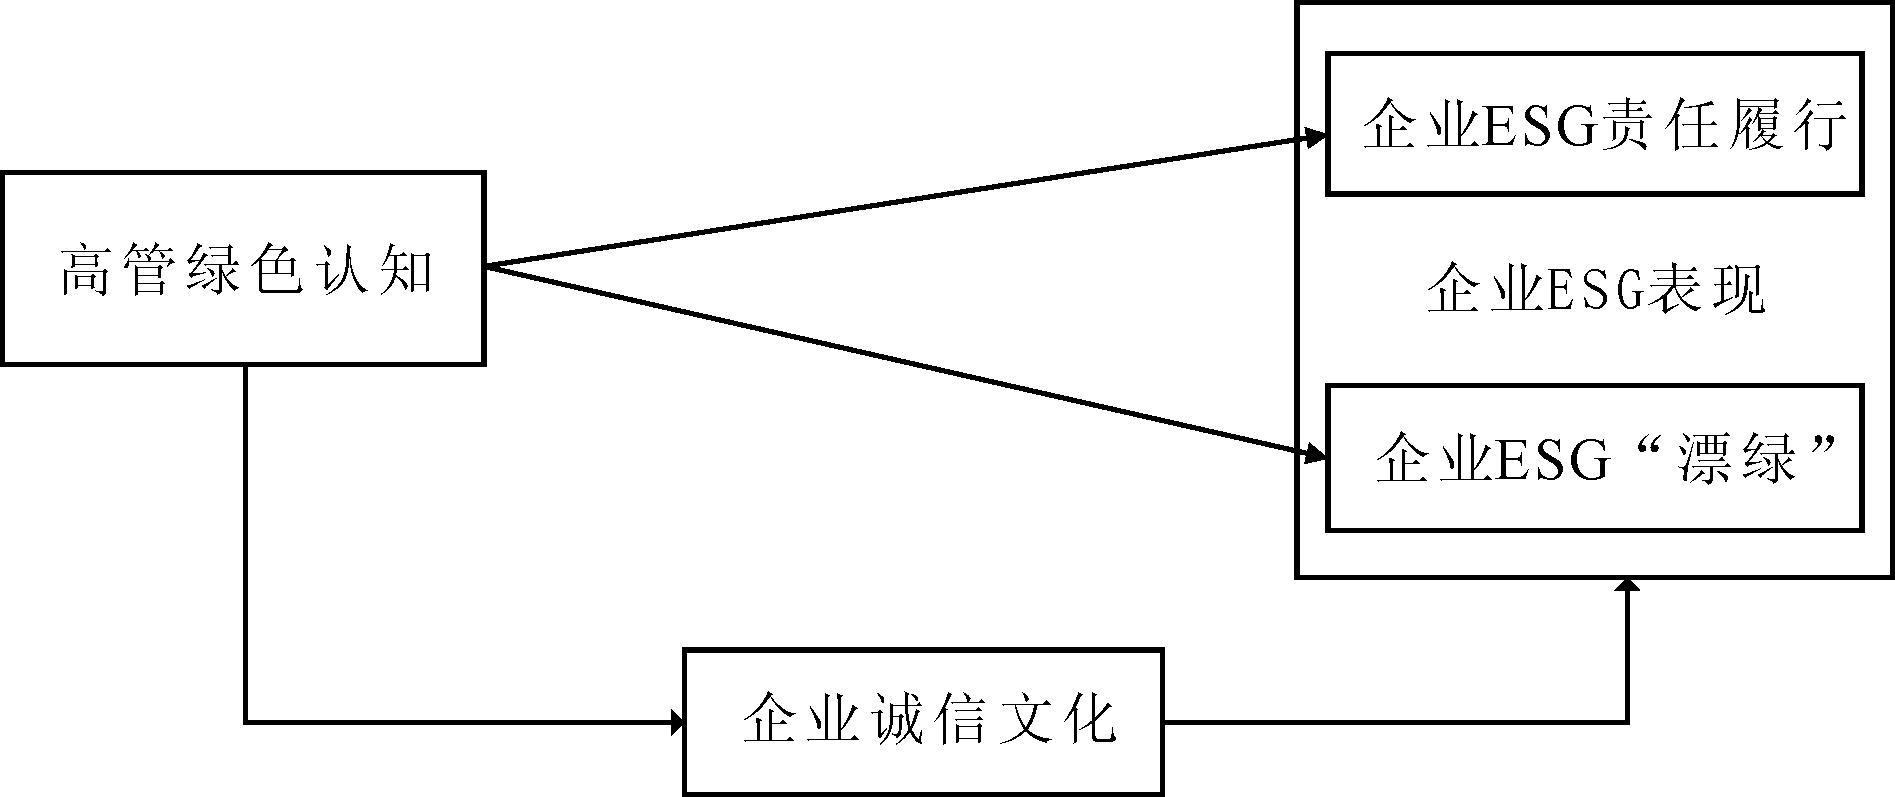
图1 理论框架
Fig.1 Theoretical framework
本文以中国沪深A股上市企业为研究样本,并按照以下标准对样本进行筛选:①剔除金融和保险业企业;②剔除非正常上市状态的企业;③剔除核心变量与其他变量数据无法匹配的企业。将2012—2023年设定为研究区间,最终得到1 771家企业的12 527个样本观测值。本文使用的高管绿色认知、企业诚信文化数据来源于各上市企业年报、官方网站及报告;ESG评级及其他财务数据来源于WIND数据库;企业ESG“漂绿”以及其他控制变量的数据主要来源于CSMAR数据库。为克服研究样本极端值的影响,回归前对所有连续变量进行1%的缩尾处理。
2.2.1 被解释变量
(1)企业ESG责任履行(ESG)。目前尚未制定统一的ESG评价标准,现有ESG评级数据主要来自华证等第三方机构。参考李增福[32]的研究,本文采用华证ESG综合得分数据作为企业ESG责任履行的代理变量,以华证ESG综合得分取自然对数衡量。
(2)企业ESG“漂绿”(GWL)。企业ESG“漂绿”是一种粉饰企业环境绩效的行为,主要包括选择性披露和表述性操纵两种形式。其中,选择性披露是对表现较差的环境事项选择性忽视,表述性操纵是对已披露的事项进行空泛描述,无数据等信息支撑。参考黄溶冰等[33]、洪祥骏等[34]的研究,本文基于企业社会责任报告和企业环境报告,从治理与机构、流程与控制、输入与输出三个方面,综合选取环保方针与环境战略、环境保护目标及实现、环保规章制度与执行、环境管理机构与运行、环境认证体系与实施、环保荣誉与表彰情况、环保投资与综合整治方案、环境教育培训与公益活动、环保技术研发与工艺创新、能源消耗量及削减措施、水资源消耗量及削减措施、温室气体排放量及削减措施、废气排放量及削减措施、废水产生量及削减措施、固体废弃物产生量及处理措施,以及绿化噪声与物流减排措施共16个题项,采用内容分析法对报告进行评分,判断报告中各部分内容是否涉及题项考察内容,“是”则赋值1,“否”则赋值0,从而分别得到应披露事项完整程度和已披露事项实质性披露程度两个指标,进一步计算选择性披露程度=100×(1-已披露项目数/应披露项目数),表述性操纵程度=100×(1-实质性披露/已披露项目数),采用选择性披露程度和表述性操纵程度的几何平均数取自然对数衡量企业ESG“漂绿”。本文进一步对被解释变量作归一化处理,在保持分析框架一致的同时,增强高管绿色认知对企业ESG“漂绿”影响系数的可比性。
2.2.2 解释变量
高管绿色认知(EGP)。文本分析法能够借助特定主题词汇等信息捕捉企业高管在战略决策中的认知[35],企业年报可以反映企业战略理念、高管认知等。参考Liu等[15]、李亚兵等[16]的研究,本文采用文本分析法,基于上市公司年报从绿色竞争优势认知、企业社会责任认知、外部环境压力感知三个维度,综合选取节能减排、环保战略、环保理念、环境管理机构、环保教育、环保培训、环境技术开发、环境审计、节能环保、环保政策、环保部门、环保督察、低碳环保、环保工作、环保治理、环保和环境治理、环保设施、环保相关法律法规以及环保治污关键词,汇总上述关键词在企业年报中出现的频次,以此衡量高管绿色认知。
2.2.3 中介变量
企业诚信文化(IC)。参照左锐等[30]的研究,本文采用内容分析法,筛选企业文化宣传的诚信信息并赋值,以及筛选企业在法定层面是否受到诉讼、处罚、谴责的信息并赋值,加总后用以衡量企业诚信文化水平。
2.2.4 控制变量
参考已有相关研究,本文综合选取企业规模(Scale)、资产负债率(Lev)、现金流比率(Cashflow)、固定资产占比(Tange)、资本密集度(CAP)、净资产收益率(ROE)、托宾Q值(TobinQ)、独立董事比例(Indep)、第一大股东持股比例(Top1)、是否四大审计(Big4)、具有海外背景高管占比(Oversea)和女性高管占比(Female)共12个企业特征和公司治理控制变量。本文变量定义如表1所示。
表1 变量定义
Table 1 Variable definitions
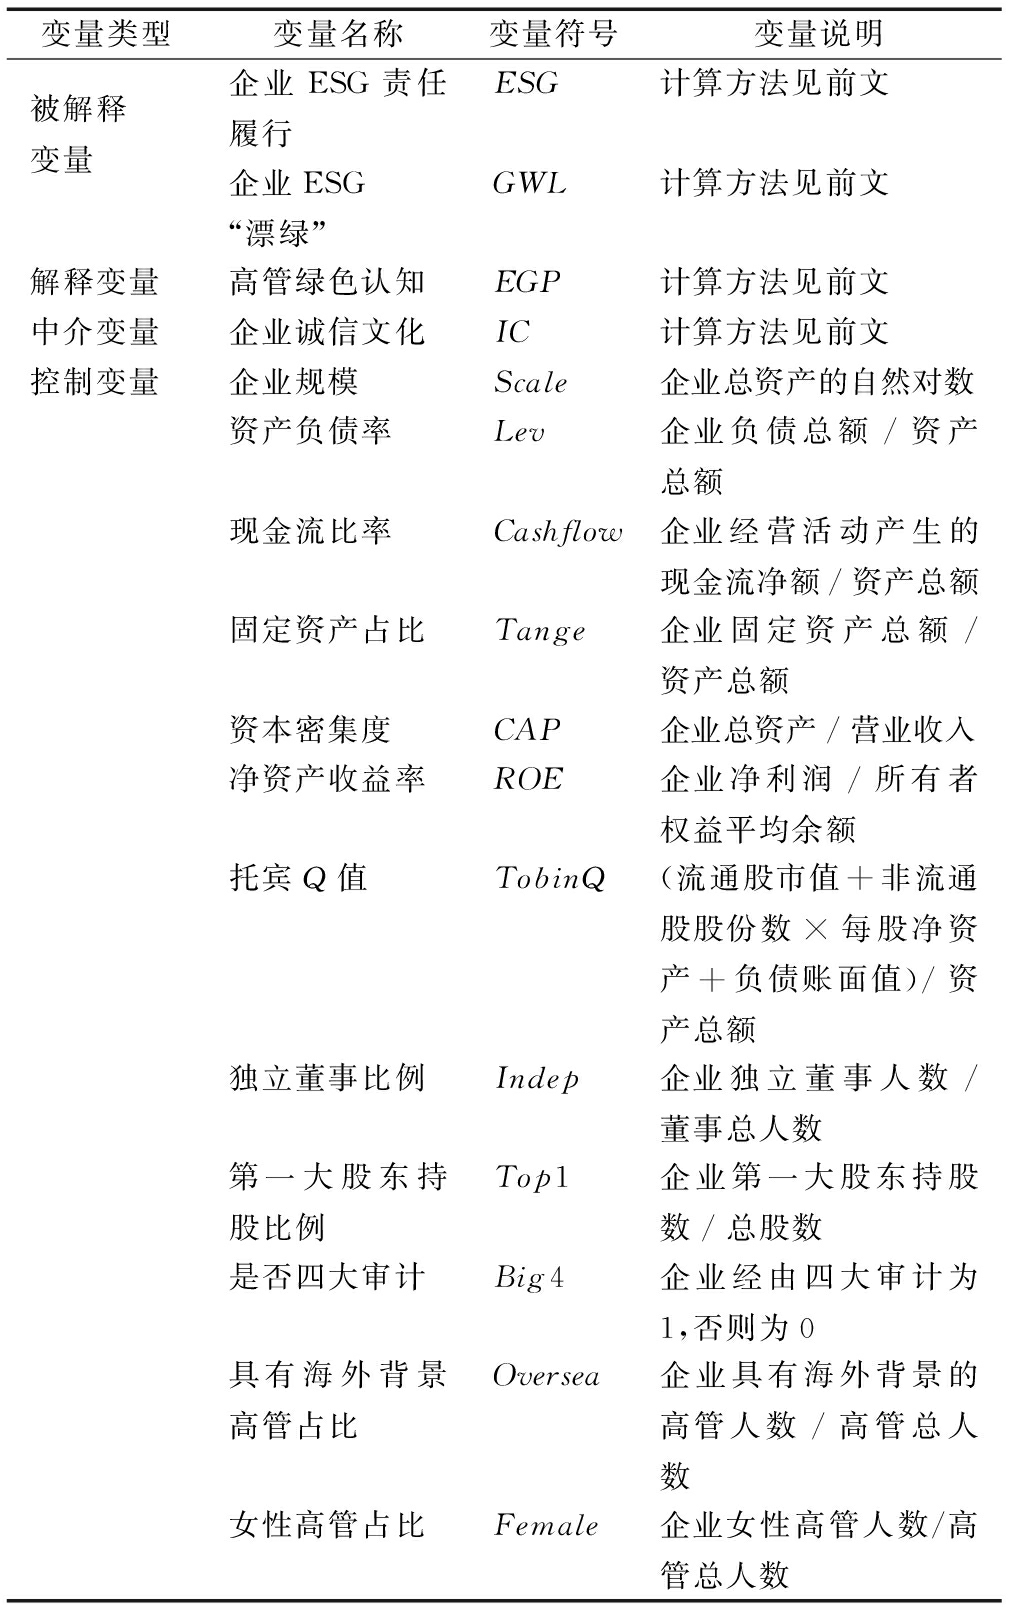
变量类型变量名称变量符号变量说明被解释变量企业ESG责任履行ESG计算方法见前文企业ESG“漂绿”GWL计算方法见前文解释变量高管绿色认知EGP计算方法见前文中介变量企业诚信文化IC计算方法见前文控制变量企业规模Scale企业总资产的自然对数资产负债率Lev企业负债总额/资产总额现金流比率Cashflow企业经营活动产生的现金流净额/资产总额固定资产占比Tange企业固定资产总额/资产总额资本密集度CAP企业总资产/营业收入净资产收益率ROE企业净利润/所有者权益平均余额托宾Q值TobinQ(流通股市值+非流通股股份数×每股净资产+负债账面值)/资产总额独立董事比例Indep企业独立董事人数/董事总人数第一大股东持股比例Top1企业第一大股东持股数/总股数是否四大审计Big4企业经由四大审计为1,否则为0具有海外背景高管占比Oversea企业具有海外背景的高管人数/高管总人数女性高管占比Female企业女性高管人数/高管总人数
(1)构建基准模型(1)(2)分别检验高管绿色认知对企业ESG表现的影响。
ESGit=α0+α1EGPit+∑αjCVit+λt+μi+εit
(1)
GWLit=β0+β1EGPit+∑βjCVit+λt+μi+εit
(2)
其中,ESGit、GWLit分别表示被解释变量企业i在第t年的ESG责任履行水平和企业ESG“漂绿”程度;EGPit表示解释变量企业i第t年的高管绿色认知;CVit表示一系列控制变量;λt、μi分别表示时间和个体固定效应,εit表示误差项。
(2)构建模型(3)~(5)分别探究企业诚信文化在高管绿色认知与企业ESG责任履行、ESG“漂绿”间的中介作用。
ICit=κ0+κ1EGPit+∑κjCVit+λt+μi+εit
(3)
ESGit=δ0+δ1EGPit+δ2ICit+∑δjCVit+λt+μi+εit
(4)
GWLit=ω0+ω1EGPit+ω2ICit+∑ωjCVit+λt+μi+εit
(5)
其中,IC表示中介变量企业诚信文化,其他变量同上。
本文所有变量均值、标准差、最小值、最大值以及VIF检验结果如表2所示。企业高管绿色认知最大值与最小值差异显著,其均值为3.452,说明我国上市企业高管绿色认知水平整体有待提高。控制变量中,具有海外背景高管和女性高管占比均值分别为5.775%、18.932%,具有海外背景高管占比最小值为0、最大值为100%,同时女性高管占比最小值为0、最大值为69.230%,说明企业在海外背景高管和女性高管占比方面差异较大。VIF检验结果显示,各变量VIF最大值为2.24,表示不存在严重多重共线性问题。
表2 描述性统计与VIF检验结果
Table 2 Descriptive statistics and VIF test results
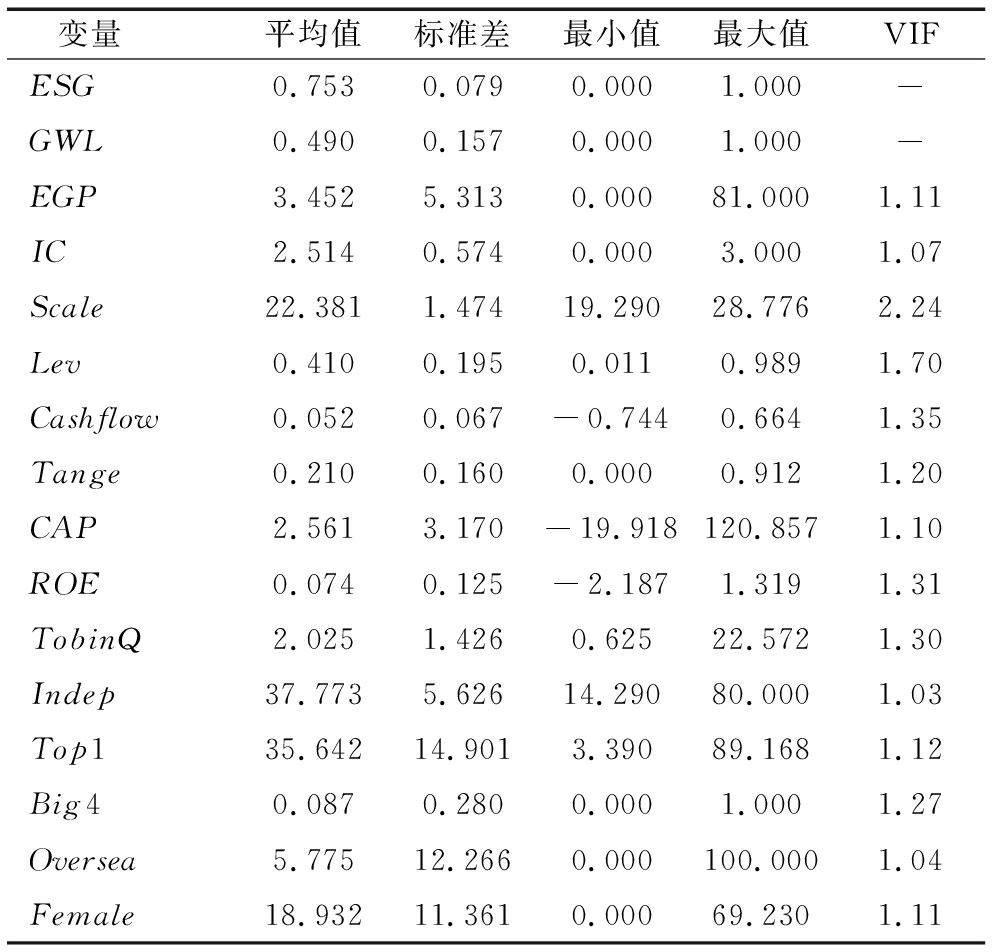
变量 平均值标准差最小值最大值VIFESG0.7530.0790.0001.000-GWL0.4900.1570.0001.000-EGP3.4525.3130.00081.0001.11IC2.5140.5740.0003.0001.07Scale22.3811.47419.29028.7762.24Lev0.4100.1950.0110.9891.70Cashflow0.0520.067-0.7440.6641.35Tange0.2100.1600.0000.9121.20CAP2.5613.170-19.918120.8571.10ROE0.0740.125-2.1871.3191.31TobinQ2.0251.4260.62522.5721.30Indep37.7735.62614.29080.0001.03Top135.64214.9013.39089.1681.12Big40.0870.2800.0001.0001.27Oversea5.77512.2660.000100.0001.04Female18.93211.3610.00069.2301.11
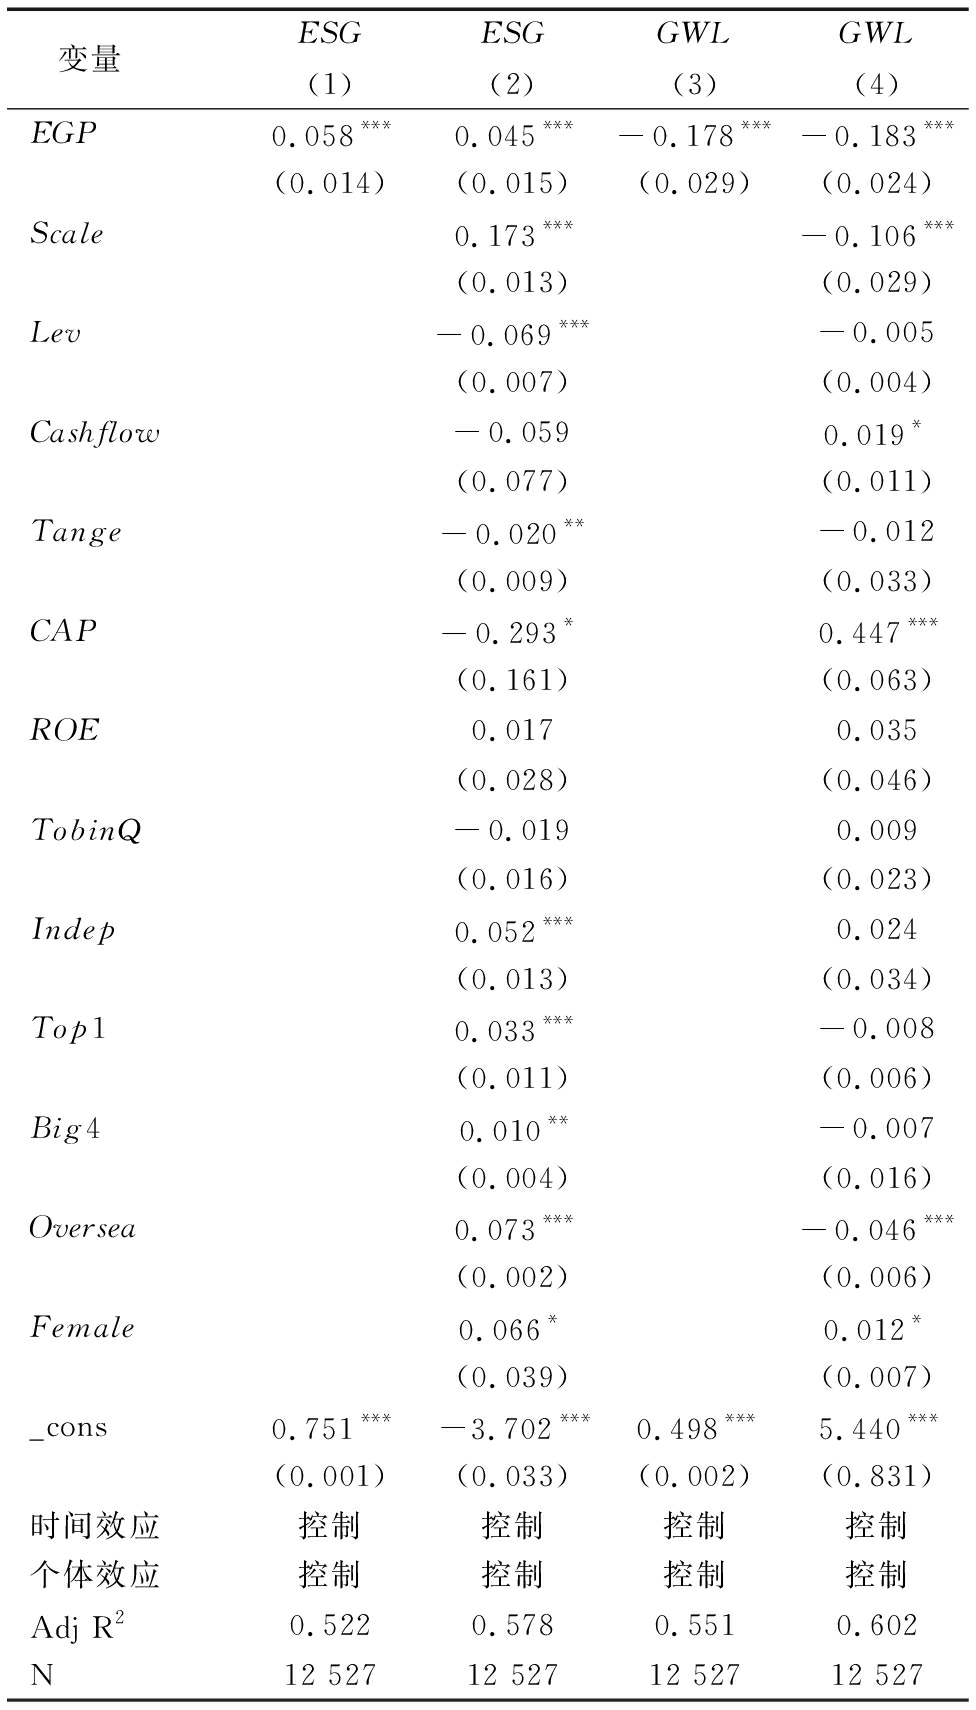
为检验高管绿色认知与企业ESG表现之间的关系,本文基于模型(1)(2)进行回归分析,结果如表3所示。其中,列(1)(3)为仅控制时间和个体固定效应的回归结果,在未加入任何控制变量的情况下,高管绿色认知对企业ESG责任履行、企业ESG“漂绿”的回归系数分别为0.058和-0.178,均在1%水平上显著,说明高管绿色认知从正向促进企业ESG责任履行和反向抑制企业ESG“漂绿”两个方面,共同促进企业ESG表现,假设H1a和H1b得到验证。
表3 基准回归结果
Table 3 Baseline regression results
变量 ESG(1)ESG(2)GWL(3)GWL(4)EGP0.058***0.045***-0.178***-0.183***(0.014)(0.015)(0.029)(0.024)Scale0.173***-0.106***(0.013)(0.029)Lev-0.069***-0.005(0.007)(0.004)Cashflow-0.0590.019*(0.077)(0.011)Tange-0.020**-0.012(0.009)(0.033)CAP-0.293*0.447***(0.161)(0.063)ROE0.0170.035(0.028)(0.046)TobinQ-0.0190.009(0.016)(0.023)Indep0.052***0.024(0.013)(0.034)Top10.033***-0.008(0.011)(0.006)Big40.010**-0.007(0.004)(0.016)Oversea0.073***-0.046***(0.002)(0.006)Female0.066*0.012*(0.039)(0.007)_cons0.751***-3.702***0.498***5.440***(0.001)(0.033)(0.002)(0.831)时间效应控制控制控制控制个体效应控制控制控制控制Adj R20.5220.5780.5510.602N12 52712 52712 52712 527
注:***、**和*分别表示1%、5%、10%水平显著;括号内为标准误,下同
为进一步提升估计结果的无偏性与有效性,表3列(2)(4)同时控制企业特征变量和公司治理变量,高管绿色认知对企业ESG责任履行、企业ESG“漂绿”的回归系数分别为0.045和-0.183,均在1%水平上显著,再次验证假设H1a和H1b。由此表明,高管绿色认知在企业ESG战略中发挥积极作用,促进企业ESG表现。
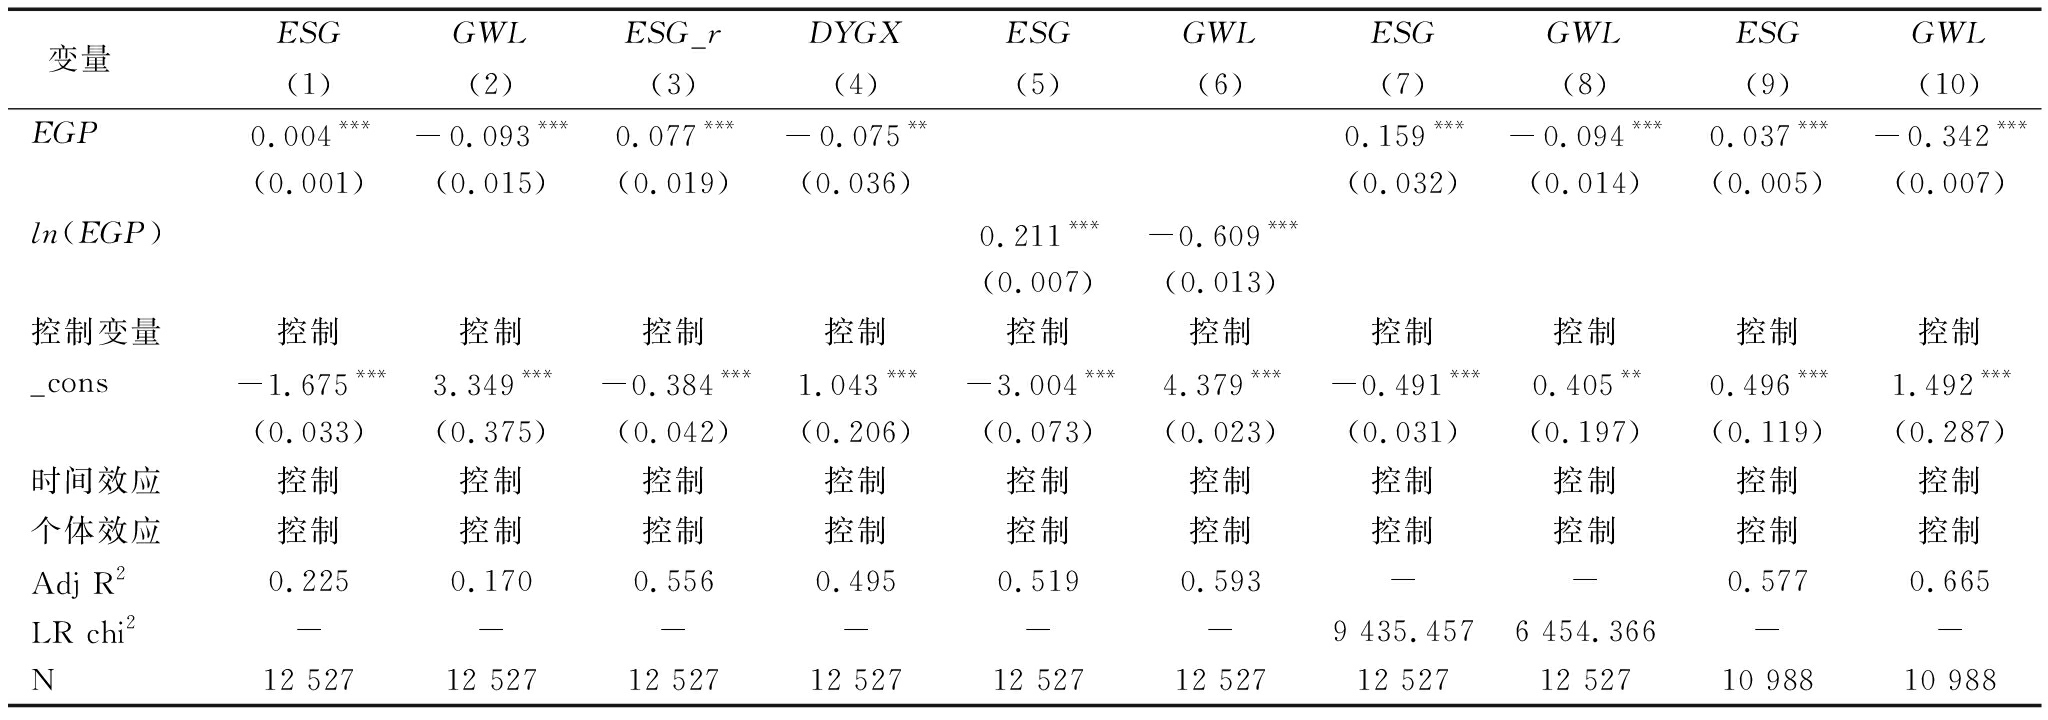
本文使用的固定效应模型能够在一定程度上控制不随时间变化且不可观测的内生性。使用倾向得分匹配法进行内生性检验。通过替换变量、变更计量模型和调整研究区间进行稳健性检验,结果如表4所示。
表4 内生性与稳健性检验结果
Table 4 Endogeneity and robustness test results
变量 ESG(1)GWL(2)ESG_r(3)DYGX(4)ESG(5)GWL(6)ESG(7)GWL(8)ESG(9)GWL(10)EGP0.004***-0.093***0.077***-0.075**0.159***-0.094***0.037***-0.342***(0.001)(0.015)(0.019)(0.036)(0.032)(0.014)(0.005)(0.007)ln(EGP)0.211***-0.609***(0.007)(0.013)控制变量控制控制控制控制控制控制控制控制控制控制_cons-1.675***3.349***-0.384***1.043***-3.004***4.379***-0.491***0.405**0.496***1.492***(0.033)(0.375)(0.042)(0.206)(0.073)(0.023)(0.031)(0.197)(0.119)(0.287)时间效应控制控制控制控制控制控制控制控制控制控制个体效应控制控制控制控制控制控制控制控制控制控制Adj R20.2250.1700.5560.4950.5190.593--0.5770.665LR chi2------9 435.4576 454.366--N12 52712 52712 52712 52712 52712 52712 52712 52710 98810 988
3.3.1 内生性检验
倾向得分匹配法(PSM)。本文以高管绿色认知均值为分界点,识别处理组和控制组,并按照1∶1近邻匹配有放回抽样的方法进行匹配。匹配后回归结果如表4列(1)(2)所示,高管绿色认知对企业ESG责任履行的估计系数为正,对企业ESG“漂绿”的估计系数为负,均在1%水平上显著,说明在考虑可能存在的内生性问题后,检验结果无实质性变化。
3.3.2 稳健性检验
(1)替换被解释变量。本文选取华证ESG等级指数(ESG_r)替换被解释变量企业ESG责任履行,数据来源于华证ESG评价体系C-AAA九档评级,从1~9进行赋值,以此衡量企业ESG责任履行;同时以企业“多言寡行”行为变量(DYGX)替换被解释变量企业ESG“漂绿”,参考洪祥骏等[34]的研究,对比企业社会责任报告、企业环境报告中环境战略信息与环境行动信息之间的词频差异,以判断环境保护战略规划词汇是否偏多、环境保护实际行动词汇是否偏少,若是则为1,否则为0,从而构造出“多言寡行”指标。检验结果如表4列(3)(4)所示,高管绿色认知对企业ESG责任履行、企业ESG“漂绿”的影响系数分别为0.077、-0.075,检验结果依然与前文估计结果一致。
(2)替换解释变量。为解决分布偏态问题,本文将高管绿色认知(EGP)取自然对数作为解释变量重新进行回归。结果如表4列(5)(6)所示,检验结果无根本性变化。
(3)变更计量模型。本文使用Tobit模型对高管绿色认知与企业ESG表现之间的关系进行计量分析。检验结果如表4列(7)(8)所示,高管绿色认知对企业ESG责任履行、企业ESG“漂绿”的回归系数分别为0.159、-0.094,均在1%水平上显著,各回归系数与前文主回归系数的方向、显著性均一致,说明研究结果可靠。
(4)调整研究区间。考虑到新冠疫情的影响,剔除2021—2023年样本数据再次进行回归,检验结果如表4列(9)(10)所示。结果显示,高管绿色认知对企业ESG责任履行、企业ESG“漂绿”的回归系数分别为0.037、-0.342,均在1%水平上显著,说明高管绿色认知从正向促进企业ESG责任履行和反向抑制企业ESG“漂绿”两个方面,促进企业ESG实质发展,本文基准回归结果稳健。
3.4.1 产权性质
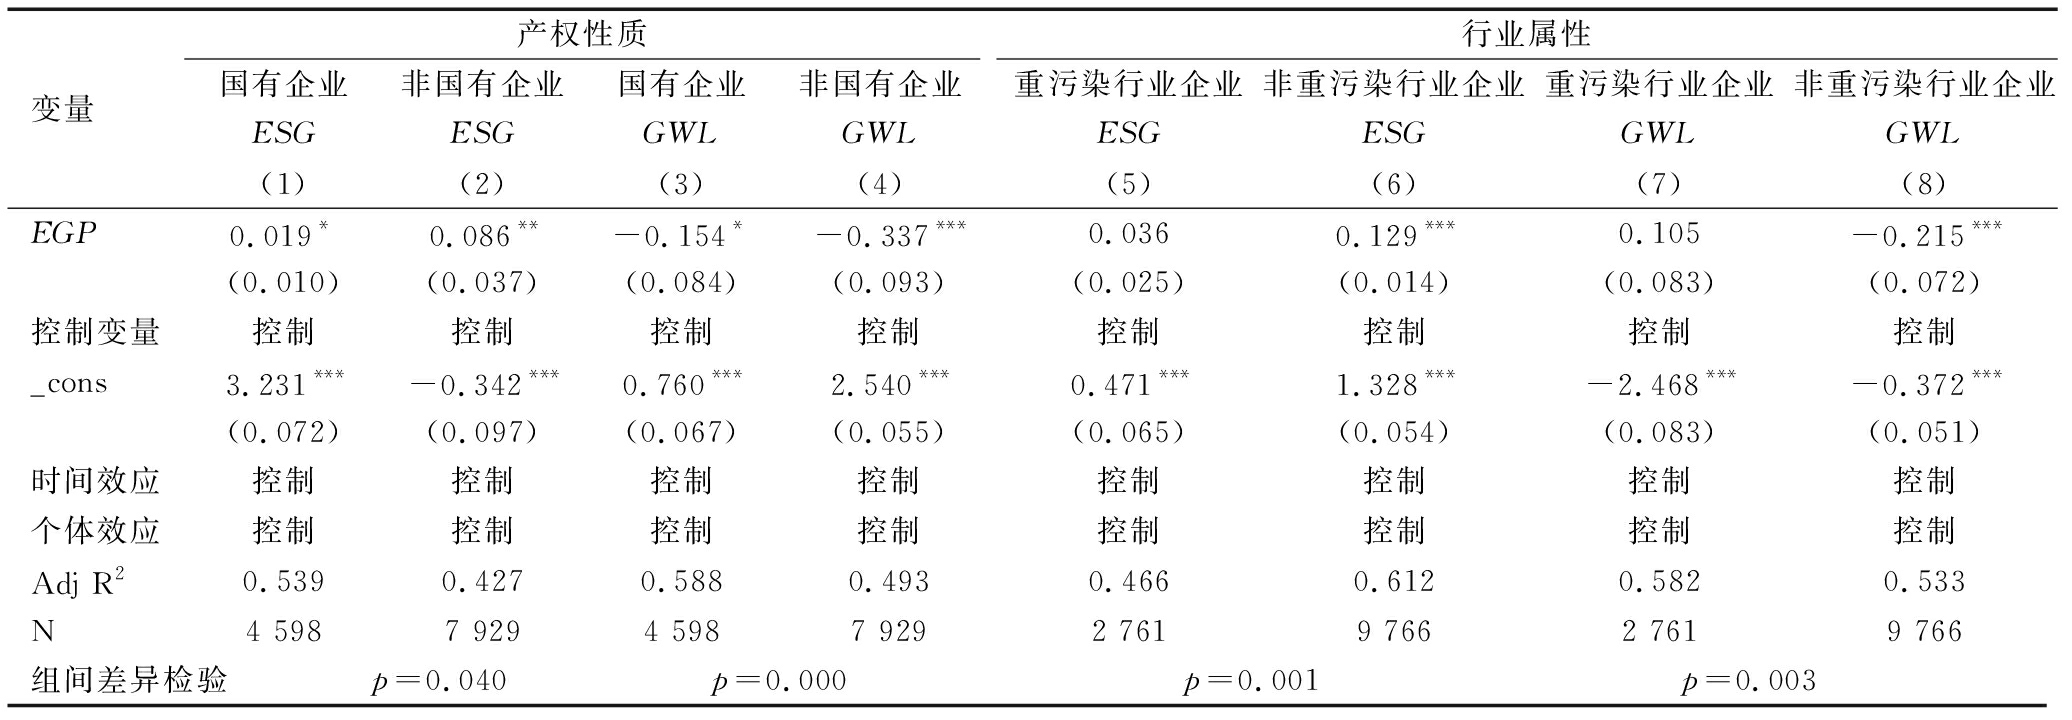
产权性质会对企业经营目标和管理体制产生影响。国有企业和非国有企业在ESG动机上存在差异:国有企业更有责任充当ESG发展“排头兵”,推进ESG实质践行;而非国有企业则受市场竞争压力等影响,盈利动机相对更强,容易对ESG战略进行短视规划。按照企业产权性质,本文将研究样本划分为国有企业和非国有企业两组,并采用Chow检验对行业属性进行组间系数差异显著性检验,结果如表5所示。结果显示,国有企业高管绿色认知对企业ESG责任履行的影响系数为0.019,显著性水平为10%;非国有企业高管绿色认知对企业ESG责任履行的影响系数为0.086,显著性水平为5%。国有企业与非国有企业高管绿色认知对企业ESG“漂绿”的影响系数分别为-0.154和-0.337,分别在10%和1%水平上显著。同时,组间系数差异p值均小于0.05,分别在5%、1%水平上显著,均通过组间系数差异检验。
表5 异质性分析结果
Table 5 Heterogeneity analysis results
变量 产权性质国有企业非国有企业国有企业非国有企业ESG(1)ESG(2)GWL(3)GWL(4)行业属性重污染行业企业非重污染行业企业重污染行业企业非重污染行业企业ESG(5)ESG(6)GWL(7)GWL(8)EGP0.019*0.086**-0.154*-0.337***0.0360.129***0.105-0.215***(0.010)(0.037)(0.084)(0.093)(0.025)(0.014)(0.083)(0.072)控制变量控制控制控制控制控制控制控制控制_cons3.231***-0.342***0.760***2.540***0.471***1.328***-2.468***-0.372***(0.072)(0.097)(0.067)(0.055)(0.065)(0.054)(0.083)(0.051)时间效应控制控制控制控制控制控制控制控制个体效应控制控制控制控制控制控制控制控制Adj R20.5390.4270.5880.4930.4660.6120.5820.533N4 5987 9294 5987 9292 7619 7662 7619 766组间差异检验p=0.040 p=0.000 p=0.001 p=0.003
相较于国有企业,非国有企业高管绿色认知对企业ESG责任履行的促进作用、对企业ESG“漂绿”的抑制作用均更显著。相较于非国有企业,国有企业具有独特的经济特征,面临更高标准的履行社会责任要求。国有企业的性质决定了其在实现经济效益的同时,更需要承担地区环境保护、民生保障等社会责任,相较而言,企业高管绿色认知对企业ESG表现的影响效应弱于非国有企业。
3.4.2 行业属性
重污染行业企业往往面临更严格的环境规制、社会监督和利益相关者关注,进而可能影响企业高管绿色认知与企业ESG表现之间的关系。按照中国证券监督管理委员会发布的《上市公司行业分类指引》(2012年修订),本文将研究样本划分为重污染行业企业和非重污染行业企业两组,并采用Chow检验进行组间系数差异显著性检验,结果如表5所示。结果显示,重污染行业企业高管绿色认知对企业ESG责任履行的影响系数为0.036,影响效应并不显著,而非重污染行业企业高管绿色认知对企业ESG责任履行的影响系数为0.129,在1%水平上显著。重污染行业企业高管绿色认知对企业ESG“漂绿”的影响系数为0.105,影响效应并不显著,而非重污染行业企业高管绿色认知对企业ESG“漂绿”的影响系数为-0.215,在1%水平上显著。同时,组间系数差异均在1%水平上显著,通过组间系数差异检验。相较于重污染行业企业,非重污染行业企业高管绿色认知对企业ESG“漂绿”的抑制作用更强。这可能因为,相比非重污染行业企业,重污染行业企业ESG发展需要耗费更多资源,导致企业经济发展受限,倾向于关注短期经济绩效,进而削弱高管绿色认知对企业ESG表现的影响。
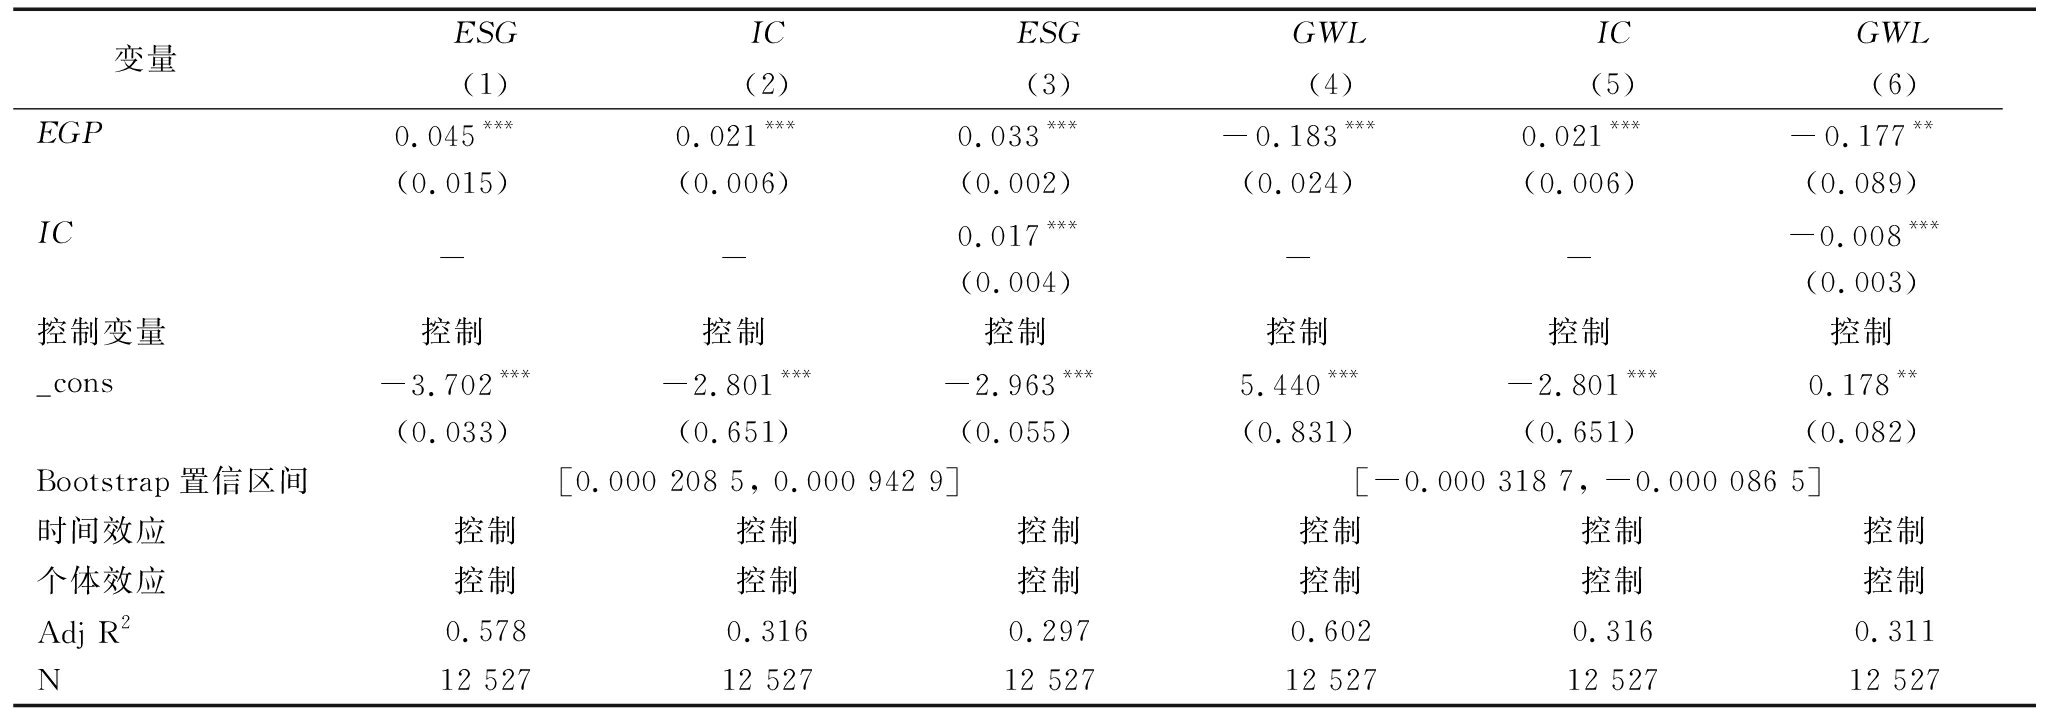
为检验高管绿色认知影响企业ESG表现的中介机制,本文采用中介三步法基于前文构建的模型进行回归检验,结果如表6所示。表6列(1)是高管绿色认知对企业ESG责任履行的基准回归结果,高管绿色认知的回归系数为0.045,在1%水平上显著。表6列(2)(3)分别是企业诚信文化在高管绿色认知与企业ESG责任履行之间的中介效应第二步、第三步回归结果。第二步结果显示,高管绿色认知对企业诚信文化的回归系数为0.021且通过1%水平的显著性检验,表明高管绿色认知会强化企业诚信文化建设。第三步结果显示,同时加入高管绿色认知和企业诚信文化后,企业诚信文化的回归系数为0.017,在1%水平上显著;高管绿色认知的回归系数为0.033,与列(1)相比,回归系数有所下降,但依然通过1%水平的显著性检验,说明企业诚信文化在高管绿色认知促进企业ESG责任履行过程中发挥部分中介作用,即企业诚信文化通过将高管绿色理念转化为可执行的制度与全员共识,将高管对可持续发展的认知转化为企业系统化践行ESG责任的内在机制与持久动力。
表6 中介效应回归结果
Table 6 Regression results of mediation effect
变量 ESG(1)IC(2)ESG(3)GWL(4)IC(5)GWL(6)EGP0.045***0.021***0.033***-0.183***0.021***-0.177**(0.015)(0.006)(0.002)(0.024)(0.006)(0.089)IC--0.017***---0.008***(0.004)(0.003)控制变量控制控制控制控制控制控制_cons-3.702***-2.801***-2.963***5.440***-2.801***0.178**(0.033)(0.651)(0.055)(0.831)(0.651)(0.082)Bootstrap置信区间[0.000 208 5, 0.000 942 9][-0.000 318 7, -0.000 086 5]时间效应控制控制控制控制控制控制个体效应控制控制控制控制控制控制Adj R20.5780.3160.2970.6020.3160.311N12 52712 52712 52712 52712 52712 527
表6列(4)是高管绿色认知对企业ESG“漂绿”的基准回归结果,高管绿色认知的回归系数为-0.183且在1%水平上显著。表6列(5)(6)分别是企业诚信文化在高管绿色认知与企业ESG“漂绿”间的中介效应第二步、第三步回归结果。第二步结果显示,高管绿色认知对企业诚信文化的回归系数为0.021且通过1%水平的显著性检验,表明高管绿色认知会强化企业诚信文化建设。第三步结果显示,同时加入高管绿色认知和企业诚信文化后,企业诚信文化的回归系数为-0.008,在1%水平上显著;高管绿色认知的回归系数为-0.177,与列(4)相比,回归系数有所增大,且在5%水平上通过显著性检验,说明企业诚信文化在高管绿色认知抑制企业ESG“漂绿”过程中也发挥部分中介作用,即企业诚信文化将高管个人绿色认知转化为集体价值约束与行为准则,构筑起抑制ESG“漂绿”行为的内在屏障,确保其环保理念转化为真实、一致且负责任的实践,进而抑制企业ESG“漂绿”。
进一步地,通过Bootstrap 1 000次回归检验发现,置信区间分别为[0.000 208 5, 0.000 942 9]和[-0.000 318 7,-0.000 086 5],均不包含0,且均在1%水平上显著。这说明高管绿色认知通过强化企业诚信文化建设,提升企业ESG责任履行水平并抑制企业ESG“漂绿”行为。本文假设H2a、H2b得到了验证。
本文基于高阶理论与战略认知理论分析框架,采用2012—2023年中国沪深A股上市公司数据,探究高管绿色认知对企业ESG表现的双重影响及作用机制,得出以下主要结论:
(1)高管绿色认知通过正向促进与反向抑制的双侧路径协同推动企业ESG表现。从战略认知的能动性来看,高管绿色认知能够强化企业主动承担ESG责任的意愿,推动其在环境、社会及治理领域积极作为,形成“扬清”效应。同时,这种认知也有助于识别和抑制企业ESG“漂绿”,形成“激浊”效应。正是这种“扬清”与“激浊”的双重作用,使得高管绿色认知能够从实质合规与行为纠偏两个方向提升企业ESG表现。
(2)高管绿色认知对企业ESG表现的影响效应具有企业产权性质异质性与行业属性异质性。国有企业面临更为严格、多元的社会责任考核要求,标准化制度约束在一定程度上影响高管绿色认知的发挥空间,进而削弱其对企业ESG表现的正向影响。重污染行业企业面临较大的环境合规压力,潜在短期利益动机更易抵消高管绿色认知的正向驱动作用,从而弱化高管绿色认知对企业ESG表现的提升效果。上述结果表明,高管绿色认知的有效性并非普遍成立,而是嵌入特定制度环境与行业情境中。
(3)企业诚信文化是高管绿色认知提升企业ESG表现的关键转化路径。研究表明,企业诚信文化在高管绿色认知与ESG责任履行的正向关系中发挥部分中介作用,即高管绿色认知通过塑造和强化企业内部以诚信为核心的价值理念,促使企业更加主动地落实ESG责任。同时,企业诚信文化也在高管绿色认知与ESG“漂绿”的负向关系中发挥部分中介效应,即诚信文化能够抑制企业为迎合外部评价而实施的表面修饰行为,从而增强ESG表现的实质性与可信度。
企业ESG发展不仅是社会对企业在环境保护、社会责任和公司治理方面承担更大责任的期待,更是企业在新时代背景下实现高质量可持续发展的重要路径。高管绿色认知作为驱动ESG实质表现的核心心理机制,兼具“激励相容”与“约束抑制”的双重功能。据此,本文提出如下主要启示:
(1)构建高管绿色认知深层培育与激励机制。企业需要重视和强化高管绿色认知对ESG“漂绿”的预防与遏制,在培训体系中主动融入认知心理学内容,引导高管识别决策过程中的认知局限,结合“漂绿”反面案例解析,使其深刻认知商业伦理危害与长期声誉风险,在战略选择中规避机会主义行为。在激励机制设计上,制定差异化奖惩制度,将“未发生ESG漂绿行为”作为获取股权激励、绩效奖金的前提性约束条件,若发生则实施一票否决。同时,可在ESG关键绩效指标中设立独立的诚信合规、绿色真实性负面清单监测指标,进而系统地转化为企业培育绿色诚信文化的制度优势,确保高管绿色认知转化为真实、可持续的企业ESG表现。
(2)实施针对重污染行业企业的差异化监管与精准化引导。鉴于重污染行业是ESG“漂绿”的高发区,监管部门可依据环境信息披露准则,强化对该类企业的穿透式审计与实质性审查,建立ESG“漂绿”负面清单与黑名单制度,通过提高违规成本形成有效威慑。同时,充分利用财政政策的杠杆效应,发挥国有企业在ESG发展中的示范带动作用,并探索设立绿色转型专项基金与税收抵免政策,对重污染行业企业的清洁生产改造、污染治理设施升级等实质性投入给予奖励,引导企业将资源投向绿色技术研发,实现从被动合规向主动治理转变。
(3)以诚信文化建设固化高管绿色认知的正向溢出效应。政府可利用专项补贴等政策工具,支持企业开展ESG伦理教育与诚信文化建设,将绿色价值观与认知理念嵌入组织基因,将高管绿色认知转化为企业集体道德约束,从而自动识别并抵制机会主义行为。同时,进一步推动企业完善内部治理结构,设立独立的ESG监督委员会,构建涵盖绿色供应链管理、循环经济实践的价值创造体系,助力企业实现环境效益提升与治理效能优化的协同共振,确保企业ESG表现的实质性与可持续性。
本文存在以下不足:第一,不同企业高管在年龄、工作年限等方面存在差异,同时高管是否兼任董事长和CEO、高管权力是否过度集中等治理特征对企业ESG表现的影响,也是值得关注的研究议题。囿于数据可得性,本文仅考虑了企业高管整体绿色认知水平的影响,尚未对高管年龄、工作年限、任职情况等个体特征进行控制,未来可在区分企业高管任职岗位、控制高管个体特征变量的基础上,探究高管绿色认知对企业ESG表现的影响。第二,本文研究样本为上市公司,可能与未上市企业在制度压力、资源约束与决策逻辑等方面有所不同,未来可区分上市企业与非上市企业,进一步探讨高管绿色认知对企业ESG表现的影响。
[1] 雷雷, 张大永, 姬强. 共同机构持股与企业ESG表现[J].经济研究, 2023, 58(4):133-151.
[2] 郑春美, 吕佳睿, 李文耀. 政府环境关注度与企业ESG表现——高管团队环保意识与企业创新的机制作用[J].科技进步与对策, 2026, 43(1):83-92.
[3] 刘明慧, 王禹苗, 王蕴. 绿色税收优惠对企业ESG表现的影响——来自A股上市公司的经验证据[J].华东经济管理, 2026, 40(1):107-117.
[4] 席龙胜, 邵安冉. 董事会断裂带对企业ESG表现的影响研究[J].管理评论, 2025, 37(8):181-194.
[5] 文豪, 黄纪新. 高管团队异质性对企业ESG表现的影响研究[J].管理学报, 2025, 22(4):700-708.
[6] 柳学信, 李胡扬, 孔晓旭. 党组织治理对企业ESG表现的影响研究[J].财经论丛, 2022,38(1):100-112.
[7] 刘伟, 肖海珍, 周静怡, 等. 政府绿色采购的 “漂绿” 治理效应[J].会计研究, 2025,46(10):117-133.
[8] 伍凤兰, 周椿宝, 冯峥. 从环境规制到多元共治:环保费改税能遏制企业 “漂绿” 吗?[J].商业研究, 2026,69(2):105-115.
[9] 李成, 吴沁霖. 市场型环境规制如何影响企业ESG “漂绿”?——基于碳排放权交易的准自然实验[J].厦门大学学报(哲学社会科学版), 2025, 75(6):51-66.
[10] 吕康娟, 赵叶, 朱四伟. 行胜于言? 数字技术创新对企业 “漂绿” 行为的影响[J].研究与发展管理, 2026, 38(1):132-146.
[11] 崔秀梅, 王敬勇, 徐国宇. 环境不确定性、高管任期与企业绿色创新[J].科学决策, 2021,28(10):20-39.
[12] 白福萍, 黄宇杰, 王京, 等. 入芝兰之室:企业绿色文化与绿色创新[J].外国经济与管理, 2025, 47(1):137-152.
[13] 董延安, 展嘉宜, 彭影. 高管绿色认知对ESG评级分歧的影响研究[J].贵州财经大学学报, 2025,43(3):101-110.
[14] 邹志勇, 辛沛祝, 晁玉方, 等. 高管绿色认知、企业绿色行为对企业绿色绩效的影响研究——基于山东轻工业企业数据的实证分析[J].华东经济管理, 2019, 33(12):35-41.
[15] LIU Y, CHEN Y L. Executives' green cognition and corporate green innovation:evidence from China[J].Total Quality Management &Business Excellence, 2024, 35(9-10):1054-1075.
[16] 刘军伟,梁秋宸,刘华.ESG信息披露双元动机对企业绿色创新绩效的影响——绿色形象的中介作用与价值认知的调节作用[J].科技进步与对策,2025,42(1):113-121.
[17] 沈萍, 王一杰. 高管绿色认知、绿色创新绩效与企业ESG表现[J].金陵科技学院学报(社会科学版), 2024, 38(2):21-29, 84.
[18] 解学梅, 陈文妍, 张惠淼. 企业漂绿行为因果理论框架构建与未来研究展望[J].管理评论, 2024, 36(10):9-21.
[19] BAO X, SUN B Q, HAN M N, et al. Corporate integrity culture on environmental, social, and governance (ESG) performance[J].Corporate Social Responsibility and Environmental Management, 2024, 31(2):1399-1417.
[20] 席龙胜, 赵辉. 高管双元环保认知、绿色创新与企业可持续发展绩效[J].经济管理, 2022, 44(3):139-158.
[21] TU Z G, CAO Y, GOH M, et al. Executive green cognition and corporate ESG performance[J].Finance Research Letters, 2024, 69:106271.
[22] 李元亨, 管潇潇, 于艺楠, 等. 研发费用加计扣除政策与高耗能企业绿色创新[J].软科学, 2025, 39(3):108-113, 127.
[23] 韩晓晨, 杨杰, 高雯. ESG表现对企业高质量发展的影响研究——来自A股上市公司的经验证据[J].哈尔滨商业大学学报(社会科学版), 2024,40(5):57-76, 102.
[24] SAHA S, RANJAN K R, PAPPU R, et al. Corporate giving and its impact on consumer evaluations:a meta-analysis[J].Journal of Business Research, 2023, 158:113656.
[25] WU L, WANG C, REN H H, et al. How does executive green cognition affect enterprise green technology innovation?the mediating effect of ESG performance[J].Heliyon, 2024, 10(14):e34287.
[26] AGUINIS H, GLAVAS A. What we know and don't know about corporate social responsibility:a review and research agenda[J].Journal of Management, 2012, 38(4):932-968.
[27] 黄溶冰. 企业漂绿行为影响审计师决策吗?[J].审计研究, 2020,36(3):57-67.
[28] 高翀, 胡凯旋, 陈文瑞. 企业诚信文化影响关键审计事项披露吗?[J].北京工商大学学报(社会科学版), 2024, 39(5):95-108.
[29] 田子方, 左从江, 李涛, 等. 诚信文化与金融企业社会责任承担[J].金融研究, 2025,68(9):152-169.
[30] 左锐, 马晓娟, 李玉洁. 企业诚信文化、内部控制与创新效率[J].统计与决策, 2020, 36(9):154-158.
[31] 张嘉实, 史艳丽, 袁礼. 国家信用管理体系建设能否驱动企业ESG绩效提升?——来自中国A股上市公司的证据[J].经济问题, 2025,47(10):73-83.
[32] 李增福, 陈嘉滢. 企业ESG表现与短债长用[J].数量经济技术经济研究, 2023, 40(12):152-171.
[33] 黄溶冰, 陈伟, 王凯慧. 外部融资需求、印象管理与企业漂绿[J].经济社会体制比较, 2019,35(3):81-93.
[34] 洪祥骏, 林娴, 陈丽芳. 地方绿色信贷贴息政策效果研究——基于财政与金融政策协调视角[J].中国工业经济, 2023,41(9):80-97.
[35] 王浩军, 卢玉舒, 宋铁波. 稳中求变? 高管团队稳定性与企业数字化转型[J].研究与发展管理, 2023, 35(2):97-110.