0 引言
随着人工智能、区块链、云计算、大数据等底层数字技术的不断涌现和发展,人类社会步入数字经济时代,创新形式与内容也随之发生深刻变化。传统的以技术突破、模式改良为核心的创新形式,正迅速向以数据为关键生产要素、以数字技术为核心驱动力的数字创新转型。数字创新被视为推动企业绩效提升的核心因素,其不仅重塑产品形态与商业模式,成为企业获取持续竞争优势的关键驱动力,而且在制造业数字化转型中发挥重要作用。数字化转型通过搭建数字技术应用场景、完善数据要素流通机制、优化组织的数字化适配能力,显著提升数字创新成果落地效率与价值转化效果。尽管如此,埃森哲《2023中国企业数字化转型指数》报告显示,当前只有2%的中国受访企业开启了全面重塑战略,还有许多企业在经营绩效方面表现欠佳。这种被称为“IT悖论”的现象说明,企业仅凭数字技术引入难以确保其竞争优势维持和绩效提升,其中的影响机理复杂[1]。因此,深入探讨数字经济时代企业绩效提升机制具有重要意义。
本文从人力资本视角出发,关注CEO信息技术背景对制造企业绩效的影响。数字经济时代,拥有信息技术背景的CEO具备“高管+技术专家”的双重属性,他们能够通过运用数字化战略思维、数字资产运营力、数字人才培养力等推动企业数字创新,进而打破“IT悖论”,带领企业在数字化浪潮中实现可持续增长。基于此,本文立足“特质—行为—绩效”的关系模型,探讨“CEO信息技术背景如何赋能数字创新以提升企业绩效”这一核心问题。
1 理论分析与研究假设
1.1 CEO信息技术背景与企业绩效
高阶理论认为,高管特征会通过影响认知模式、价值判断与决策偏好,进而影响企业战略选择与绩效。拥有信息技术教育背景和从业经历的CEO,更能熟练掌握与支持数字技术在企业内部运用[2]。他们能够敏捷捕捉到数字经济时代发展机遇和前沿动向,并积极主动寻求转型和谋求变革[3]。Karim等(2022)、Teece(2018)将数字技术分为GPT(通用技术)和ET(赋能技术)两种类型。其中,GPT是指互联网、手机、网站等技术,其产生的数字资源具有可编码、可复制和可模仿等特征,不能成为企业战略资源;而ET是指应用大数据分析、人工智能等技术产生的数字资源,其需要高技能人才参与,特点是稀有、不可复制和不可模仿,它们能够成为企业战略资源并提高核心竞争力。具有信息技术背景的CEO不仅能够掌握GPT类型数字技术,而且能够推动ET类型数字资源在企业内部广泛应用,促进数字技术与业务活动融合,将管理和生产流程准确嵌入信息系统中,实现数字资源的高效整合[4]。同时,其通过长远的数字化战略布局,强化企业核心竞争优势,推动企业绩效提升。因此,本文提出以下研究假设:
H1:CEO信息技术背景会对企业绩效产生正向影响。
1.2 CEO信息技术背景与数字创新
本研究聚焦制造业,认为制造企业的数字创新是在创新过程中广泛推动数字技术与物理组件深度融合、改进业务流程和创新商业模式、产出智能产品和数字服务的行为。结合烙印理论和高阶理论,CEO的信息技术教育背景和从业经历使其留下持久的“认知烙印”“能力烙印”和“风险烙印”,进而倾向于推动企业数字创新。就“认知烙印”而言,信息技术背景的CEO在求学或早期职业生涯等敏感时期形成的知识烙印能够使其敏锐识别数字创新机会,从而助力企业在竞争激烈的市场环境中夺得数字创新先机[5]。就“能力烙印”而言,信息技术背景的CEO具有数字环境掌控、数字人才培养、数字资源整合等多种能力,进而对企业数字创新产生积极影响。就“风险烙印”而言,信息技术背景的CEO因早期的IT经历更易形成冒险的人格特质,故其在创新决策时具有较高的风险承受力与创新收益预期。这不仅有助于提高企业创新项目投入,而且有助于在企业内部营造良好的创新氛围,帮助员工理解数字创新的赋能作用与应用前景,进而对企业数字创新产生促进作用[6]。综上,具有信息技术背景的CEO凭借其IT认知和能力优势以及风险偏好特征,可以更好地推动企业数字创新。因此,本文提出以下假设:
H2:CEO信息技术背景会对企业数字创新产生正向影响。
1.3 数字创新的中介作用
基于数字创新扩散理论,数字创新通过融合与迭代两大机制,深刻影响企业价值创造方式,最终驱动企业绩效提升[7]。首先,融合机制是数字创新实现价值创造的基础,是企业将数字技术与产品、服务等深度融合产生新型智能产品和数字服务产品的过程。对于制造企业而言,这一融合过程展现于流程、产品和服务三个层面。在流程层面,通过引进数字系统,企业能够优化管理、研发、生产等环节,实现降本增效。在产品层面,通过数字技术与物理组件的深度融合,持续打造智能互联产品[8],其相比传统产品更能满足用户多样化需求,占据有利的市场地位,从而进一步提升企业效益。在服务层面,通过个性化解决方案、产品全生命周期管理、远程监控等高价值服务,有效提升企业绩效[9]。其次,迭代机制是数字创新实现价值增值与持续演化的关键,是指在已有数字创新成果基础上,利用海量用户反馈数据对产品与服务进行持续优化、革新和再创造的过程。这一过程不仅能够持续巩固和放大融合阶段的绩效成果,而且能通过快速响应市场变化和深度满足用户个性化需求,不断发现新增长点,规避创新风险,最终推动企业绩效提升。
综上所述,CEO在IT领域独特的教育或从业经历,会内化为差异化的认知框架、技术能力和风险偏好,推动企业数字创新,而数字创新又会通过融合、迭代提升企业绩效。因此,本文提出以下研究假设:
H3:数字创新在CEO信息技术背景对企业绩效的影响中发挥中介作用。
1.4 数字化转型程度的调节作用
数字化转型的核心是通过系统性部署数字技术与能力,构建企业的前瞻性风险洞察与动态响应机制,从而显著增强其在复杂环境中的预测能力,减少不确定性并提升韧性管理水平。数字化转型不等同于数字创新。前者强调为适应数字经济环境,组织利用数字技术进行战略性、系统性和整体性变革,旨在构建支撑创新的组织基础与能力平台,是一种组织已具备的数字化存量能力[10];后者强调数字技术创新过程,即将各种数字技术运用于新产品开发、生产流程改进、组织模式变革和商业模式创新等过程,是数字化增量的成果[11]。信息不对称理论指出,各类主体对信息的掌握程度不同,信息掌握充分的个体往往处于优势地位,而信息掌握匮乏的个体则易陷入劣势地位。数字经济时代,数字化转型是企业应对信息不对称的重要路径,通过提高信息可用性、透明度等助力具备信息技术背景的CEO更好地了解市场和客户需求、优化决策流程、整合资源、加快企业数字创新。此外,企业数字化转型有利于增强信息技术背景CEO的数据处理能力,实现企业内部信息与外部信息的交互式耦合,减少数字创新的不确定性[12]。特别是当企业处于数字化转型程度较高阶段时,具有信息技术背景的CEO能更好地发挥数字领导力,缓解面临的信息不对称问题,推动企业进行数字创新。综上,本文认为企业数字化转型程度会对CEO信息技术背景与企业数字创新关系产生正向影响,因此提出以下研究假设:
H4:数字化转型程度在CEO信息技术背景与企业数字创新关系间具有正向调节作用。
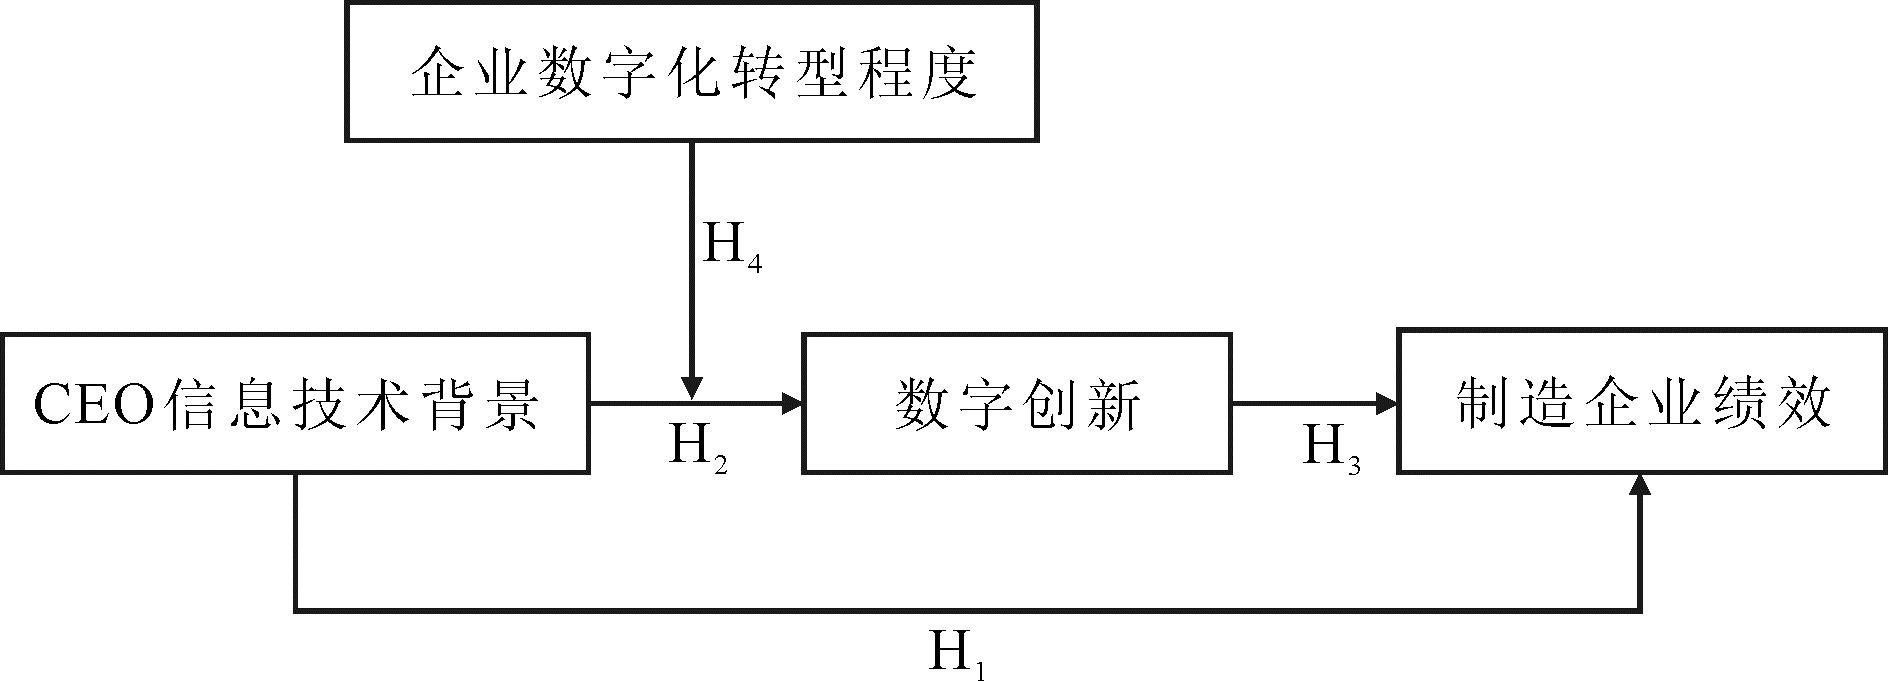
综上,本文构建理论模型如图1所示。
2 研究设计
2.1 样本数据及来源
本文选取2015-2023年沪深A股上市制造企业为研究对象,企业绩效、CEO信息技术背景、数字创新等变量数据分别来源于CSMAR数据库、各上市公司年报、CNRDS数据库。初始样本筛选处理过程如下:①剔除CSMAR中未清理完全的非制造企业和标记为ST、*ST的企业;②剔除数据存在缺失值或数据极端异常的企业;③为减轻离群值的影响,在1%和99%的水平上对连续变量进行Winsor缩尾处理。最终保留2 942家企业的15 316个样本数据,其中CEO信息技术背景的样本数据共1 416个,占总样本的9.25%。
2.2 变量描述
2.2.1 被解释变量
企业绩效。目前企业绩效主要从两个方面度量,一是采用ROA、ROE等会计指标从财务绩效角度度量,二是利用TobinQ值从市场反应角度度量。在企业数字化转型背景下,具有信息技术背景的CEO通过掌握和运用GPT、ET等数字技术或资源,推动企业降本增效,提高企业绩效水平,展现企业未来成长性和价值,进而构建数智时代的企业竞争优势。由于ROA、ROE等会计指标多从财务报表反映企业经济绩效,无法展现企业在市场中的成长性,而TobinQ值能够从投资者角度衡量企业发展前景和投资效益,更具代表性[13]。因此,本文选取TobinQ值来测量企业绩效。
2.2.2 解释变量
CEO信息技术背景。借鉴李瑞敬等[14]的研究,本文从CEO的教育背景和从业经历两方面识别CEO的信息技术背景。当CEO符合其中一项时即认为该CEO具有信息技术背景,赋值为1,否则赋值为0。CEO的背景特征信息主要来源于国泰安数据库中的高管个人简历,本文采用人工统计和文本分析相结合的方法,判断CEO是否具有信息技术背景。首先,建立识别CEO信息技术背景的关键词词库。教育背景关键词词库主要根据教育部《普通高等学校本科专业目录(2022年)》、清华大学经济管理学院互联网发展与治理研究中心与领英联合发布的《中国经济的数字化转型:人才与就业》报告,以及参考袁蓉丽等[15]、吴育辉等[3]的研究进行编制,包括电子信息类(0807)、计算机类(0809)和其他类别中的相关专业。从业经历关键词词库综合张卫国等[6]、匡慧姝等[5]的观点,主要从CEO的过往职业经历、所属部门、所在企业类型三个维度进行构建,并在其他类别中进行补充,以尽可能保证词库全面准确。其次,利用Python进行文本分析以统计关键词词频。最后,进一步对词频大于等于1的CEO进行人工识别,并借助企业年度报告、新浪财经网、和讯网、百度搜索引擎、微信公众号等渠道对遗漏信息进行补充。
2.2.3 中介变量
数字创新。有关数字创新的测量方法可归纳为两类,一类是通过文本分析法、IPC信息识别数字技术或数字经济相关专利,进而构建企业数字创新衡量指标;另一类是基于刘洋等[16]对数字创新的定义,利用机器学习法,从数字产品创新、流程创新、商业模式创新三个维度构建数字创新关键词词库并进行词频统计。考虑到制造企业与互联网、信息技术等天生数字企业存在较大差异,数实融合是制造企业进行数字创新的关键环节,本文借鉴苏二豆等[17]、张鑫和等[18]的研究,采用ln(数字专利申请数+1)作为数字创新代理指标,数字专利具体包括数字发明专利和数字实用新型专利。
2.2.4 调节变量
数字化转型程度。现有测量方法主要包括单一指标法、指数构建法和词典法。单一指标法仅能反映企业数字化转型的单一方面;指数构建法考虑的因素多于单一指标法,但难以评估企业数字化深度。词典法能够综合考虑数字化相关的一系列指标,因此能更加精准地量化企业数字化转型程度。基于此,本文参照吴非等[19]构建的企业数字化转型关键词图谱,使用Python对企业年报进行文本分析和词频统计,最后采用ln(关键词词频总数+1)作为企业数字化转型程度的衡量指标。
2.2.5 控制变量
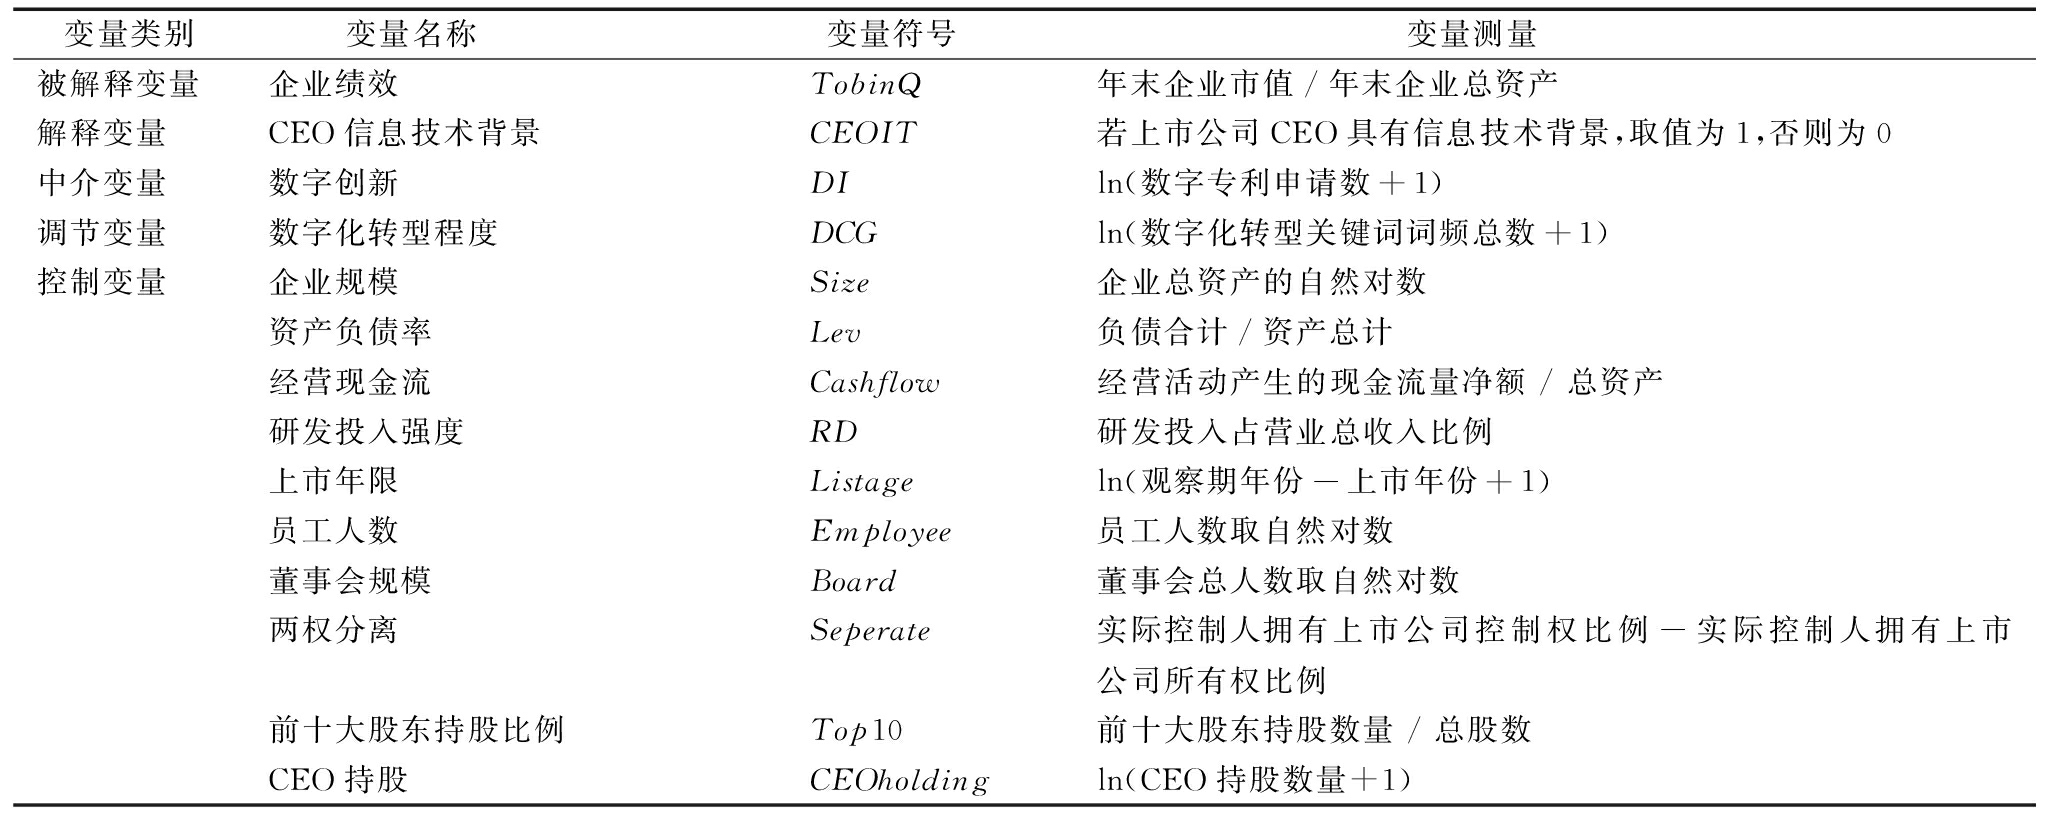
结合相关研究,从企业和CEO个体两个层面选取控制变量:企业规模(Size)、资产负债率(Lev)、经营现金流(Cashflow)、研发投入强度(RD)、上市年限(Listage)、员工人数(Employee)、董事会规模(Board)、两权分离(Separate)、前十大股东持股比例(Top10)、CEO持股(CEOholding)。具体变量定义如表1所示。
表1 变量定义
Table 1 Definitions of the variables
变量类别变量名称 变量符号 变量测量 被解释变量企业绩效TobinQ年末企业市值/年末企业总资产解释变量CEO信息技术背景CEOIT若上市公司CEO具有信息技术背景,取值为1,否则为0中介变量数字创新DIln(数字专利申请数+1)调节变量数字化转型程度DCGln(数字化转型关键词词频总数+1)控制变量企业规模Size企业总资产的自然对数资产负债率Lev负债合计/资产总计经营现金流Cashflow经营活动产生的现金流量净额 / 总资产研发投入强度RD研发投入占营业总收入比例上市年限Listageln(观察期年份-上市年份+1)员工人数Employee员工人数取自然对数董事会规模Board董事会总人数取自然对数两权分离Seperate实际控制人拥有上市公司控制权比例-实际控制人拥有上市公司所有权比例前十大股东持股比例Top10前十大股东持股数量 / 总股数CEO持股CEOholdingln(CEO持股数量+1)
2.3 模型构建
2.3.1 基准回归模型
为考察CEO信息技术背景对制造企业绩效的影响,构建多元回归模型:
TobinQi,t=β0+β1CEOITi,t+β2Sizei,t+β3Levi,t+β4Cashflowi,t+β5RDi,t+β6Listagei,t+β7Employeei,t+β8Boardi,t+β9Seperatei,t+β10Top10i,t+β11CEOholdingi,t+StckdFE+YearFE+εi,t
(1)
其中,i表示企业,t表示观察年度,TobinQi,t表示企业i在第t年的企业绩效,CEOITi,t表示企业i在第t年的CEO信息技术背景取值情况,Sizei,t、Levi,t、Cashflowi,t、RDi,t、Listagei,t、Employeei,t、Boardi,t、Seperatei,t、Top10i,t、CEOholdingi,t均为控制变量。StckdFE为企业个体固定效应,YearFE为时间固定效应,εi,t为误差项。在基准回归中,需要验证系数β1,若显著为正,则说明CEO信息技术背景对制造企业绩效有明显的促进作用。
2.3.2 中介效应模型
借鉴温忠麟与叶宝娟[20]的研究,采取逐步回归的中介效应检验方法,分析CEO信息技术背景对制造企业绩效的影响机制。引入数字创新(DI)作为中介变量,构建中介效应模型:
DIi,t=α0+α1CEOITi,t+α2Sizei,t+α3Levi,t+α4Cashflowi,t+α5RDi,t+α6Listagei,t+α7Employeei,t+α8Boardi,t+α9Seperatei,t+α10Top10i,t+α11CEOholdingi,t+StckdFE+YearFE+εi,t
(2)
TobinQi,t=γ0+γ1CEOITi,t+γ2DIi,t+γ3Sizei,t+γ4Levi,t+γ5Cashflowi,t+γ6RDi,t+γ7Listagei,t+γ8Employeei,t+γ9Boardi,t+γ10Seperatei,t+γ11Top10i,t+β12CEOholdingi,t+StckdFE+YearFE+εi,t
(3)
其中,DIi,t表示企业i在第t年的数字创新。模型(2)考察CEO信息技术背景(CEOIT)对数字创新(DI)的影响效应,模型(3)将CEO信息技术背景(CEOIT)、数字创新(DI)一同纳入模型中以考察对企业绩效(TobinQ)的影响效应。首先,当模型(1)中的系数β1显著为正时,表明基准回归成立,可以进行中介效应检验;其次,观察模型(2)中的系数α1,若显著为正,则表明CEO信息技术背景对制造企业数字创新有显著正向影响,可以继续进行检验;最后,观察模型(3)中的系数γ2,若显著为正,则说明数字创新发挥中介效应,同时,判断系数α1、γ2与γ1是否同号,同号说明数字创新发挥部分中介效应,异号则说明数字创新发挥完全中介效应。
2.3.3 调节效应模型
参照温忠麟和叶宝娟[20]的研究,引入解释变量与调节变量的交互项以验证企业数字化转型程度在CEO信息技术背景与企业数字创新间的调节效应,构建模型如下:
DIi,t=φ0+φ1CEOITi,t+φ2DCGi,t+φ3CEOITi,t×DCGi,t+φ4Sizei,t+φ5Levi,t+φ6Cashflowi,t+φ7RDi,t+φ8Listagei,t+φ9Employeei,t+φ10Boardi,t+φ11Seperatei,t+φ12Top10i,t+φ13CEOholdingi,t+StckdFE+YearFE+εi,t
(4)
其中,CEOITi,t×DCGi,t为CEO信息技术背景与企业数字化转型程度的交互项,若系数φ3显著,则表示企业数字化转型程度具有调节作用。
3 实证结果与分析
3.1 描述性统计分析
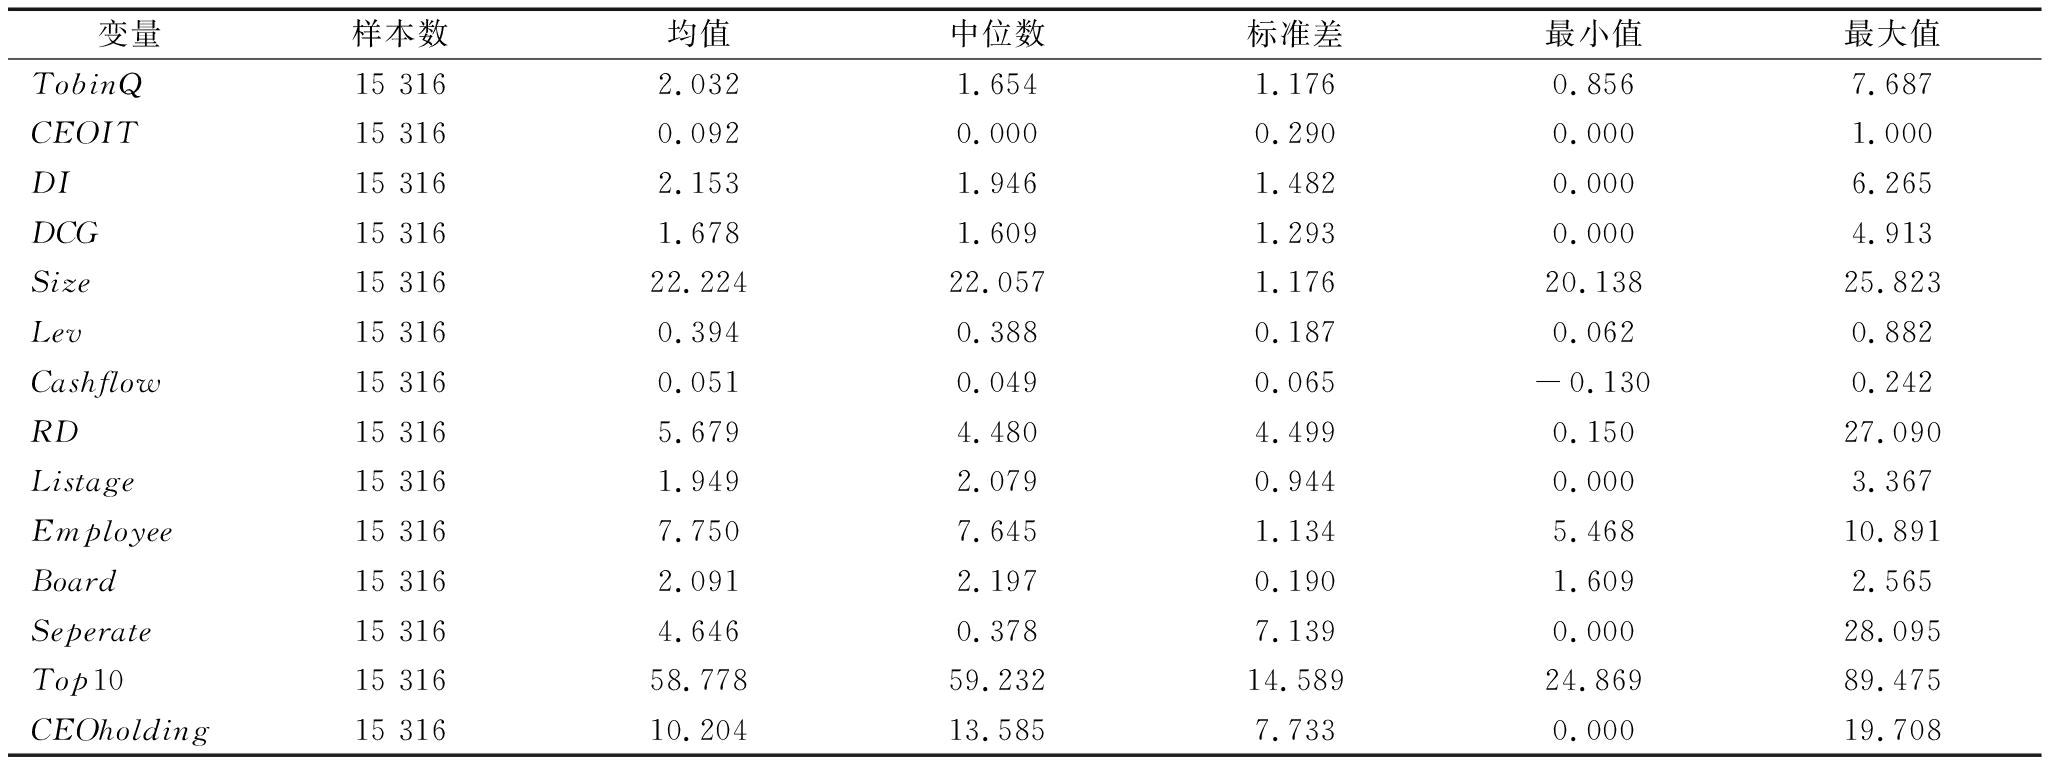
从表2结果可以看出,被解释变量企业绩效(TobinQ)的最大值是7.687,最小值是0.856,表明不同制造企业绩效存在一定差距;绩效平均值为2.032,表明市场对制造企业未来的盈利预期较高,投资者愿意为企业未来发展前景投入更多。解释变量CEO信息技术背景(CEOIT)是虚拟变量,均值为0.092,表明具有CEO信息技术背景的样本占比仅为9.2%,换而言之,具有信息技术背景的CEO群体数量还较少。中介变量数字创新(DI)的最小值为0.000,最大值为6.265,表明样本企业的数字创新表现存在较大差异,有些企业尚未开展实质性数字创新活动,有些企业则在数字创新方面取得显著成果;数字创新(DI)均值为2.153,中位数为1.946,表明数据分布存在一定的右偏态,即可能存在少数制造企业在创新活动上投入大量资源并取得突破性成果。
表2 主要变量描述性统计结果
Table 2 Descriptive statistics of the main variables
变量样本数均值中位数标准差最小值最大值TobinQ15 3162.0321.6541.1760.8567.687CEOIT15 3160.0920.0000.2900.0001.000DI15 3162.1531.9461.4820.0006.265DCG15 3161.6781.6091.2930.0004.913Size15 31622.22422.0571.17620.13825.823Lev15 3160.3940.3880.1870.0620.882Cashflow15 3160.0510.0490.065-0.1300.242RD15 3165.6794.4804.4990.15027.090Listage15 3161.9492.0790.9440.0003.367Employee15 3167.7507.6451.1345.46810.891Board15 3162.0912.1970.1901.6092.565Seperate15 3164.6460.3787.1390.00028.095Top1015 31658.77859.23214.58924.86989.475CEOholding15 31610.20413.5857.7330.00019.708
3.2 基准回归分析
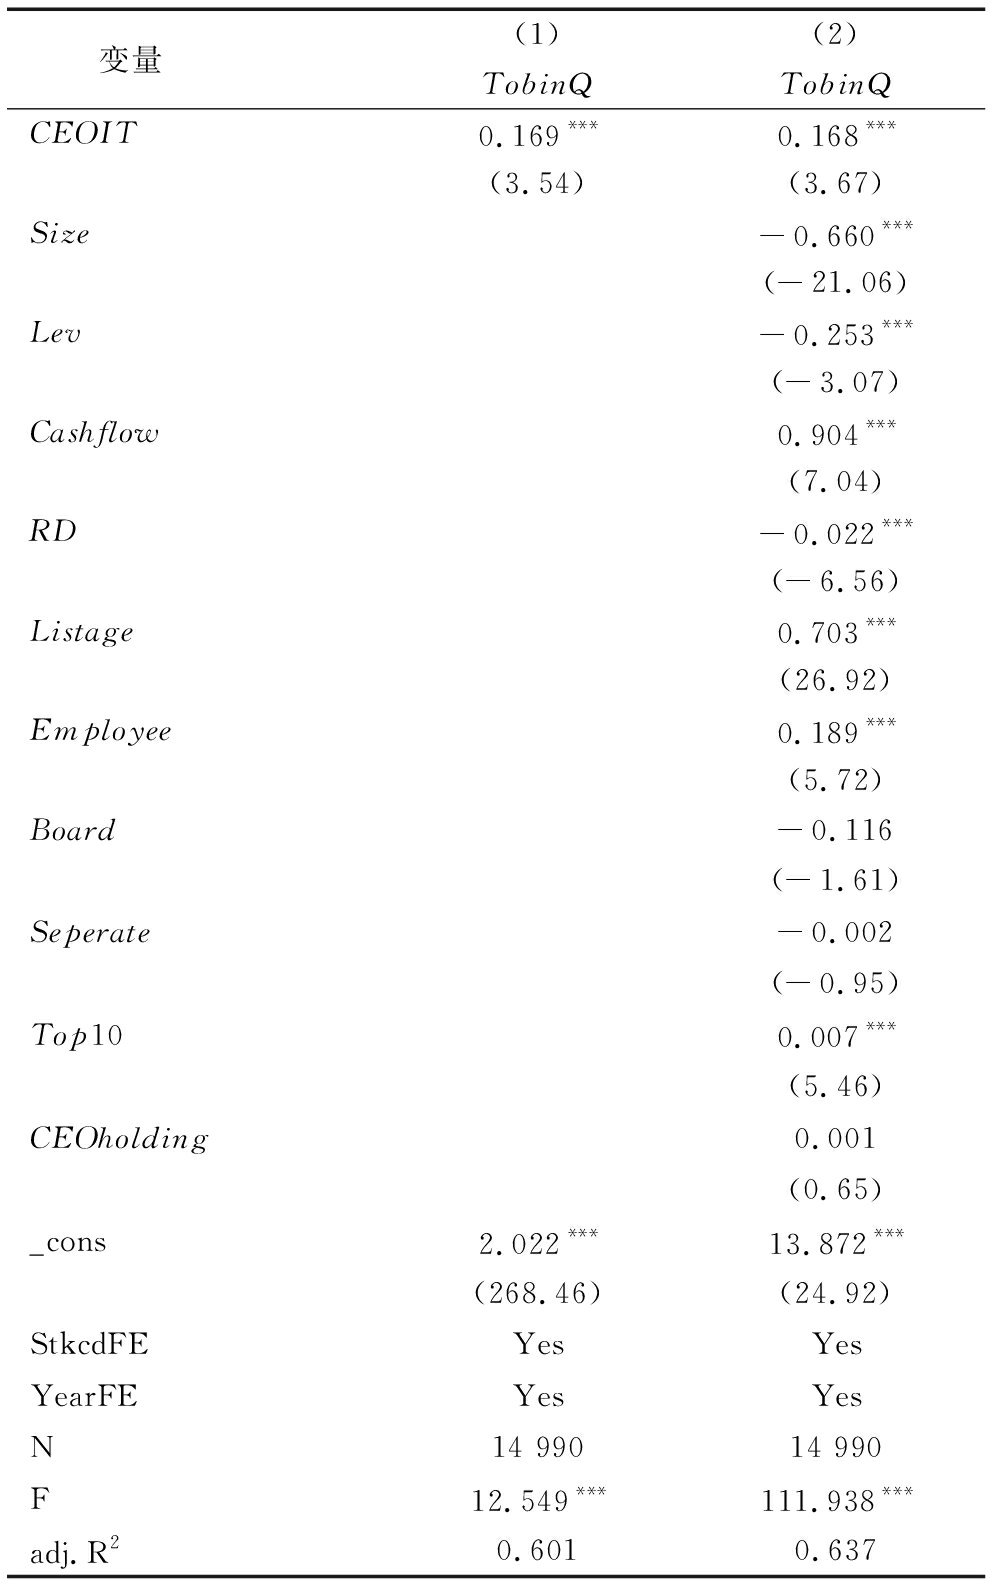
表3报告了CEO信息技术背景与制造企业绩效之间的回归结果。本研究采用递进式策略进行回归分析,列(1)仅加入核心解释变量并控制个体和时间效应,结果显示,CEO信息技术背景与制造企业绩效呈正相关关系,且在1%水平上显著。列(2)在列(1)的基础上加入企业层面和CEO个体层面控制变量,可以看出CEO信息技术背景变量的回归系数为0.168且在1%水平上显著,说明CEO信息技术背景显著正向影响制造企业绩效,假设H1得到验证。基于假设分析和实证检验结果,本文认为信息技术背景CEO能够帮助制造企业建立数字经济时代的竞争优势,从而带来绩效提升。
表3 CEO信息技术背景对制造企业绩效的影响
Table 3 Impact of CEO's IT background on the performance of manufacturing firms
变量 (1)(2)TobinQTobinQCEOIT0.169***0.168***(3.54)(3.67)Size-0.660***(-21.06)Lev-0.253***(-3.07)Cashflow0.904***(7.04)RD-0.022***(-6.56)Listage0.703***(26.92)Employee0.189***(5.72)Board-0.116(-1.61)Seperate-0.002(-0.95)Top100.007***(5.46)CEOholding0.001(0.65)_cons2.022***13.872***(268.46)(24.92)StkcdFEYesYesYearFEYesYesN14 99014 990F12.549***111.938***adj.R20.6010.637
注:***、**、*分别表示1%、5%、10%显著性水平,括号内为t值,下同
3.3 稳健性检验
3.3.1 替换被解释变量
本文通过变更被解释变量TobinQ的测量方法来检验研究结论的稳健性,具体参考李海东等[21]的方法,采用市场价值(MV)来测量企业绩效。市场价值由股票市值反映,股票市值能够准确体现公司经营绩效,在一定程度上反映投资者对企业当前和未来一段时间绩效的认可。因此,选择该指标来测量企业绩效是合理的。结果显示,替换被解释变量后,CEO信息技术背景对企业绩效的影响依然在1%水平上显著为正,表明基准回归结果稳健。
3.3.2 剔除特定样本
考虑新冠疫情的影响,本文剔除2020年数据,重新进行回归分析以检验实证结果的稳健性。结果显示,CEO信息技术背景对企业绩效的影响依然在1%水平上显著为正,再次表明本文研究结果稳健。
3.3.3 增加额外固定效应
为了避免行业和地区层面遗漏变量对回归结果的影响,本文在原有回归中控制个体、时间固定效应的基础上新增行业、地区固定效应,其余设定与基准回归模型一致。结果显示,CEO信息技术背景对企业绩效的影响依然在1%水平上显著为正,原基准回归结果的稳健性再次得到验证。
3.3.4 被解释变量滞后一期
考虑到CEO的背景特质对企业绩效的影响存在滞后性,为了验证基准回归结果的稳健性并克服反向因果的内生性问题,本文将被解释变量滞后一期(t+1)重新进行回归分析。结果显示,CEO信息技术背景对企业绩效(F.TobinQ)的影响在5%水平上显著为正,与主检验结果基本一致,证明本文研究结果稳健。
3.4 内生性检验
参照刘锡禄等(2023)的研究,通过倾向得分匹配法(PSM)进一步检验潜在的内生性问题。
首先,根据CEO是否具有信息技术背景,将企业样本划分为两组,具有信息技术背景的CEO为处理组,不具有信息技术背景的CEO为控制组;选取本文控制变量作为协变量,对样本采用1∶2有放回的最近邻匹配。由结果可知,平均处理效应(ATT)值为0.131,对应的T值绝对值为2.86,大于临界值2.58,表明进行PSM匹配排除选择性偏差带来的误差后,具备信息技术背景的CEO依然对制造企业绩效产生显著正向影响。
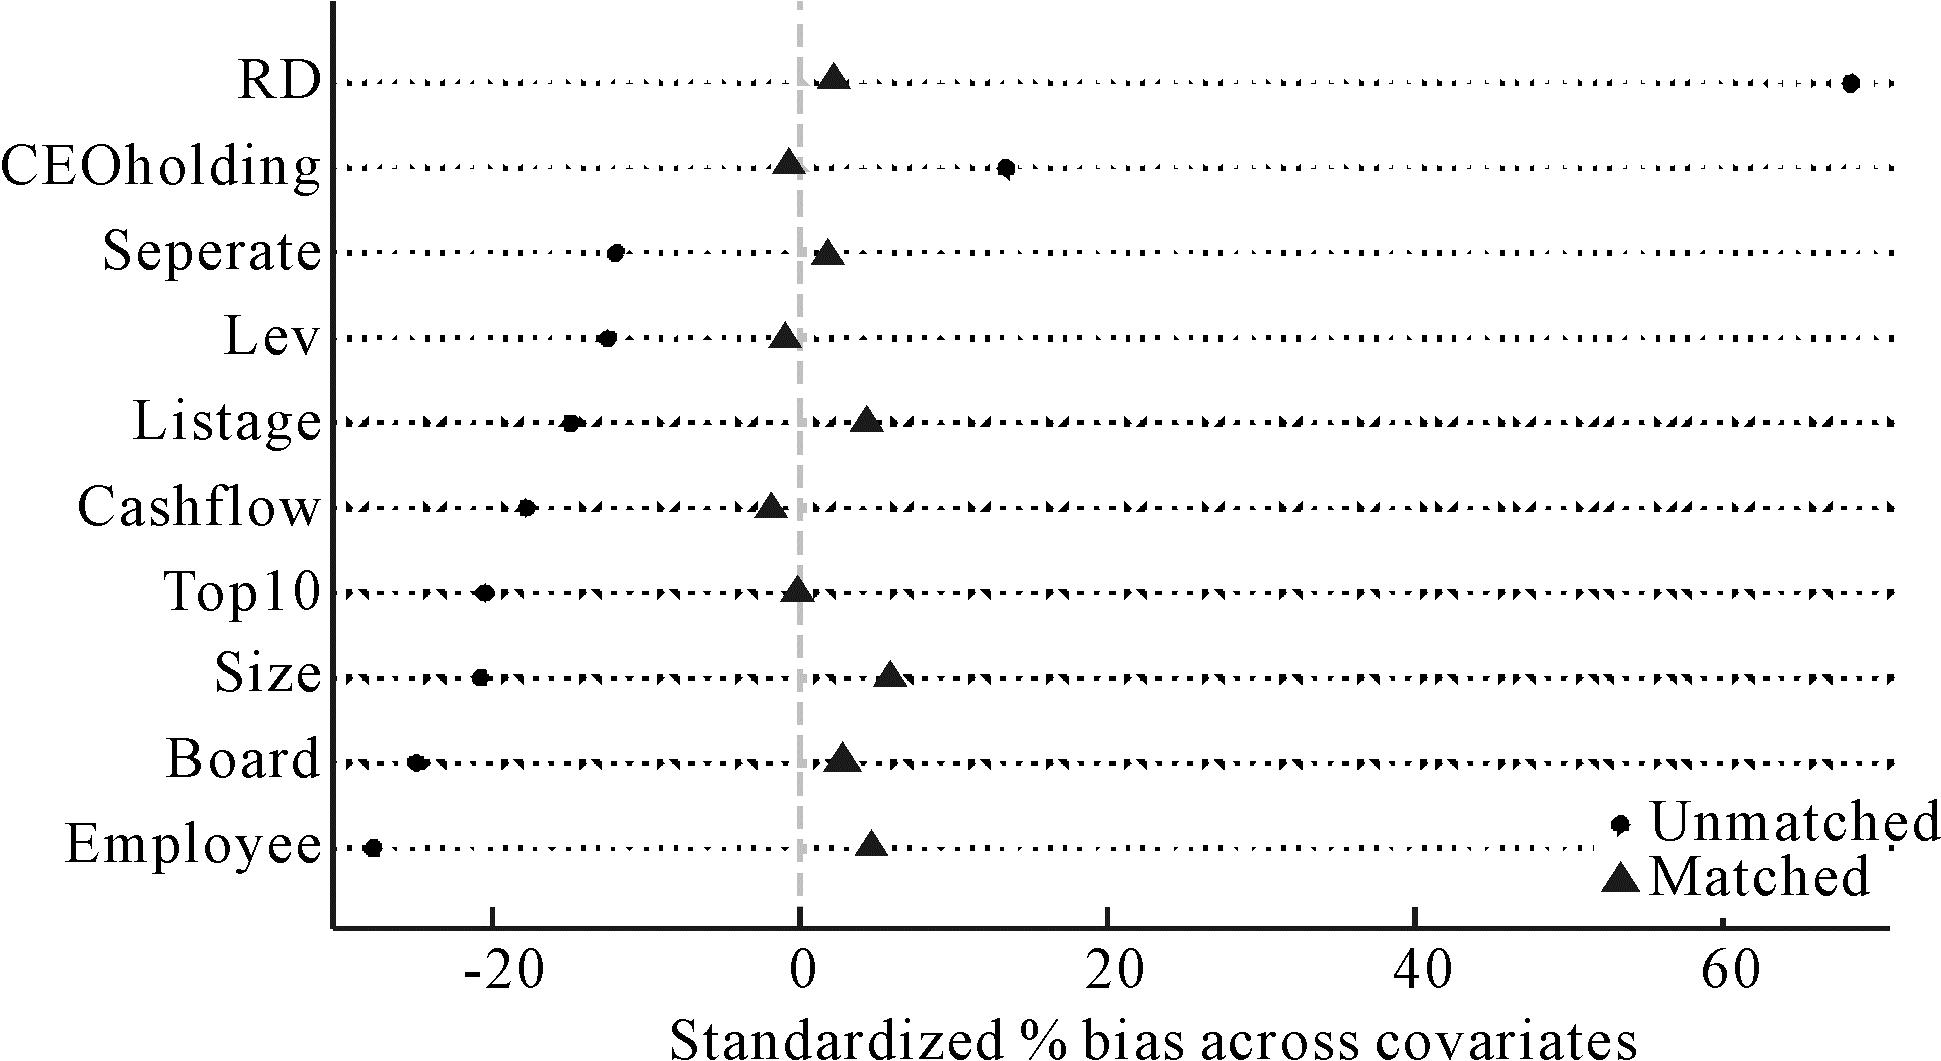
其次,进行平衡性检验。由图2可知,进行PSM匹配后,所有协变量的标准化偏差都明显缩小。平衡性检验结果显示,匹配后处理组与控制组变量间的最大偏差值为5.8%,小于10%,即差异不显著,说明通过平衡性检验。
最后,采用匹配后的样本进行回归,结果显示,CEO信息技术背景对制造企业绩效的影响在1%水平上显著为正,与基准回归结果一致。
此外,进一步采用1∶3近邻匹配和核匹配进行检验。结果显示,1∶3近邻匹配的平均处理效应(ATT)值为0.142,T值的绝对值为3.30,通过平衡性检验;核匹配的平均处理效应(ATT)值为0.173,T值的绝对值为4.53,也通过平衡性检验。以上结果说明,CEO信息技术背景对制造企业绩效的影响显著为正。
3.5 机制检验
3.5.1 中介效应检验
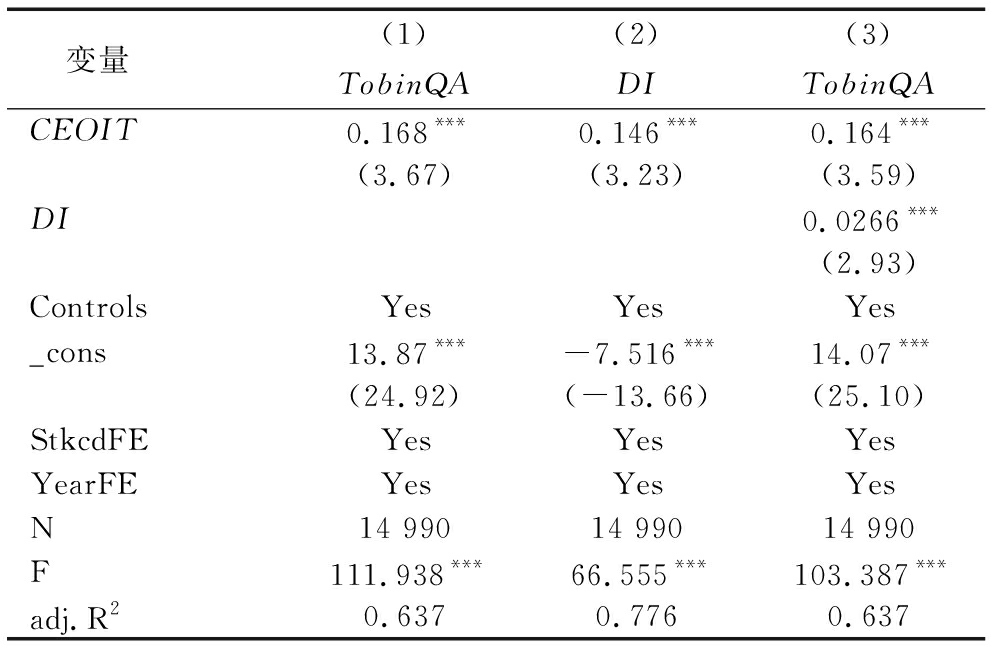
参照温忠麟和叶宝娟[20]的三步中介检验法,以数字创新作为中介变量、CEO信息技术背景作为解释变量、企业绩效作为被解释变量,进行多元分层线性回归。由表4可知,CEO信息技术背景与企业绩效显著正相关,总效应成立,可以进一步检验是否存在中介效应;CEO信息技术背景与数字创新显著正相关,说明CEO信息技术背景会对企业数字创新产生正向影响,假设H2得到验证,可以进行中介效应检验的最后一步。新增中介变量后的结果显示,数字创新与企业绩效显著正相关,同时,在控制数字创新变量后,CEO信息技术背景对企业绩效的影响仍然显著为正,回归系数相比原来有所下降。综上,回归系数β1、α1、r2、r1都至少在1%水平上显著,且α1、r2与r1同号,说明数字创新在CEO信息技术背景与制造企业绩效之间发挥部分中介效应,即CEO的信息技术背景既直接影响企业绩效,又通过促进企业数字创新来提升企业绩效,假设H3得到验证。
表4 中介效应检验结果
Table 4 Mediation effect test results
变量 (1)(2)(3)TobinQADITobinQACEOIT0.168***0.146***0.164***(3.67)(3.23)(3.59)DI0.0266***(2.93)ControlsYesYesYes_cons13.87***-7.516***14.07***(24.92)(-13.66)(25.10)StkcdFEYesYesYesYearFEYesYesYesN14 99014 99014 990F111.938***66.555***103.387***adj.R20.6370.7760.637
3.5.2 调节效应检验
对CEO信息技术背景和企业数字化转型程度进行去中心化处理后,纳入模型进行回归分析,结果如表5所示。可以发现,CEO信息技术背景对企业数字创新的影响显著为正,同时,CEO信息技术背景与企业数字化转型程度的交互项在5%水平上显著为正,说明制造企业的数字化转型程度与CEO信息技术背景相辅相成,可以促进具有信息技术背景的CEO充分发挥数字领导力,从而提高企业数字创新水平,故假设H4得到验证。
表5 调节效应检验结果
Table 5 Moderation effect test results
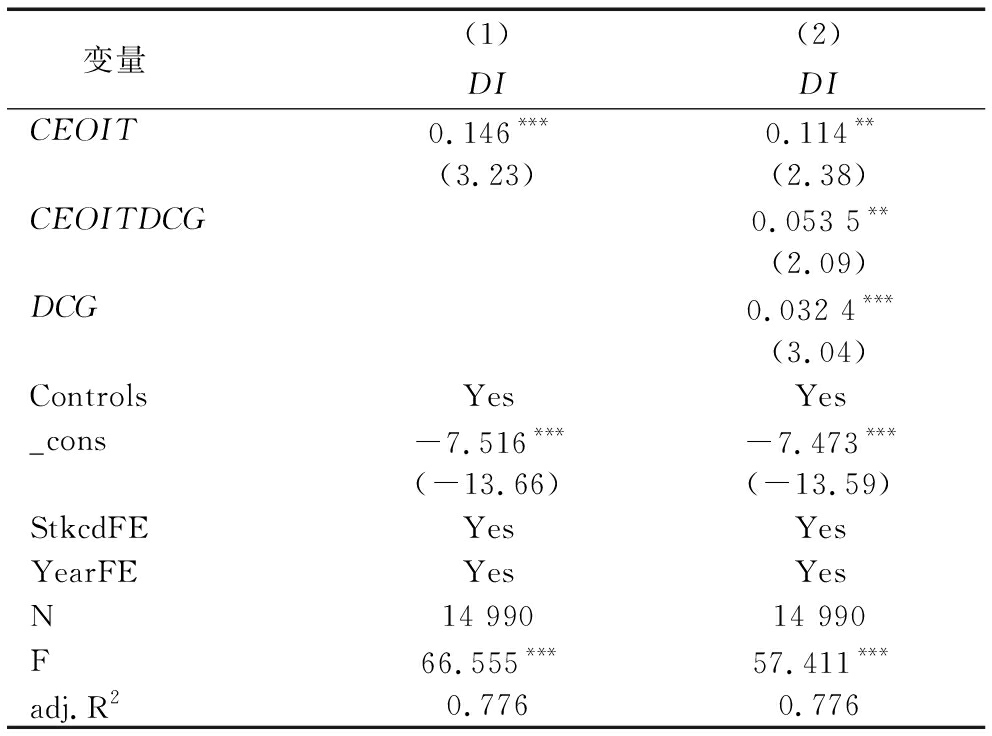
变量 (1)(2)DIDICEOIT0.146***0.114**(3.23)(2.38)CEOITDCG0.053 5**(2.09)DCG0.032 4***(3.04)ControlsYesYes_cons-7.516***-7.473***(-13.66)(-13.59)StkcdFEYesYesYearFEYesYesN14 99014 990F66.555***57.411***adj.R20.7760.776
3.6 异质性分析
3.6.1 企业产权
按产权性质,将样本企业分为国有企业和非国有企业,它们在经营模式、战略目标、组织管理、社会责任、资源获取等方面存在显著差异。因此,本文引入产权性质变量(SOE),国有企业标记为1,非国有企业标记为0。回归结果如表6所示,可以发现,在国有企业和非国有企业中,CEO信息技术背景都会对制造企业绩效产生显著正向影响。接着进行组间系数差异检验,通过Bootstrap-bdiff进行1 000次抽样检验,发现p值为0.046,在5%水平上显著,说明CEO信息技术背景在不同产权性质下对制造企业绩效的影响存在差异。在国有企业中,CEO信息技术背景对企业绩效的促进作用更明显;在非国有企业中,CEO信息技术背景对数字创新的影响更显著,且数字创新发挥部分中介作用。由此可知,CEO信息技术背景对国有企业绩效的积极影响大于非国有企业,主要原因可能是国有企业资源禀赋和长期价值导向的治理目标[22],为具有信息技术背景的CEO发挥技术专长并将其转化为持续的绩效改进提供了坚实的资源基础和制度保障[23]。但在相同的CEO信息技术背景加持下,国有企业的数字创新效应弱于非国有企业,究其原因,可能是决策流程较繁琐、创新激励机制不强、创新氛围相对保守等在一定程度上制约了国有企业数字创新能力提升。
表6 产权异质性检验结果
Table 6 Heterogeneity test results by ownership
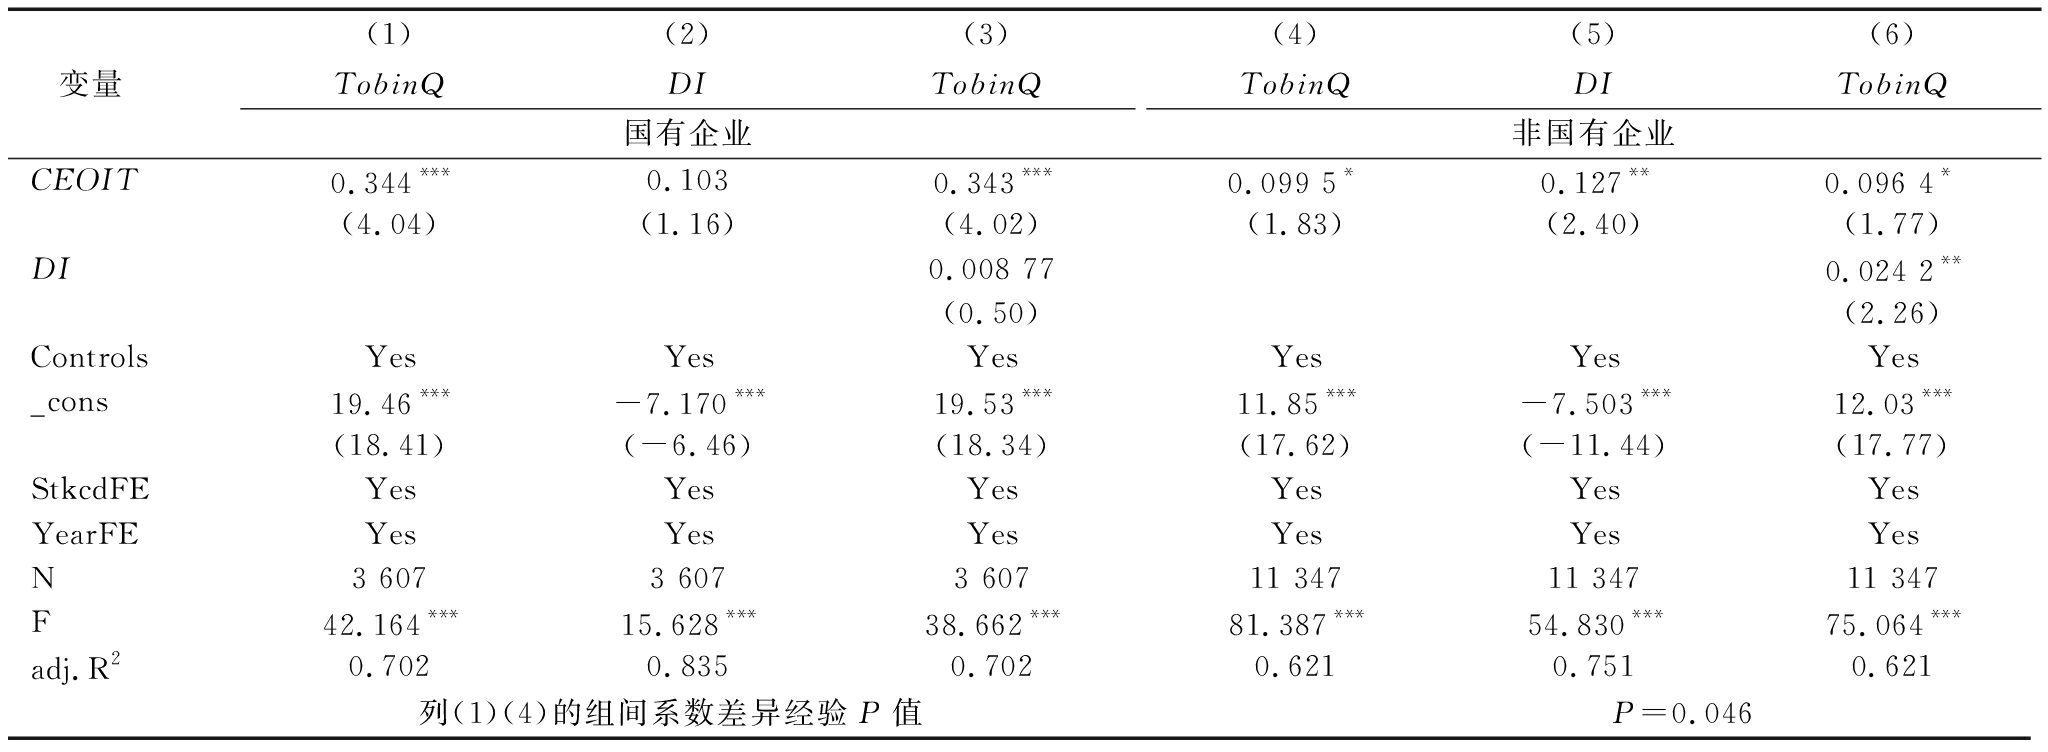
变量 (1)(2)(3)TobinQDITobinQ国有企业(4)(5)(6)TobinQDITobinQ非国有企业CEOIT0.344***0.1030.343***0.099 5*0.127**0.096 4*(4.04)(1.16)(4.02)(1.83)(2.40)(1.77)DI0.008 770.024 2**(0.50)(2.26)ControlsYesYesYesYesYesYes_cons19.46***-7.170***19.53***11.85***-7.503***12.03***(18.41)(-6.46)(18.34)(17.62)(-11.44)(17.77)StkcdFEYesYesYesYesYesYesYearFEYesYesYesYesYesYesN3 6073 6073 60711 34711 34711 347F42.164***15.628***38.662***81.387***54.830***75.064***adj.R20.7020.8350.7020.6210.7510.621列(1)(4)的组间系数差异经验P值 P=0.046
3.6.2 所属行业
参照我国发布的战略性新兴产业分类,将制造企业分为高科技行业和非高科技行业两组。作为科技与经济紧密结合的载体,高科技企业拥有丰富的数字硬件基础设施和较强创新能力,其本身的数字化程度相对较高[24]。具有信息技术背景的CEO拥有较强数字领导力,这种能力优势在高科技行业中更加突出,从而对企业绩效和数字创新产生更加积极的影响。为检验不同行业下影响机制的异质性,引入高科技行业变量(HighTech),属于高科技行业的企业标记为1,不属于高科技行业的企业标记为0。回归结果如表7所示,可以发现,CEO信息技术背景对企业绩效的影响在高科技行业中表现更突出;对数字创新的影响在高科技行业中显著为正,在非高科技企业中则呈现负向影响但不显著。这说明数字创新在高科技行业中发挥部分中介作用,在非高科技行业中则不具有中介效应。原因可能是,高科技行业给予具有信息技术背景的CEO更多发挥数字领导力的空间,使其能够充分发挥专业与战略眼光优势,在复杂多变的市场环境中引领企业精准把握技术发展趋势,推进数字创新,提升经营绩效。
表7 行业异质性检验结果
Table 7 Heterogeneity test results by industry
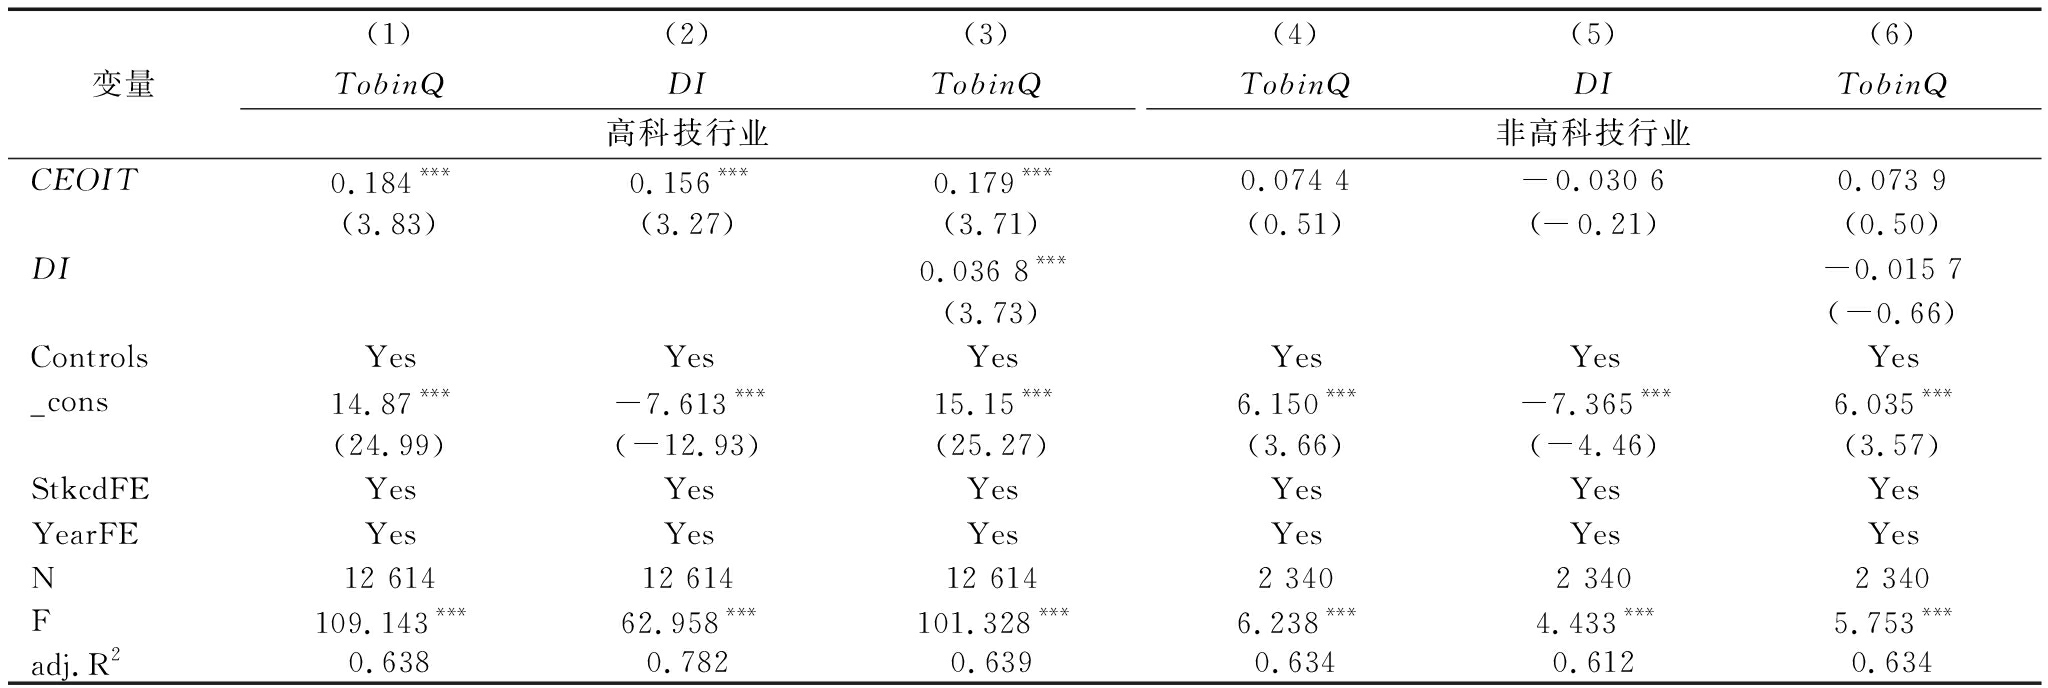
变量(1)(2)(3)TobinQDITobinQ高科技行业(4)(5)(6)TobinQDITobinQ非高科技行业CEOIT0.184***0.156***0.179***0.074 4-0.030 60.073 9(3.83)(3.27)(3.71)(0.51)(-0.21)(0.50)DI0.036 8***-0.015 7(3.73)(-0.66)ControlsYesYesYesYesYesYes_cons14.87***-7.613***15.15***6.150***-7.365***6.035***(24.99)(-12.93)(25.27)(3.66)(-4.46)(3.57)StkcdFEYesYesYesYesYesYesYearFEYesYesYesYesYesYesN12 61412 61412 6142 3402 3402 340F109.143***62.958***101.328***6.238***4.433***5.753***adj.R20.6380.7820.6390.6340.6120.634
4 结论与启示
本文以2015-2023年沪深A股上市公司的制造业企业为样本,探讨CEO信息技术背景对制造企业绩效的影响,并将企业数字创新和数字化转型程度纳入模型,得出如下结论:①CEO信息技术背景会对制造企业绩效产生积极影响;②数字创新在CEO信息技术背景与企业绩效之间发挥部分中介作用;③企业数字化转型程度在CEO信息技术背景与数字创新之间发挥调节效应,在数字化转型程度较高的企业中,CEO的技术专长能有效发挥杠杆作用,催生更广泛和更深刻的数字创新,而在低数字化转型情境中,这种关系会减弱;④国有企业中CEO信息技术背景对企业绩效的影响更突出,非国有企业则在数字创新上展现出更优异的表现,CEO信息技术背景对企业绩效的影响会通过数字创新来实现。在高科技行业中,CEO信息技术背景与企业绩效、数字创新的正相关关系以及数字创新的中介作用得到进一步强化。
基于上述研究结论,得出如下启示:第一,作为数字化转型的核心引领者,CEO需注重提升自身数字领导力,同时,通过识别和吸引数字人才搭建高水平数字创新团队,夯实企业数字化转型人才基础。第二,企业需重视具有信息技术背景的CEO价值,尤其是高科技行业企业与国有企业,可通过“外部引入+内部培养”的双轨机制提升高管团队数字领导力,同时,加大数据基础设施、流程数字化与数字创新专项等投入,为CEO发挥数字领导力提供必要的组织土壤。第三,通过优化专业设置、推动交叉学科建设、深化产学研联动等方式,培育数字经济时代的“IT+X”复合型人才,并为数字经济时代企业高质量发展提供分层分类的政策指导。例如重点支持高科技制造企业数字创新成果转化,为传统制造企业提供数字化转型的基础支持。
参考文献:
[1] 戚聿东,蔡呈伟.数字化对制造业企业绩效的多重影响及其机理研究[J].学习与探索,2020,42(7):108-119.
[2] 饶萍,吴青.企业金融化、CEO学术背景与企业异质性创新[J].统计与决策,2021,37(7):174-177.
[3] 吴育辉,张腾,秦利宾,等.高管信息技术背景与企业数字化转型[J].经济管理,2022,44(12):138-157.
[4] 喻登科,祝可,肖欢.CEO知性特质与企业数字化转型关系研究[J].科技进步与对策,2025,42(10):127-137.
[5] 匡慧姝,刘政,左勇华,等.信息技术背景高管能否推动企业数字创新?[J].科学学研究,2024,42(12):2656-2667.
[6] 张卫国,杨波,于连超,等.高管IT背景与企业创新:来自烙印理论的解释[J].财会月刊,2021,42(2):106-115.
[7] 张振刚,户安涛,叶宝升.制造企业数字创新的过程机制及其对企业绩效影响研究[J].外国经济与管理,2024,46(6):83-97.
[8] 曹鑫,欧阳桃花,黄江明.智能互联产品重塑企业边界研究:小米案例[J].管理世界,2022,38(4):125-142.
[9] KOHTAM KI M,PARIDA V,PATEL P C,et al.The relationship between digitalization and servitization: the role of servitization in capturing the financial potential of digitalization[J].Technological Forecasting and Social Change,2020,151: 119804.
[10] FANG X,LIU M.How does the digital transformation drive digital technology innovation of enterprises? evidence from enterprise's digital patents[J].Technological Forecasting and Social Change,2024,204: 123428.
[11] VERHOEF P C,BROEKHUIZEN T,BART Y,et al.Digital transformation: a multidisciplinary reflection and research agenda[J].Journal of Business Research,2021,122: 889-901.
[12] VIAL G.Understanding digital transformation: a review and a research agenda[J].Managing Digital Transformation,2019,28(2):118-144.
[13] 林心怡,吴东.区块链技术与企业绩效:公司治理结构的调节作用[J].管理评论,2021,33(11):341-352.
[14] 李瑞敬,党素婷,李百兴,等.CEO的信息技术背景与企业内部控制质量[J].审计研究,2022,38(1):118-128.
[15] 袁蓉丽,李瑞敬,孙健.董事的信息技术背景能抑制盈余管理吗[J].南开管理评论,2021,24(3):139-151.
[16] 刘洋,董久钰,魏江.数字创新管理:理论框架与未来研究[J].管理世界,2020,36(7):198-217,219.
[17] 苏二豆,李晶晶,薛军.海外投资数字产业如何影响中国企业数字创新?来自上市企业数字专利的证据[J].世界经济研究,2023,46(12):42-57,133.
[18] 张鑫和,岳书敬,赖晓冰.“两化融合”贯标对企业数字创新的影响机制研究[J].统计与信息论坛,2024,39(8):101-114.
[19] 吴非,胡慧芷,林慧妍,等.企业数字化转型与资本市场表现——来自股票流动性的经验证据[J].管理世界,2021,37(7):130-144.
[20] 温忠麟,叶宝娟.中介效应分析:方法和模型发展[J].心理科学进展,2014,22(5):731-745.
[21] 李海东,王梦蕾,史寒之.CEO任期、研发投入跳跃与企业绩效的关系——来自中国上市公司的经验证据[J].技术经济,2018,37(10):55-65.
[22] 林毅夫,李志赟.政策性负担、道德风险与预算软约束[J].经济研究,2004,50(2):17-27.
[23] 汤萱,高星,赵天齐,等.高管团队异质性与企业数字化转型[J].中国软科学,2022,37(10):83-98.
[24] 李建军,胡圣.税收优惠促进了企业数字化转型吗[J].税收经济研究,2024,29(5):27-38.