开放科学(资源服务)标识码(OSID):
To address these gaps,this study develops an integrated framework grounded in information ecosystem theory and resource orchestration theory. Information ecosystem theory posits that data circulation is embedded in dynamic systems shaped by institutions,technologies,and multi-actor interactions. Accordingly,data factor market development optimizes the external information environment by reducing transaction frictions,alleviating information asymmetry,and enabling compliant cross-organizational data flows. Resource orchestration theory further explains how firms transform externally acquired data into internal capabilities,emphasizing that data value depends not merely on access but on firms' ability to integrate and leverage such resources across production management,energy utilization,supply chain coordination,and green governance. Accordingly,this study argues that data factor market development can promote the twin transition of manufacturing enterprises by improving the external information ecology and enhancing internal resource allocation efficiency.
Using panel data on Chinese A-share listed manufacturing enterprises from 2010 to 2024,this study takes the staggered establishment of data exchanges across provinces and municipalities as a quasi-natural experiment. To measure enterprises′ twin transition level,it constructs an evaluation index system covering both digital and green dimensions,and applies the entropy weight method together with the coupling coordination degree model. To identify the causal effect of data factor market construction,the paper combines propensity score matching with a multi-period difference-in-differences model,and further conducts parallel-trend tests and placebo tests to ensure the robustness of the empirical results. The empirical results show that data factor market development significantly promotes the twin transition of manufacturing enterprises. This indicates that the institutionalization of data ownership confirmation,circulation,and trading can effectively activate the synergistic value of data as a production factor,thereby helping enterprises improve digital operating efficiency while embedding green constraints into production and management processes. Mechanism analysis further shows that resource allocation efficiency is an important transmission channel. Specifically,data factor market development enhances enterprises′ ability to integrate external data into internal operations,making production processes more transparent,decision-making more agile,and environmental objectives more measurable and controllable. By contrast,alternative explanations such as technological progress and strategic adjustment do not pass the full mechanism identification test,suggesting that resource allocation efficiency is the more robust and convincing channel.
Further analysis reveals significant heterogeneity in the policy effect. Compared with enterprise-led and mixed models,government-led data factor market development shows a stronger promoting effect. Moreover,the positive effect is more pronounced among non-heavy-polluting firms,non-high-tech firms,and non-state-owned firms. In addition,the promoting effect becomes stronger when firms have higher R&D intensity,when industry competition is more intense,and when the regional level of informatization is higher. These findings indicate that the effectiveness of data factor market development is influenced by enterprise′ absorptive capacity,competitive environment,and regional digital conditions.
This study contributes to the literature in three respects. First,it extends research on data factor market development from the macro level of institutional design and economic efficiency to the micro level of enterprise transformation by providing direct empirical evidence based on a quasi-natural experiment. Second,the study provides an integrated framework explaining how these two dimensions of digital transformation and green transformation mutually reinforce each other under the enabling effect of the data factor market. Third,it clarifies the heterogeneous boundaries of the policy effect across ownership structures,industrial characteristics,and regional environments. Overall,the findings provide useful theoretical support and policy implications for promoting the twin transition of manufacturing enterprises through data factor market construction.
开放科学(资源服务)标识码(OSID):
党的二十届三中全会明确提出,“推动制造业高端化、智能化、绿色化发展”。数据要素作为继土地、劳动力、资本和技术之后的第五大生产要素,正深刻重塑制造业发展模式与转型路径。《“数据要素×”三年行动计划(2024-2026年)》将“数据要素×工业制造”列为重点行动,强调充分发挥数据要素乘数效应,赋能经济社会发展。制造业作为我国能源消耗与碳排放的主要载体,其数字化与绿色化的协同推进不仅关乎“双碳”目标实现,更是构建新型工业化体系的关键环节。以数据交易机构(交易中心/交易所)设立为标志的数据要素市场建设作为一种新型制度安排与生产要素配置机制,为制造企业数绿协同转型提供了重要的制度性基础支撑。
数据要素市场建设为企业研发、生产、供应链及产品全生命周期嵌入数据驱动决策创造了条件[1],但在数绿协同过程中仍面临挑战。数字化与绿色化转型不仅仅是技术叠加,更涉及组织流程再造、资源重组及制度环境响应等系统性变革,不同类型企业在数据资源获取与利用方面存在显著异质性。当前学术界尚缺乏系统分析数据要素市场建设通过制度安排和资源配置机制影响制造企业数绿协同转型的微观路径,这是本文拟重点回应的核心问题。
已有研究为揭示企业数绿协同转型及数据要素的经济效应提供了重要基础,但仍存在以下不足:第一,主要集中于宏观层面或中观行业层面的数据要素市场建设,重点关注市场效率提升、数据确权定价及数据治理制度设计[2-3],关于其如何影响微观企业行为,特别是制造企业转型绩效的研究仍相对不足。第二,对数字化与绿色化转型的探讨多呈割裂态势,偏重单个转型维度的前因、过程或绩效分析,对二者在企业内部的协同互动关注不足。即便是将数据要素与企业转型相联系,也多从单一维度分别考察其对数字化或绿色化转型的影响[4-5],缺乏从数据要素市场建设这一制度性视角出发,揭示其如何驱动两种转型在企业内部形成协同效应。数字化与绿色化在企业内部并非简单的线性叠加,而是存在复杂的资源竞合与能力协同关系,对这一“黑箱”的解释有赖于基于信息生态与资源编排理论的整合性分析。第三,在评估数据要素市场建设政策效果时,尚未针对其对制造企业数绿协同转型的影响建立严谨的微观因果识别框架。同时,现有文献较少深入考察该政策在不同类型企业中和复杂制度环境下产生的异质性效应。这种对政策作用边界探讨的缺失,不仅削弱现有政策效果评估的可靠性与科学性,而且限制了因地制宜指导制造企业协同转型的实践价值。
本文以2010—2024年我国A股制造企业面板数据为研究样本,考察数据要素市场建设对制造企业数绿协同转型的影响及作用机制,并分析不同类型企业、不同制度和要素配置环境下的异质性效应。
学界围绕数据要素市场建设的经济效应展开丰富讨论。宏观层面,已有研究主要聚焦数据要素的确权定价机制、数据治理制度设计以及数据要素市场化配置对全要素生产率和区域经济增长的提升效应[3,5]。中观层面,部分学者探讨了数据要素流通对产业链协同效率和行业创新生态的影响[6]。然而,当研究视角触及企业微观层面时,研究成果略单薄。少数研究虽然从要素配置角度考察了数据要素对企业生产效率或创新绩效的影响[7-8],但其因变量多限于单一的经济绩效指标,鲜有研究从数据要素市场建设这一新型制度安排与要素配置机制出发,将分析尺度延伸至企业层面,系统考察其对制造企业数绿协同转型的因果效应。
企业数绿协同转型作为数字化与绿色化在组织内部深度融合的发展方向,已引起学界广泛关注。在驱动因素方面,现有研究从外部制度维度(如环境规制、碳交易政策、绿色金融等)和技术资源维度(如数字基础设施、企业信息化水平、研发投入等)进行了考察[9-11]。然而,上述两类文献呈现出显著的割裂态势——数字化转型与绿色化转型的前因分析独立展开,对二者在企业内部如何形成协同效应的驱动机制揭示不足。更为关键的是,数据要素市场建设作为一种兼具制度属性与要素配置功能的新机制,在已有驱动因素研究中尚处于缺位状态,鲜有研究从制度视角系统考察其对数绿协同转型的驱动效应。
在作用机制层面,已有文献对数据要素赋能企业转型进行了初步探索:部分学者发现数据资源通过提升信息处理能力和知识整合能力促进数字化转型[12-13];另有研究从碳足迹追踪、环境信息披露、结构优化等角度考察数字技术应用对企业绿色行为的影响[14-15]。然而,这些研究均是从单一维度出发考察数据要素的赋能效应,未能揭示数据要素市场建设如何通过优化数据流通生态和重塑企业内部资源配置,同时驱动数字化与绿色化形成协同效应。此外,在实证方法上,现有研究多依赖案例分析或短期截面数据,缺乏以数据要素市场建设为核心解释变量、利用准自然实验设计和长期面板数据对其影响制造企业数绿协同转型的因果效应及异质性进行系统检验的经验证据。
综上所述,已有研究在数据要素市场的经济效应、企业数绿协同转型的分维度驱动因素以及数据要素赋能企业转型的机制分析等方面奠定了重要基础,但围绕“数据要素市场建设如何赋能制造企业数绿协同转型”这一核心因果链条尚存在研究缺口。为了系统解释多主体数据流通与企业内部资源整合如何协同推动数绿协同转型,本研究通过引入信息生态系统理论与资源编排理论,分别从制度生态与资源能力角度构建分析框架。
信息生态系统理论将信息、个体及其环境视为一个相互依存、动态平衡的整体。早期研究指出,信息生态系统是理解数据、知识创造与信息流动的重要框架[16],强调数据与信息的产生、流通和利用受制于制度环境、技术条件与多元主体间的互动关系。在这一视角下,数据要素被视为信息生态系统的重要“本体”,其非竞争性与可重复利用性不仅降低不确定性,而且通过规模经济与网络效应增强系统整体复原力[17]。
对制造企业而言,数据要素市场建设为其嵌入信息生态系统提供了制度化与市场化条件。一方面,数据要素市场降低企业数据获取与交易成本,改善信息流动环境。另一方面,它通过强化数据供给方与需求方互动,加速信息在生态系统内部的流通与利用,帮助制造企业获得与绿色转型和数字化升级相关的关键资源,从而实现数绿协同[17]。因此,信息生态系统理论主要解释数据要素市场如何通过改善外部信息环境和优化资源流动机制,为制造企业数绿协同转型提供制度性与信息基础类的外部支撑。
资源编排理论在资源基础观的基础上发展而来,强调企业价值创造不仅依赖资源禀赋本身,而且取决于管理者对资源的获取、整合与配置能力。具体而言,资源编排包括3个环节:资源获取(acquisition)、资源整合(bundling)与资源配置(leveraging)[18]。它强调企业必须不断动态地调整内外部资源组合,才能实现持续的竞争优势。 资源编排理论为理解数据要素市场建设如何影响制造企业数绿协同转型提供了微观企业层面的解释。数据要素市场建设从制度供给与交易机制上拓展了企业数据可得性,使制造企业能够充分获取具有异质性、跨界与可组合性的多源数据资源。然而,外部数据资源扩张并不必然转化为企业能力优化与绩效提升。作为虚拟要素,数据本身无法单独存在与发挥价值,因此制造企业需要通过有效的资源编排,将获取的数据要素嵌入生产环节和绿色流程中,与传统要素共同发挥作用。因此,资源编排理论主要解释企业内部如何将外部数据与既有资源整合并转化为能力,以实现数绿协同转型。
本研究中信息生态系统理论与资源编排理论相互补充:前者强调外部制度与环境条件对数据流通和协作的支撑作用,后者强调企业内部资源整合与能力生成过程。两者结合,为后续研究假设提出和实证分析提供了统一的理论框架。
信息生态系统理论视角下,数据要素市场建设为企业营造了一个低成本、高效率且制度化的数据流通环境[19]。作为信息生态系统的核心本体,数据具有非竞争性和可重复利用性,其在市场平台中的流动性显著提升信息互联互通与共享水平,从而降低交易成本与不确定性。伴随确权、标准化与安全治理,数据要素市场有效缓解信息孤岛与供需失衡效应[20],促使制造企业更便捷地获取多样化、高质量数据资源。数据的广泛流通不仅提升生态系统整体的适应性与复原力,而且为企业推进数绿深度融合提供外部生态支撑。
然而,外部资源可得性的提升并不必然转化为企业的持续竞争优势。资源编排理论指出,企业需要通过资源获取、整合与配置的动态过程,将外部资源转化为组织能力与战略成果。制造业普遍存在能耗高、碳排放集中、供应链长、生产流程复杂等特征,数绿转型不仅仅是合规要求,更是效率提升与成本控制的必然选择。数据要素市场建设能降低企业获取关键数据的门槛,及时获得能源计量、碳排放监测、供应链协同等异质性数据[21]。资源整合阶段,制造企业将外部数据与内部数字化基础设施、数据治理能力以及绿色管理需求相结合,形成兼具效率与环境效益的绿色生产方案与智能制造系统。资源配置阶段,制造企业可将数据驱动能力应用于工艺优化、绿色产品设计与供应链减排,实现数字化推动绿色化、绿色目标反向促进数字化的良性循环[22]。
因此,制造企业的高资源依赖性与面临的能效瓶颈,使其相较其他行业更迫切地需要借助数据要素市场建设优化资源配置与能力重构。数据要素市场建设不仅可通过改善信息生态系统的资源流动环境提供条件支撑,而且可通过企业的资源编排过程将外部数据转化为内部能力,进而推动制造企业实现数绿协同转型。本文提出如下研究假设:
H1:数据要素市场建设有助于促进制造企业数绿协同转型。
根据信息生态系统理论与资源编排理论,制造企业的资源配置效率构成数据要素市场建设影响数绿协同转型的关键中介机制。信息生态系统理论强调,信息、主体与制度—技术环境构成动态耦合的整体,其中,数据的流动性、互操作性与治理规则共同塑造主体的信息获取与协同能力[16]。数据要素市场通过确权授权、标准统一与流通机制,显著降低数据交易壁垒,助力制造企业高效接入能源消耗、碳排放、供应链运行等多源异构数据[21,23]。由于数据具有非竞争性与可复用性,其跨主体流通不仅能缓解信息不对称性,而且通过网络效应增强系统整体的信息韧性与协同潜力[17]。作为生态系统中的核心行动者,制造企业借此突破“数据孤岛”,实现跨部门、跨组织的数据共享与实时交互,从而获得完整、一致且高时效性的决策信息基础。
根据资源编排理论,企业价值创造依赖于管理者对资源的结构化、捆绑与利用的动态过程[18]。在此框架下,资源配置效率并非仅指成本节约,而是企业将外部数据资源有效转化为内部能力并嵌入运营实践的系统性能力。数据要素市场建设所提供的高质量数据输入,首先能触发企业对既有资源结构的重新结构化;继而通过资源捆绑,将外部碳数据与内部数字基础设施融合,构建“数据—模型—规则”一体化的能力模块;最终在资源利用阶段将该模块部署于关键业务流程,实现数据价值的实质性释放。
这一编排过程同时驱动数字化与绿色化转型,但作用路径存在本质差异:在数字化维度,资源配置效率提升体现决策效率优化与响应敏捷性增强。企业通过整合多源数据,实现生产过程透明化、可视化与预测性,显著减少因信息割裂导致的重复采集、系统冗余与协调成本[24];在绿色化维度,资源配置效率提升表现为环境约束内生化与目标可操作化。企业将实时碳排放、能效等数据嵌入生产计划与物流决策规则,促使绿色目标从外部合规要求转化为内部配置准则[15]。
由此可见,资源配置效率提升并非单一结果,而是企业通过资源编排将外部数据生态优势转化为双重转型能力的核心机制。它既加速数字化能力向运营效率的转化,又通过数字化手段使绿色目标变得可度量、可控制、可优化,最终形成数字化效率提升与绿色目标达成的协同强化。本文提出如下研究假设:
H2:数据要素市场建设可通过提升企业的资源配置效率,进而促进制造企业数绿协同转型。
在信息生态系统理论视角下,数据要素市场建设并非孤立存在,而是一个动态、相互依存的生态体系。其运行效果不仅取决于制度与技术安排,而且受企业、行业与地区层面因素的影响。不同层面因素将塑造企业获取、整合和配置数据要素的能力,从而调节数据要素市场建设对制造企业数绿协同转型的作用效果。
2.3.1 企业研发强度的调节作用
制造企业在数绿协同转型中能否充分利用数据要素市场,很大程度上依赖其内部研发能力。信息生态系统理论认为,参与者能否从系统中汲取并转化信息,取决于其知识吸收与利用能力。研发强度高的企业往往具备更健全的知识管理机制与技术吸收能力,能将外部数据与内部创新流程更好地结合。资源编排理论进一步指出,高研发能力企业在资源获取、整合和配置环节更具灵活性与适配性,能将数据要素市场中的多样化数据转化为促进数绿转型双重创新的知识资本[25-26]。本文提出如下研究假设:
H3a:企业研发强度正向调节数据要素市场建设与制造企业数绿协同转型关系。
2.3.2 行业竞争强度的调节作用
信息生态系统理论强调,生态系统内的信息流动往往因受到外部压力而加速。当行业竞争激烈时,制造企业需通过数据要素市场寻求差异化优势与快速响应能力,这进一步加剧市场竞争,削弱市场结构集中度,进而促进创新[27]。在竞争激烈的行业中,企业不仅会利用数据平台了解市场趋势与竞争对手行为,而且会借助数据共享和模仿机制提升绿色技术应用效率。资源编排理论认为,在竞争压力下,企业更倾向于积极获取外部资源,并迅速整合到内部流程中以提升绩效[28]。对制造企业而言,高行业竞争迫使其加快将外部数据配置到智能制造、碳排放管理和绿色供应链等场景,以形成数绿协同优势。因此,本文提出如下研究假设:
H3b:行业竞争强度正向调节数据要素市场建设与制造企业数绿协同转型关系。
2.3.3 地区信息化水平的调节作用
信息生态系统的有效运转离不开环境支撑。高水平信息化地区通常具备更完善的数据基础设施、更健全的政策支持与更成熟的数字治理环境,从而降低数据要素流通壁垒。信息生态系统理论强调外部环境决定系统流动效率与适应性,并在很大程度上影响生态主体之间的连接强度与协同深度。在该类地区,制造企业更易实现数据资源的便捷获取、合规共享与高效交换,以促进跨企业、跨行业的数据协同与价值共创。资源编排理论亦指出,环境支持可扩大企业在资源获取与配置环节的可选空间,提升编排效率[29]。对制造企业而言,较高的信息化水平有助于其在智能制造、碳排放监测、绿色供应链管理等场景中实现数字化工具与绿色管理目标的深度融合。综上,本文提出如下研究假设:
H3c:地区信息化水平正向调节数据要素市场建设与制造企业数绿协同转型关系。
基于上述分析,构建理论模型如图1所示。
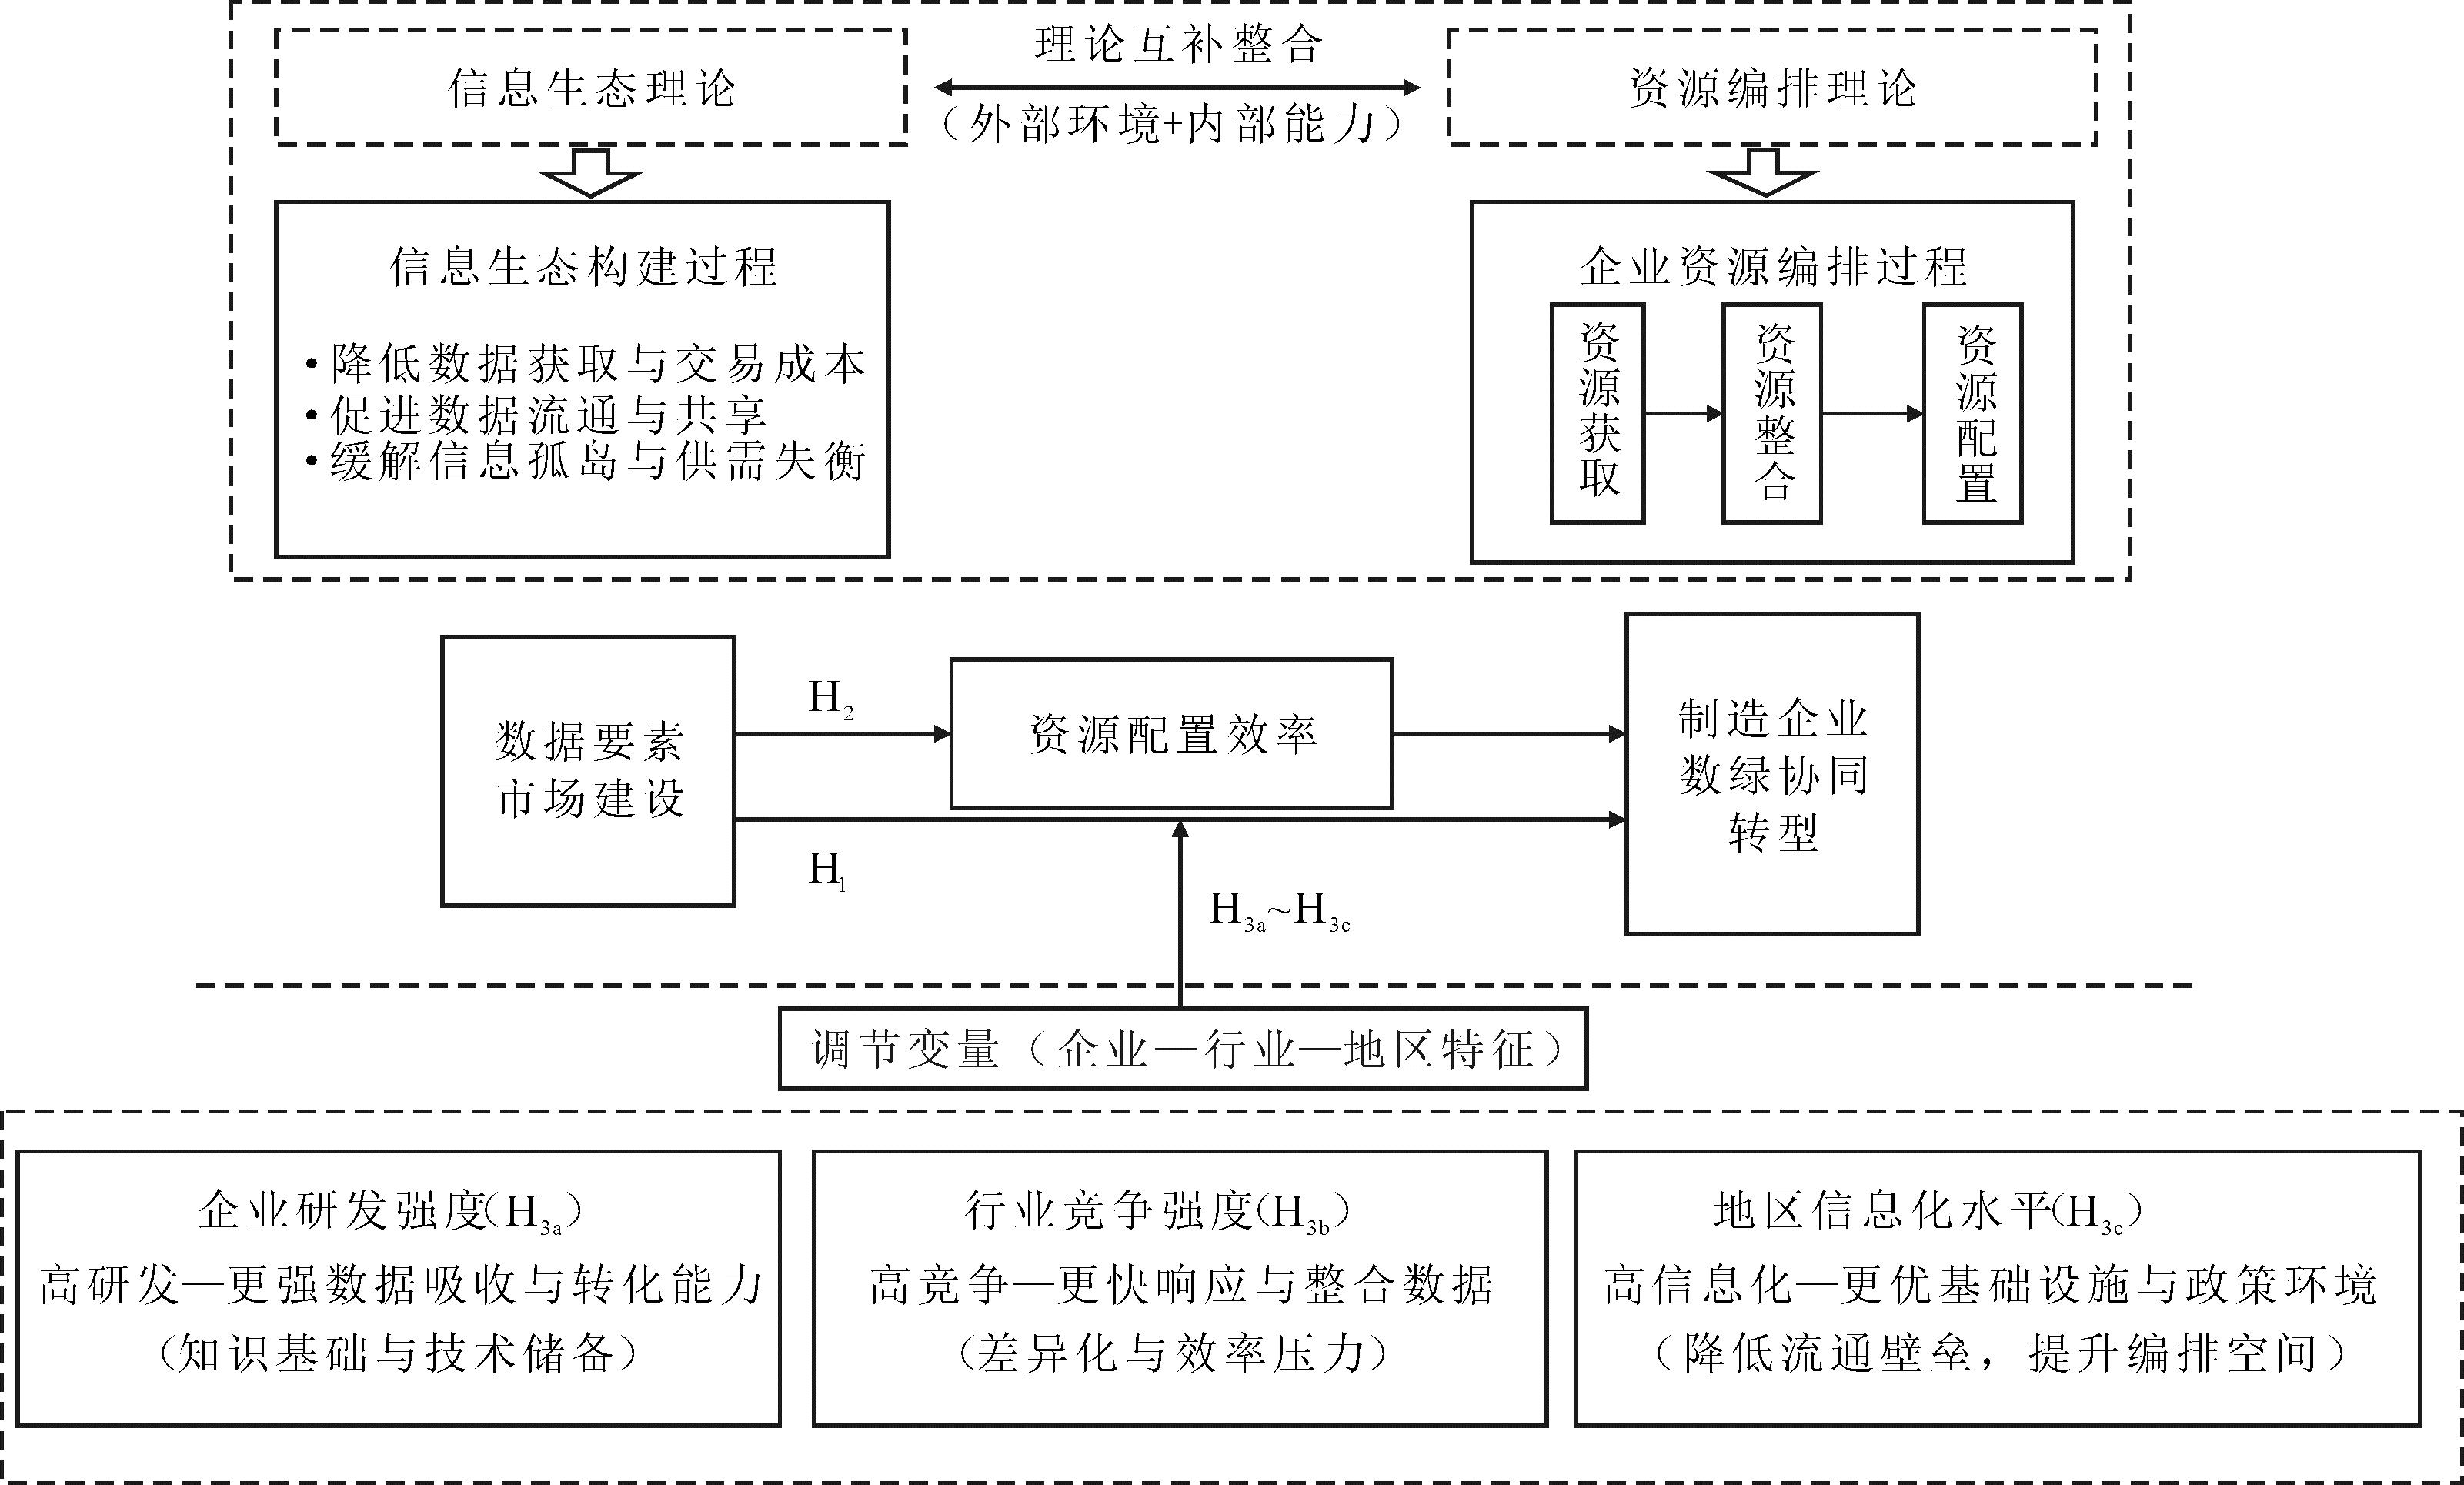
图1 理论模型
Fig.1 Theoretical model
本文以2014—2024年数据交易机构设立作为一项准自然实验。由于各数据交易机构设立时间不同,因此采用多期双重差分法构建计量模型进行实证分析:
DGcti=β0+β1Treatedc×Timet+∑γControlscti+μc+λt+εcti
(1)
式中,i表示企业;c代表城市;t代表年份;β0为截距项;DGcti表示位于城市c的制造企业i第t年的数绿协同转型水平;交叉项Treatedc×Timet为核心解释变量,用DID表示,它代表制造企业所在城市c在第t年是否建立数据交易机构;Controlscti代表一系列企业层面控制变量,包括企业成立年限(Firmage)、企业资产负债率(Lev)、企业现金流比率(Cashflow)、企业总资产周转率(ATO)、企业资本密集度(CAP)、企业存货占比(INV)、董事会会议次数(NBM)、股权集中度(EC);μc、λt分别代表城市固定效应和年份固定效应;εcti为随机误差项。
3.2.1 被解释变量:企业数绿协同转型水平(DG)
本文企业数绿协同转型既非指企业数字化转型或绿色化转型在某时期的推进速度,也非单独刻画某项转型投入强度或实施深度,而是强调数字化转型与绿色化转型两类子系统在企业层面是否实现协调推进、相互支撑与协同增效。因此,本文首先通过熵值法确定各指标权重,再利用耦合协调度模型对数绿协同复合系统进行计算,构建数绿协同转型评价指标体系。依循“投入-产出”的逻辑框架,本文分别从数字化与绿色化投入/产出视角选择衡量指标,以较为全面、系统地反映企业数绿协同转型。
首先,在企业数字化转型方面,选择数字化基建投资和人工智能员工数量占比作为投入维度,代表企业在数字化转型过程中的资源投入强度。数字技术应用程度作为产出维度,侧重反映企业在数字化技术应用上的实际效果。本文借鉴祈怀锦等[30]的研究,根据无形资产和固定资产数据手工识别有关数字化投资的科目名称,以每项投资金额与年末总资产比值作为数字化基建投资指标。同时,选取人工智能员工数量占比衡量企业数字化转型中的员工素质和能力。此外,还参考Sui等[31]的研究,统计企业年度财务报告中有关数字技术的披露次数,求和后用以衡量数字技术应用程度。
其次,在企业绿色化转型方面,环保投入作为投入维度,反映企业在绿色转型过程中的资源投入。企业污染排放水平和企业绿色治理绩效作为产出维度,前者衡量企业污染控制成果,后者评估企业绿色治理整体绩效。参考张琦等[32]的研究,先将上市企业年报在建工程明细中有关生态环境治理、绿色生产等相关投资支出加总,然后除以企业总资产,将其结果作为绿色化转型投入指标。同时,参考毛捷等[33]对企业污染排放水平的研究,将企业工业废水和废气中各排放量加总后进行标准化处理,折算为污染当量数。此外,参考张云等[34]的研究,将企业参与绿色治理行为得分计算Janis-Fadner系数,反映企业绿色治理绩效。具体评价指标如表1所示。
表1 企业数绿协同转型评价指标体系
Table 1 Evaluation indicator system of enterprise digital and green twin transition
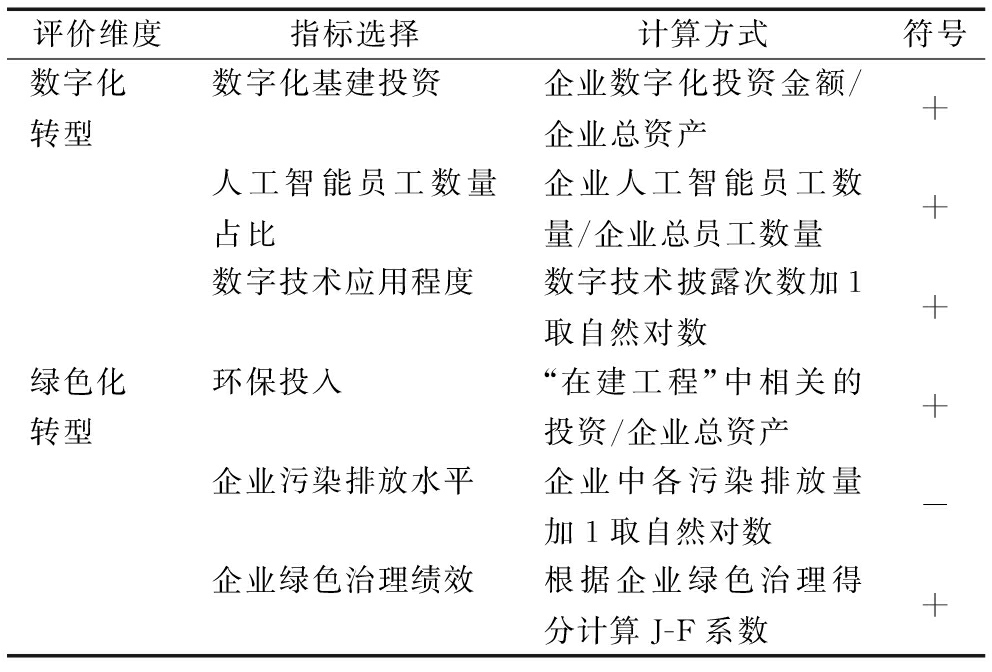
评价维度指标选择计算方式符号数字化转型数字化基建投资企业数字化投资金额/企业总资产+人工智能员工数量占比企业人工智能员工数量/企业总员工数量+数字技术应用程度数字技术披露次数加1取自然对数+绿色化转型环保投入“在建工程”中相关的投资/企业总资产+企业污染排放水平企业中各污染排放量加1取自然对数-企业绿色治理绩效根据企业绿色治理得分计算J-F系数+
企业数字化转型与绿色化转型是互为因果、互相促进的协同关系,因此在计算企业数绿协同转型水平时使用耦合协调度模型,以充分体现各子系统整体效能与协同结果[35]。参考Tang[36]对耦合协调度模型的计算过程,定义二维度耦合度的计算公式如下:
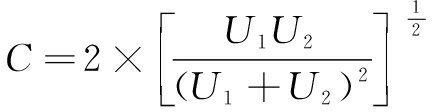
(2)
其中,U1为企业数字化转型,U2为企业绿色化转型。为更准确地衡量企业数字化转型和绿色化转型之间协同程度,引入耦合协调度模型进行下一步计算。
其公式为:

(3)
T=aU1+bU2
(4)
其中,D表示复合系统的耦合协调度,T代表企业数绿转型协同程度,a与b为各系统权重系数,由于企业的数字生产力和绿色生产力对企业数绿协同转型同等重要,因此默认权重系数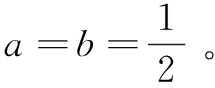
按上述公式计算得到企业数绿协同转型水平(DG)。
3.2.2 核心解释变量:数据要素市场建设(DID)
本文将制造企业所在城市是否设立数据交易机构作为准自然实验。处理组、处理年份与交互项采用虚拟变量形式。具体设定如下:若制造企业所在城市c建立了数据交易机构,则处理组虚拟变量取1,反之为0;若制造企业所在城市c在第t年建立数据交易机构,则企业在第t年及以后处理年份的虚拟变量均取值为1,反之为0。此外,考虑到数据交易机构试点政策在时间上存在滞后性,对于在当年7月以后设立数据交易机构的地级城市,本文将其政策实施节点确定为次年。
3.2.3 控制变量
考虑到数据可得性并结合已有研究,本文控制变量包括企业成立年限(Firmage)、企业资产负债率(Lev)、企业现金流比率(Cashflow)、企业总资产周转率(ATO)、企业资本密集度(CAP)、企业存货占比(INV)、董事会会议次数(NBM)、股权集中度(EC),分别采用上市年限的自然对数、期末负债总额与资产总额比值、经营活动产生的现金流量净额与总资产比值、销售收入与平均总资产比值、总资产与营业收入比值、存货与总资产比值、每年董事会会议次数加1取对数、前五大股东持股率之和衡量。
3.2.4 数据来源
我国数据交易服务平台上线最早开始于2014年,考虑到数据完整性与可靠性,结合多期双重差分方法,本文选取2010—2024年我国A股上市公司数据作为样本。数据来源于《中国城市统计年鉴》、国泰安数据库、国家知识产权局以及中国研究数据服务平台(CNRDS)数据库。剔除ST、*ST以及数据缺失严重的样本,保留制造业企业数据,并对连续变量进行1%和99%缩尾处理,对于其他缺失数据采取插值法进行填补。有关数据要素市场建设时间数据主要来源于中国信息通信研究院《大数据白皮书(2021)》,并结合各地政府官网、数据交易机构官网及公开资料,对2022—2024年新增数据交易机构设立时间进行补充与核验。
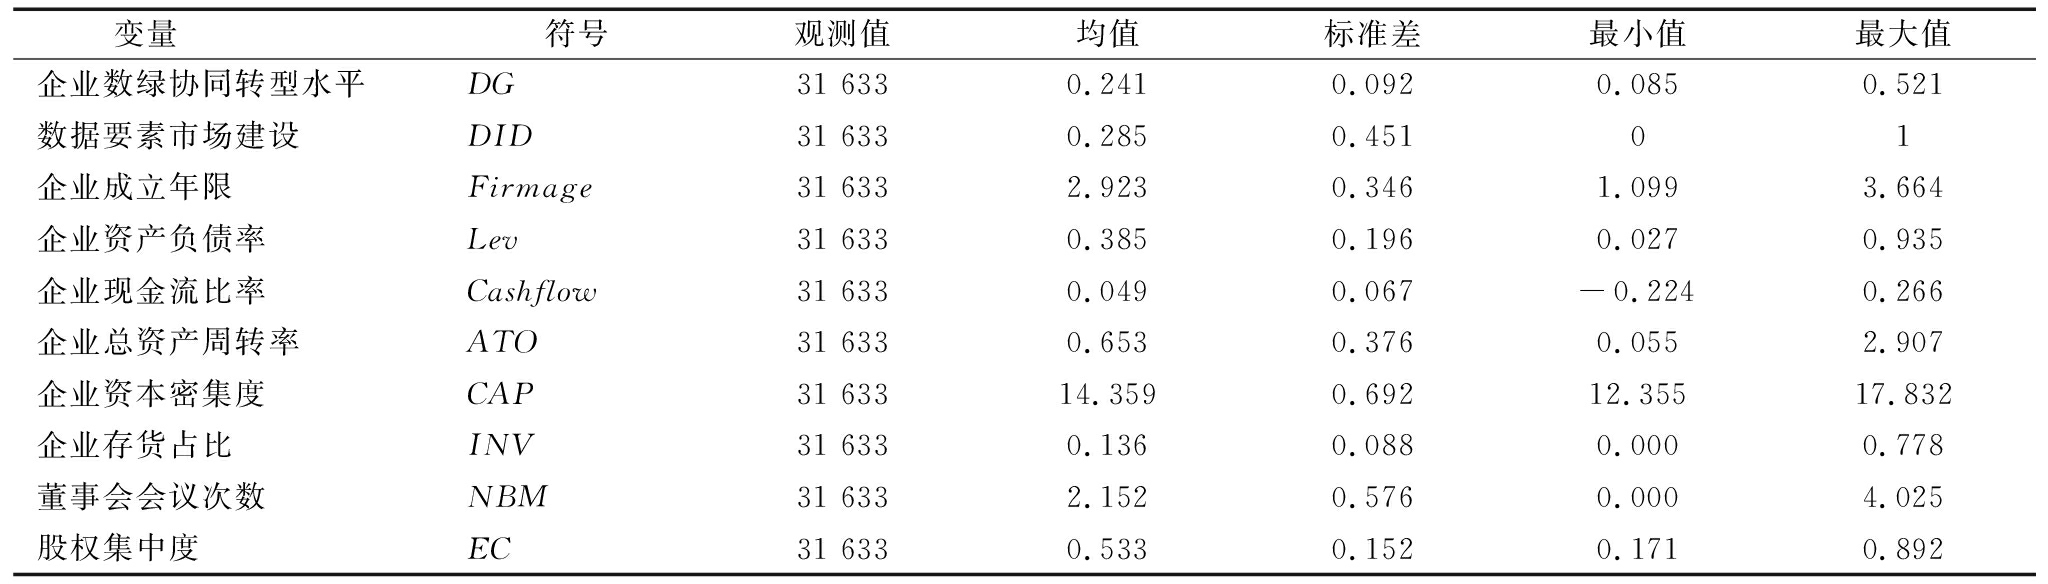
各变量描述性统计结果如表2所示。可以发现,企业数绿协同转型水平的最小值为0.085,最大值为0.521,标准差(0.092)小于均值(0.241),表明各企业数字化绿色化协同转型水平存在一定差异,且多数企业还有一定提升空间。同时,数据要素市场建设变量均值为0.285,说明研究样本中有28.5%的上市公司所在城市设立了数据交易机构。
表2 主要变量描述性统计结果
Table 2 Results of descriptive statistics of the main variables
变量符号观测值均值标准差最小值最大值企业数绿协同转型水平DG31 6330.2410.0920.0850.521数据要素市场建设DID31 6330.2850.45101企业成立年限Firmage31 6332.9230.3461.0993.664企业资产负债率Lev31 6330.3850.1960.0270.935企业现金流比率Cashflow31 6330.0490.067-0.2240.266企业总资产周转率ATO31 6330.6530.3760.0552.907企业资本密集度CAP31 63314.3590.69212.35517.832企业存货占比INV31 6330.1360.0880.0000.778董事会会议次数NBM31 6332.1520.5760.0004.025股权集中度EC31 6330.5330.1520.1710.892
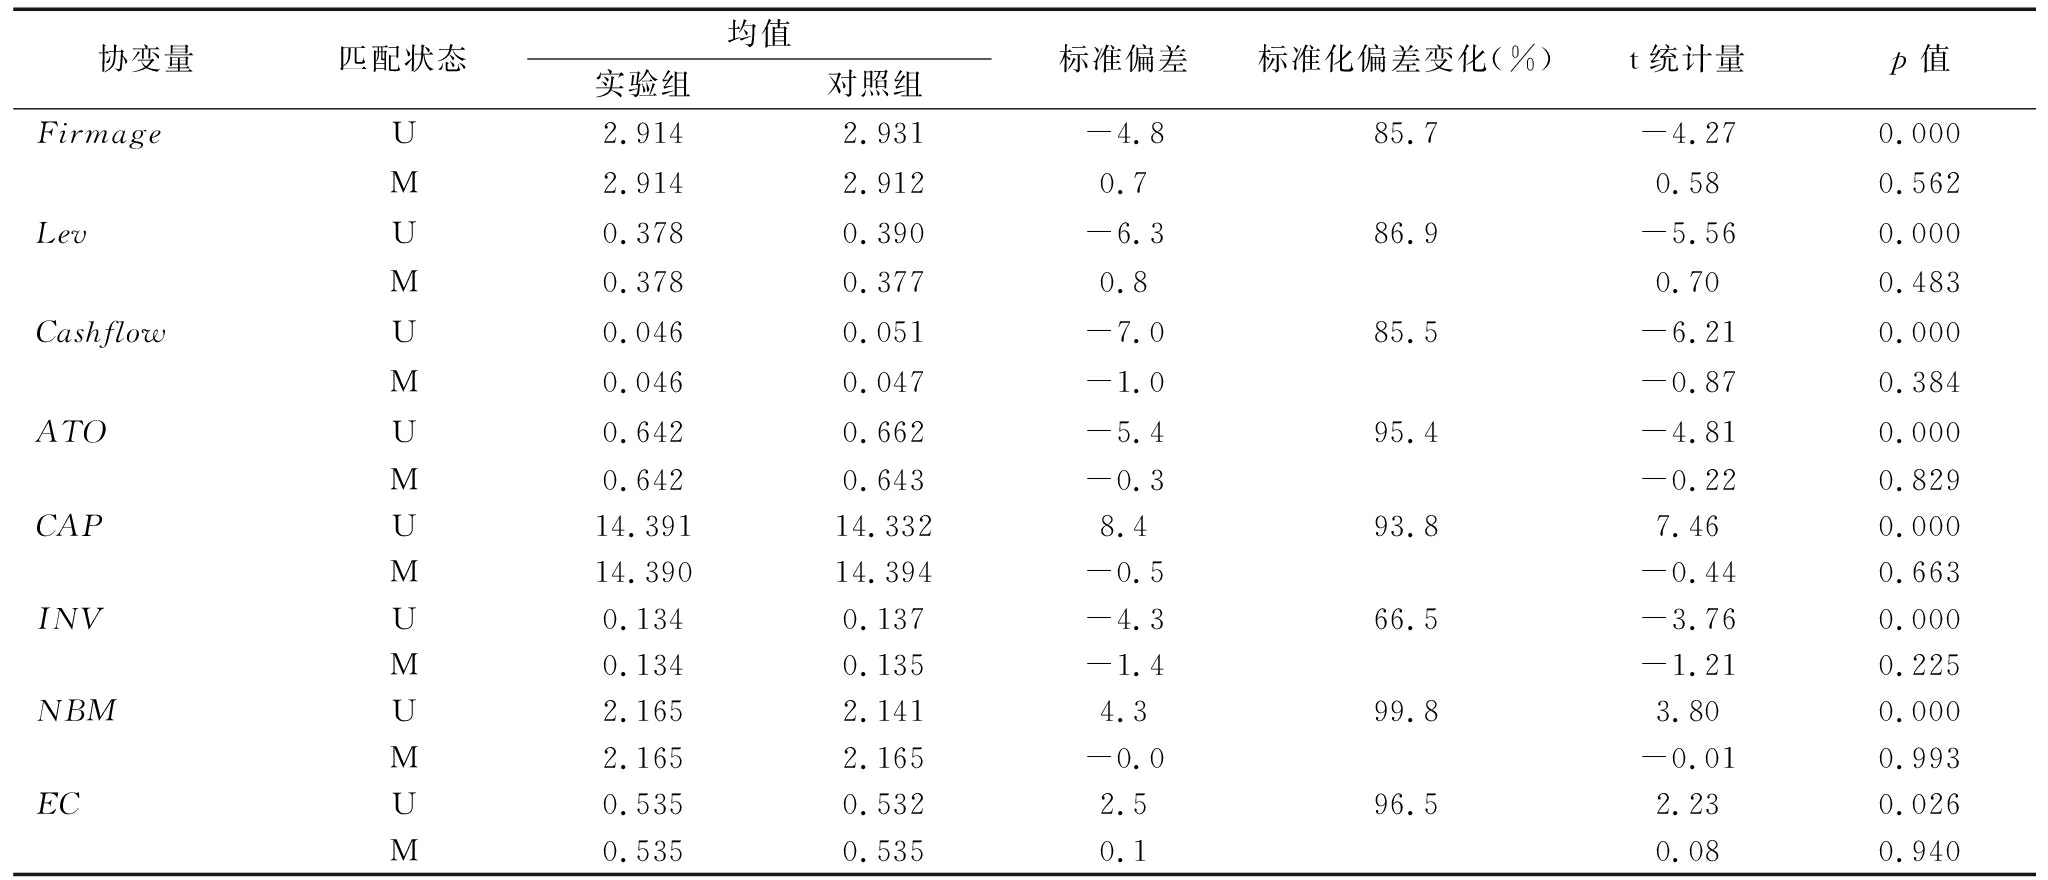
为尽可能减少选择偏差,本文采用1∶1卡尺内近邻匹配方法对实验组与对照组匹配。由表3可见,比较匹配前后各变量,实验组和对照组的均值差异在统计意义上都由显著(p值都小于0.1)变为不显著(p值都大于0.1),即在匹配后实验组与对照组无显著差异,说明匹配后的样本满足平衡性假定。由图2所示,匹配后样本的倾向得分大部分都在同一支撑域,实验组与对照组的核密度曲线也基本重合,说明PSM结果有效。
表3 PSM平衡性检验结果
Table 3 PSM balance test results
协变量匹配状态均值实验组对照组标准偏差标准化偏差变化(%)t统计量p值FirmageU2.9142.931-4.885.7-4.270.000M2.9142.9120.70.580.562LevU0.3780.390-6.386.9-5.560.000M0.3780.3770.80.700.483CashflowU0.0460.051-7.085.5-6.210.000M0.0460.047-1.0-0.870.384ATOU0.6420.662-5.495.4-4.810.000M0.6420.643-0.3-0.220.829CAPU14.39114.3328.493.87.460.000M14.39014.394-0.5-0.440.663INVU0.1340.137-4.366.5-3.760.000M0.1340.135-1.4-1.210.225NBMU2.1652.1414.399.83.800.000M2.1652.165-0.0-0.010.993ECU0.5350.5322.596.52.230.026M0.5350.5350.10.080.940
注:U表示匹配前,M表示匹配后
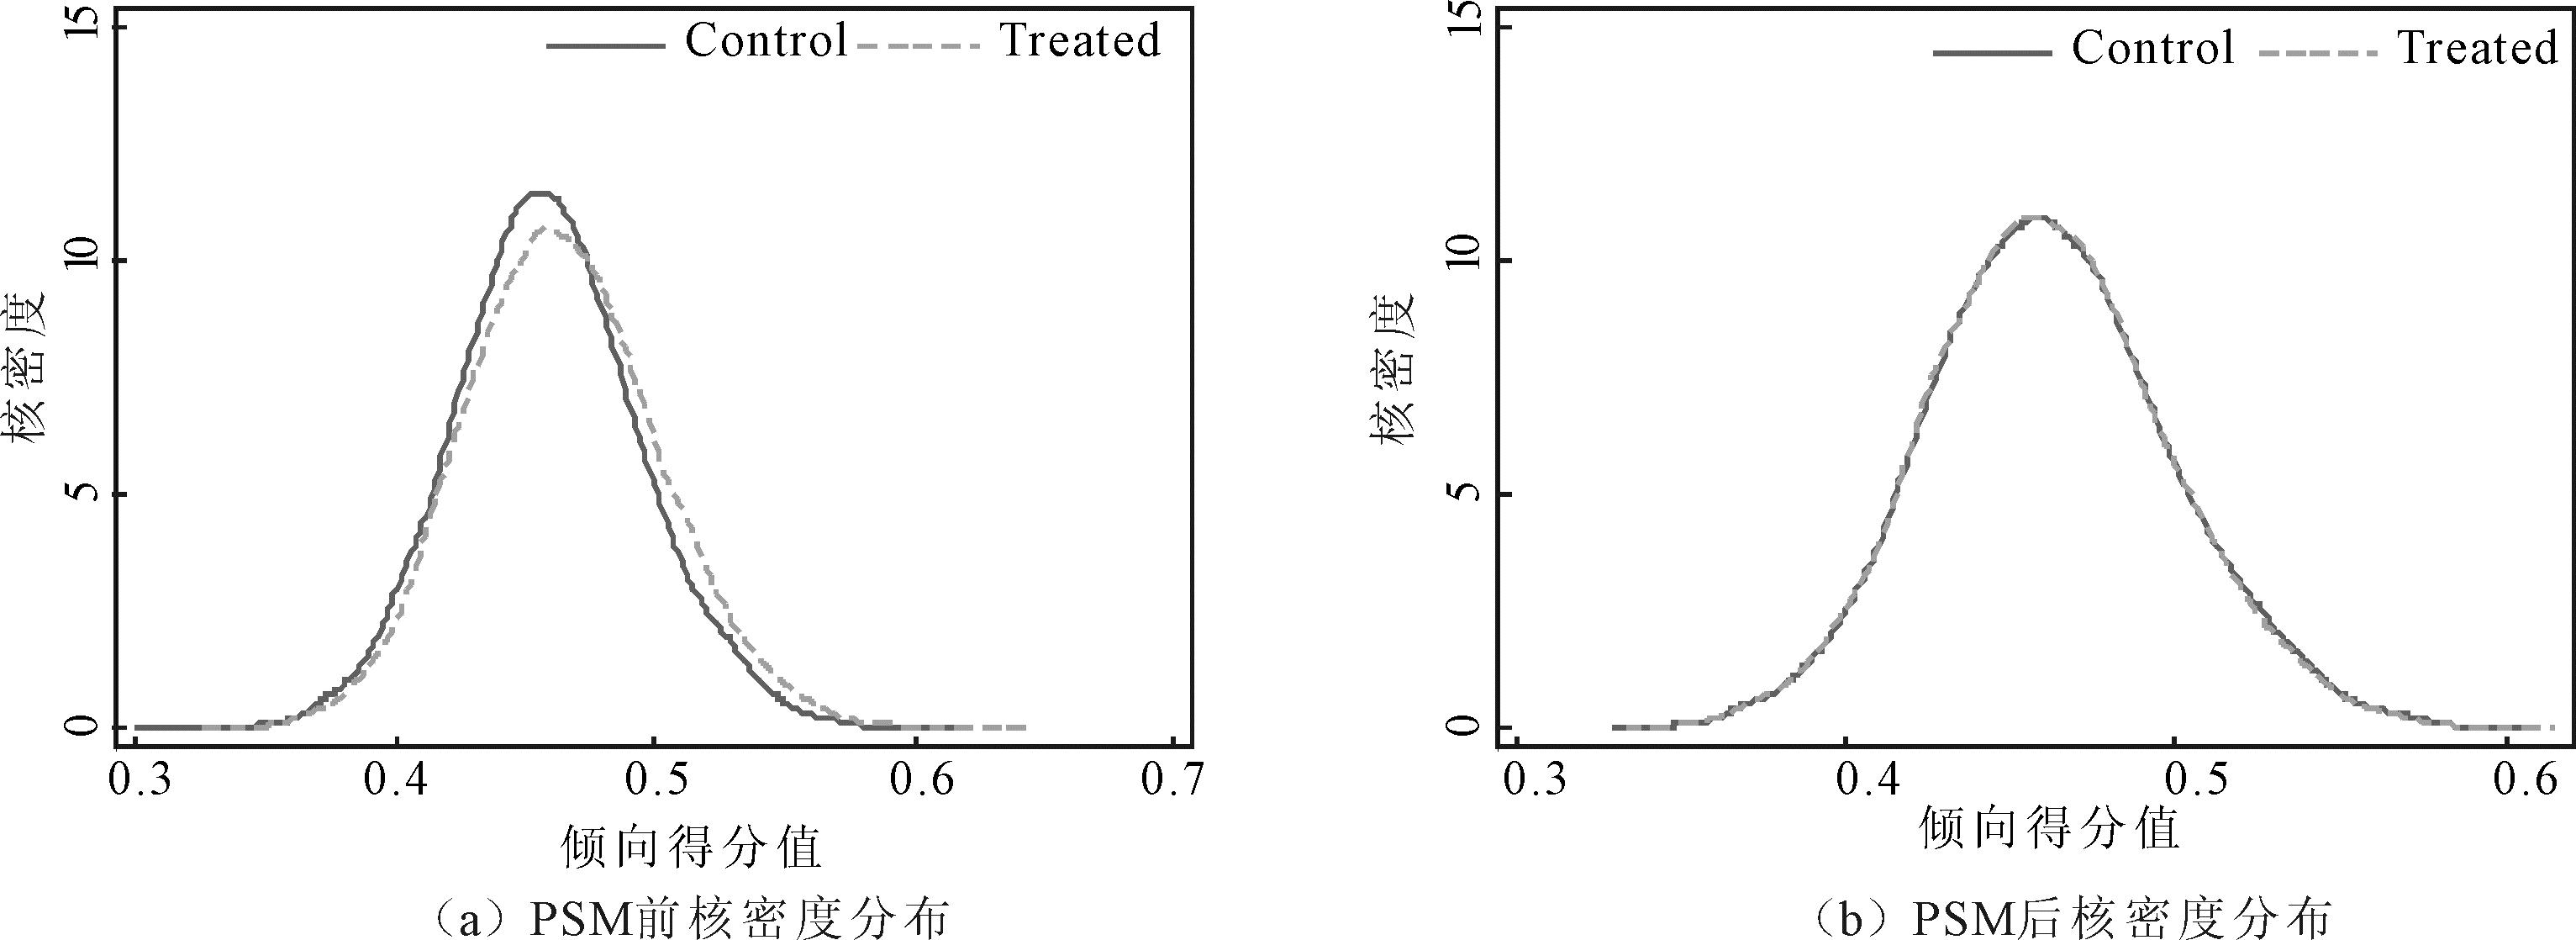
图2 PSM前后核密度分布图
Fig.2 Kernel density distribution before and after PSM
本文进一步对PSM后得到的新样本进行基准回归。由表4可见,无论加入控制变量与否,核心解释变量DID的系数都为正,且在1%的水平上显著,表明控制变量不会对基准回归结果产生显著影响,反映数据要素市场建设能显著促进制造企业数绿协同转型。因此,假设H1成立。
表4 基准回归结果
Table 4 Baseline regression results
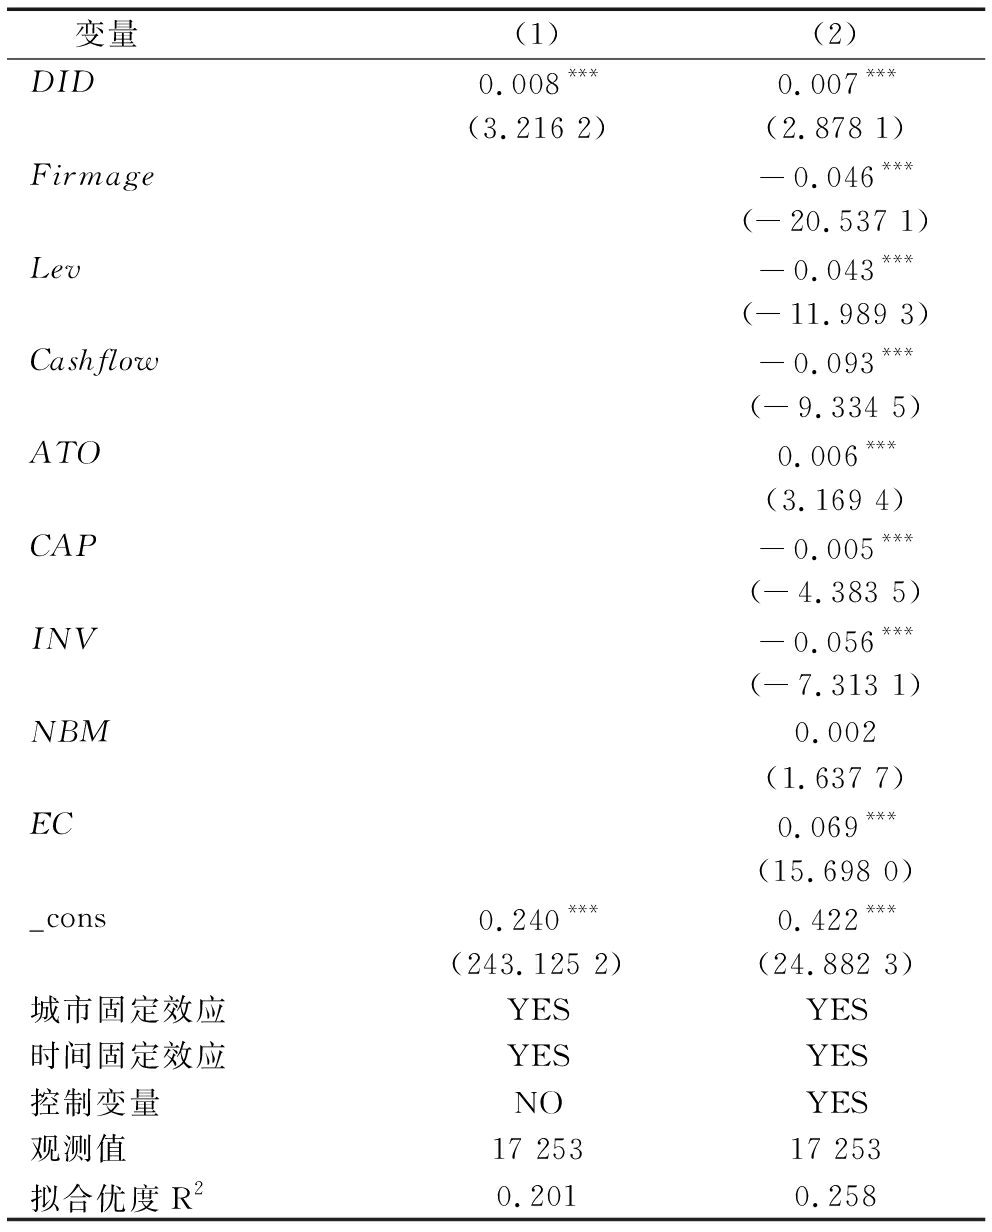
变量(1)(2)DID0.008***0.007***(3.216 2)(2.878 1)Firmage-0.046***(-20.537 1)Lev-0.043***(-11.989 3)Cashflow-0.093***(-9.334 5)ATO0.006***(3.169 4)CAP-0.005***(-4.383 5)INV-0.056***(-7.313 1)NBM0.002(1.637 7)EC0.069***(15.698 0)_cons0.240***0.422***(243.125 2)(24.882 3)城市固定效应YESYES时间固定效应YESYES控制变量NOYES观测值17 25317 253拟合优度R20.2010.258
注:*p<0.1,**p<0.05,***p<0.01,括号内为t值,下同
该结果支持了现有研究观点,即数据要素市场建设能通过提高市场整合能力、降低交易费用提高企业数字化转型水平,而制造企业数字化又能激活数字特征,由此提升企业不同关键能力,成为释放数字化价值的重要途径,最终推动企业绿色转型[4,22]。虽然有研究触及数据要素与企业数绿转型相关主题,但研究重点与本文不同,其政策背景和案例分析未能深入揭示制造企业在数绿转型中的整体动态。本文检验结果不仅确认了数据要素市场建设对制造企业数绿协同转型的正向影响,而且为后续研究提供了重要参考。
4.3.1 平行趋势检验
本文采用事件分析法检验数据要素市场建设前处理组和对照组是否满足平行趋势检验,以及数据要素市场建设后对制造企业数绿协同转型的影响。模型设定如下:
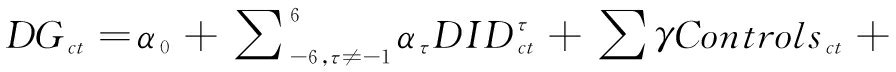
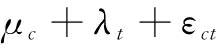
(5)
事件时间窗口设定为政策实施前后各6期,回归时将早于-6期的观测值合并至n=-6期,晚于第6期的观测值合并至n=6期。此外,将试点的前一年作为基准期,采取去均值双重差分进行平行趋势检验。由图3所示,在试点政策实施之前,核心解释变量(DID)的回归系数在0值附近平缓变动且均不显著,表明处理组和对照组在政策实施之前没有显著差异,呈现相同发展趋势。政策实施后,各年份回归系数均显著为正,说明数据要素市场建设具有动态效应,对制造企业数绿协同转型产生显著正向影响。
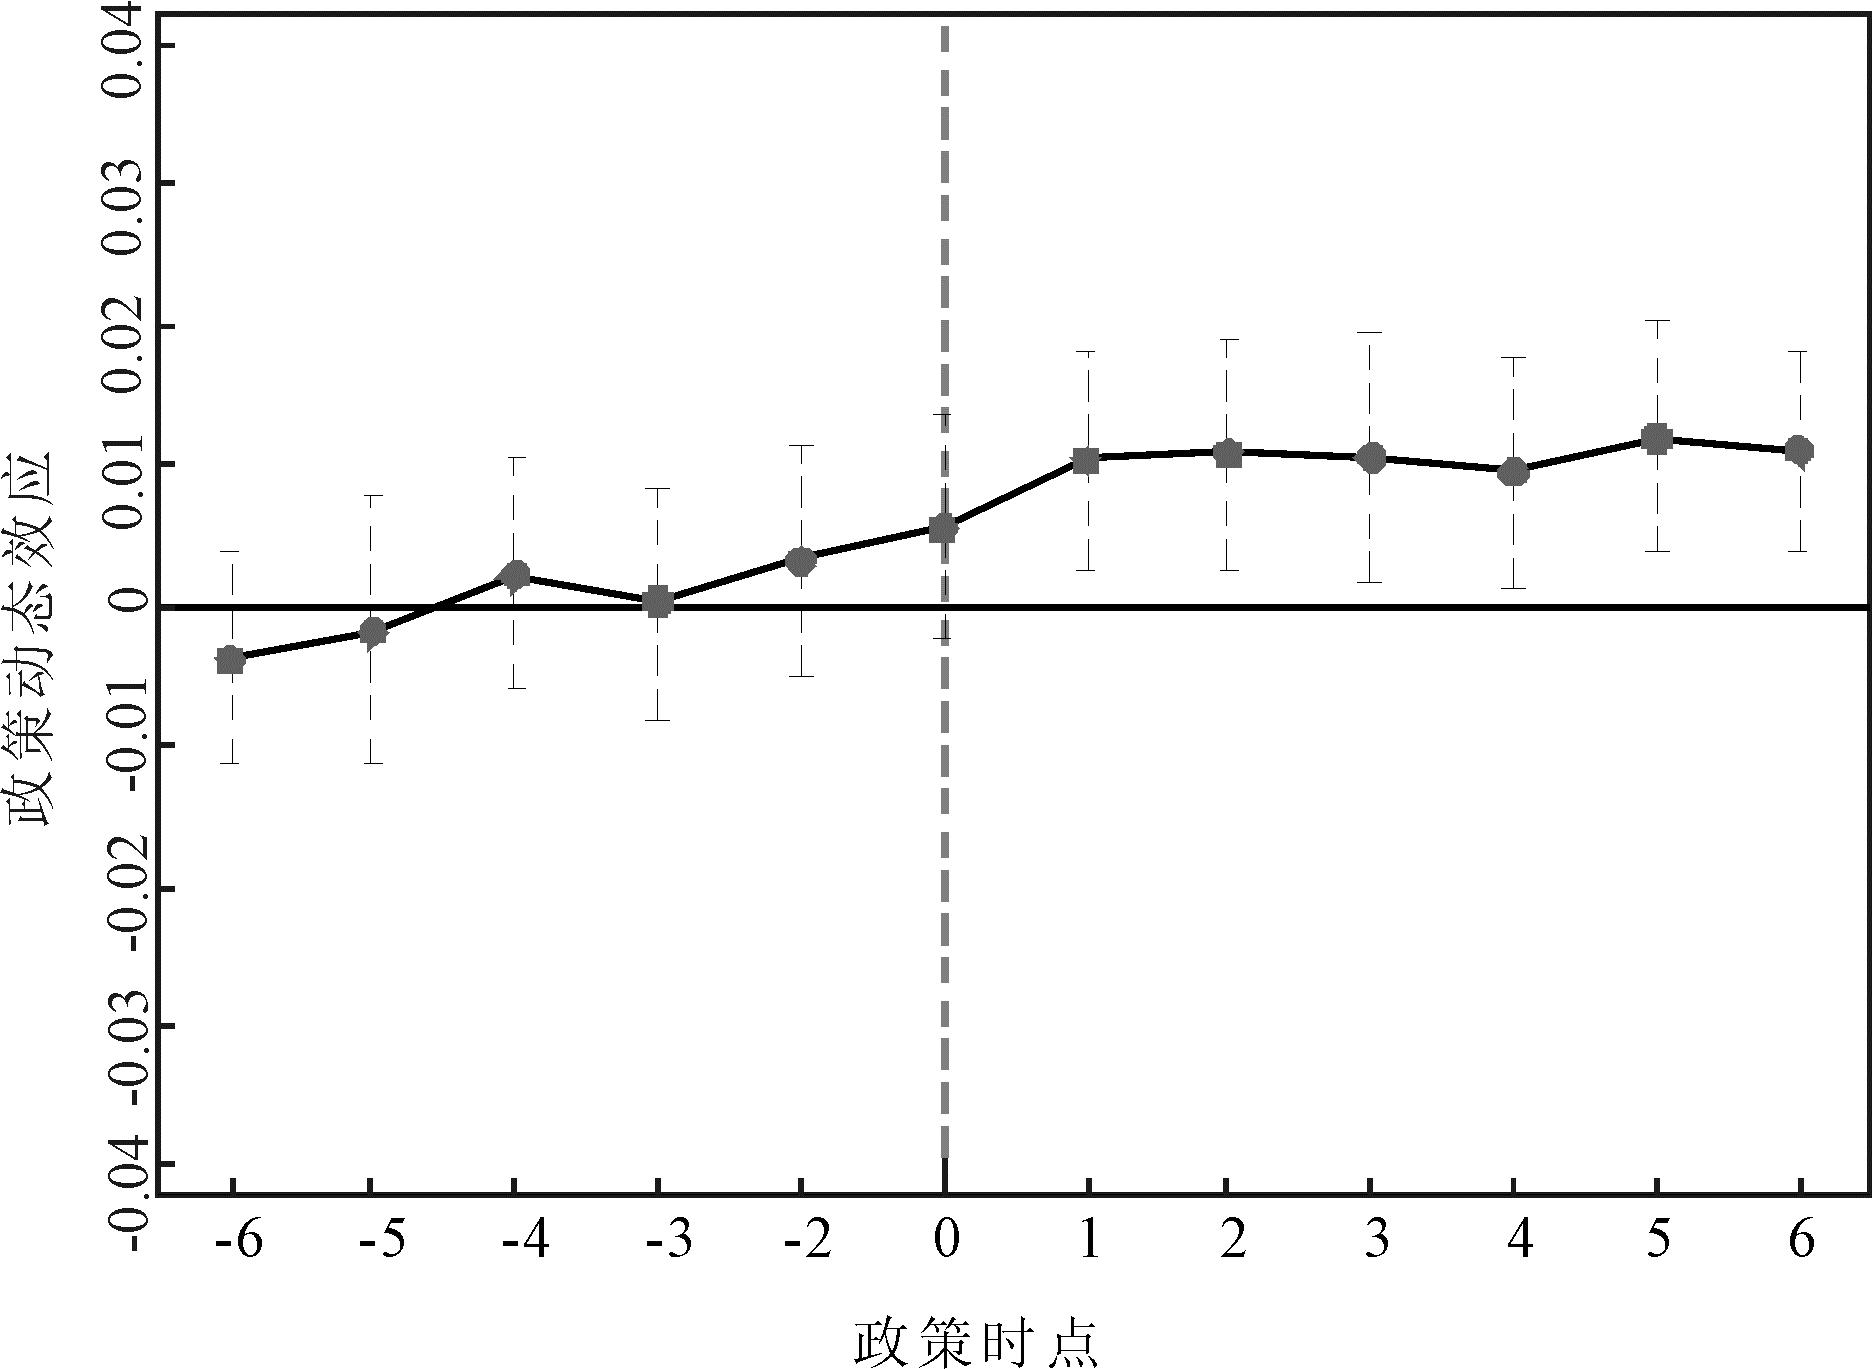
图3 平行趋势检验结果
Fig.3 Parallel trend test results
4.3.2 安慰剂检验
为避免不可观测因素和非随机因素对制造企业数绿协同转型的影响,本文进行安慰剂检验。具体地,根据企业所在城市数据市场建设情况,进行500次随机抽样,生成伪处理组后按照模型(1)进行回归,检验结果如图4所示。
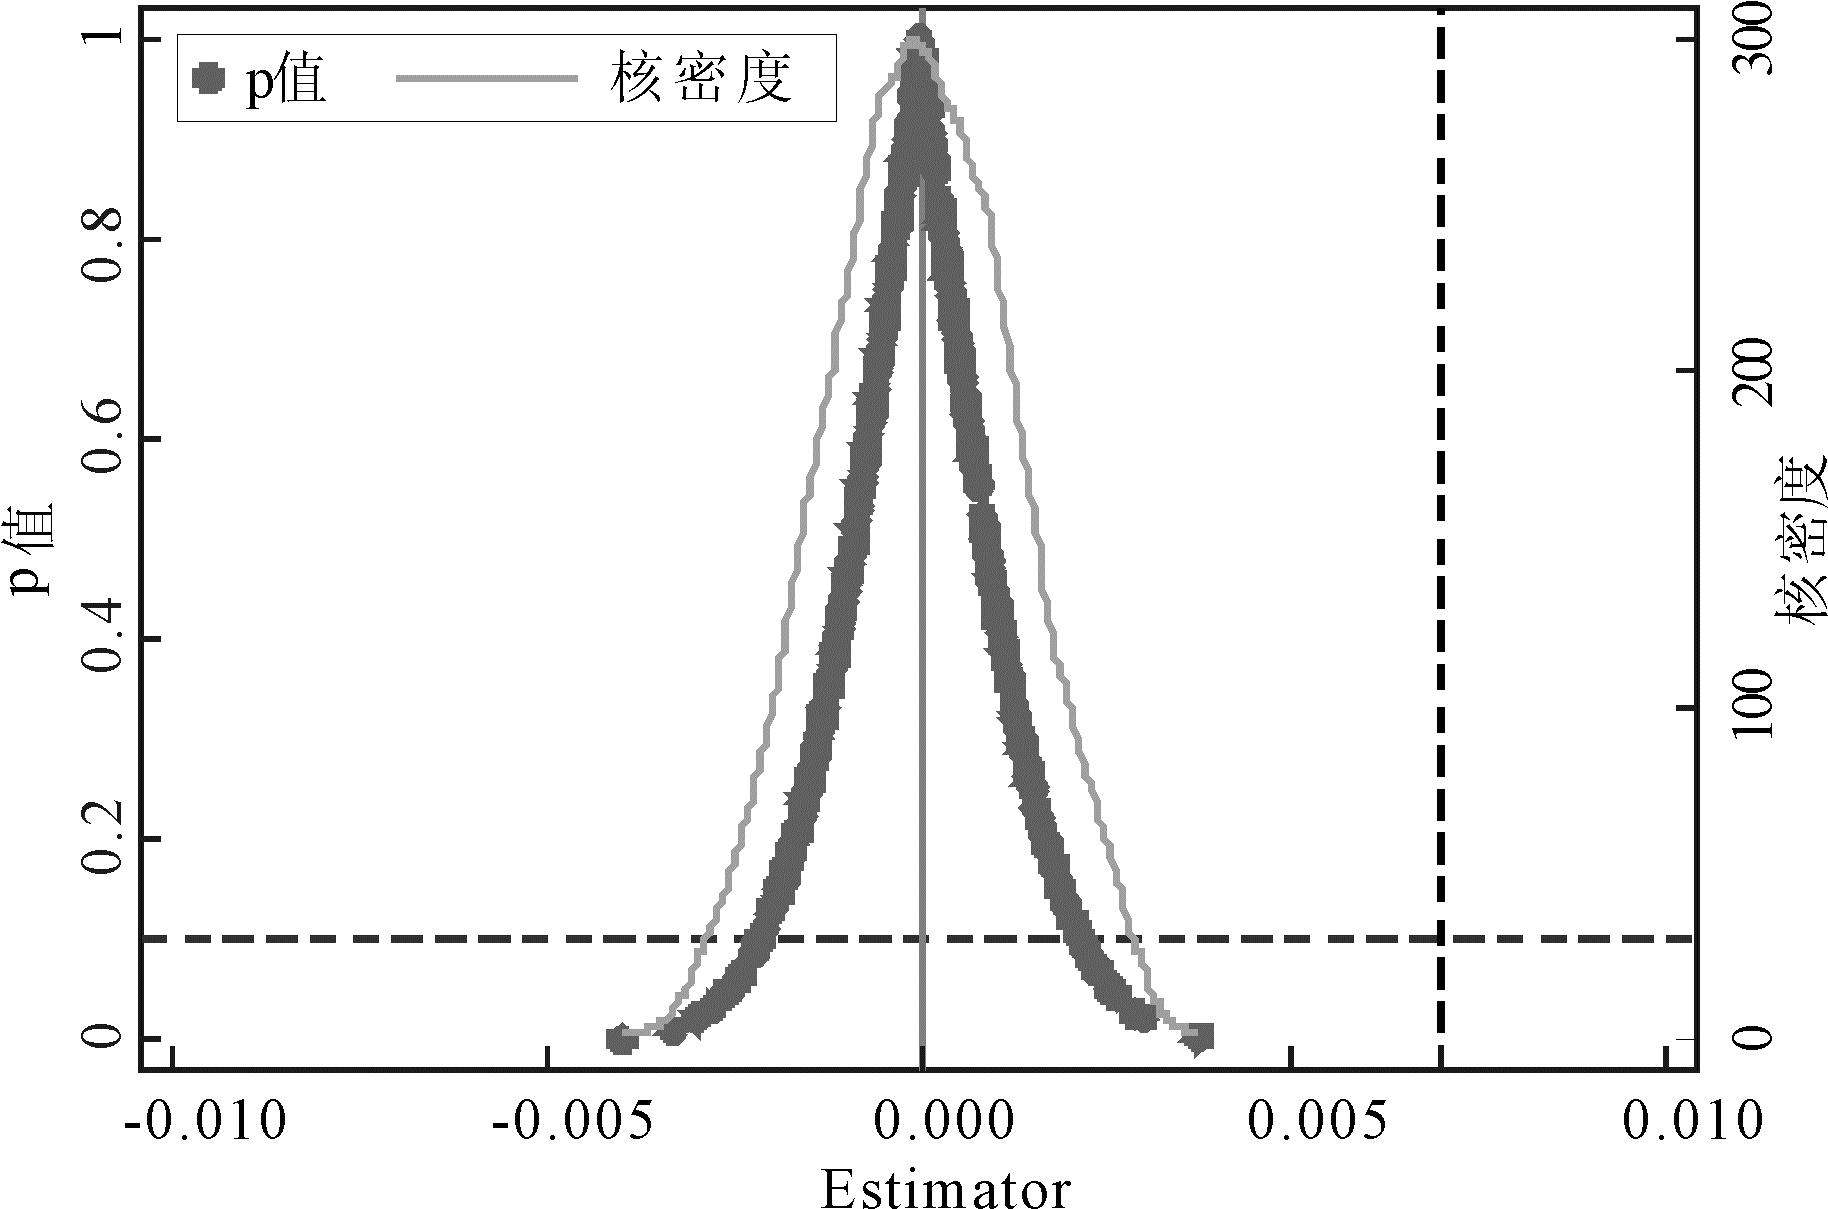
图4 安慰剂检验结果
Fig.4 Placebo test results
可以看出,回归系数分布在0值附近,远小于基准回归系数值0.007,且大部分P值都大于0.1。因此,可证实数据要素市场建设对制造企业数绿协同转型的促进作用并非源于其他随机因素,本文结论的稳健性得到进一步验证。
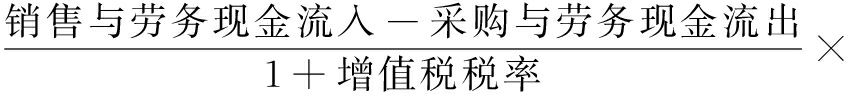
本文使用企业实际产出与理论产出之比衡量企业资源配置效率(RAE)。其中,实际产出用企业增加值表示,公式如下:
企业增加值=营业总收入-中间投入+应缴增值税
(6)
中间投入=营业成本+销售费用+管理费用+财务费用-职工薪酬现金支出-固定资产折旧、油气资产折耗、生产性生物资产折旧
(7)
应缴增值税=
 增值税税率
(8)
理论产出由Cobb-Douglas生产函数计算得出,其通常形式为 Y=A·Kα·Lβ,其中,Y为产出;A为全要素生产率,由Olley-Pakes方法估计出;K为资本投入,L为劳动投入,分别用固定资产净额和企业支付的劳动报酬衡量;α和β为资本与劳动的产出弹性,通过限定制造行业后计算行业层面的资本和劳动产出。
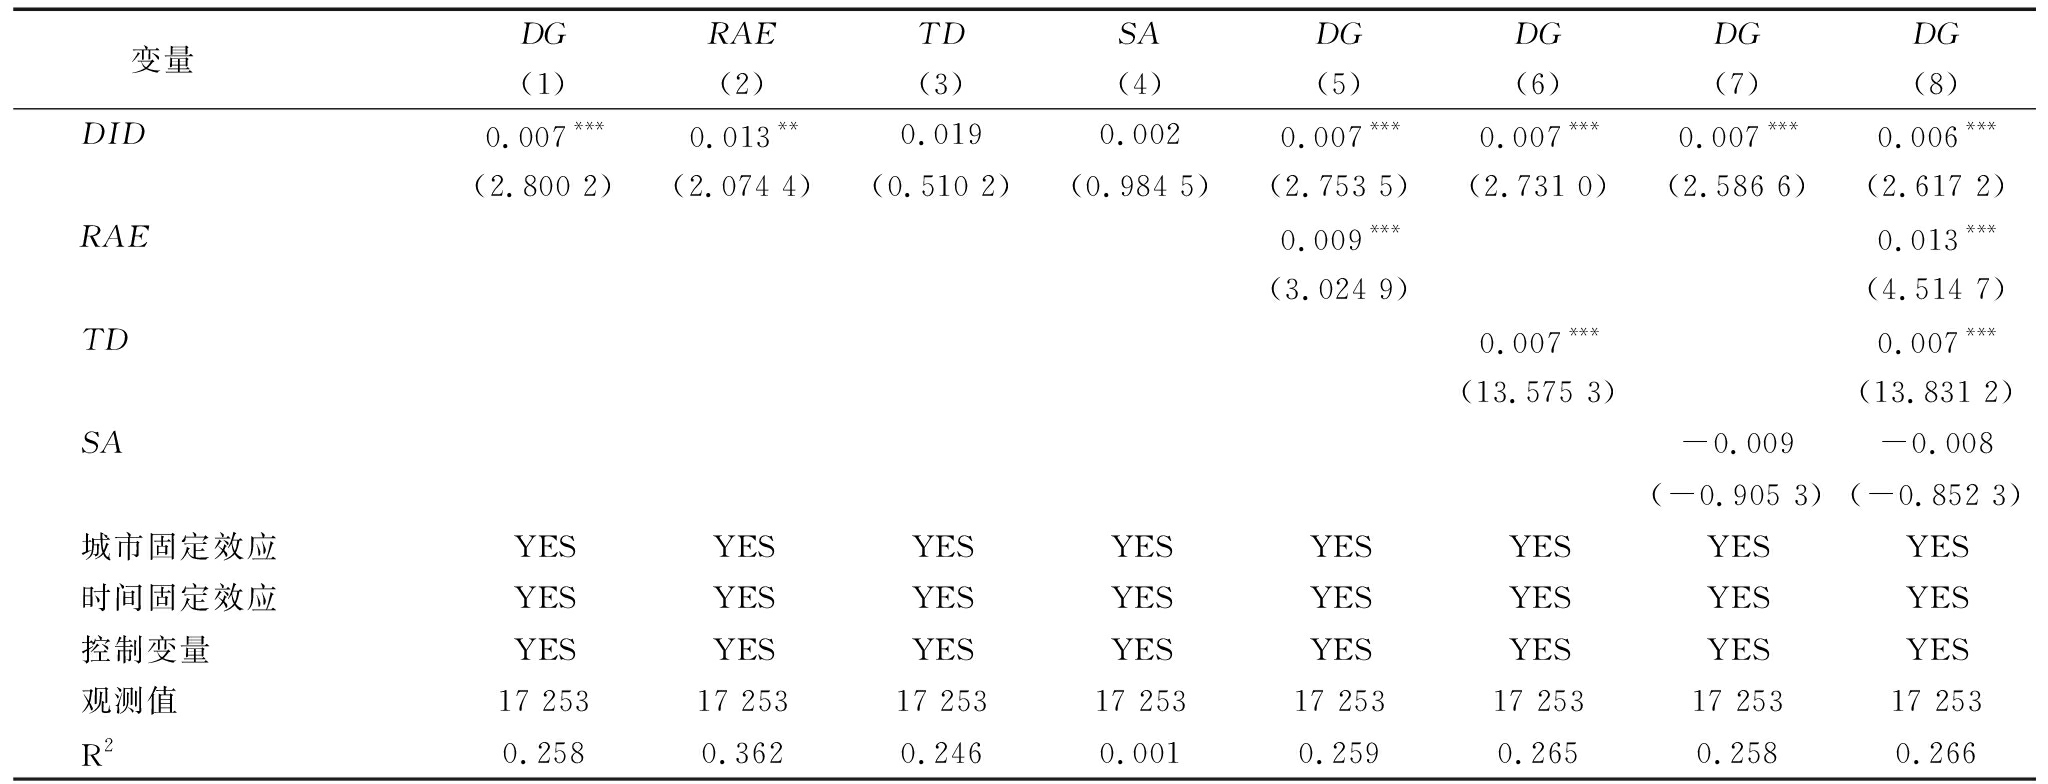
资源配置效率可能受到其他潜在机制干扰,本文从竞争性机制比较和前置时点安慰剂检验两个方面增强机制识别的可信度。既有研究中,技术进步常作为资源或能力视角下赋能企业数字与绿色创新的典型路径,战略调整则作为行为或管理决策视角下企业对外部环境冲击的响应,二者均可能被数据要素市场建设激活而影响制造企业数绿协同转型。根据信息生态系统理论与资源编排理论,数据要素市场建设对制造企业数绿协同转型的驱动,本质上依赖于外部信息环境改善向内部能力生成的转化。资源配置效率并非一般性结果变量,而是连接外部数据生态优势与内部双重转型能力的核心枢纽。为检验竞争性机制,本文引入技术进步(TD)和战略调整(SA)作为替代变量。技术进步以发明专利数加1取对数衡量(黎文靖,2016);战略调整以业绩期望落差衡量(连燕玲,2014),计算方式为企业实际资产收益率(Return on Assets,ROA)与行业年度中位数之差。当该值为负且绝对值扩大时,代表企业业绩低于期望水平,面临较大的调整压力与动机。
表5显示,数据要素市场建设仅对资源配置效率有显著正向影响,对技术进步和战略调整的影响均不显著。进一步分析发现,资源配置效率显著促进企业数绿协同转型,且在纳入该变量后核心解释变量系数仍显著,表明其发挥了部分中介作用。相比之下,技术进步虽能促进数绿协同转型,但因未受政策效应的显著影响,仅属于一般性影响因素而非传导机制;战略调整在各项检验中均不显著,缺乏机制解释力。将三类机制变量同时纳入回归后,资源配置效率仍保持稳健显著,而技术进步因未通过第一阶段检验无法构成替代机制。这表明在多种潜在渠道并存时,资源配置效率机制具有更强的稳定性和解释力。
表5 竞争性机制检验结果
Table 5 Competitive mechanism test results
变量 DGRAETDSADGDGDGDG(1)(2)(3)(4)(5)(6)(7)(8)DID0.007***0.013**0.0190.0020.007***0.007***0.007***0.006***(2.800 2)(2.074 4)(0.510 2)(0.984 5)(2.753 5)(2.731 0)(2.586 6)(2.617 2)RAE0.009***0.013***(3.024 9)(4.514 7)TD0.007***0.007***(13.575 3)(13.831 2)SA-0.009-0.008(-0.905 3)(-0.852 3)城市固定效应YESYESYESYESYESYESYESYES时间固定效应YESYESYESYESYESYESYESYES控制变量YESYESYESYESYESYESYESYES观测值17 25317 25317 25317 25317 25317 25317 25317 253R20.2580.3620.2460.0010.2590.2650.2580.266
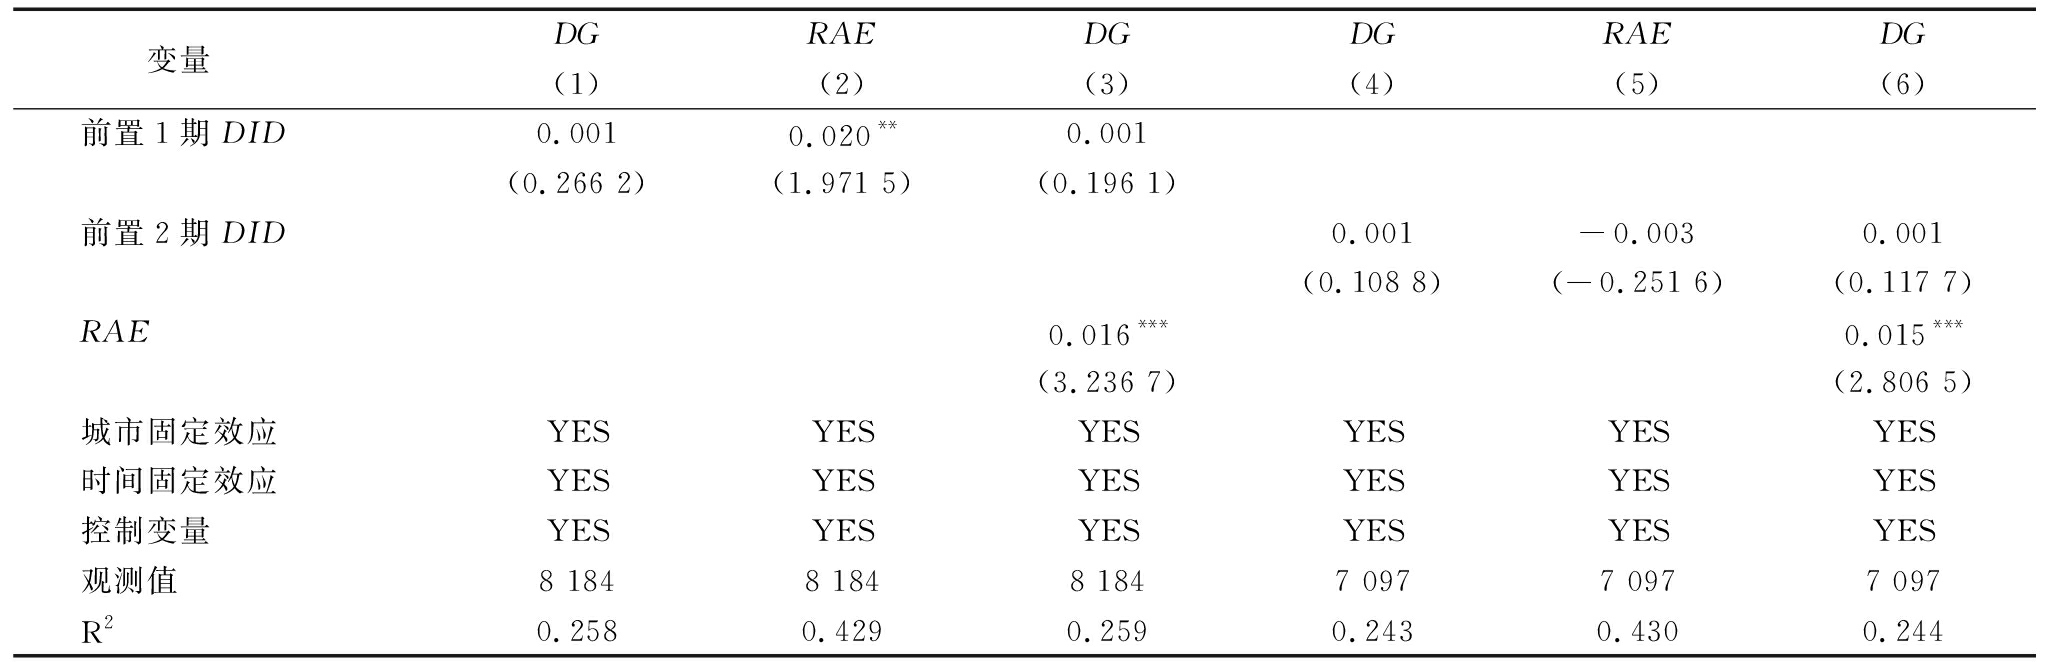
本文进一步实施前置时点安慰剂检验以考察资源配置效率机制的稳健性。将自变量前置1期和2期后,表6结果显示:伪变量对数绿协同转型的影响均不显著,排除了预趋势干扰;前置1期的伪变量对资源配置效率的影响虽有一定显著性,但前置2期后不再显著。这表明资源配置效率在政策正式实施前一年可能存在短期的预期性调整或临近政策实施时的前置响应,但其并非由更早时期的共同趋势或其他长期稳定且未被观测的冲击驱动。同时,资源配置效率在结果方程中仍保持显著正向影响,说明其促进企业数绿协同转型的作用具有较强稳健性。
表6 前置时点安慰剂检验结果
Table 6 Placebo test results at the preceding time points
变量DGRAEDGDGRAEDG(1)(2)(3)(4)(5)(6)前置1期DID0.0010.020**0.001(0.266 2)(1.971 5)(0.196 1)前置2期DID0.001-0.0030.001(0.108 8)(-0.251 6)(0.117 7)RAE0.016***0.015***(3.236 7)(2.806 5)城市固定效应YESYESYESYESYESYES时间固定效应YESYESYESYESYESYES控制变量YESYESYESYESYESYES观测值8 1848 1848 1847 0977 0977 097R20.2580.4290.2590.2430.4300.244
表5竞争性机制检验显示,在RAE、TD与SA三个渠道中,仅RAE通过“政策-机制”第一阶段检验,且在控制政策效应后,RAE对DG仍具有显著正向影响;而TD与SA均未通过第一阶段检验。表6前置2期安慰剂检验进一步排除预趋势干扰。上述表明,资源配置效率是唯一通过两阶段检验且不受预趋势干扰的稳健渠道,因此假设H2成立。从理论层面看,这一发现与数据要素的信息优势有助于复杂业务企业提升配置效率[37]以及数据要素市场具有平台功能并能助力绿色转型[38-39]的观点具有一致性。
4.5.1 企业研发强度的调节效应
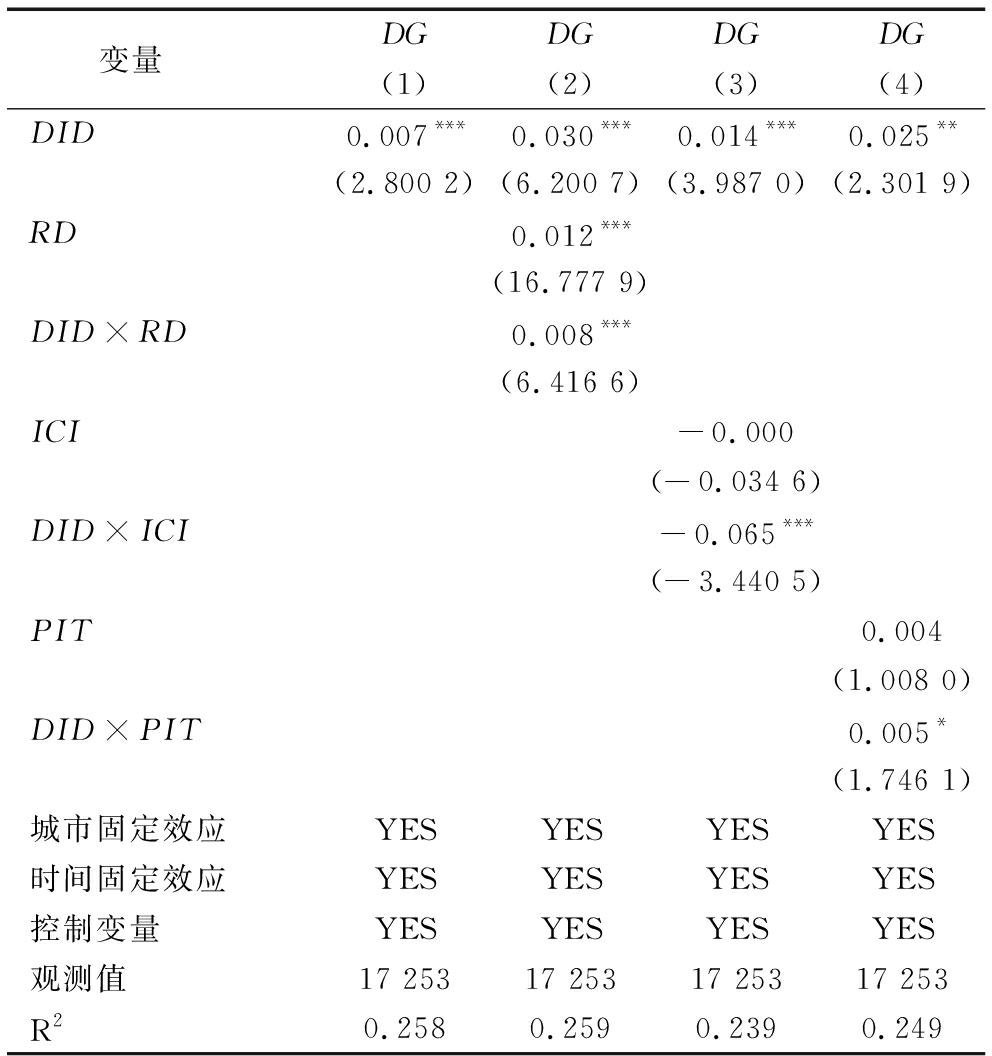
企业研发强度(RD)用研发投入与营业收入比值的对数衡量。由表7列(2)可知,企业研发强度及其与数据要素市场建设的交互项系数均显著为正,且DID系数较基准回归有所提高,说明企业研发强度在数据要素市场建设影响企业数绿协同转型水平过程中具有显著的正向调节效应。可能的原因是,高研发能力企业内部有更多资源、更强的技术吸收能力与创新转化能力,能更敏锐地识别并抓住数据要素市场建设机遇,从而获取并利用数据要素与技术支持,促进数绿协同转型。此外,在企业数绿协同转型过程中,持续稳定的研发投入是释放数据要素价值、将市场机遇响应能力转化为内生发展动力的重要举措,因此H3a得证。
表7 调节效应检验结果
Table 7 Moderating effect test results
变量 DGDGDGDG(1)(2)(3)(4)DID0.007***0.030***0.014***0.025**(2.800 2)(6.200 7)(3.987 0)(2.301 9)RD0.012***(16.777 9)DID×RD0.008***(6.416 6)ICI-0.000(-0.034 6)DID×ICI-0.065***(-3.440 5)PIT0.004(1.008 0)DID×PIT0.005*(1.746 1)城市固定效应YESYESYESYES时间固定效应YESYESYESYES控制变量YESYESYESYES观测值17 25317 25317 25317 253R20.2580.2590.2390.249
4.5.2 行业竞争强度的调节效应
行业竞争强度(ICI)利用企业营业收入与行业营业收入之比,然后与企业勒纳指数加权得到。勒纳指数加权值越小,行业竞争强度则越大。表7列(3)结果说明行业竞争强度越大,其推动企业通过数据要素市场建设提升数绿协同转型的效果越显著。原因是,在较大竞争压力下,企业具有更强意愿追求创新突破与差异化发展,更有可能将数据要素市场建设视为获取信息、技术资源的有效途径,跟随行业发展的数字化绿色化趋势,实现数绿协同转型。此外,激烈的市场竞争环境有助于激发微观主体活力以满足市场多元化需求,推动其进行数字化转型和绿色化研发[40],放大企业通过数据要素市场建设加速数绿协同转型的动力和效果,进而凸显市场竞争的经济价值,因此H3b得证。
4.5.3 地区信息化水平的调节效应
地区信息化水平(PIT)参考刘晓畅[41]的研究,以省级邮电业务总量与生产总值之比衡量。表7列(4)结果体现了地区信息化水平的正向调节效应。完善的信息化基础设施对数据要素流通起基础性支撑作用,能降低跨区域、跨主体间数据要素交易成本,为企业与行业提供更高效可靠的数据要素流通渠道。同时,高信息化水平地区往往拥有大数据意识、技术人才储备与创新创业氛围优势,得以与数据要素市场建设相关配套政策协同作用,进一步释放数据要素价值与创造潜力,因此H3c得证。
由于运营主体不同,各数据要素市场的数据来源、交易范围及规范程度也不同。本文依据数据要素市场运营主体的国有资本占比,将数据要素市场建设分为企业主导型、政府主导型和政企合作型三种类型。
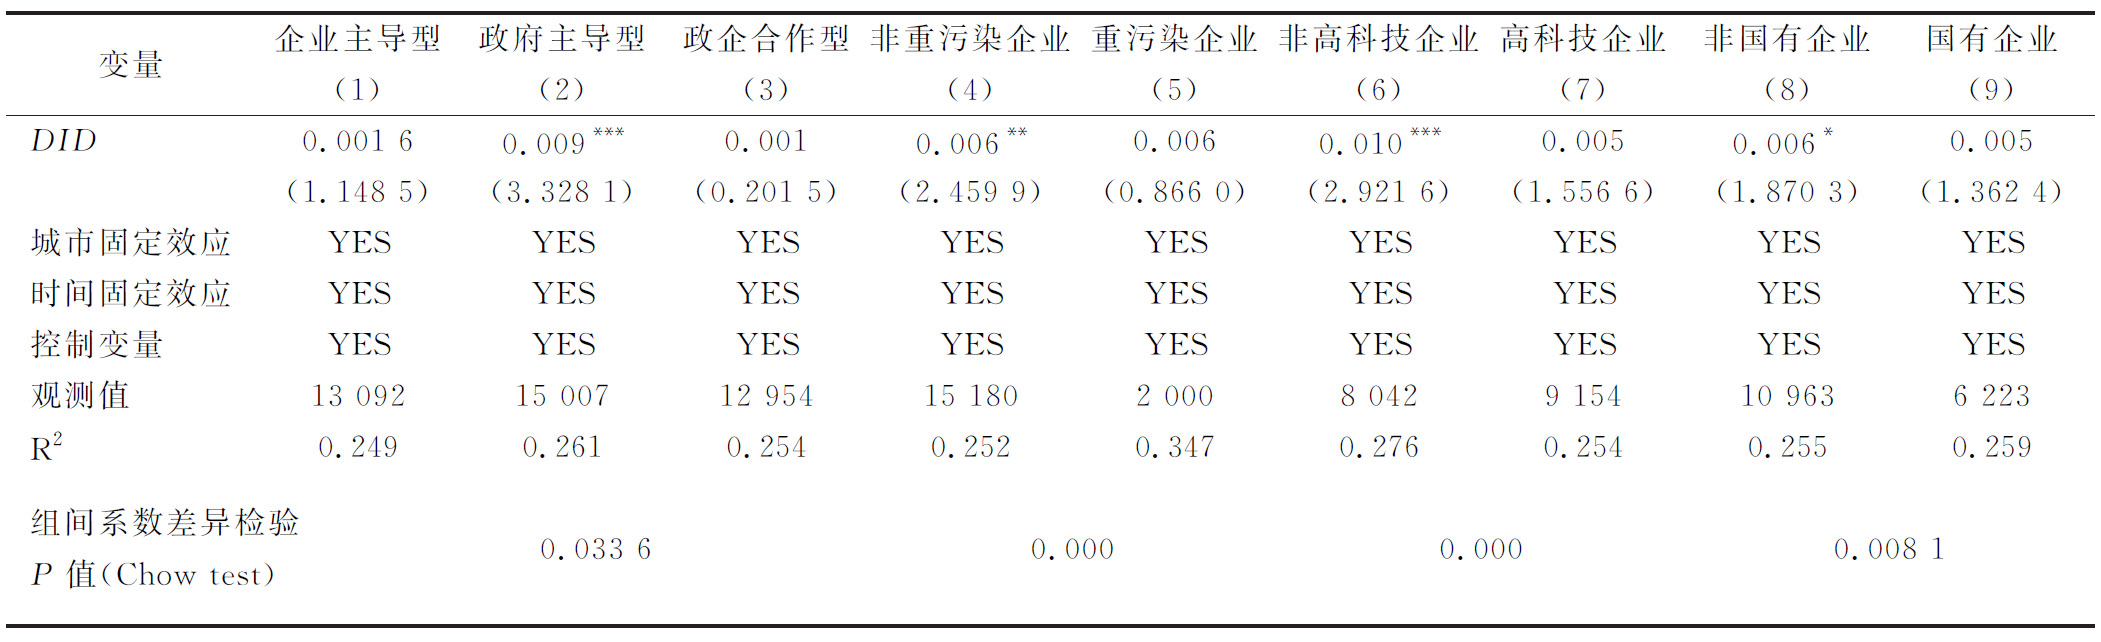
表8列(1)~(3)结果表明,政府主导型对制造企业数绿协同转型的影响更显著。政府主导型往往具有更高权威性和公信力,因此有助于提高市场参与者信任度。此外,在我国制度背景下,政府主导型往往更有能力整合不同部门和地区资源,建立的数据要素市场更完善且体系化,有助于企业提高数据资源利用效率。由此可见,政府参与能够提升数据要素市场建设的制度公信力和规则约束力。
表8 异质性分析结果
Table 8 Heterogeneity test results
变量企业主导型政府主导型政企合作型非重污染企业重污染企业非高科技企业高科技企业非国有企业国有企业(1)(2)(3)(4)(5)(6)(7)(8)(9)DID0.001 60.009***0.0010.006**0.0060.010***0.0050.006*0.005(1.148 5)(3.328 1)(0.201 5)(2.459 9)(0.866 0)(2.921 6)(1.556 6)(1.870 3)(1.362 4)城市固定效应YESYESYESYESYESYESYESYESYES时间固定效应YESYESYESYESYESYESYESYESYES控制变量YESYESYESYESYESYESYESYESYES观测值13 09215 00712 95415 1802 0008 0429 15410 9636 223R20.2490.2610.2540.2520.3470.2760.2540.2550.259组间系数差异检验P值(Chow test)0.033 60.0000.0000.008 1
数据要素市场建设中,各类企业对数据的需求程度及依赖程度也呈现出明显区别,这种区别主要受到企业所属行业固有特点、企业技术应用水平和企业所有制特征等多重因素影响。因此,对于不同行业、不同特征的企业来说,数据要素市场建设对其数绿协同转型的影响程度也有所不同。行业属性方面,参考郭晔等[42]的研究,将企业分为非重污染企业和重污染企业。由表8列(4)(5)可看出,相比重污染企业,数据要素市场建设对于非重污染企业数绿协同转型的作用更显著。参考石琦等[43]的研究,将企业分为非高科技企业和高科技企业。表8列(6)(7)表明,非高科技企业在数据市场建设中更能显著提高数绿协同转型水平。究其原因,非高科技企业的数据获取与技术应用能力较低,更依赖外部数据要素市场提供工具和服务,因而数据要素市场建设对于提升这类企业的数绿协同转型水平具有更显著的促进作用。
本文进一步根据企业所有制特征将企业分为非国有企业和国有企业。由表8列(8)(9)可知,与国有企业相比,数据要素市场建设更能促进非国有企业数绿协同转型。原因是,相较于国有企业,非国有企业面临的资源约束问题较严重,资金、技术和专业化人才等网络化智能化基础薄弱,因此对数据要素市场建设提供的丰富数据资源和专业化服务更敏感。此外,非国有企业往往更能迅速调整战略,实现数据要素与企业能力高效融合[13]。组间系数差异检验结果表明,数据要素市场建设效应在行业属性和企业所有制分组中均存在显著差异,进一步支持异质性分析结论。
本文基于2010—2024年我国A股制造企业面板数据,采用倾向得分匹配与多期双重差分模型,实证检验数据要素市场建设对制造企业数绿协同转型的因果影响,并进一步识别其作用机制与差异化效应。主要结论如下:
(1)数据要素市场建设显著提升制造企业数绿协同转型水平。以数据确权、流通与交易为核心的数据要素市场建设,能有效激活数据要素的协同赋能价值,为制造企业同步提升数字化运营效率与落实绿色目标提供制度支撑。
(2)资源配置效率是数据要素市场建设促进制造企业数绿协同转型的重要中介。数据要素市场建设通过完善信息供给,赋能制造企业对数据资源进行结构化整合与业务嵌入:一方面提升生产透明化与决策敏捷性,加快数字化转型;另一方面将碳排放等环境约束内化为排产与供应链配置规则,推动绿色目标落地。
(3)数据要素市场建设效果具有异质性。数据要素市场建设的促进作用在非重污染企业、非高科技企业与非国有企业中更突出;在企业研发强度高、行业竞争激烈、地区信息化水平高的环境下影响效应进一步增强。此外,相较于市场化或混合型模式,政府主导型数据要素市场建设模式展现出更强的数绿协同促进作用。
(1)提供了数据要素市场建设微观效应的直接证据,弥补了现有研究多关注宏观效率与区域增长、缺乏微观检验的不足。本文利用准自然实验和长期面板数据,证实该政策对制造企业数绿协同转型的影响,将相关研究视角从宏观层面细化至微观层面。
(2)突破数字化与绿色化“割裂式”研究的传统范式,基于信息生态系统与资源编排理论,打开了数据要素市场建设驱动数绿协同的理论“黑箱”。本文构建了统一分析框架,论证了数字化与绿色化在微观层面是由数据要素高效编排触发的深度协同体系,而非相互独立的过程。
(3)明晰了政策效应的异质性边界,为差异化转型提供了经验支撑。本文聚焦制造业,通过长期面板数据检验,揭示了数据要素市场建设在不同产权、禀赋及制度环境下的非对称性影响规律,深化了对赋能条件及政策边界的认知,为因地制宜制定数绿协同政策提供了理论依据。
(1)以资源配置效率提升为核心抓手推进数绿协同转型,将数据要素市场建设贯穿于生产、能源调度等供应链关键环节。通过优先获取能耗、碳排放与供应链运行等关键数据,并与ERP、MES及工业互联网平台集成,构建覆盖排产、工艺优化、能源调度与碳核算的闭环管理机制,加快数字化能力向运营效率转化并推动绿色约束内生化。
(2)强化数据治理与研发投入,提升对外部数据要素的吸收整合与应用转化能力。企业内部的技术吸收与创新能力是释放数据要素价值的重要条件,因此应将数据治理、算法应用与绿色工艺改造纳入研发投入重点,完善数据标准、质量控制与安全合规体系,推动数据与模型能力模块化沉淀及复用,避免出现数据可得但难以应用的低效状况,持续增强数绿协同转型的内生动力。
(3)基于自身特点与外部环境实施差异化转型策略,在适配路径上利用数据要素市场建设释放数据要素价值。鼓励非国有与传统制造企业积极参与数据要素市场建设,以流程数字化与能源管理优化实现效率和绿色绩效的快速提升;重污染企业可将碳监测嵌入生产计划与绩效考核,强化绿色约束的制度化与流程化;高科技企业宜发挥数字优势推动供应链绿色协同与低碳创新。同时,优先对接政府主导型平台与公共数据资源,参与标准制定与应用试点,降低制度摩擦,提升数据供给的稳定性与可信度。
(1)积极参与并推动全国数据要素市场建设,促进数据要素流通。一方面,相关部门应继续完善数据交易相关法规,确保数据安全和隐私。另一方面,坚持政府主导数据要素市场建设的总体方向,发挥政府在市场培育初期和规范发展阶段的引导保障作用,引导企业主导型和政企合作型数据市场有序发展,支持其在标准统一、数据确权、流通监管等方面与政府主导型市场形成协同配合。鉴于行业竞争强度的正向调节效应,可通过政策引导和市场机制作用促进各地区数据要素市场互联互通,从而构建统一开放、竞争有序的全国性数据要素市场。
(2)关注各地区数据要素市场发展的协调问题。目前我国发展较快的数据要素市场往往集中在经济较发达城市。鉴于地区信息化水平的正向调节效应,需重视信息基础设施建设均衡发展,消除“数字鸿沟”,为数据要素市场建设与数绿协同发展提供坚实的物理基础和环境支持。此外,还应鼓励各地区建立数据共享平台,促进数据资源整合,确保数据资源在不同地区间得到合理分配和高效利用,实现区域数字经济均衡发展。
(3)实施差异化政策,引导企业数绿协同转型。可根据不同制造企业特点和需求制定针对性支持政策。对于重污染企业,政策重点应放在完善环保约束、推进生产过程数字化改造和提升绿色治理能力上,增强其对数据要素的吸收、转化与应用能力;对于高科技企业,可设立创新基金,支持企业在数据分析、人工智能和物联网等领域的研发,推动新技术的商业化应用;对于国有企业,采取改制激励措施增强其活力,积极响应并参与市场竞争,利用数据要素市场实现创新。此外,对于研发能力较弱的企业,可通过专项资金、税收减免等方式降低其研发成本,提升技术创新能力。
由于难以获取海量制造企业数绿协同转型的一手数据,本文通过构建制造企业数绿协同转型评价体系测度其数绿协同转型水平。未来研究中,可通过问卷调查方式获取有关企业数绿协同转型的一手数据进行测算,从而完善与拓展数据要素市场建设以及企业数绿协同转型的相关理论研究。
[1] LEPAK D P,SMITH K G,TAYLOR M S. Value creation and value capture: a multilevel perspective[J].Academy of Management Review,2007,32(1):180-194.
[2] 宋皓. 数据要素赋能全国统一大市场:逻辑机理、问题检视与路径革新[J].中国科技论坛,2026,42(1):89-96.
[3] 程娜,李成龙. 数据要素价格扭曲机制研究[J].当代经济研究,2026,37 (2):45-59.
[4] 徐晔,王志超. 数据要素市场化建设与企业数字化转型——基于数据交易平台的准自然实验[J].软科学,2024,38(9):24-29,39.
[5] 刘晓伟,杨莉芳. 数据交易平台建设能够提升绿色全要素生产率吗 [J].西部论坛,2025,35(2):36-51.
[6] 周乐欣,孔婧. 数据要素市场发展赋能产业结构升级的实证检验[J].统计与决策,2024,40(11):92-97.
[7] 陈蕾,钟笑雪,李梦泽. 以“数”提“质”:数据要素开发利用何以赋能企业创新质量提升 [J/OL].宏观质量研究,1-12[2025-12-26].https://link.cnki.net/urlid/42.1848.C.20260317.1411.006.
[8] 陈丽莉,张若琪,戎珂. 数据要素赋能企业创新:基于内外部资源视角[J].管理评论,2024,36(12):15-25.
[9] 余菲菲,李明艳,高霞. 制造企业如何利用工业互联网平台赋能实现数绿孪生转型——纵向多案例研究[J].科技进步与对策,2025,42(22):127-139.
[10] 田庆锋,沈伟康,李瑶. 营商环境生态驱动数绿协同创新发展的动态组态效应研究[J].管理评论,2025,37(11):232-244.
[11] 戚聿东,蔡青青,罗天舒. 数字化与绿色化协同发展的模式与路径[J].数量经济技术经济研究,2026,43(3):5-28.
[12] FRANCO C W,BENITEZ G B,DE SOUSA P R,et al. Managing resources for digital transformation in supply chain integration:the role of hybrid governance structures[J].International Journal of Production Economics,2024:109428.
[13] 苗彬,张佳星. 数据要素赋能企业创新机制研究——知识积累与动态能力视角[J/OL].科技进步与对策,1-11[2025-12-06].https://link.cnki.net/urlid/42.1224.G3.20251128.1142.010.
[14] 李辉,庞博. 数字化赋能企业绿色技术创新的作用机制与实现路径研究[J].中国政法大学学报,2026,40(2):43-56.
[15] ZHENG Y,ZHANG Q. Digital transformation,corporate social responsibility and green technology innovation-based on empirical evidence of listed companies in China[J].Journal of Cleaner Production,2023,424:138805.
[16] BAKER K S,BOWKER G C. Information ecology:open system environment for data,memories,and knowing[J].Journal of Intelligent Information Systems,2007,29:127-144.
[17] JONES C I,TONETTI C. Nonrivalry and the economics of data[J].American Economic Review,2020,110(9): 2819-2858.
[18] SUND K J,BARNES S,MATTSSON J. The IPOET matrix:measuring resource integration[J].International Journal of Organizational Analysis,2018,26(5):953-971.
[19] HUANG L,DOU Y,LIU Y,et al. Toward a research framework to conceptualize data as a factor of production:the data marketplace perspective[J].Fundamental Research,2021,1(5):586-594.
[20] 沈坤荣,乔刚. 数字经济促进经济增长的机制研究[J].华东经济管理,2022,36(10):1-8.
[21] CHU Y,CHENG M,ZHAO X,et al. Digital transformation,intelligent device utilization,and carbon emission reduction[J].Journal of Digital Economy,2023,2:175-189.
[22] 曹裕,李想,胡韩莉,等. 数字化如何推动制造企业绿色转型——资源编排理论视角下的探索性案例研究[J].管理世界,2023,39(3):96-113,126.
[23] 杨春林,郭爱君,张永年. 数据要素市场化能否提升城市绿色创新效率——基于数据交易平台建设的准自然实验[J].科技进步与对策,2025,42(19):10-22.
[24] 李娜,王则仁,王维,等. 新质生产力视域下数字化转型何以赋能企业绿色创新——敏捷响应度和ESG信息披露的双重中介作用[J].科技进步与对策,2025,42(23):58-70.
[25] 李晓娣,饶美仙,原媛. 数智情境下如何提升区域创新生态系统能级 [J].科学学研究,2024,42(9):1988-1999.
[26] 李世杰,刘倩,张延平. 数字化如何驱动制造业企业技术研发范式演进——基于海尔的纵向案例研究[J].经济管理,2025,47(1):145-165.
[27] 唐要家,王钰,唐春晖. 数字经济、市场结构与创新绩效[J].中国工业经济,2022,40(10):62-80.
[28] 成琼文,郭波武,张延平,等. 后发企业智能制造技术标准竞争的动态过程机制——基于三一重工的纵向案例研究[J].管理世界,2023,39(4):119-140,191.
[29] 刘海兵,夏长衎. 数字平台生态系统如何赋能资源编排能力——结构洞的中介作用[J].技术经济,2025,44(3):97-110.
[30] 祁怀锦,曹修琴,刘艳霞. 数字经济对公司治理的影响——基于信息不对称和管理者非理性行为视角[J].改革,2020,33(4):50-64.
[31] SUI X,JIAO S,WANG Y,et al. Digital transformation and manufacturing company competitiveness[J].Finance Research Letters,2024,59:104683.
[32] 张琦,郑瑶,孔东民. 地区环境治理压力、高管经历与企业环保投资——一项基于《环境空气质量标准(2012)》的准自然实验[J].经济研究,2019,54(6):183-198.
[33] 毛捷,郭玉清,曹婧,等. 融资平台债务与环境污染治理[J].管理世界,2022,38(10):96-118.
[34] 张云,吕纤,韩云. 机构投资者驱动企业绿色治理:监督效应与内在机理[J].管理世界,2024,40(4):197-221.
[35] LI Y,LI Y,ZHOU Y,et al. Investigation of a coupling model of coordination between urbanization and the environment[J].Journal of Environmental Management,2012,98:127-133.
[36] TANG Z. An integrated approach to evaluating the coupling coordination between tourism and the environment[J].Tourism Management,2015,46:11-19.
[37] 吕可夫,于明洋,阮永平. 企业数字化转型与资源配置效率[J].科研管理,2023,44(8):11-20.
[38] 刘诚,夏杰长.线上市场、数字平台与资源配置效率:价格机制与数据机制的作用[J].中国工业经济,2023,41 (7):84-102.
[39] DU G,ZHOU C,ZHANG M. Does digital transformation promote local-neighborhood green technology innovation-based on the panel data of Chinese A-share listed companies from 2011 to 2021[J].Journal of Cleaner Production,2024,466:142809.
[40] 李盛楠,林周周,吴颖文,等. 市场与政府协同视角下数字经济对绿色技术创新的门槛效应研究[J].科技进步与对策,2025,42(14):127-138.
[41] 刘晓畅. 环境规制下我国流通业全要素生产率影响因素的实证——基于2006—2020年省级面板数据[J].商业经济研究,2023,42(20):19-23.
[42] 郭晔,苏彩珍,张一. 社会责任信息披露提高企业的市场表现了么 [J].系统工程理论与实践,2019,39(4):881-892.
[43] 石琦,肖淑芳,吴佳颖. 股票期权及其要素设计与企业创新产出——基于风险承担与业绩激励效应的研究[J].南开管理评论,2020,23(2):27-38,62.