开放科学(资源服务)标识码(OSID):
Existing research on DGI has predominantly emphasized internal governance mechanisms while paying insufficient attention to the contextual influences of external stakeholders such as markets, governments, and the public. Empirical evidence at the micro level regarding the overall impact of DGI on the sustainable development performance (SDP) of manufacturing firms is also limited. Consequently, the mechanisms through which DGI contributes to SDP and the boundary conditions that amplify or constrain its effects remain inadequately understood. These research gaps call for a more comprehensive analytical framework that integrates internal mechanisms with external stakeholder pressures.
To address these issues, this study draws on strategic synergy theory and stakeholder theory to examine how DGI affects the SDP of manufacturing firms and how market-oriented, governmental, and societal stakeholders shape this relationship. Specifically, the study incorporates multiple forms of external stakeholder influence including supply chain pressure, competitive pressure, government regulatory pressure, R&D subsidy incentives, and public attention into the analysis. Using panel data from Shanghai and Shenzhen A-share listed manufacturing firms between 2009 and 2023,the study employs two-way fixed effects models and moderation analyses to investigate the effects of DGI on financial and ESG performance and to evaluate the moderating roles of these external pressures.
The findings demonstrate three key insights. First, DGI improves both financial performance and ESG performance, thereby enhancing overall SDP, and these results remain consistent across multiple robustness tests. Second, different external stakeholders play heterogeneous moderating roles. Competitive pressure and public attention strengthen the positive effect of DGI on SDP, suggesting that firms respond more proactively to DGI initiatives when competitive intensity and public visibility are high. In contrast, R&D subsidy incentives weaken this relationship, indicating that subsidies may induce opportunistic behavior or reduce firms’ incentives to invest in substantive capability building. Meanwhile, supply chain pressure and government regulation reinforce the impact of DGI on ESG performance but do not significantly alter its relationship with financial performance. Third, heterogeneity analysis reveals that the effects of DGI vary markedly across managerial expertise, ownership type, industry pollution intensity, and levels of environmental uncertainty. The positive effect of DGI on financial performance is stronger in firms whose senior managers possess digital or environmental expertise, in state-owned enterprises, and in firms operating under low environmental uncertainty. For ESG performance, the positive effect is more pronounced in non-state-owned enterprises and in firms facing lower environmental uncertainty. Additionally, DGI enhances financial performance in non-polluting industries but dampens it in heavily polluting ones, likely due to higher compliance costs and stricter environmental constraints in these sectors.
The implications emerge from these findings. Governments should refine institutional frameworks, strengthen the supervision of subsidy implementation, and establish more effective regulatory mechanisms to encourage firms to advance DGI in a substantive and efficient manner. Manufacturing firms should develop adaptive DGI strategies that align with external stakeholder expectations and their internal resource endowments, transform external pressures such as supply chain demands, competitive dynamics, regulatory oversight, and public scrutiny into sustainable competitive advantages, strengthen managerial capabilities in ESG stewardship and digital transformation, and tailor DGI pathways to their organizational characteristics and evolving market conditions.
开放科学(资源服务)标识码(OSID):
面对生存发展、环境合规与资源短缺压力,越来越多的企业尝试在实践中融入可持续发展理念,但普遍面临短期内无法转换为企业绩效的痛点[1]。一方面,绿色创新短期内带来的财务收益往往低于投入成本,使企业在竞争中处于不利地位;另一方面,信息不对称易使企业陷入市场失灵的困境,导致其在环境社会责任等方面的成果短期内难以传递至外界利益相关者[2],进而无法转化为企业收益。大数据、人工智能等先进数字技术能够突破信息壁垒,提高生产效率,是企业绩效提升的新动力来源[3],但其带来的环境挑战不容忽视,如AI学习和训练可能导致环境污染[4],产生碳反弹效应[5]。企业单独实施绿色化或数字化转型,难以兼顾财务绩效与环境保护等社会责任,无法实现可持续发展目标。数字化与绿色化融合发展(下称“数绿融合”),为解决上述困难提供了契机。由于兼具数字化与绿色化优势,数绿融合已成为全球技术革新的重要趋势。2024年2月,《工业和信息化部等七部门关于加快推动制造业绿色化发展的指导意见》提出,“培育制造业绿色融合新业态,推动数字化和绿色化深度融合”。同年8月,中央网信办秘书局等十部门发布《数字化绿色化协同转型发展实施指南》指出,“由企业作为双化协同转型发展核心主体”。数绿融合能否助力我国制造企业实现经济与非经济效益双赢?在影响企业可持续发展绩效过程中是否受利益相关者影响?其作用机制是什么?探究上述问题,对培育企业发展新动能,促进制造业高质量发展具有重要实践价值。
当前,学术界围绕数绿融合的研究处于起步阶段。金鑫等[6]借鉴知识积累方法测度数绿技术融合,探究其对企业减碳的影响并分析新质生产力的中介作用;Yang等[7]运用企业年报文本中数字化与绿色化相关词频的耦合协调度测度数绿融合,发现数绿融合通过提高绿色技术水平、信息透明度和劳动力资源配置效率,促进企业经济增长与环境保护。但上述研究未对制造业及其微观主体进行深入探究。现有文献中,与数绿融合内涵相近的术语主要是强调绿色转型与数字转型相互交织、共同发展的数字化绿色化协同转型(简称“数绿协同”)和双重转型[8-9]。在测度方法方面,多采用耦合协调度模型和调查问卷方法,但前者仅能描述系统间的协调发展程度,无法确定系统是在较高水平上相互促进,还是较低水平上紧密联系;后者存在主观性强、可复制性差的不足。因此,有必要从更深层次技术组合中,揭示企业数绿融合真实情况。在影响效应方面,现有研究结论尚不统一。部分学者认为,数绿协同能够提高企业ESG表现,促进企业创新绩效与可持续发展绩效提升[8,10]。如Zhang等[10]发现,数绿协同能够通过减排增效、扩大就业、提升员工福利、优化信息环境提升企业ESG绩效;余菲菲等[8]认为,数绿协同通过提高资源配置效率提升企业可持续发展绩效。也有学者认为,双重转型可能存在不平衡的结构性转型情况[11]。如Mäkitie等[12]将双重转型类型分为增量创新阶段和激进创新阶段,认为只有激进创新阶段的双重转型才能实现可持续发展目标。可见,学者们对数绿协同的作用结果存在不同见解,多聚焦于内部治理视角,对外部利益相关者影响关注较少。Oliver[13]认为,组织对外部需求的妥协或反抗程度不同,关注不同利益相关者有助于理解组织战略行动与结果。因此,将外部利益相关者影响纳入数绿融合研究框架,对揭示数绿融合与可持续发展绩效间的关系具有重要理论意义。
本文边际贡献如下:一是分析制造企业数绿融合对可持续发展绩效(财务和ESG绩效)的影响,并基于市场、政治、社会三方外部利益相关者视角,探讨供应链企业的推动效应、竞争企业的压力效应、政府监管的规制效应、研发补贴的激励效应以及公众关注的聚焦效应在其中的情景作用,拓展现有研究视角。二是基于管理层特征、企业产权性质、行业类型和市场环境视角,探究数绿融合对企业可持续发展绩效的异质性影响,为不同类型企业借助数绿融合实现可持续发展绩效增长提供参考。
根据已有研究对数字化赋能绿色化发展阶段的解读以及对数绿协同、双重转型的概念界定[8-9,14],本文将企业数绿融合界定为企业在数字化与绿色化协同发展过程中,以数字化为手段、绿色化为导向、创新化为内核,通过在战略规划、生产流程、管理体系、价值创造等环节加强数字技术与绿色生产要素的“基因重组”,催生兼具数字特质与绿色“基因”创新成果的企业发展方式。本文从直接影响与外部利益相关者的调节效应两方面,阐述数绿融合对制造企业可持续发展绩效的影响机制。
本文从战略协同理论与价值共创逻辑出发,探讨数绿融合对制造企业可持续发展绩效的直接影响。一方面,数绿融合能够提高制造企业资源配置效率,促进其可持续发展绩效提升。借助数绿融合蕴含的数字化能力,制造企业对生产要素进行精准配置和动态优化,实现成本最小化与能效提升。借助绿色化能力,制造企业通过使用清洁能源和改装高耗能旧设备,从源头上减少污染排放与资源消耗,提高整体绿色生产效率。战略协同下,数绿融合可重构能源生产和消费系统,形成多层次协同减排网络,以契合利益相关者的绿色市场需求[6],进一步推动企业与供应链伙伴、行业协会协同创新,降低转型试错成本,形成发展合力,从而实现数绿融合战略落地和绿色竞争力提升。另一方面,数绿融合通过转变价值创造范式,促进制造企业可持续发展绩效提升。借助数绿融合蕴含的数字化能力,制造企业精准捕获外部信息,进而获得个性化、差异化需求信息,提高客户满意度与品牌黏性[15]。借助绿色化能力,制造企业进一步强化企业在品牌传播和市场开拓中的竞争力,通过声誉效应赢得消费者青睐,激发更多绿色购买行为。因此,战略协同下数绿融合使ESG指标不再是附属指标或事后评价的外部约束,而是内化为组织文化与战略逻辑的重要组成部分,进而形成清晰的ESG治理逻辑。同时,数绿融合可通过消费者共创平台、绿色积分机制等工具构建公众参与型企业社会责任体系,增强消费者情感认同和行为参与,从而促进制造企业可持续发展绩效提升。综上所述,从资源配置优化到价值共创进化,数绿融合为制造企业构建起内外协同、经济和责任并重的绩效增长体系。本文提出以下假设:
H1:数绿融合能够提升制造企业财务绩效和ESG绩效,进而对企业可持续发展绩效发挥积极作用。
作为复杂的创新活动,数绿融合开展与应用需要外部力量支持。利益相关者理论强调,企业运营活动需全面考虑利益相关者的需求与期望[16]。因此,外部利益相关者是企业数绿融合行为与结果的重要影响因素。Li等[17]构建多利益相关者研究框架,从市场和政治利益相关者两方面综合分析外部利益相关者对企业创新绩效的影响。考虑到数字传播时代背景下,公众发挥舆论监督作用,本文加入公众这一社会利益相关者,从3个方面综合考察外部利益相关者在数绿融合与制造企业可持续发展绩效间的情景效应。
1.2.1 供应链企业的推动效应、竞争企业的压力效应
市场利益相关者主要为供应链企业与竞争企业,在数绿融合促进制造企业可持续发展绩效提升过程中,分别发挥推力与压力的作用[17]。供应链企业推力是指供应链企业对合作企业在可持续性方面提出的要求。随着全球对ESG标准重视程度不断提升,供应链企业逐渐意识到ESG标准不仅是满足市场和监管要求的必要条件,也是追求可持续发展的关键[18]。这迫使合作企业在开展数绿融合时满足供应链伙伴的期望,否则会面临被替代或边缘化风险。因此,制造企业更有动力将数绿融合转化为实质性成果,减少策略性“漂绿”行为,进而提升自身绩效。此外,供应链企业的推动效应还通过资源协同强化数绿融合与企业绩效间的关系。当供应链企业对合作企业ESG要求较高时,合作企业会主动寻求与供应链伙伴协同[1],依靠外部知识学习与信息共享,降低融合过程中的制度摩擦与资源浪费,使自身绩效超越单纯依赖内部驱动模式下的水平。
竞争企业的数绿融合成效是驱动企业数绿融合的重要压力来源。当某些企业率先施行数绿融合并取得正向绩效时,会加剧行业内创新焦虑,同行企业被迫跟进。当竞争企业带来的压力较大时,领先企业凭借成功实践形成信息势差与政策号召力,使同行企业自发加入数绿融合竞赛,加快数绿融合进程,以此争夺融资渠道、投资者注意力等稀缺资源,削弱现有及潜在竞争者的威胁。此外,领先企业在数绿融合方面的实践也为后发企业学习提供了参照。后发企业通过学习外部知识激发创新思想,缩短自身转型阵痛期,从而增强将数绿融合转化为可持续发展绩效的信心与能力。本文提出如下假设:
H2:供应链企业的推动效应在数绿融合与制造企业可持续发展绩效间发挥正向调节作用。
H3:竞争企业的压力效应在数绿融合与制造企业可持续发展绩效间发挥正向调节作用。
1.2.2 政府监管的规制效应、研发补贴的激励效应
政府对企业数绿融合的干预主要分为以监管为核心的合规底线约束与以补贴为核心的资源倾斜支持。企业通过遵循政府各项监管要求获得组织合法性,而组织合法性作为企业获得社会回报的外部关键性资源,对其绩效提升具有助推作用[3]。
作为强制性制度约束机制,政府监管涵盖环境治理与数字合规等多元领域。在环保领域,严格的环境规制通过排污许可、碳排放核查等,倒逼企业将环境责任嵌入日常运营中,践行具有前瞻性环境战略的绿色实践,减少“搭便车”和“漂绿”等投机行为。数字经济领域,在科技伦理、数字知识产权保护等方面的政府监管下,企业因知识外溢面临的收益损失风险降低,进而增强深度研发意愿,促进数绿融合成果转化为财务绩效与ESG绩效。同时,严格的政府监管还通过释放合法性信号影响外部环境。当监管严格时,企业在数绿融合过程中展现的合规性与责任感,更易获得政府、资本市场、合作伙伴的信任与认可。这种合法性优势能够缓解信息不对称,有助于企业更便利地获取融资和政策支持,并建立良好的市场声誉,进一步放大数绿融合在提升财务绩效与ESG绩效方面的作用。
研发补贴通常以项目制方式发放,用以补偿企业研发活动正外部性带来的损失,并引导企业发展方向。因信息不对称和缺乏专业性,政府难以对创新成果进行准确判断[19]。因此,研发补贴可能诱导企业实施“寻补贴”行为,既面临事后的道德风险,也存在申请补贴时的事前逆向选择[20]。当研发补贴发放力度较大时,一方面,为了顺利通过验收,企业可能选择技术难度低、成果丰富但创新价值有限的数绿融合项目,而非基于市场需求、具有创新性且对自身长期发展有益的数绿融合项目,以此获得更多政府资助。这会产生技术开发与产品设计的路径锁定,降低数绿融合对企业可持续发展绩效的提升幅度。另一方面,企业易陷入投机行为与战略短视的恶性循环,围绕补贴规则开展信息包装和寻租活动,将数绿融合异化为资金获取工具。此情形下,通过寻租活动获得的超额利润驱动企业开展下一轮寻租投资[21],而对补贴的依赖会进一步挤占企业自主创新的资金投入,降低创新成果质量,由此形成恶性循环。因此,研发补贴短期内可能带来财务回报,但缺乏持续性,反而会降低数绿融合的稳健性与绩效增长的可持续性。本文提出如下假设:
H4:政府监管的规制效应在数绿融合与制造企业可持续发展绩效间发挥正向调节作用。
H5:研发补贴的激励效应在数绿融合与制造企业可持续发展绩效间发挥负向调节作用。
1.2.3 公众关注的聚焦效应
数字传播时代,公众关注度主要通过网络社交媒体影响企业运行。社交媒体凭借强互动性、高传播效率以及“放大镜”功能,已成为企业战略决策中不可或缺的考量要素[22]。可持续发展议题日益受到关注,企业数绿融合往往会引起公众高度关注。公众关注度越高,消费者越了解企业数绿融合进展,在同等条件下越倾向于购买该企业产品,甚至愿意支付一定溢价,从而促进企业财务绩效提升。此外,在可持续方面的努力能够降低负面事件带来的损失。凭借数绿融合实践,企业在建立品牌形象与获得社会口碑后,认知固化效应会提升公众对企业的包容度,为企业提供纠偏机会和改正时间,有助于企业提高抗风险能力[1],维持财务绩效稳定。同时,公众关注具有外部监督功能,促使企业更为审慎采用新兴技术,履行环保和社会责任承诺。本文提出如下假设:
H6:公众关注的聚焦效应在数绿融合与制造企业可持续发展绩效间发挥正向调节作用。
华证ESG评级可追溯至2009年,故本文以2009—2023年沪深A股制造业上市公司作为研究对象。企业财务数据来源于CSMAR数据库,专利数据来源于国家知识产权局专利检索网站,其他相关数据来源于CNRDS数据库、上市公司年度报告和企查查。为保障数据有效性,按照以下标准对样本数据进行处理:剔除ST类、*ST类样本;剔除关键变量数据缺失严重的样本;对所有连续变量进行双边1%缩尾处理,最终形成包含15 952个观测样本的非平衡面板数据集。
2.2.1 被解释变量
根据前文理论分析,企业可持续发展绩效包含财务绩效(SGR)与ESG绩效(ESG)。在一般财务绩效指标的基础上,范霍恩可持续增长模型考虑了股东和债权人对企业增长率的影响,能够较全面地反映企业可持续发展能力。因此,以范霍恩可持续增长模型计算得到的可持续增长率表征财务绩效[23],公式如下:
财务绩效
(1)
本文采用第三方机构发布的企业环境社会治理评级总得分衡量ESG绩效。考虑到华证ESG指数覆盖范围广、更新速度快,同时结合国内市场实际情境,因而使用华证ESG指数衡量ESG绩效。
2.2.2 解释变量
(1)数绿融合测度。专利既能直接映射企业不同技术研发的交叉点,也能捕捉企业战略转型的创新产出,已被广泛应用于数实融合测度。参考相关研究,采用企业当年申请的专利中,既属于数字技术专利又属于绿色技术专利的专利总数并加1取对数衡量数绿融合(Integra)[24]。测算方法如下:①利用爬虫技术从国家知识产权局官网获取包含IPC分类号的专利明细,并对缺失申请人信息、重复申请的同一专利条目进行清洗,在此基础上,将申请人信息与上市公司名称相匹配。②将企业申请专利的IPC分类号与《关键数字技术专利分类体系(2023)》以及世界知识产权组织(WIPO)发布的国际专利分类绿色清单进行比对,识别数字技术专利与绿色技术专利。若某项专利同时与两类清单相匹配,则界定为一次数绿融合行为,并将此类专利认定为数绿专利。③将企业年度内数绿专利申请数量进行加总,形成企业年度数绿专利申请总量。为了使结果更具说服力,本文保留当年没有数绿专利申请,但有其他专利申请(由于外观专利不具备技术内涵,故仅保留发明专利和实用新型专利)的企业主体,并将其数绿专利申请量设定为0。④考虑到数绿专利数量存在大量零值及明显右偏分布,对数绿专利申请总数加1后取对数。
(2)数绿融合指标合理性检验。为检验本文数绿融合指标的合理性与客观性,参考张吉昌等[25]的研究,从内容效度、结构效度与效标效度3个方面对指标进行检验。内容效度方面,验证指标能否真实反映制造企业数绿融合实际情况。本文抽取数绿融合年均值排名前5的样本企业,查阅企业年报与官网中数字化绿色化发展情况,认为该指标能够真实反映企业数绿发展现状。结构效度方面,检验构建的新指标能否有效预测假设。控制相关变量后,实证检验得出数绿融合显著促进制造业单项冠军企业创新绩效提升,与田红娜等(2025)的研究结论一致。效标效度方面,验证构建的数绿融合指标与其近似指标是否具有相关性。本文参考余菲菲等[8]的研究,将使用耦合协调度模型测度的数绿转型协同度作为数绿融合的近似指标,并与数绿融合进行相关性检验,结果发现,数绿融合与该近似指标在1%水平上呈显著正相关关系。由此可见,本文构建的数绿融合指标具有合理性和客观性。
2.2.3 调节变量
(1)供应链企业推力(ChainESG)。本文中供应链企业推力是指供应链企业对可持续方面的关注,这种关注可从其ESG表现中得以体现。据此,本文使用CSMAR数据库汇总的上市公司自愿披露的前五大供应商/客户数据构建“焦点企业—一级供应商/客户—二级供应商/客户”供应链关系网络,并保留供应商和客户为上市公司的样本,将其与华证ESG评分相匹配,计算得到企业供应链的平均ESG评分,以此作为供应链企业推力的代理变量。
(2)竞争企业压力(Light)。竞争对手的压力主要来自同行先进企业,而转型程度相对落后同行企业的影响较小。因此,本文以行业内是否具有“标杆企业”作为竞争企业压力的代理变量。参考陈东等[26]的研究,以“灯塔工厂”作为标杆企业。2018—2023年世界经济论坛陆续公布了11批全球“灯塔工厂”名单。本文通过查阅“灯塔工厂”相关报道、企业主页和企查查等,将“灯塔工厂”与上市公司相匹配并构建虚拟变量,若行业内存在“标杆企业”赋值为1,否则为0。
(3)政府监管水平(Gr)。参考张文文等[27]的研究,本文在北大法宝法律数据库中对数字经济监管相关关键词进行全文检索,并将处罚范围收窄到“互联网”相关主题,得到各城市各年度公开的行政处罚案件数据。同时,在数据库中按照“行政处罚—环保”条件检索收集各城市各年度公开的环保行政处罚案件数据,与上市公司办公地所在城市进行匹配后,采用两类行政处罚案件数总和加1取对数衡量政府监管水平。
(4)研发补贴水平(Subsidy)。基于上市公司政府补助明细表,识别人才、创新、课题、专利等研发相关关键词,筛选研发补贴项目信息。将企业同年份研发补贴项目金额加总后取对数,衡量政府研发补贴水平。
(5)公众关注度(SVI)。随着互联网的普及,网络搜索作为文本大数据分析工具之一,被视为衡量公众关注程度的有效代理变量。因此,本文采用CNRDS数据库中的网络搜索指数衡量公众关注度,即上市公司所有关键词被网络搜索次数之和的对数。
2.2.4 控制变量
参考相关研究[7-8],本文选取如下控制变量:①企业规模(Size):企业年末总资产的对数;②资产负债率(Tl):企业年末总负债与年末总资产之比;③现金流量比率(Cflow):经营活动产生的现金流量净额与年末总资产之比;④管理费用率(Mfee):年末总管理费用与年末总营业收入之比;⑤企业上市年限(Age):样本年份与上市年份差值加1取对数;⑥四大事务所审计(Big4):国际四大会计师事务所审计取1,否则取0;⑦两权分离度(Sepera):控制权比例与所有权比例的差值;⑧前五大股东持股比例集中度(Top5):前五大股东股权占比的赫芬达尔指数。
表1为基准回归结果。其中,列(1)~(3)为数绿融合对财务绩效的基准回归结果,列(4)~(6)为数绿融合对ESG绩效的基准回归结果。列(3)(6)中,数绿融合(Integra)的估计系数均在1%水平上显著为正,表明数绿融合显著提升财务绩效与ESG绩效,对制造企业可持续发展绩效具有积极作用,假设H1得证。
表1 基准回归结果
Table 1 Baseline regression results
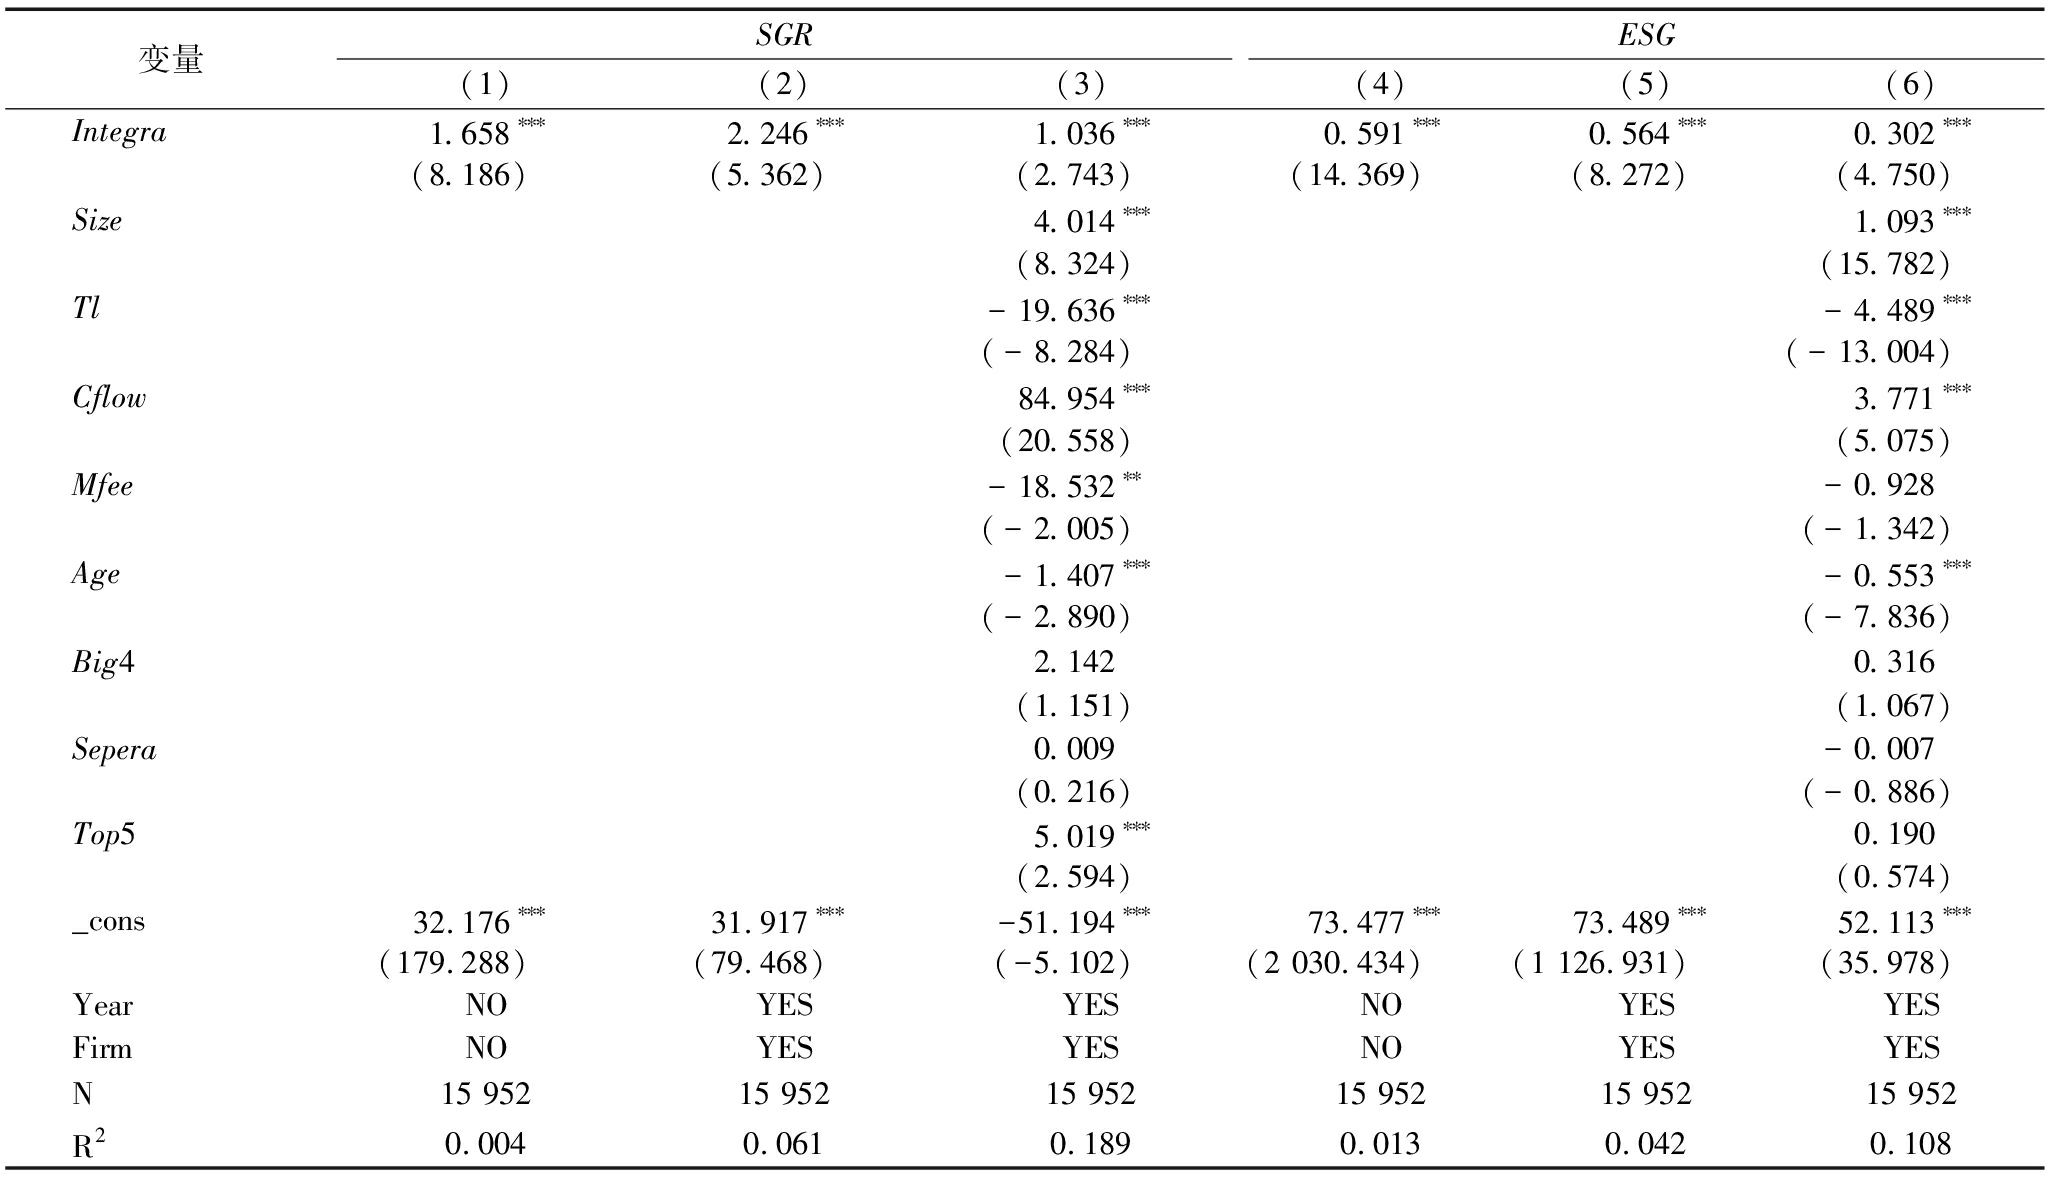
变量SGR(1)(2)(3)ESG(4)(5)(6)Integra1.658∗∗∗2.246∗∗∗1.036∗∗∗0.591∗∗∗0.564∗∗∗0.302∗∗∗(8.186)(5.362)(2.743)(14.369)(8.272)(4.750)Size4.014∗∗∗1.093∗∗∗(8.324)(15.782)Tl-19.636∗∗∗-4.489∗∗∗(-8.284)(-13.004)Cflow84.954∗∗∗3.771∗∗∗(20.558)(5.075)Mfee-18.532∗∗-0.928(-2.005)(-1.342)Age-1.407∗∗∗-0.553∗∗∗(-2.890)(-7.836)Big42.1420.316(1.151)(1.067)Sepera0.009-0.007(0.216)(-0.886)Top55.019∗∗∗0.190(2.594)(0.574)_cons32.176∗∗∗31.917∗∗∗-51.194∗∗∗73.477∗∗∗73.489∗∗∗52.113∗∗∗(179.288)(79.468)(-5.102)(2 030.434)(1 126.931)(35.978)YearNOYESYESNOYESYESFirmNOYESYESNOYESYESN15 95215 95215 95215 95215 95215 952R20.0040.0610.1890.0130.0420.108
注:***、**、*分别代表1%、5%、10%水平上显著;括号内为t值,下同
3.2.1 供应链企业的推动效应
表2列(1)(2)显示,供应链企业推力与数绿融合的交互项对财务绩效的影响不显著,对ESG绩效的影响在5%水平上显著为正,说明供应链企业的推力效应正向调节数绿融合与ESG绩效的关系。在合作伙伴可持续理念的影响下,企业侧重制度合规、责任履行,同时学习并吸收相关外部知识,进而改善自身ESG表现。财务绩效更依赖企业盈利能力,供应链企业推力带来的转型成本难以短期内转化为财务回报,甚至可能压缩利润空间,因而对财务绩效的影响不显著。由此,假设H2部分得证。
表2 调节效应检验结果
Table 2 Results of moderation effect tests
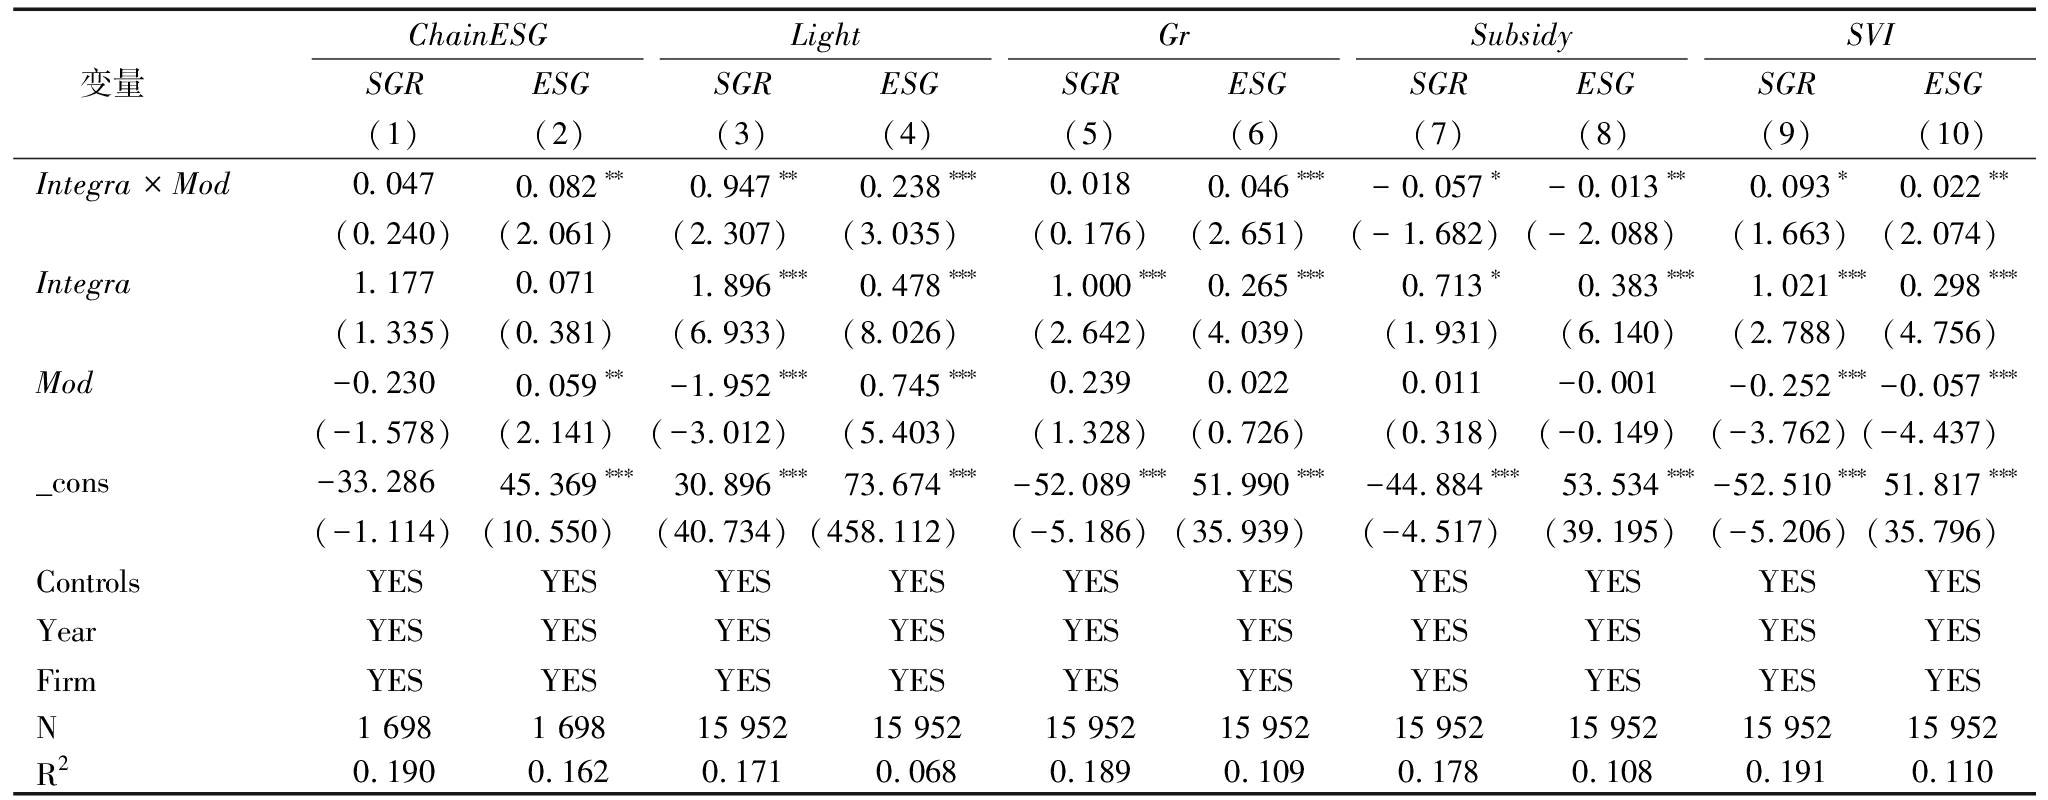
变量ChainESGSGRESG(1)(2) LightSGRESG(3)(4)GrSGRESG(5)(6)SubsidySGRESG(7)(8)SVISGRESG(9)(10)Integra×Mod0.0470.082∗∗0.947∗∗0.238∗∗∗0.0180.046∗∗∗-0.057∗-0.013∗∗ 0.093∗0.022∗∗(0.240)(2.061)(2.307)(3.035)(0.176)(2.651)(-1.682)(-2.088)(1.663)(2.074)Integra1.1770.0711.896∗∗∗0.478∗∗∗1.000∗∗∗0.265∗∗∗0.713∗0.383∗∗∗1.021∗∗∗0.298∗∗∗(1.335)(0.381)(6.933)(8.026)(2.642)(4.039)(1.931)(6.140)(2.788)(4.756)Mod-0.2300.059∗∗-1.952∗∗∗0.745∗∗∗0.2390.0220.011-0.001-0.252∗∗∗-0.057∗∗∗(-1.578)(2.141)(-3.012)(5.403)(1.328)(0.726)(0.318)(-0.149)(-3.762)(-4.437)_cons-33.28645.369∗∗∗30.896∗∗∗73.674∗∗∗-52.089∗∗∗51.990∗∗∗-44.884∗∗∗53.534∗∗∗-52.510∗∗∗51.817∗∗∗(-1.114)(10.550)(40.734)(458.112)(-5.186)(35.939)(-4.517)(39.195)(-5.206)(35.796)ControlsYESYESYESYESYESYESYESYESYESYESYearYESYESYESYESYESYESYESYESYESYESFirmYESYESYESYESYESYESYESYESYESYESN1 6981 69815 95215 95215 95215 95215 95215 95215 95215 952R20.1900.1620.1710.0680.1890.1090.1780.1080.1910.110
注:Mod表示各调节变量,Integra×Mod表示解释变量与各调节变量的交互项,为减少共线性问题,对解释变量及调节变量进行中心化处理,将经过中心化处理后的交互项纳入模型
3.2.2 竞争企业的压力效应
表2列(3)(4)显示,竞争企业压力与数绿融合的交互项系数分别在5%、1%水平上显著为正,说明在同业标杆示范和资源竞争加剧的双重驱动下,制造企业更有动力将数绿融合转化为可持续发展绩效。由此,假设H3得证。
3.2.3 政府监管的规制效应
表2列(5)(6)显示,政府监管水平与数绿融合的交互项对财务绩效的影响不显著,对ESG绩效的估计系数在1%水平上显著为正,政府监管正向调节数绿融合与ESG绩效的关系。政府对企业数字化、绿色化的监管主要集中在环境责任、数据反垄断、信息披露等方面,这与ESG绩效的核心维度逻辑相契合。因此,企业数绿融合对监管响应具有高度敏捷性,更易受制度监督的正向影响。制度性审查和环保合规投入等伴随额外的时间、人力与资金支出,这部分成本会压缩企业利润空间,进而导致政府监管对数绿融合与财务绩效关系的调节作用不显著。由此,假设H4部分得证。
3.2.4 研发补贴的激励效应
表2列(7)(8)显示,研发补贴水平与数绿融合的交互项系数在10%、5%水平上显著为负,说明研发补贴削弱数绿融合对制造企业可持续发展绩效的促进作用。原因如下:政府研发补贴可能诱发企业战略短视、资源错配与投机行为,进而造成研发激励不足[2]。当数绿融合成为政策支持热点时,部分企业会策略性地将既有项目包装为融合创新,通过操纵信息达到资助要求,也可能在补贴发放后放弃突破性创新,由此降低数绿融合的技术含量与战略深度,导致补贴资金的虚效益化与短期化。上述政府补贴对企业创新和成长产生的“负向激励”,也得到众多文献佐证[19,28]。由此,假设H5得证。
3.2.5 公众关注的聚焦效应
表2列(9)(10)显示,公众关注度与数绿融合的交互项系数在10%、5%水平上显著为正。舆论具备显著放大与监督功能,有助于实施数绿融合的制造企业获得更高的认可度,提升品牌形象与资源获取能力,从而提升可持续发展绩效。由此,假设H6得证。
根据上述分析,研发补贴的“负向激励”源于企业在战略上的短视主义倾向。若这一观点成立,则在管理者短视主义程度更高情境下,这种削弱作用更为显著。因为管理者短视主义程度越高,企业越聚焦短期利润最大化项目,倾向于对数字化与绿色化成果进行“包装”,以获得外部认可或提升自身形象。因此,本文根据管理者短视主义程度的“地区—年份”中位数对样本进行分组[29],进一步分析不同管理者短视主义程度下研发补贴的作用效果是否存在差异。表3列(1)(3)显示,较高短视主义程度分组中,研发补贴削弱了数绿融合与制造企业财务绩效的正向关系;较低短视主义程度分组中,研发补贴不存在调节作用。这一结论在ESG绩效层面同样成立,由此进一步验证了研发补贴的“负向激励”结果。
表3 进一步分析检验结果
Table 3 Further analysis tests
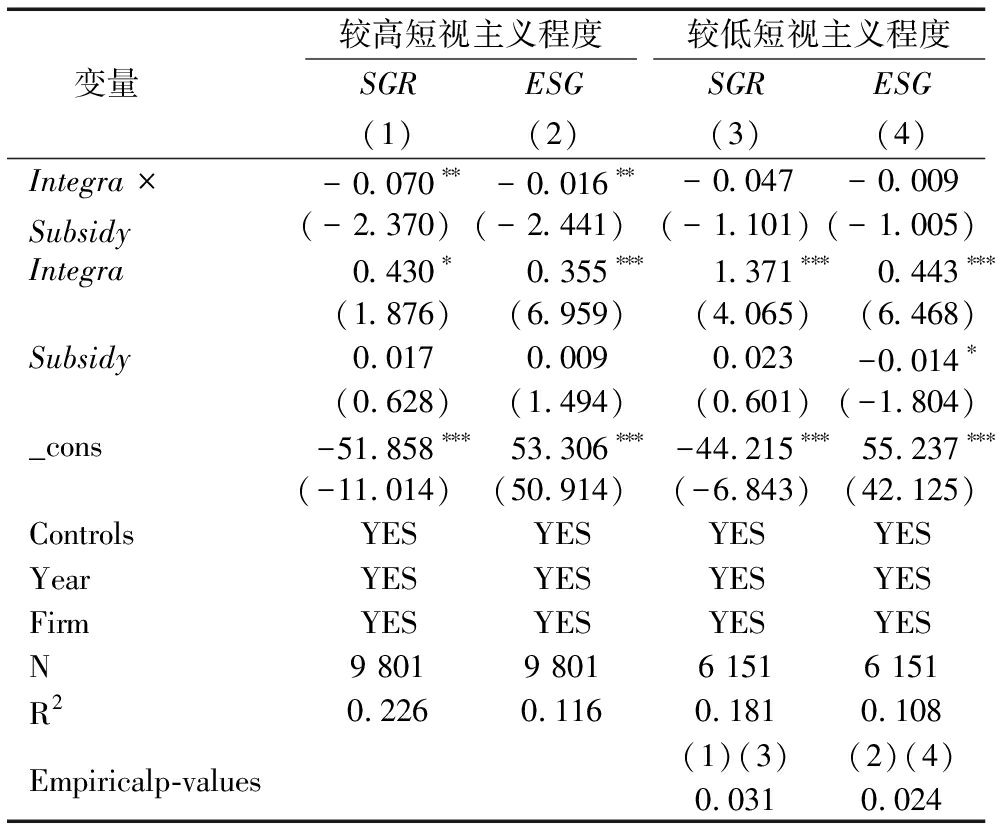
变量较高短视主义程度SGRESG(1)(2)较低短视主义程度SGRESG(3)(4)Integra×Subsidy-0.070∗∗-0.016∗∗-0.047-0.009(-2.370)(-2.441)(-1.101)(-1.005)Integra0.430∗0.355∗∗∗1.371∗∗∗0.443∗∗∗(1.876)(6.959)(4.065)(6.468)Subsidy0.0170.0090.023-0.014∗(0.628)(1.494)(0.601)(-1.804)_cons-51.858∗∗∗53.306∗∗∗-44.215∗∗∗55.237∗∗∗(-11.014)(50.914)(-6.843)(42.125)ControlsYESYESYESYESYearYESYESYESYESFirmYESYESYESYESN9 8019 8016 1516 151R20.2260.1160.1810.108Empiricalp-values(1)(3)(2)(4)0.0310.024
注:Empirical p-values用于检验组间Integra系数差异的显著性,下同
3.4.1 管理层相关专业背景
本文根据管理层是否具有环保或数字化背景对样本进行分组:若企业董监高团队中至少有一人具有环保背景或数字化背景,则视为管理层具有相关背景,取值为1,否则为0,分组回归结果见表4列(1)~(4)。列(1)(3)显示,当管理层具有相关专业背景时,数绿融合对财务绩效具有推动作用;当管理层无相关专业背景时,这一作用不显著。根据高阶理论,具备相关专业背景的高管更易识别政策环境和评估战略的未来经济价值,制定更符合企业实际发展趋势的数绿融合路径,进而加快成果转化速度。列(2)(4)显示,无论管理层是否具有相关背景,数绿融合均对ESG绩效具有正向作用。此外,组间系数差异检验未通过,两组解释变量回归系数不具备可比性。
表4 管理层相关专业背景、企业产权性质异质性分析结果
Table 4 Heterogeneity analysis results by professional background of the management and ownership types
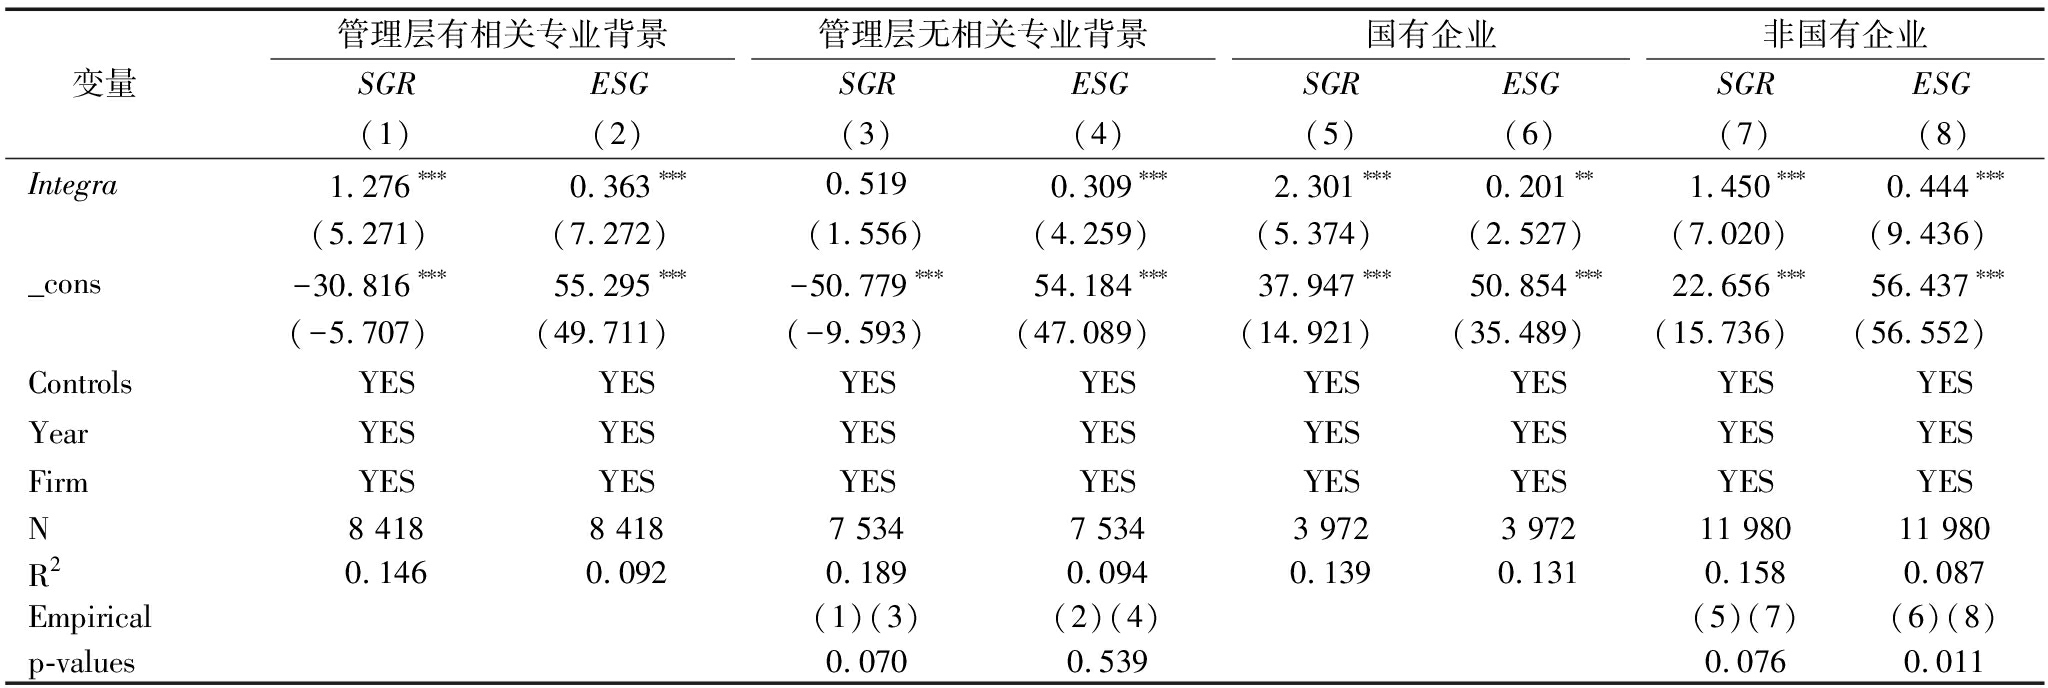
变量管理层有相关专业背景SGRESG(1)(2)管理层无相关专业背景SGRESG(3)(4)国有企业SGRESG(5)(6)非国有企业SGRESG(7)(8)Integra1.276∗∗∗0.363∗∗∗0.5190.309∗∗∗2.301∗∗∗0.201∗∗1.450∗∗∗0.444∗∗∗(5.271)(7.272)(1.556)(4.259)(5.374)(2.527)(7.020)(9.436)_cons-30.816∗∗∗55.295∗∗∗-50.779∗∗∗54.184∗∗∗37.947∗∗∗50.854∗∗∗22.656∗∗∗56.437∗∗∗(-5.707)(49.711)(-9.593)(47.089)(14.921)(35.489)(15.736)(56.552)ControlsYESYESYESYESYESYESYESYESYearYESYESYESYESYESYESYESYESFirmYESYESYESYESYESYESYESYESN8 4188 4187 5347 5343 9723 97211 98011 980R20.1460.0920.1890.0940.1390.1310.1580.087Empirical(1)(3)(2)(4)(5)(7)(6)(8)p-values0.0700.5390.0760.011
3.4.2 企业产权性质
为了验证不同产权性质下数绿融合对制造企业可持续发展绩效的影响,本文将样本分为国有企业、非国有企业组进行回归,结果见表4列(5)~(8)。列(5)(7)显示,相较于非国有企业,数绿融合对国有企业财务绩效的促进作用更显著。列(6)(8)显示,相较于国有企业,数绿融合对非国有企业ESG绩效的促进作用更显著。原因如下:国有企业具备雄厚的资金支持和完善的基础设施,且与政府项目、公共采购等政策高度契合,其数绿融合实施风险较小,回报周期也更短。非国有企业更依赖资本市场、公众认同与商业声誉,倾向于通过数绿融合探索绿色商业模式、塑造负责任的企业形象,以满足投资者、客户和监管方对可持续经营的期待,因而其ESG绩效表现更好。
3.4.3 行业类型
本文根据企业是否属于重污染行业,将样本分为重污染行业企业、非重污染行业企业进行回归,结果见表5列(1)~(4)。列(1)(3)显示,数绿融合对重污染行业企业财务绩效具有抑制作用,而对非重污染行业企业财务绩效具有促进作用。重污染行业大多属于传统产能密集型行业,其原有资产结构、经营模式与绿色化适配性较差,转型过程中的路径冲突、执行摩擦导致成本上升与盈利能力下滑,表现为对财务绩效的抑制效应。列(2)(4)显示,无论企业是否属于重污染行业,数绿融合对其ESG绩效均具有促进作用,组间系数差异检验p值不显著,两组解释变量回归系数不具备可比性。
表5 行业类型、环境不确定性异质性分析结果
Table 5 Heterogeneity analysis results by industry type and environmental uncertainty
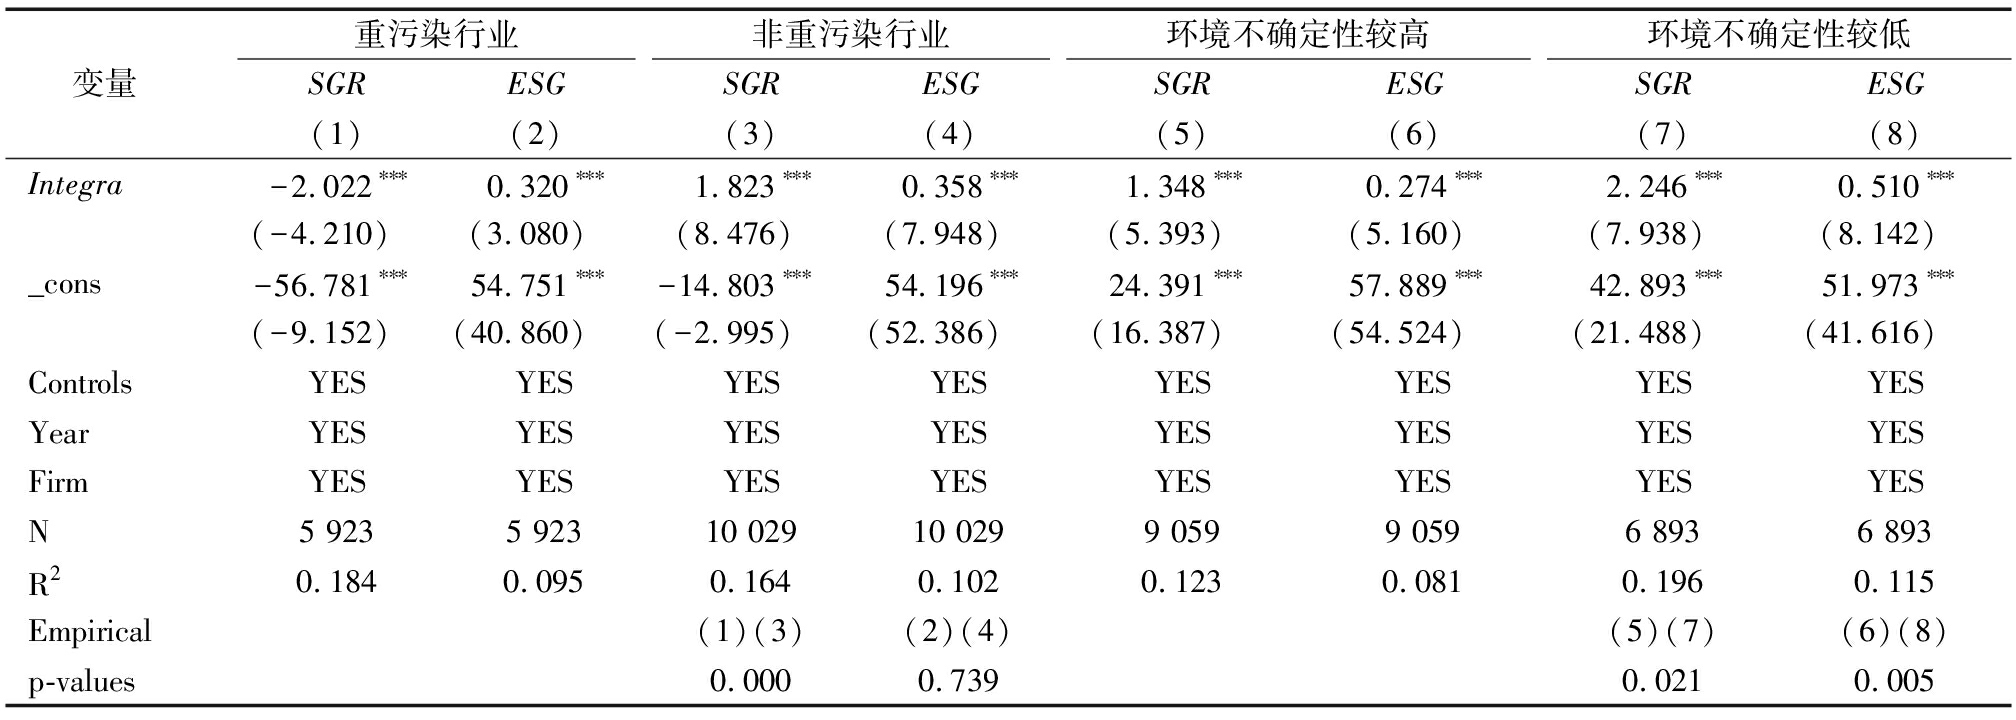
变量重污染行业SGRESG(1)(2)非重污染行业SGRESG(3)(4)环境不确定性较高SGRESG(5)(6)环境不确定性较低SGRESG(7)(8)Integra-2.022∗∗∗0.320∗∗∗1.823∗∗∗0.358∗∗∗1.348∗∗∗0.274∗∗∗2.246∗∗∗0.510∗∗∗(-4.210)(3.080)(8.476)(7.948)(5.393)(5.160)(7.938)(8.142)_cons-56.781∗∗∗54.751∗∗∗-14.803∗∗∗54.196∗∗∗24.391∗∗∗57.889∗∗∗42.893∗∗∗51.973∗∗∗(-9.152)(40.860)(-2.995)(52.386)(16.387)(54.524)(21.488)(41.616)ControlsYESYESYESYESYESYESYESYESYearYESYESYESYESYESYESYESYESFirmYESYESYESYESYESYESYESYESN5 9235 92310 02910 0299 0599 0596 8936 893R20.1840.0950.1640.1020.1230.0810.1960.115Empirical(1)(3)(2)(4)(5)(7)(6)(8)p-values0.0000.7390.0210.005
3.4.4 市场环境不确定性
数绿融合是周期长、投入大、风险高的企业活动,市场环境不确定性使得企业决策过程更加复杂。本文计算经行业调整后的环境不确定性得分[30],以其中位数为依据,将企业样本分为环境不确定性较高组与较低组,分组回归结果见表5列(5)~(8)。无论是财务绩效还是ESG绩效,相较于环境不确定性较高组,环境不确定性较低组的表现更好。当环境不确定性较高时,数绿融合被视为高风险支出,为保障短期运行稳定性,企业往往会推迟或缩减此类战略性投资,进而导致数绿融合对可持续发展绩效的促进作用较弱。
(1)样本自选择问题。本文使用倾向得分匹配法和熵平衡匹配法进行检验,处理变量为制造企业是否实施数绿融合行为,若企业当年实施数绿融合行为设为1,否则为0。匹配变量包括基准回归模型中所有控制变量。基于倾向得分匹配法匹配结果的平均处理效应(ATT)对财务绩效和ESG绩效的估计系数均在1%水平上显著为正。采用匹配后的样本进行回归发现,无论是使用倾向得分匹配法还是熵平衡匹配法,数绿融合的回归系数均在1%水平上显著为正,说明结果稳健。
(2)反向因果问题。本文采用滞后一期制造企业数绿融合与同行业其他企业数绿融合程度平均增长率的乘积构建份额移动法工具变量,进行两阶段最小二乘法回归检验。回归结果显示,工具变量通过不可识别检验与弱工具变量检验。采用工具变量克服反向因果的内生性问题后,数绿融合的回归系数仍在5%、1%水平上显著为正,说明结果稳健。
(3)遗漏变量问题。本文参考Oster[31]的研究,运用Oster边界法进行遗漏变量偏误检验。其中,将当前回归的R2乘以1.3计算得出RMAX。采用Oster边界法检验的两项参数均通过检验,说明遗漏变量难以改变基准回归结果的显著性。
(1)多维固定效应。在控制行业、省份、省份×时间以及省份×行业的多维联合固定效应后重新进行回归。
(2)排除相关政策干扰。将数字化绿色化协同转型发展综合试点、“中国制造2025”等相关政策控制后重新回归。
(3)使用3种方式替换解释变量并重新进行回归。①为缓解专利数据的偏态分布问题,采用反双曲正弦变换对企业数绿专利申请数量进行处理,将处理后的专利数量作为解释变量。②借鉴已有研究[8],构造“数字化转型—绿色化转型”综合评价指标体系,计算制造企业数字化、绿色化两系统耦合协调度,以此作为解释变量。③考虑到数绿融合对企业可持续发展绩效的影响可能存在时滞性,将数绿融合滞后一期作为解释变量。
(4)使用3种方式替换被解释变量并重新回归。①对于财务绩效,选取净资产收益率、总资产净利润率以及托宾Q值作为被解释变量。②对于ESG绩效,分别采用华证ESG评级中位数、CNDRS数据库中的上市公司ESG评分以及商道融绿ESG评级作为被解释变量。
经上述稳健性检验,数绿融合(Integra)回归系数符号和显著性水平均未发生实质性改变,进一步证明了研究结论的稳健性。
本文以制造企业数绿融合为研究对象,基于财务绩效与ESG绩效的综合考量,运用数绿专利测算制造企业数绿融合程度,并利用2009—2023年沪深A股制造业上市公司相关数据,检验分析数绿融合对制造企业可持续发展绩效的影响,得到如下主要结论:
(1)数绿融合能够显著促进财务绩效与ESG绩效提升,对制造企业可持续发展绩效发挥提升作用。该结论经过倾向得分匹配法等内生性检验以及多维固定效应等稳健性检验后仍成立。
(2)竞争企业的压力效应、公众关注的聚焦效应显著强化数绿融合对制造企业可持续发展绩效的促进作用;研发补贴的激励效应在数绿融合与制造企业可持续发展绩效间发挥负向调节作用;供应链企业的推动效应、政府监管的规制效应强化数绿融合对制造企业ESG绩效的促进作用,但对数绿融合与制造企业财务绩效的关系未发挥调节作用。
(3)数绿融合与制造企业可持续发展绩效间的关系存在异质性。财务绩效方面,当企业管理层具有环保或数字化相关背景、隶属于国有企业和所处环境不确定性较低时,数绿融合对制造企业财务绩效的促进作用更强;当处于非重污染行业时,数绿融合对制造企业财务绩效具有促进作用;当处于重污染行业时,数绿融合对制造企业财务绩效具有抑制作用。ESG绩效方面,当隶属于非国有企业、所处环境不确定性较低时,数绿融合对制造企业ESG绩效的促进作用更强。
(1)政府需完善数绿融合相关制度并提供差异化政策支持。首先,在推进制造企业数绿融合过程中,政府需加强监管体系建设,降低制度不确定性带来的转型风险,同时结合行业特征和企业属性实施差异化扶持政策,从而引导企业逐步实现绿色低碳发展。其次,政府需完善事前审查和事后评估机制,压缩企业寻租空间[19],确保补贴用于企业实质性创新。最后,政府需加强对数字经济与环境保护领域的监管,为企业数字化、绿色化创新营造良好环境。
(2)制造企业需结合外部利益相关者要求与自身特征灵活制定战略,通过数绿融合促进可持续绩效增长。首先,制造企业需主动接受公众监督,重视供应链伙伴需求,积极对接上下游企业数字化标准,提升供应链网络中整体ESG表现。其次,制造企业需化行业竞争压力为动力,加快技术创新学习与跟进,从而形成差异化竞争优势。最后,制造企业需选择合适的数绿融合路径,提升管理团队ESG认知水平与数字素养,使其具备应对政策、公众与供应链等多重压力的能力,从而为数绿融合稳步推进提供保障。此外,重污染行业企业需积极寻求更多外部资金支持以及科研院所帮助,避免盲目转型造成收益受损。
本文存在以下不足:第一,本研究使用企业专利申请数量测度数绿融合,仅能揭示技术创新方面的数绿融合,未捕捉到其他类型数绿融合,未来可进一步探索企业其他类型数绿融合行为,以提升结论普适性。第二,本研究聚焦外部利益相关者的情景作用,对于研发补贴的负向调节作用仅提出缓解方法,未来可将研发补贴的负向调节作为研究主题,深入分析何种机制能够逆转研发补贴的调节方向,进而制定更具针对性的解决方案。
[1] 李婷, 程浩森, 赵文, 等. 绿色创新对企业绩效的影响机制研究[J].系统工程理论与实践, 2025, 45(6): 1812-1827.
[2] 孙华平, 张静宇, 孟凡鑫. ESG评级对企业绿色创新的影响[J].中国人口·资源与环境, 2025, 35(2): 113-126.
[3] 王迪,张芷媛,汪小龙.高技术产业集聚何以促进区域绿色技术创新——基于知识溢出与市场竞争双重视角[J].科技进步与对策,2025,42(12):49-58.
[4] LANGE S, POHL J, SANTARIUS T. Digitalization and energy consumption.Does ICT reduce energy demand[J].Ecological Economics, 2020, 176: 106760.
[5] ALNAFRAH I. The two tales of AI: a global assessment of the environmental impacts of artificial intelligence from a multidimensional policy perspective[J].Journal of Environmental Management, 2025, 392: 126813.
[6] 金鑫, 高煜. 数字技术与绿色技术融合的减碳效应研究: 新质生产力的微观实现机制[J].经济学动态, 2025, 66(6): 51-67.
[7] YANG Y, LUO F. Unlocking corporate sustainability: the transformative role of digital-green fusion in driving sustainable development performance[J].Systems, 2025, 13(1): 13010013.
[8] 余菲菲, 毛佳怡, 蒋庆. 企业数绿转型协同对可持续发展绩效的影响及作用机制研究——地方低碳政策的调节效应分析[J].科研管理, 2024, 45(11): 89-98.
[9] TABARES S, PARIDA V, CHIRUMALLA K. Twin transition in industrial organizations: conceptualization, implementation framework, and research agenda[J].Technological Forecasting and Social Change, 2025, 213: 123995.
[10] ZHANG K P, ZHENG T Y, GAO P, et al. Digital-green synergy in transition: exploring the dual synergy transformation impact on corporate ESG performance[J].International Review of Financial Analysis, 2025, 105: 104459.
[11] FOUQUET R, HIPPE R. Twin transitions of decarbonisation and digitalisation: a historical perspective on energy and information in European economies[J].Energy Research &Social Science, 2022, 91: 102736.
[12] M KITIE T, HANSON J, DAMMAN S, et al. Digital innovation's contribution to sustainability transitions[J].Technology in Society, 2023, 73: 102255.
[13] OLIVER C. Strategic responses to institutional processes[J].The Academy of Management Review, 1991, 16(1): 145-179.
[14] 户安涛, 张振刚, 叶宝升. 制造企业数字赋能绿色创新过程机理的案例研究[J].管理学报, 2024, 21(9): 1265-1274.
[15] 苏屹, 姜诗源, 刘传斌. 政府数字化激励、企业数字化水平与企业创新[J].科技进步与对策, 2025, 42(2): 105-112.
[16] 徐芳燕, 孙静怡, 刘巍. 环境信息披露对企业对外直接投资的影响研究——来自中国上市公司的经验证据[J].国际经贸探索, 2025, 41(1): 69-86.
[17] LI J, XIA J, ZAJAC E J. On the duality of political and economic stakeholder influence on firm innovation performance: theory and evidence from Chinese firms[J].Strategic Management Journal, 2018, 39(1): 193-216.
[18] 刘家国, 赵亚涛, 李健, 等. 供应链ESG:研究框架、挑战与未来研究方向[J].中国管理科学,2025,33(11):185-196.
[19] 应千伟, 何思怡. 政府研发补贴下的企业创新策略:“滥竽充数”还是“精益求精”[J].南开管理评论, 2022, 25(2): 57-69.
[20] 汪秋明, 韩庆潇, 杨晨. 战略性新兴产业中的政府补贴与企业行为——基于政府规制下的动态博弈分析视角[J].财经研究, 2014, 40(7): 43-53.
[21] 许家云, 毛其淋. 政府补贴、治理环境与中国企业生存[J].世界经济, 2016, 39(2): 75-99.
[22] LONG L, WANG C Z, ZHANG M. Does social media pressure induce corporate hypocrisy? evidence of ESG greenwashing from China[J].Journal of Business Ethics, 2025, 197(2): 311-338.
[23] XU S Y, BAI X D, CHEN X. Corporate environmental, social, and governance performance, investor attention, and corporate development capability——an empirical examination based on moderating and threshold effects[J].International Review of Financial Analysis, 2025, 102: 104001.
[24] 黄先海, 高亚兴. 数实产业技术融合与企业全要素生产率——基于中国企业专利信息的研究[J].中国工业经济, 2023, 40(11): 118-136.
[25] 张吉昌, 龙静, 王泽民. 智能化转型如何赋能制造企业高质量发展[J].经济与管理研究, 2023, 44(4): 3-20.
[26] 陈东, 郭文光. 数字化转型、工资增长与企业间收入差距——兼论“灯塔工厂”的行业引导效应[J].财经研究, 2023, 49(4): 50-64.
[27] 张文文, 景维民. 数字经济监管与企业数字化转型——基于收益和成本的权衡分析[J].数量经济技术经济研究, 2024, 41(1): 5-24.
[28] BRANSTETTER L G, LI G, REN M. Picking winners? government subsidies and firm productivity in China[J].Journal of Comparative Economics, 2023, 51(4): 1186-1199.
[29] 胡楠, 薛付婧, 王昊楠. 管理者短视主义影响企业长期投资吗——基于文本分析和机器学习[J].管理世界, 2021, 37(5): 139-156.
[30] 杨书怀. 公允价值分层计量、环境不确定性与审计质量[J].审计研究, 2018, 33(2): 104-112.
[31] OSTER E. Unobservable selection and coefficient stability: theory and evidence[J].Journal of Business &Economic Statistics, 2019, 37(2): 187-204.